HDマップの世界市場規模は2033年までにCAGR 8.9%で拡大する見通し
市場概要
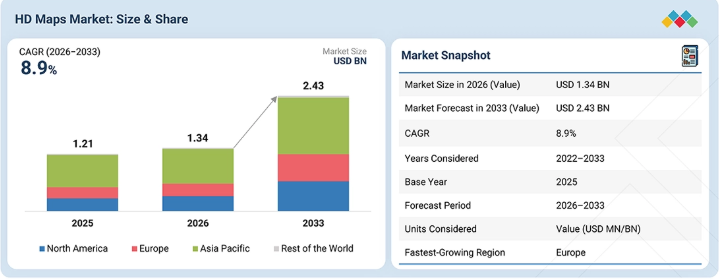
HDマップ市場の規模は、2026年の13億4,000万米ドルから、2033年までに24億3,000万米ドルへと、年平均成長率(CAGR)8.9%で拡大すると予測されています。HDマップ市場は、OEM各社が車種や地域を問わず、マップデータ、位置特定機能、更新インフラを再利用できるマルチプログラム型マッププラットフォームへと移行しており、これにより、重複した検証作業やメンテナンスコストの削減が図られています。乗用車および商用車におけるレベル2+、レベル3、レベル4の運転機能の拡大に伴い、車線レベルの道路形状、道路境界、交通規制、および定期的に更新される地図データに対する需要が高まっています。また、自動地図生成、センサーベースの変化検知、3Dマッピング、OTA更新の技術進歩により、より広範な道路ネットワークにわたるHDマップの維持管理も容易になりつつあります。
主なポイント
市場概要:
市場規模(2025年):12億1,000万米ドル
現在の市場規模(2026年):13億4,000万米ドル
予測市場規模(2033年):24億3,000万米ドル
CAGR(2026年~2033年):8.9%
アジア太平洋地域は、予測期間を通じて最大の市場になると見込まれています。
クラウド型がHDマップ市場を支配すると推定されており、2026年には72.5%のシェアを占める見込みです。
商用モビリティは、予測期間中に最も高い成長率を示すと予測されています。
更新・保守は、HDマップ市場において最も急速に成長する分野と推定されており、2026年から2033年にかけて年平均成長率(CAGR)13.3%を記録する見込みです。
2033年には、半自動運転が95.1%という最大のシェアを占めると予想されています。
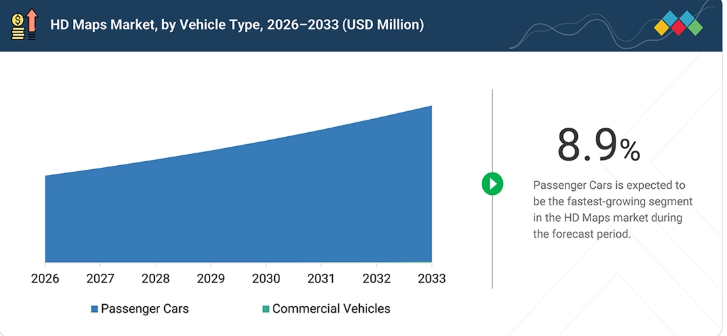
商用車分野は、HDマップ市場の中で最も急速に成長する分野と推定されており、2026年から2033年にかけて年平均成長率(CAGR)37.2%を記録すると見込まれています。
HERE Technologies(オランダ)、Baidu, Inc.(中国)、TomTom International BV(オランダ)、NVIDIA Corporation(米国)、Mobileye(イスラエル)をはじめとする主要なHDマッププロバイダーは、車線レベルの位置特定、交通インテリジェンス、道路セマンティクスをサポートする、高精度で頻繁に更新されるマップを継続的に提供しています。これらの企業は、クラウドソーシングデータ、AIを活用した自動化、センサーフュージョンを活用してリアルタイムの精度を確保することで競争力を強化するとともに、OEM、ティア1サプライヤー、クラウドプラットフォームとのパートナーシップを構築し、自社の地図をADASや自動運転システムに大規模に統合しています。
この市場には、Navmii(英国)、RMSI(インド)、株式会社ゼンリン(日本)、Woven by Toyota(日本)、Swift Navigation, Inc.(米国)などの企業も含まれています。これらの企業は総じて、高精度地図の作成、車線レベルのマッピング、位置特定、ナビゲーションデータ、地理空間データサービス、およびADASや自動運転アプリケーション向けの地図技術に注力しています。
HDマップ市場は、地図の品質、標準化、および自動運転システム間の相互運用性の重要性が高まっていることによって形成されています。OEMやティア1サプライヤーは、HDマップが位置特定、知覚、および車両コンピューティングプラットフォームと円滑に統合できるよう、標準化された地図フォーマットやデータ構造に注力しています。ADASISなどの規格は、地図データを車両システムに転送するためのインターフェースを定義することで、この相互運用性を支援しています。同時に、より高度な自動化の信頼性要件を満たすためには、センチメートルレベルの精度や、車線形状、道路境界、交通属性の検証がますます重要になっています。これにより、強力な品質保証、標準化されたデータモデル、および異なる車両アーキテクチャ間の互換性を備えたHDマッププロバイダーへの需要が生まれています。
顧客の顧客に影響を与えるトレンドと変革
HDマップ市場の収益構成は、従来の地図ライセンスやマッピングサービスから、継続的な収益モデルや技術ベースのモデルへと移行しつつあります。現在の収益は、HDマップのライセンス供与、車線および道路データ、地図作成、位置推定、データ収集、および地図検証を通じて生み出されています。将来的には、ダイナミックHDマッププラットフォーム、AIを活用したマップ生成、リアルタイム更新、マップAPI、およびサブスクリプション型サービスから収益機会が生まれると予想されます。レベル2+、レベル3、レベル4の運転機能の拡大に伴い、定期的に更新されるマップデータへの需要が高まっています。一方、車両およびインフラデータは、自動マップ更新、予測道路情報、および自動運転の開発・テストのためのシミュレーションを支援することができます。
主要企業・市場シェア
市場エコシステム
HDマップ市場のエコシステムは、従来の地図サプライチェーンから、データとテクノロジーが統合されたエコシステムへと移行しつつあります。HDマッププロバイダーは、車線レベルの道路データ、3D道路モデル、位置特定レイヤー、および地図更新ソリューションを開発しており、一方、マッピングおよび地理空間企業は、データ収集、アノテーション、検証、および地図制作を支援しています。OEMやティア1サプライヤーは、HDマップをADAS、自動運転ソフトウェア、センサーフュージョン、車載コンピューティング、およびナビゲーションシステムと統合し、より高いレベルの自動化を実現しています。センサー、測位、およびコネクティビティのプロバイダーは、LiDAR、レーダー、GNSS、V2X、および車両生成データを提供し、地図作成と位置特定精度の向上に貢献しています。クラウドおよびデータプラットフォームのプロバイダーは、地図の処理、保存、更新、および配信を支援しています。これらのステークホルダー間のパートナーシップにより、地図の精度、更新頻度、および乗用車や商用車プラットフォームへの統合が向上しています。
地域
アジア太平洋地域は、自動運転車向けHDマップ市場として最大規模になると予想されています
アジア太平洋地域では、中国、日本、韓国における先進運転支援システム(ADAS)、自動運転プログラム、および高精度マッピング機能の急速な拡大が、HDマップ市場を支えています。同地域の自動車メーカーやテクノロジー企業は、HDマップを位置特定、センサーフュージョン、自動運転システムと統合することに注力しており、一方、地図プロバイダーは、これらのアプリケーションをサポートするために、車線レベルおよび3D道路データのカバレッジを拡大しています。また、同地域は、膨大な車両データと道路データを提供する大規模な車両フリートと広範な道路網に支えられ、自動地図生成および高頻度の地図更新における強固な拠点となりつつあります。例えば、現代自動車グループの「Pleos Connect」は、現代、起亜、ジェネシスの各車種における地図ベースのサービスを対象としており、一方、百度(Baidu)の「Apollo」は、HDマップと自動運転ソフトウェア、車両センサーデータを組み合わせ、中国における自動運転アプリケーションを支援しています。OEM各社による高精度位置特定、自動地図生成、およびコネクテッドマッピングプラットフォームへの投資は、HDマッププロバイダーにとって、自動運転機能の大規模な展開や、頻繁に更新される車線レベルおよび3Dマップサービスの提供を支援する機会を生み出しています。
HDマップ市場の規模、シェア、分析:企業評価マトリックス
HDマップ市場のマトリックスにおいて、HERE Technologies(スター)は、強力なグローバルな存在感と包括的なHDマップのポートフォリオを武器に業界をリードしており、戦略的パートナーシップや拡張性の高いクラウドベースのプラットフォームを通じて、OEM各社における大規模な導入を推進しています。Dynamic Map Platform, Inc.(新興リーダー)は、独自のマッピング技術と自動運転ライドシェアサービスの導入成功により勢いを増しており、HDマップの能力を実環境で実証しています。
主要市場プレイヤー
HERE Technologies (Netherlands)
Baidu, Inc. (China)
TomTom International BV (Netherlands)
NVIDIA Corporation (US)
Mobileye (Israel)
Dynamic Map Platform Co., Ltd. (Japan)
NavInfo Co., Ltd. (Japan)
Waymo LLC (US)
The Sanborn Map Company, Inc. (US)
Momenta (China)
Mapbox (US)
CE Info Systems Ltd (India)
【目次】
1
はじめに
28
2
エグゼクティブ・サマリー
35
3
プレミアム・インサイト
40
4
市場概要
高コストや、進化し続けるマルチセンサー統合の課題があるにもかかわらず、ダイナミックHDマップがイノベーションを牽引しています。
44
4.1
はじめに
4.2
市場の動向
4.2.1
推進要因
4.2.1.1
静的HDマップから更新された地図データへの嗜好の移行
4.2.1.2
マッピング、ローカライゼーション、およびADAS処理の共有ソフトウェアインターフェースへの統合の進展
4.2.1.3
L2 および L3 車両の採用拡大
4.2.2
制約要因
4.2.2.1
HD マップの作成および維持にかかる高コスト
4.2.2.2
車載知覚能力の向上
4.2.3
機会
4.2.3.1
コネクテッドカーからのデータ生成量の増加
4.2.3.2
動的HDマップおよび4Dマッピングへの依存度の高まり
4.2.4
課題
4.2.4.1
道路網の急速な変化の中で地図の精度を維持する上での課題
4.2.4.2
シームレスなマルチセンサー融合を実現する上での複雑さ
4.3
未解決のニーズと未開拓分野
4.3.1
自動運転プラットフォーム間で標準化されたHDマップのフォーマットおよびインターフェースの欠如
4.3.2
HDマップの継続的な更新および車両生成マップデータに関する商用モデルの限定性
4.3.3
スケーラブルな地図の鮮度管理および変更の自動検証の欠如
4.4
相互に連携する市場とセクター横断的な機会
4.5
OEMおよびティア1/2/3企業による戦略的動き
5
業界の動向
自動運転車業界の将来の成長を牽引する、変革的なHDマッピングのイノベーションを探ります。
56
5.1
マクロ経済の見通し
5.1.1
はじめに
5.1.2
GDPの動向と予測
5.1.3
世界のマッピング業界の動向
5.1.4
世界の自動運転車業界の動向
5.2
エコシステム分析
5.3
サプライチェーン分析
5.4
ケーススタディ分析
5.4.1
MINDY SUPPORTは、ADAS向けにエンタープライズ規模の3D HDマップのアノテーションおよび検証を提供しています
5.4.2
HEREは、世界中のOEM向けにHDマップベースの自動運転アプリケーションを実現しています
5.4.3
百度(バイドゥ)と同済大学は、HDマップ構築のための履歴マップ追跡技術を開発しました
5.4.4
メルセデス・ベンツ、HEREのHDライブマップをドライブパイロットシステムに統合しました。
5.4.5
インテリアス、自動運転向けのクラウドベースのHDマッピングおよび位置情報データプラットフォームの構想、開発、およびスケールアップを行いました。
5.4.6
マグナソフトは、AIを活用した継続的改善プロセスを導入し、交通パターンや道路状況の変化をリアルタイムで検知することを可能にしました
5.4.7
インフォシスは、都市環境におけるADAS向けに設計されたマルチソースHDマッピングソリューションを採用しました。
5.5
投資および資金調達のシナリオ
5.6
貿易分析
5.6.1
輸入シナリオ(HSコード 852691)
5.6.2
輸出シナリオ(HSコード 852691)
5.7
2026年~2027年の主要な会議およびイベント
5.8
顧客のビジネスに影響を与えるトレンド/ディスラプション
6
技術の進歩、AIによる影響、特許、イノベーション、および将来の応用
AIは、動的な更新、高精度な位置特定、および費用対効果の高いイノベーションにより、HDマッピングに革命をもたらしています。
74
6.1
主要な新興技術
6.1.1
AIを活用したHDマップの生成と自動特徴抽出
6.1.2
クラウドソーシングおよび車両生成によるHDマッピング
6.1.3
動的HDマップと継続的なマップ更新
6.1.4
クラウドベースのHDマップ処理と配信
6.1.5
高精度位置特定とマップマッチング
6.2
補完技術
6.2.1
センサーフュージョン
6.2.2
機械学習を活用した地図分析
6.3
関連技術
6.3.1
デジタルツインとシミュレーション
6.3.2
車両エッジコンピューティング
6.4
技術・製品ロードマップ
6.4.1
2D、3D、4D マッピングの比較
6.4.2
セマンティック HD マップ
6.4.3
ベクトル化 HD マップ
6.4.4
ラスター型とベクトル型マップアーキテクチャの比較
6.4.5
クラウド型と組み込み型 HD マップの比較
6.4.6
エッジ/車載マップ処理
6.4.7
マップの将来展望
6.4.8
HDマップAPIおよびデータインターフェース
6.4.9
ADASISおよびマップデータ交換
6.5
特許分析
6.6
AI/ジェネレーティブAIがHDマップ市場に与える影響
6.6.1
地図作成および更新の高速化
6.6.2
位置特定精度の向上
6.6.3
合成データによるコスト削減
6.6.4
動的な地図のパーソナライゼーション
6.6.5
主なユースケースと市場の可能性
6.6.6
HDマップ市場におけるメーカー/OEMが実践するベストプラクティス
6.6.7
HDマップ市場におけるAI/GENの導入に関するケーススタディ
6.6.8
相互連携するエコシステムと市場プレイヤーへの影響
6.6.9
AI/汎用AIが統合された高精細地図の導入に対する顧客の準備状況
6.7
自動運転エコシステムにおける高精細地図の段階的導入戦略
6.7.1
運転支援およびパイロット導入
6.7.2
制御された環境における限定的な自律走行
6.7.3
カバレッジの拡大とリアルタイム更新
6.7.4
完全自律走行とエコシステムの統合
6.8
HDマップデータ形式と標準化の動向
6.8.1
HDマップデータの主要構成要素
6.8.1.1
幾何学的レイヤー
6.8.1.2
意味論的レイヤー
6.8.1.3
位置特定レイヤー
6.8.1.4
動的/更新レイヤー
6.8.2
HDマップ:主要な標準とフォーマット
6.9
位置特定に向けた主要な業界ソリューションに関するMNMの考察
6.9.1
GNSSおよび拡張測位技術(AUGMENTED POSITIONING)
6.9.2
HDマップに基づく位置特定
6.9.3
LiDARおよびカメラに基づく位置特定
6.9.4
センサーフュージョン
6.9.5
V2Xを活用した協調型位置特定
6.10
自動運転におけるHDマッピングの進化するビジネスモデル
6.10.1
ライセンスおよびサブスクリプション型モデル
6.10.2
クラウドソーシングによるマッピングおよびデータ・アズ・ア・サービス(DAAS)
6.10.3
従量課金モデル
6.11
ADAS開発を強化するためのハイブリッドマッピング戦略
6.12
マップレス自律走行の概念がHDマップに与える影響
6.13
OEM向けHDマッピングソリューションの分析
6.14
HDマッピングサービスプロバイダー:競争環境の概況
6.15
成功事例と実世界での応用例
6.15.1
ウェイモ:米国における商用ロボタクシーの運用
6.15.2
MOBILEYE REM:欧州全域におけるクラウドソーシング型HDマッピング
6.15.3
BAIDU APOLLO GO:中国におけるロボタクシーの拡大
6.15.4
DYNAMIC MAP PLATFORM:グローバルなHDマップの展開
6.16
HDマップの今後の展開分野
6.16.1
自動配送車両
6.16.2
プラトーニングのサポート
6.16.3
V2Xの統合
6.16.4
動的交通ルート設定
6.16.5
貨物輸送回廊の最適化
6.16.6
スマートシティとの統合
6.16.7
自動運転ライドシェアおよびシャトルサービス
6.17
HDマップの収益化と収益モデル
6.17.1
マップライセンス
6.17.2
車両単位のライセンス供与
6.17.3
年間サブスクリプション
6.17.4
キロメートル単位の課金
6.17.5
APIベースの課金
6.17.6
クラウド地図サブスクリプション
6.17.7
更新・保守料
6.17.8
データ・アズ・ア・サービス(DaaS)
6.17.9
MAP-AS-A-SERVICE(地図サービス)
6.17.10
OEMとの収益分配
6.17.11
HDマップ+位置特定機能のバンドル提供
6.17.12
地図+ADASソフトウェアのバンドル提供
6.18
OEMのHDマップへの依存度および戦略分析
6.18.1
OEMのフリートデータ戦略
6.18.2
OEMが保有するマッピング資産
6.18.3
OEMとマッププロバイダーとのパートナーシップ
6.18.4
OEMとクラウドプロバイダーとのパートナーシップ
6.18.5
OEMと自動運転(AV)ソフトウェアの統合
6.19
地域別 OEM 地図ローカライゼーション戦略
6.19.1
アジア太平洋地域
6.19.2
ヨーロッパ
6.19.3
北米
6.20
HD 地図導入に向けた地域別 OEM 戦略
6.21
HDマッププロバイダーの戦略的能力ベンチマーク
6.21.1
グローバルな道路カバレッジ
6.21.2
マップの精度
6.21.3
マップ更新能力
6.21.4
クラウドソーシングデータの規模
6.21.5
OEMとの統合
6.21.6
自動運転機能
6.21.7
ビジネスモデル
6.22
自動運転向けHDマップの進化
6.22.1
SDマップから動的HDマップへの進化
6.22.2
静的マップから継続的に更新されるマップへの進化
6.23
HDマップ:総所有コスト(TCO)分析
6.23.1
OEMの車両1台あたりの総所有コスト(TCO)
6.23.2
HD マップサプライヤーの 1 キロメートルあたりの総所有コスト
7
規制環境と持続可能性への取り組み
世界的な複雑な規制環境を乗り切り、持続可能性への取り組みを活用して、ADAS のコンプライアンスとイノベーションを推進します。
126
7.1
規制環境
7.1.1
規制当局、政府機関、およびその他の組織
7.1.1.1
北米
7.1.1.2
欧州
7.1.1.3
アジア太平洋
7.1.1.4
その他の地域
7.1.2
主要な規制
7.1.2.1
米国
7.1.2.2
ドイツ
7.1.2.3
中国
7.1.2.4
日本
7.1.2.5
韓国
7.1.2.6
英国
7.1.3
ADAS に関する規制および取り組み
7.1.3.1
米国
7.1.3.2
中国
7.1.3.3
日本
7.1.3.4
欧州連合
7.1.3.5
英国
7.1.3.6
ドイツ
7.1.3.7
フランス
7.1.3.8
インド
7.1.4
NCAP規制
7.1.4.1
米国
7.1.4.2
欧州
7.1.4.3
オーストラリアおよびニュージーランド
7.1.4.4
韓国
7.1.4.5
中国
7.1.4.6
ラテンアメリカ
7.1.4.7
東南アジア
7.1.4.8
インド
7.2
持続可能性に関する取り組み
7.2.1
中国:インテリジェント・コネクテッド・ビークルおよびデジタル道路インフラに関する取り組み
7.2.2
欧州:デジタルかつ持続可能な交通インフラに関する取り組み
7.2.3
米国:スマート交通およびコネクテッドカーに関する取り組み
7.2.4
日本:スマート道路およびコネクテッドモビリティに関する取り組み
7.2.5
韓国:インテリジェント交通および自動運転モビリティに関する取り組み
7.2.6
UAE:スマートモビリティおよびデジタル道路インフラの取り組み
7.2.7
インド:インテリジェント・トランスポートおよびデジタル道路インフラの取り組み
7.2.8
ドイツ:スマート道路および自動運転インフラに関する取り組み
7.3
持続可能性に関する取り組みに対する規制政策の影響
8
顧客環境と購買行動
多様な市場において、収益性の高い購買決定を形作るステークホルダーの影響力と基準を明らかにします。
143
8.1
意思決定プロセス
8.2
購買プロセスに関与する主要なステークホルダーとその評価基準
8.2.1
購買プロセスにおける主要なステークホルダー
8.2.2
購買基準
8.3
導入障壁と内部的な課題
8.3.1
市場の収益性
8.3.2
収益の可能性
8.3.3
コストの動向
8.3.4
用途別利益率の機会
9
HDマップ市場(自動化レベル別)
2033年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表10件
148
9.1
はじめに
9.2
半自動運転車
9.2.1
レベル2/2+
9.2.1.1
セグメントの成長を促進するため、安全性、利便性、およびADAS規制への準拠に重点を置いています。
9.2.2
レベル3
9.2.2.1
セグメントの成長を促進するため、正確な位置特定と渋滞時の安全運転が強く重視されています。
9.3
自動運転車
9.3.1
レベル 4
9.3.1.1
複雑な運転状況に対処し、事前に訓練された、あるいはあらかじめ定義された条件下で運転を行う能力により、セグメントの成長を促進します。
9.3.2
レベル 5
9.3.2.1
完全無人運転の実現に焦点を当て、セグメントの成長に貢献します。
9.4
主な洞察
10
サービス種別による HD マップ市場
2033 年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表 6 つ
155
10.1
はじめに
10.2
マッピングおよび位置特定(ローカリゼーション)
10.2.1
AI、機械学習、センサー技術の急速な進歩がセグメントの成長を加速させる見込みです。
10.3
更新およびメンテナンス
10.3.1
自動運転における精度の維持や変化する環境への適応がますます重視され、市場を牽引しています。
10.4
広告
10.5
主な洞察
11
ソリューションタイプ別 HD マップ市場
2033 年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表 6 つ
161
11.1
はじめに
11.2
組み込み型
11.2.1
リアルタイムかつ高精度な位置特定およびナビゲーションを提供し、セグメントの成長を促進します。
11.3
クラウド型
11.3.1
センサーやカメラからの膨大なデータを処理し、継続的な更新を行う能力により、需要を促進します。
11.4
主要な洞察
12
用途別HDマップ市場
2033年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表6つ
166
12.1
はじめに
12.2
パーソナルモビリティ
12.2.1
ADAS搭載乗用車への需要拡大が、セグメントの成長を加速させる見込みです。
12.3
商用モビリティ
12.3.1
Eコマースの人気の高まりと、効率的な配送・輸送への需要が、セグメントの成長を後押しします。
12.4
主な調査結果
13
車種別高精度地図(HDマップ)市場
2033年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表7つ
171
13.1
はじめに
13.2
乗用車
13.2.1
中~高級車へのADASおよび半自動運転機能の統合が進み、セグメントの成長を促進しています。
13.3
商用車
13.3.1
市場の成長を牽引するため、ルート最適化、予知保全、およびリアルタイム交通状況モニタリングの支援に重点が置かれています
13.4
主な洞察
…
【本レポートのお問い合わせ先】
www.marketreport.jp/contact
レポートコード:AT 7391
- テストステロンデカンテートの世界市場
- 世界の建築用ポリウレタン接着剤市場
- 世界の接岸誘導センサー市場(2026年~2036年):技術別、測定出力別、バース種類別、設置形態別、購入者別、地域別
- 世界の過塩素酸テトラエチルアンモニウム市場
- 世界の先進創傷治療市場(2024 – 2031):製品別、創傷別、エンドユーザー別、地域別分析レポート
- 生分解性気泡フィルム包装材料のグローバル市場(2026-2036):気泡包装フィルム・エアピロー、保護用郵送袋、緩衝フィルム、薄型緩衝フィルム、その他
- アプレピタントカプセルの世界市場
- ハイブリッドアクティブパワーフィルター市場:グローバル予測2025年-2031年
- 凍結乾燥注射剤の世界市場規模は2033年までにCAGR 6.3%で拡大する見通し
- 接着剤
- 深溝玉軸受の世界及び日本市場2026年:種類別(単列軸受、複列軸受)
- 世界の呼吸回路市場規模/シェア/動向分析レポート:製品種類別、用途別、 エンドユーザー別、地域別(~2033年)