世界の自動車用ECU市場(2026 – 2033):車種別(乗用車、小型商用車、大型商用車)
市場概要
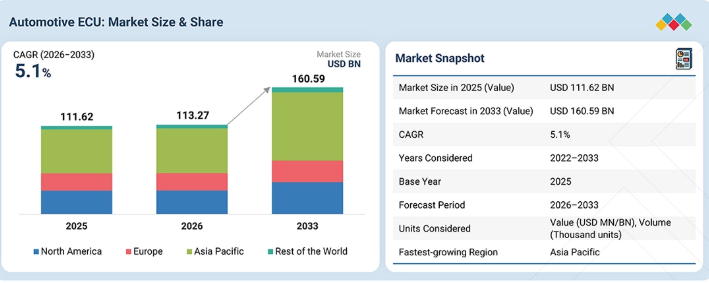
自動車用ECU市場は、2026年の1,132.7億米ドルから、2033年までに1,605.9億米ドルに達すると予測されており、2026年から2033年までの年間平均成長率(CAGR)は5.1%となる見込みです。複数の安全機能がますます高性能なコントローラーに統合されるにつれ、ADASはECUの価値の主要な源泉となりつつあります。知覚、センサーフュージョン、意思決定、車両運動制御の組み合わせが拡大するにつれ、高い処理能力、決定論的な応答、機能安全、および低遅延通信を備えたECUが求められています。これにより、ECUの価値は、個々の機能に特化したコントローラーから、高性能で安全認証を取得したコンピューティングプラットフォームへと移行しつつあり、同時にソフトウェアの柔軟性と拡張性の重要性が高まっています。ゾーン型および集中型アーキテクチャは、ADASやその他の車両機能の集約をさらに後押ししており、コントローラーには、ソフトウェアの集約、OTAアップデート、機能安全、サイバーセキュリティ、およびプラットフォームの再利用に対応することが求められています。その結果、MCU/SoC、ネットワーク、ハイパーバイザー、ミドルウェア、ソフトウェア開発環境を網羅した統合プラットフォームを提供できるサプライヤーが、調達決定においてますます優遇されるようになっています。
主なポイント
2026年には、アジア太平洋地域が市場の49.9%を占めると予測されています。
乗用車が市場を牽引し、2026年には82.2%を占めると予想されています。
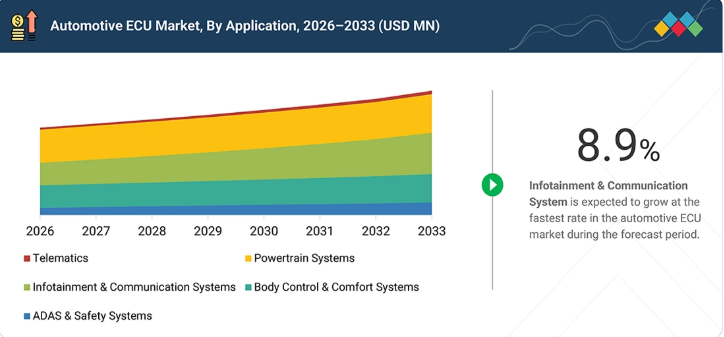
インフォテインメントおよび通信システムは、予測期間中に8.9%という最も高い年平均成長率(CAGR)を記録すると予想されています。
64ビットECUは、予測期間中に最も高い成長率を示すと見込まれています。
Robert Bosch GmbH(ドイツ)、株式会社デンソー(日本)、ZF Friedrichshafen AG(ドイツ)は、ECUの搭載台数の増加や集中型E/Eアーキテクチャへの移行に対応するため、高度なECU、ドメインコントローラー、ソフトウェアプラットフォーム、および統合型車載電子ソリューションを開発している主要企業です。
リア・コーポレーション(米国)やアステモ株式会社(日本)などは、スタートアップ企業や中小企業の中でも、専門的なニッチ分野で確固たる地位を築き、新興市場のリーダーとしての可能性を際立たせています。
次世代ECUプラットフォームは、予測可能な応答時間に向けてますます最適化が進んでおり、ハードウェアアクセラレーション、低遅延相互接続、ロックステップ処理、および決定論的通信が、設計上の重要な優先事項となっています。これは、センサーデータや車両状態データを厳密に制御されたレイテンシの範囲内で処理しなければならない、統合型ADASや車両運動制御アプリケーションにおいて特に重要です。また、ゾーン型および集中型システムの帯域幅要件に後押しされ、自動車用イーサネットもコアアーキテクチャへと移行しつつあります。5 Gbit/sイーサネット、10BASE-T1S、CAN-XL、PCIe、およびタイムセンシティブ・ネットワーキングが、新興のMCUやECUに直接統合されつつあります。同時に、組み込みAIアクセラレーションは、センサー処理、レーダー処理、異常検知、予測制御の分野に拡大しており、すべてのデータストリームを中央プロセッサやクラウドに送信するのではなく、時間依存性の高い推論をローカルで実行できるようになっています。
顧客の顧客に影響を与えるトレンドと変革
自動車用ECU市場は、高度に分散化された機能特化型のECUから、少数の高性能コントローラーが複数の車両機能を管理する統合されたドメインおよびゾーンアーキテクチャへと移行しつつあります。Robert Bosch GmbH(ドイツ)、DENSO Corporation(日本)、Aumovio SE(ドイツ)、Aptiv(アイルランド)、ZF Friedrichshafen AG(ドイツ)といった主要企業は、このアーキテクチャの転換を支援するため、ドメインコントローラ、ゾーンコントローラ、高性能コンピューティングプラットフォーム、AUTOSARベースのソフトウェア、および統合型ECUソリューションに投資を行っています。ECUの統合は、パワートレイン、シャシー、ボディ、ADAS、および車両ゲートウェイ機能において特に顕著であり、これらの分野では、複数の独立したコントローラーが、より高性能なプラットフォームに統合されつつあります。また、OEM各社は、ハードウェアの複雑さを軽減し、機能の迅速な展開を可能にするため、ソフトウェア更新可能なECU、集中型車両コンピュータ、およびOTAソフトウェアアーキテクチャの利用を拡大しています。ECUアーキテクチャがドメイン制御およびゾーン制御へと移行するにつれ、市場では、高性能プロセッサ、組み込みソフトウェア、ミドルウェア、サイバーセキュリティ、機能安全、およびECU統合による付加価値の向上が見込まれており、半導体サプライヤー、ティア1のECUメーカー、ソフトウェアプロバイダー、およびテスト企業にわたり、新たなビジネスチャンスが創出されるでしょう。
主要企業・市場シェア
市場エコシステム
自動車用ECU市場のエコシステムには、自動車用ECUメーカー、原材料・電子部品サプライヤー、OEM、半導体メーカー、ECUソフトウェア・ミドルウェアプロバイダー、およびECUのテスト・検証企業が含まれます。主要な自動車用ECUプロバイダーには、Robert Bosch GmbH(ドイツ)、株式会社デンソー(日本)、ZF Friedrichshafen AG(ドイツ)、Aptiv(アイルランド)、Aumovio SE(ドイツ)などが挙げられます。これらの企業は、ドメインおよびゾーンコントローラー、集中型コンピューティングプラットフォーム、ソフトウェア定義車両(SDV)ソリューション、サイバーセキュリティ機能の開発に注力するとともに、半導体サプライヤー、ソフトウェアプロバイダー、OEMとの戦略的パートナーシップを拡大し、世界の自動車用ECU市場における地位の強化を図っています。
地域
予測期間中、アジア太平洋地域が自動車用ECU市場で最も急速な成長を遂げる見込み
アジア太平洋地域は、自動車用ECU市場において最も急速な成長率を示すと予想されています。中国では、車両において、より高度なエンジン管理、トランスミッション制御、ADAS、およびコネクテッド・インフォテインメント・システムの採用が進んでいます。日本では、低燃費エンジン、ハイブリッド化された内燃機関(ICE)パワートレイン、および先進的な安全機能に向けた電子制御システムの活用が強化されています。韓国の自動車メーカーは、より高度な運転支援機能、コネクティビティ、および電子ボディ制御機能をICEモデルに統合しています。インドでは、電子制御エンジン、オートマチックトランスミッション、安全システム、およびコネクティッド機能の採用拡大に伴い、車両におけるECUの搭載量が増加しています。
自動車用ECU市場:企業評価マトリックス
自動車用ECU市場のマトリックスにおいて、Robert Bosch GmbH(スター)は、パワートレイン、ボディ制御、ADAS、および車両コンピューティングアプリケーションに及ぶ幅広いECUポートフォリオを武器に首位を走っています。同社は、集中型およびゾーン型のE/Eアーキテクチャ、ソフトウェア定義車両、および高性能コンピューティングプラットフォームへの投資を通じて、市場での地位を強化し続けています。三菱電機株式会社(新興リーダー)は、エンジン制御、トランスミッション制御、電動パワーステアリング、および先進車両エレクトロニクス向けのECU技術力を武器に、勢いを増しています。同社は、次世代車両用コントローラーのポートフォリオを拡大し、グローバルなOEM各社とのパートナーシップを強化することで、リーダーのクアドラントへと進出する高い成長の可能性を秘めています。
主要市場プレイヤー
Robert Bosch GmbH (Germany)
Denso Corporation (Japan)
ZF Friedrichshafen AG (Germany)
Aptiv (Ireland)
Aumovio SE (Germany)
Mitsubishi Electric Corporation (Japan)
Hyundai Mobis (South Korea)
HELLA GmbH & Co. KGaA (Germany)
Mobileye (Israel)
Magna International Inc. (Canada)
Valeo (France)
Panasonic Holdings Corporation (Japan)
【目次】
1
はじめに
31
2
エグゼクティブ・サマリー
40
3
プレミアム・インサイト
47
4
市場概要
電動化とAIが、自動車用ECUのアーキテクチャおよび収益モデルに変革的な変化をもたらしています。
52
4.1
はじめに
4.2
市場の動向
4.2.1
推進要因
4.2.1.1
電動化により、パワートレイン、バッテリー、およびエネルギー管理システム向けの安全上重要なパワーエレクトロニクス制御に対する需要が生まれています。
4.2.1.2
車両の安全性、排出ガス、およびサイバーセキュリティに関する規制要件。
4.2.2
制約要因
4.2.2.1
半導体への依存度と、自動車用部品の長い認定サイクル
4.2.2.2
集中型およびゾーン型E/Eアーキテクチャへの移行により、1台あたりのECU数が減少しています。
4.2.3
機会
4.2.3.1
48V電気アーキテクチャによる、インテリジェントな電力分配および次世代ECUへの需要の創出
4.2.3.2
AI対応の集中型車載コンピュータによる、従来のECUハードウェアを超えた新たなプレミアム収益源の開拓
4.2.3.3
ソフトウェアによるアップグレードが可能なECU:OTAアップデートを通じたライフサイクル収益の実現
4.2.4
課題
4.2.4.1
ますます異種混在化する自動車用コンピューティング・エコシステムにおけるソフトウェア統合の管理
4.2.4.2
OEM および半導体企業による垂直統合の進展
4.2.4.3
従来のボディおよびパワートレイン用 ECU のコモディティ化
4.2.5
市場動向の影響分析
4.3
未充足ニーズとホワイトスペース
4.3.1
自動車用ECU市場における未充足ニーズ
4.3.2
ホワイトスペースのビジネスチャンス
4.4
相互に関連する市場とセクター横断的なビジネスチャンス
4.4.1
相互に関連する市場
4.4.2
セクター横断的な機会 4.4
4.5
ティア1/2/3企業による戦略的動き 4.5.1
自動車用ECUのアーキテクチャとバリュープールを再構築する戦略的転換 5
業界の動向
世界市場と価格戦略を再構築する、自動車用エレクトロニクスの新たなトレンドを明らかにします。
72
72
5.1
マクロ経済の見通し
5.1.1
はじめに
5.1.2
GDPの動向と予測
5.1.3
世界のソフトウェア定義車両(SDV)およびゾーンアーキテクチャ市場の動向
5.1.4
世界の自動車用電子機器および半導体市場の動向
5.2
価格分析
5.2.1
用途別ECU平均販売価格(2025年)
5.2.2
地域別ECU平均販売価格(2023年~2025年)
5.3
エコシステム分析
5.3.1
OEM
5.3.2
自動車用ECUメーカー
5.3.3
原材料および電子部品サプライヤー
5.3.4
半導体メーカー
5.3.5
ECUソフトウェアおよびミドルウェアプロバイダー
5.3.6
ECUテストおよび検証プロバイダー
5.4
サプライチェーン分析
5.5
ケーススタディ分析
5.5.1
APTIV – フォード・マスタング・マッハ-E:集中型ADAS ECUアーキテクチャ
5.5.2
ルノー・グループ – ソフトウェア定義車両(SDV):集中型ECUアーキテクチャ
5.5.3
NXP – CORERIDE Z248:統合型48VゾーンECU
5.5.4
APTIVおよびボルボのソフトウェア定義インフォテインメントECU
5.6
投資および資金調達のシナリオ
5.7
サプライヤー分析
5.7.1
ロバート・ボッシュGmbH
5.7.2
デンソー株式会社
5.7.3
APTIV
5.7.4
AUMOVIO SE
5.7.5
ASTEMO, LTD.
5.7.6
ZF FRIEDRICHSHAFEN AG
5.7.7
MARELLI HOLDINGS CO., LTD.
5.7.8
VALEO
5.7.9
HELLA GMBH & CO. KGAA
5.7.10
リア・コーポレーション
5.7.11
オートリブ
5.7.12
三菱電機株式会社
5.7.13
ボーグワーナー社
5.7.14
パナソニック・ホールディングス株式会社
5.7.15
ヒュンダイ・モビス
5.7.16
モービルアイ
5.7.17
マグナ・インターナショナル
5.7.18
日本電産株式会社
5.8
貿易分析
5.8.1
輸入シナリオ(HSコード 853710)
5.8.2
輸出シナリオ(HSコード 853710)
5.9
2026年~2027年の主要な会議・イベント
5.10
顧客のビジネスに影響を与えるトレンド・ディスラプション
5.11
欧州・インド間の貿易協定の影響分析
5.11.1
EUの関税
5.11.2
インドへの輸入
5.11.3
インドからの輸出
5.12
イラン・米国間の戦争が自動車用ECU市場に与える影響
エネルギーおよび物流コストの上昇がECUに圧力をかける
半導体および電子部品の供給混乱によるリスク
5.12.3
自動車生産の混乱により、短期的なECU需要が減少する見込みです。
5.12.4
サプライヤーの多角化により、ECUサプライチェーンの回復力を強化します。
5.13
新たなビジネスモデルとエコシステムの変容
5.13.1
ソフトウェアの収益化とオンデマンド機能モデル
5.13.2
プラットフォームベースの開発と標準化されたアーキテクチャ
5.13.3
半導体・ソフトウェア・OEM間のパートナーシップの進化
6
OEMの洞察と戦略的分析
ゾーン型アーキテクチャおよびソフトウェア定義車両への移行を推進する OEM の戦略をご覧ください。
111
6.1
OEM の電子・電気アーキテクチャの進化
6.1.1
分散型アーキテクチャからドメイン型、そしてゾーン型アーキテクチャへの移行
6.1.1.1
分散型、ドメイン型、ゾーン型アーキテクチャの比較分析
6.1.2
集中型車両コンピューティングのロードマップ
6.1.2.1
主要プレーヤー別、自動車用SoC製品の比較分析
6.1.2.2
主要OEM別 E/Eアーキテクチャのタイムライン
6.1.3
ECU数および車両配線への影響
6.1.3.1
各種E/EアーキテクチャにおけるECU数および配線
6.1.3.2
各種車両アーキテクチャにおけるワイヤーハーネスの指標
6.2
主要OEM各社のECU統合戦略
6.2.1
OEM別ECU台数削減目標
6.2.1.1
主要OEM別 ECU 削減目標および集中型コンピューティングのロードマップ 6.2.1.16.2.1.1 トヨタ自動車株式会社 6.2.1.2 現代自動車グループ 6.2.1.3 ステランティス 6.2.1.4 6.3.1.1 トヨタ自動車株式会社 6.3.1.2 現代自動車グループ 6.3.1.3 ステランティス 6.3.1.4 6.3.1.1 トヨタ自動車株式会社 6.3.1.2 現代自動車グループ 6.3.1.3 ステランティス 6.3.1.4 6.3.1.1 トヨタ自動車株式会社 6.3.1.2 現代自動車グループ 6.3.1.3 ステランティス 6.3.1.4 6.3.1.1 トヨタ自動車株式会社 6.3.1.2 現代自動車グループ 6.3.1.3 ステランティス 6.3.1.4 6.3.1.1 トヨタ自動車株式会社 6.3.1.2 現代自動車グループ 6.3.1.3 ステランティス 6.3.1.4 6.3.1.1 トヨタ自動車株式会社 6.3.1.2 現代自動車グループ 6.3.1.3 ステランティス 6.3.1.4 6.3.1.1 トヨタ自動車株式会社 6.3.1.2 現代自動車グループ 6.3.1.3 ステランティス 6.3.1.4 6.3.1.1 トヨタ自動車株式会社 6.3.1.2 現代自動車グループ 6.3.1.3 ステランティス 6.3.1.4 6.3.1.1 トヨタ自動車株式会社 6.3.1.2 現代自動車グループ 6.3.1.3 ステランティス 6.3.1.4 6.3.1.1 トヨタ自動車株式会社 6.3.1.2 現代自動車グループ 6.3.1.3 ステランティス 6.3.1.4
6.3.1.1
トヨタ自動車株式会社
6.3.1.2
現代自動車グループ
6.3.1.3
ステランティス
6.3.1.4
フォルクスワーゲングループ
6.3.1.5
BMWグループ
6.3.1.6
ボルボ・カーズ
6.3.1.7
テスラ
6.3.1.8
フォード・モーター・カンパニー
6.3.1.9
ゼネラル・モーターズ
6.3.1.10
ホンダ
6.3.1.11
日産
6.3.1.12
吉利グループ
6.3.1.13
SAICモーター
6.3.1.14
BYD社
6.3.1.15
主要OEM別SDV戦略ベンチマーク
6.3.2
OTAアップデート展開戦略
6.3.3
主要OEM別SDVソフトウェアプラットフォームへの投資
6.3.4
オンデマンド機能およびサブスクリプションによるECUライフサイクル収益化の拡大
6.4
半導体企業とのOEMパートナーシップ分析
6.4.1
チップの直接調達戦略
6.4.2
垂直統合の動向
…
【本レポートのお問い合わせ先】
www.marketreport.jp/contact
レポートコード:AT 6120
- フタル酸不含バイオ可塑剤のグローバル市場(2026-2036):クエン酸塩、エポキシ化大豆油、アジペート
- 世界の伴侶動物用診断市場規模・予測:技術別(臨床生化学、免疫診断)、動物種類別(犬、猫)、用途別(臨床病理学、細菌学)、エンドユーザー別(診断検査室、動物病院・診療所)、地域別予測(2025年~2035年)
- 世界のプロテイナーゼK市場規模/シェア/動向分析レポート(2024年~2031年):RNA&DNA精製、in situハイブリダイゼーション、ミトコンドリア単離、酵素除去
- シュウ酸モノメチルエステル塩化物(CAS 5781-53-3)の世界市場2020年~2025年、予測(~2030年)
- 非医療在宅ケアのグローバル市場(~2033):サービス種類別(パーソナルケア支援、家事支援)、年齢層別(小児、高齢者)、サービス提供者別、提供形態別、地域別
- 子宮内膜アブレーション装置市場:グローバル予測2025年-2031年
- 世界の呼吸回路市場規模/シェア/動向分析レポート:製品種類別、用途別、 エンドユーザー別、地域別(~2033年)
- 農林水産
- 自動車用ロボットの世界市場規模調査、タイプ別(多関節、直交、スカラ、円筒)、コンポーネント別(コントローラ、ロボットアーム、エンドエフェクタ、センサ、ドライブ)、用途別(溶接、塗装、切断、マテリアルハンドリング)、地域別予測:2022-2032年
- フォトカプラの世界市場2025:メーカー別、地域別、タイプ・用途別
- • 日本
- 吊り足場のグローバル市場(2026-2036):シングルポイント式、調整可能式、固定式、複合式、多段式、その他