世界の血漿分画市場(2026 – 2031):製品別、治療別、地域別
市場概要
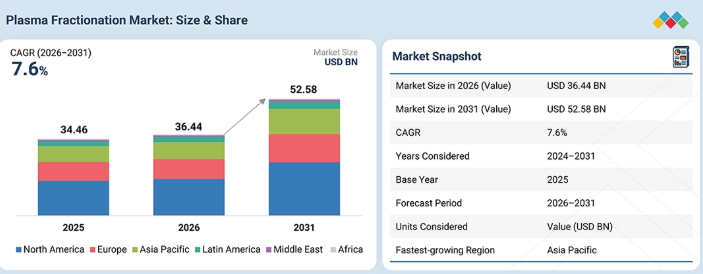
世界の血漿分画市場は、予測期間中に年平均成長率(CAGR)7.6%で拡大し、2026年の364億4,000万米ドルから2031年には525億8,000万米ドルに達すると見込まれています。2025年の市場規模は344億6,000万米ドルでした。市場の成長は、免疫学および神経学分野における免疫グロブリンの需要増加、血漿採取能力の戦略的拡大、ならびに血漿由来療法の利用拡大によって牽引されています。治療用途全般における免疫グロブリン、凝固因子濃縮製剤、アルブミン、プロテアーゼ阻害剤、およびその他の血漿由来製品の使用拡大が、血漿分画および下流工程の製造に対する需要を加速させています。さらに、血漿の利用率、タンパク質回収率、製品の純度、および製造効率の向上への注目が高まっていることから、市場全体において、高度な分画、クロマトグラフィー、ろ過、および自動処理技術への需要が拡大しています。
主なポイント
市場概要:
基準年(2025年)の市場規模:344.6億米ドル
現在の市場規模(2026年):364.4億米ドル
予測市場規模(2031年):525.8億米ドル
CAGR(2026年~2031年):7.6%
セグメント別リーダーシップ:
地域別リーダー:2025年、北米は血漿分画市場において45.5%という最大のシェアを占めました。
製品別リーダー:2025年、免疫グロブリンは血漿分画市場において51.1%という最大のシェアを占めました。
治療領域別リーダー:2025年、神経学は血漿分画市場において最大のシェアを占めました。
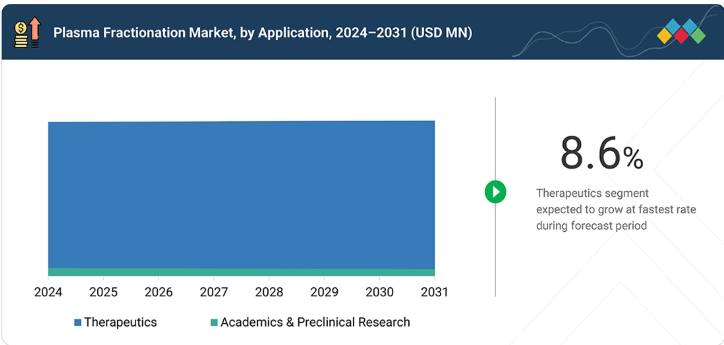
用途別リーダー:2025年、治療薬は血漿分画市場の95.0%を占めました。
市場見通しと競争環境:
CSL、Grifols, S.A.、武田薬品工業株式会社、Octapharma AG、およびKedrion S.p.A.は、その高い市場シェアと製品ラインナップから、血漿分画市場における主要プレイヤーとして挙げられています。
SK Plasma、四川遠大樹陽製薬有限公司、鎌田製薬などの企業は、専門的なニッチ分野で確固たる地位を築くことで、スタートアップや中小企業の中でも際立った存在となっており、新興の市場リーダーとしての潜在力を示しています。
血漿分画市場は、血漿由来治療薬への需要の高まり、免疫学および神経学分野における免疫グロブリンの使用増加、血漿収集能力の拡大、ならびに分画および製造インフラへの投資により、拡大しています。また、血漿の収集、分画、精製、および自動処理における技術の進歩により、血漿の利用率、タンパク質回収率、および製造効率も向上しています。
顧客の顧客に影響を与えるトレンドと変革
血漿分画市場は、従来のワークフローから、収率、純度、安全性、およびプロセスの再現性を向上させる、先進的で自動化された高スループットプラットフォームへと移行しつつあります。クロマトグラフィー、最適化された低温エタノール分画、深層ろ過、遠心分離、および先進的な下流精製技術の採用が進んでおり、これにより、複雑な血漿プールから免疫グロブリン、アルブミン、凝固因子、プロテアーゼ阻害剤、その他の血漿タンパク質を効率的に回収することが可能になっています。自動化、連続処理、シングルユース技術、および高度なプロセスモニタリングに支えられた、拡張性が高く資源効率に優れたワークフローへの需要の高まりが、市場の成長を加速させています。さらに、タンパク質回収率の向上、血漿利用率の改善、プロセス変動の低減、および分画と下流製造のさらなる統合が、この市場の進展を牽引しています。
主要企業・市場シェア
市場のエコシステム
血漿分画市場のエコシステムは、血漿収集機関、血漿分画業者および血漿由来製品メーカー、医療提供者およびエンドユーザー、ならびに規制・標準化機関で構成されています。血漿収集機関は、血漿分離法による原血漿の提供、ドナーのスクリーニング、感染症検査、保管、およびトレーサビリティを通じて、市場を支えています。CSL、武田薬品工業、グリフォルス、オクタファーマ、ケドリオンなどの血漿分画業者および製品メーカーは、免疫グロブリン、アルブミン、凝固因子濃縮製剤、プロテアーゼ阻害剤、その他の血漿由来製品に対する分画、精製、製造能力を提供しています。米国FDA、EMA、MHRA、CDSCO、PMDA、NMPAなどの規制当局は、血漿収集、製品の安全性と品質、トレーサビリティ、および製造コンプライアンスに関する要件を定めています。病院や専門クリニック、在宅医療施設や点滴センター、学術機関、臨床研究機関などのエンドユーザーは、免疫学、神経学、血液学、集中治療、呼吸器学、血液腫瘍学、リウマチ学の各分野において、血漿由来製品を利用しています。
地域
アジア太平洋地域が「バッテリー・アズ・ア・サービス(BaaS)」ビジネスモデルの最大市場となる見込み
アジア太平洋地域は、乗用車、二輪車、三輪車、商用車隊にわたる電気自動車(EV)の急速な普及に支えられ、「バッテリー・アズ・ア・サービス(BaaS)」市場を主導すると予測されています。車両の利用率の高さ、EVの初期費用に対する敏感さ、そして柔軟なバッテリー所有モデルへの需要の高まりが、インド、インドネシア、中国などの市場におけるBaaSの普及を後押ししています。また、同地域は、EVファイナンスのエコシステムの拡大や、自動車メーカー、バッテリー企業、金融サービスプロバイダーによる参入の増加からも恩恵を受けています。デジタルバッテリーモニタリングや使用量に応じた課金プラットフォームの導入拡大により、BaaSモデルの拡張性がさらに向上しています。
血漿分画市場:企業評価マトリックス
血漿分画市場の企業評価マトリックスにおいて、CSL(オーストラリア)は、血漿採取、分画、および血漿由来製品の製造の各分野で強力な存在感を示していることから、「スタープレイヤー」として位置づけられています。CSL Behringおよび同社の統合された血漿収集ネットワークを通じて、同社は免疫学、神経学、血液学、および集中治療の用途向けに、幅広い免疫グロブリン、アルブミン、凝固因子濃縮製剤、その他の血漿由来治療薬を提供しています。そのグローバルな展開、広範な血漿収集インフラ、大規模な分画能力、そして製造効率と自動化への注力が、同社の市場での地位を強固なものにしています。また、同社は需要の増加に対応し、地域ごとの供給能力を強化するため、米国への投資を含め、血漿由来治療薬の製造能力を拡大しています。GCバイオファーマ・コーポレート(韓国)は、血漿由来製品のポートフォリオ、確立された分画能力、およびアジア市場全体での存在感の高まりに支えられ、新興のリーダーとして台頭しています。同社は、血漿収集、製造インフラ、製品開発への継続的な投資を通じて、地域における血漿由来製品の供給を拡大し、世界の血漿分画市場における地位を強化しています。
主要市場プレイヤー
CSL (Australia)
Takeda Pharmaceutical Company Limited (Japan)
Grifols, S.A. (Spain)
Octapharma AG (Switzerland)
Kedrion S.p.A. (Italy)
LFB (France)
ADMA Biologics, Inc. (USA)
Sanquin (Netherlands)
Taibang Biological Group Co., Ltd. (China)
GC Biopharma Corporate (South Korea)
Hualan Bioengineering Inc. (China)
Japan Blood Products Organization (Japan)
Emergent (USA)
Shanghai RAAS Blood Products Co., Ltd. (China)
Intas Pharmaceuticals Ltd. (India)
【目次】
1
はじめに
38
2
エグゼクティブ・サマリー
42
3
プレミアム・インサイト
48
4
市場概要
需要の高まりを背景に、急成長を遂げている血漿分画市場における戦略的な事業拡大と機会を探ります。
51
4.1
はじめに
4.2
市場の動向
4.2.1
推進要因
4.2.1.1
免疫学および神経学分野における免疫グロブリンへの需要の高まり
4.2.1.2
市場プレイヤーによる血漿採取能力の戦略的拡大
4.2.1.2.1
血漿収集量別
4.2.1.3
呼吸器疾患およびα-1アンチトリプシン欠乏症の有病率の増加
4.2.1.4
救命救急医療におけるアルブミンの利用増加
4.2.2
制約要因
4.2.2.1
血漿由来製品の治療費の高騰および償還上の制約
4.2.2.2
組換え代替品による市場の混乱
4.2.3
機会
4.2.3.1
血漿分画における地域の自給率を高めるための政府の戦略 4.2.4
4.2.4
課題
4.2.4.1
血漿由来製品の安全性と品質を維持するための厳格な政府規制 4.3
4.3
未充足のニーズと未開拓分野(ホワイトスペース)
4.4
相互に連携した市場とセクター横断的な機会
4.5
ティア1/2/3の主要企業による戦略的動き
5
業界の動向
競争力やマクロ経済の変化を乗り切り、新興のバイオ医薬品トレンドを最大限に活用します。
62
5.1
ポーターの5つの力分析
5.1.1
競争の激しさ
5.1.2
供給者の交渉力
5.1.3
購入者の交渉力
5.1.4
代替品の脅威
5.1.5
新規参入の脅威
5.2
マクロ経済の見通し
5.2.1
はじめに
5.2.2
GDPの動向と予測
5.2.3
世界のヘルスケア産業の動向
5.2.4
世界のバイオ医薬品産業の動向
5.3
バリューチェーン分析
5.4
エコシステム分析
5.4.1
エコシステムにおける各プレーヤーの役割
5.5
価格分析
5.5.1
製品別平均販売価格の推移(2023年~2025年)
5.5.2
地域別平均販売価格の推移(2023年~2025年)
5.6
貿易分析
5.6.1
輸入シナリオ(HSコード 3002.12)
5.6.2
輸出シナリオ(HSコード 3002.12)
5.7
主要な会議・イベント(2026年~2027年)
5.8
顧客の事業に影響を与えるトレンド・変革要因
5.9
投資・資金調達のシナリオ
5.10
ケーススタディ分析
5.10.1
英国、さらに5つのPDMPに対し国内産血漿の使用を承認しました。
5.10.2
武田薬品のインドネシアにおける提携が、同国のPDMPエコシステムを強化しています。
5.10.3
高度なウイルス不活化技術により、血漿由来製品の製造が改善されています。
5.11
2025年の米国関税が血漿分画市場に与える影響について 5.11.1
5.11.1
はじめに 5.11.2
主な関税率 5.11.3
価格への影響分析 5.11.4
国・地域への影響 5.11.4.1
米国 5.11.4.2
5.11.4.2
欧州
5.11.4.3
アジア太平洋地域
5.11.5
最終用途産業への影響
5.11.5.1
病院および専門クリニック
5.11.5.2
在宅医療施設および点滴センター
5.11.5.3
その他のエンドユーザー
6
技術の進歩、AIによる影響、特許、イノベーション、および将来の応用
AIを活用した血漿分画のイノベーションは、効率性、特許の増加、および将来の市場応用において革命的な変化をもたらしています。
85
6.1
技術分析
6.1.1
主要技術
6.1.1.1
コーンの低温エタノールプラズマ分画法
6.1.1.2
クロマトグラフィーによるプラズマ分画法
6.1.1.3
遠心分離によるプラズマ分離法
6.1.1.4
深層ろ過によるプラズマ分離法
6.1.2
補完的な技術
6.1.2.1
皮下注入を容易にするシステム
6.1.2.2
液状で安定した高濃度(20%)製剤
6.1.2.3
シングルユースバイオプロセシングおよび連続クロマトグラフィー
6.1.3
関連技術
6.1.3.1
AIを活用した分析およびスマート分画による収率の最適化
6.1.3.2
次世代の自動血漿分離およびスマートドナーセンターシステム
6.2
技術ロードマップ
6.3
特許分析
6.3.1
方法論
6.3.2
出願特許数(文書種別別)
6.3.3
主要特許一覧
6.4
将来の応用分野
6.5
AI/ジェネレーティブAIが血漿分画市場に与える影響
6.5.1
主なユースケースと市場の可能性
6.5.2
AIを活用した血漿分画ワークフローにおけるベストプラクティス
6.5.3
血漿分画市場におけるAI導入の事例研究
6.5.4
相互に関連する隣接エコシステムと市場プレイヤーへの影響
6.5.5
AI統合型血漿分画技術の導入に対する顧客の準備状況
7
持続可能性と規制環境
地域ごとの規制やエコ認証の影響に関する洞察を通じて、グローバルな持続可能性への取り組みを推進します。
96
7.1
地域ごとの規制とコンプライアンス
7.1.1
規制機関、政府機関、およびその他の組織
7.1.2
業界基準
7.1.2.1
北米
7.1.2.2
欧州
7.1.2.3
アジア太平洋
7.1.2.4
その他の地域
7.2
サステナビリティの取り組み
7.3
規制政策がサステナビリティの取り組みに与える影響
7.4
認証、表示、および環境基準
8
顧客環境と購買行動
顧客インサイトの解明:多様な業界における複雑な購買プロセスや未充足ニーズを把握します。
105
8.1
意思決定プロセス
8.2
購入者のステークホルダーおよび購入評価基準
8.2.1
購買プロセスにおける主要なステークホルダー
8.2.2
エンドユーザー別の主要な購入基準
8.3
導入障壁と内部的な課題
8.4
様々なエンドユーザー業界における未充足ニーズ
9
製品別血漿分画市場
2031年までの市場規模および成長率予測分析(単位:百万米ドルおよびトン) | データ表119件
110
9.1
はじめに
9.2
免疫グロブリン
9.2.1
IVIG
9.2.1.1
臨床適応症の拡大、免疫疾患の診断件数の増加、およびIVIG製剤の進歩が市場成長を牽引する見込みです。
9.2.2
SCIG
9.2.2.1
在宅治療への選好の高まり、神経学的適応症の拡大、および患者に優しい投与法が、SCIGの需要を牽引します。
9.2.3
その他の免疫グロブリン類
9.3
凝固因子濃縮製剤
9.3.1
第VIII因子
9.3.1.1
血友病の診断技術の向上と、血漿由来製品の安定した供給が、第VIII因子の需要を押し上げる見込みです。
9.3.2
第IX因子
9.3.2.1
血友病Bの診断と、第IX因子の利用を支える補充療法への継続的な需要
9.3.3
フォン・ヴィレブランド因子
9.3.3.1
小児予防療法の拡大と、出血性疾患の専門医療へのアクセス向上による市場成長の促進
9.3.4
プロトロンビン複合体濃縮製剤(PCC)
9.3.4.1
迅速な抗凝固作用の逆転と、市場成長を後押しする救急医療ニーズの高まり 9.3.5
フィブリノゲン濃縮製剤 9.3.5.1
標的を絞った凝固補充療法への需要の高まりが、世界市場の成長を牽引する 9.3.6
第XIII因子 9.3.6.1
予防的補充療法への需要の高まりが、市場成長を後押しする 9.3.7
その他の凝固因子 9.3.7.1
第XIII因子
9.3.6.1
予防的補充療法への需要の高まりが市場成長を支えます。
9.3.7
その他の凝固因子濃縮製剤
9.4
アルブミン
9.4.1
集中治療および肝疾患治療に対する需要の高まりが、市場の成長を後押しします。
9.5
プロテアーゼ阻害剤
9.5.1
AATDの診断件数の増加と、長期補充療法への需要の高まりが市場を牽引する見込みです。
9.6
その他の血漿製剤
10
用途別血漿分画市場
2031年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表15件
165
10.1
はじめに
10.2
治療
10.2.1
血漿由来療法に対する強い臨床需要が、血漿分画市場の主要用途としての治療分野を支えています。
10.3
学術・前臨床研究
10.3.1
需要を支えるため、研究およびバイオプロセシングにおけるヒト血漿分画の使用が拡大しています
…
【本レポートのお問い合わせ先】
www.marketreport.jp/contact
レポートコード:BT 3042
- リードスイッチリレーの世界及び日本市場2026年:種類別(シングル・イン・ライン(SIL)、デュアル・イン・ライン(DIP)、SMD)
- 世界のイソプロピルイソステアレート市場
- 【English】
- 床暖房パイプ洗浄機の世界及び日本市場2026年:種類別(ロッド式床暖房清掃機、卓上型床暖房清掃機)
- 北アメリカの画像診断の市場規模は2031年までにCAGR 5.2%で拡大する見通し
- 住宅用ゲート開閉装置&システムの世界及び日本市場2026年:種類別(リモコン式ゲート開閉装置、インテリジェント制御式ゲート開閉装置、誘導制御式ゲート開閉装置)
- アルファオレフィンの世界市場規模調査、タイプ別(1-ブテン、1-オクテン、1-ヘキセン)、用途別(ポリオレフィンコモノマー、界面活性剤・中間体、潤滑油、ファインケミカル、油田化学品)、地域別予測 2022-2032
- 医療用CMOSイメージセンサー市場:グローバル予測2025年-2031年
- マスク圧力差検出器の世界及び日本市場2026年:種類別(外気式、内気式)
- 世界のポスト量子暗号(PQC)市場規模/シェア/動向分析レポート:ソリューション別、サービス別(~2030年)
- レーザー直接成形(LDS)アンテナの世界市場2026年~2034年:用途別(医療、民生用電子、自動車、ネットワーク、その他)
- PA6+PEの世界市場