世界の脂質ナノ粒子市場(2026 – 2031):製品別、種類別、分子別、用途別、サービス種類別、エンドユーザー別、地域別
市場概要
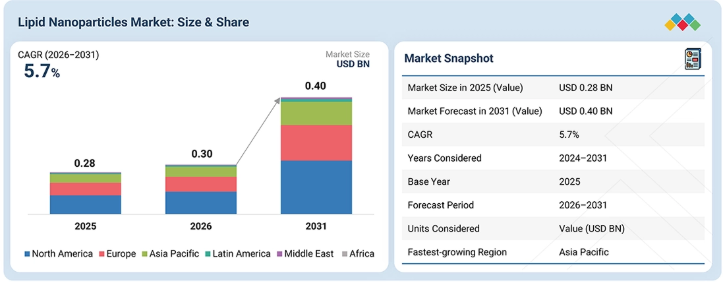
世界のLNP原材料市場は、2026年の2億9,880万米ドルから2031年までに3億9,500万米ドルへと拡大し、予測期間中の年平均成長率(CAGR)は5.7%になると見込まれています。一方、世界のLNPサービス市場は、2026年の1億6,100万米ドルから2031年までに3億920万米ドルへと拡大し、 予測期間中の年平均成長率(CAGR)は13.9%となる見込みです。LNP原料市場は、mRNAワクチンおよび治療薬のパイプラインの拡大、siRNAおよび遺伝子編集製品の開発増加、高純度のイオン化性および機能性脂質への需要の高まり、ならびにLNP製剤開発およびGMP製造のアウトソーシング拡大に牽引され、成長すると予測されています。肝外標的化技術、次世代のイオン化性脂質化学、およびスケーラブルな製造技術の進歩により、LNPベースの薬物送達システムの商業的潜在力はさらに拡大しています。
主なポイント
市場概要 — LNP原料:
現在の市場規模(2026年):2億9,880万米ドル
予測市場規模(2031年):3億9,500万米ドル
CAGR(2026年~2031年):5.7%
市場概要 — LNPサービス:
現在の市場規模(2026年):1億6,100万米ドル
予測市場規模(2031年):3億920万米ドル
CAGR(2026年~2031年):13.9%
セグメント別リーダーシップ:
地域別リーダー:2025年、北米はLNP原材料およびサービス市場において最大のシェアを占めました。
製品別リーダー:2025年、イオン化性脂質はLNP原材料市場において最大のシェア(6.20%)を占めました。
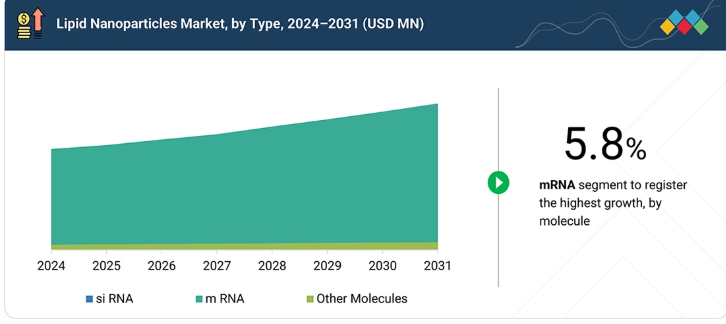
分子タイプ別リーダー:mRNAは、予測期間中に5.8%という最高のCAGRを記録すると予想されています。
エンドユーザー別リーダー:2025年、製薬・バイオテクノロジー企業がLNP原材料市場において最大のシェア(41.7%)を占めました。
市場見通しおよび競争環境:
世界のLNP原料市場における主要企業には、Avanti Polar Lipids(Croda International)、Merck KGaA、NOF株式会社、日本ファインケミカル、エボニック・インダストリーズ、ケイマン・ケミカル、IOI Oleo、ガッテフォッセなどが挙げられます。これらの企業は、新規脂質の発売、生産能力の拡大、カスタマイズされた脂質合成、GMP製造、パートナーシップ、および次世代脂質技術への投資を通じて、市場での地位を強化しています。
LNPサービス市場の主要な参入企業には、エボニック・インダストリーズ、プレシジョン・ナノシステムズ、レシファーム、コーデンファーマ、アクイタス・セラピューティクスに加え、その他の専門的なCDMOや製剤技術プロバイダーが含まれます。これらの企業は、初期開発から商業生産に至るまでのRNA治療薬を支援するため、LNP製剤、プロセス開発、分析特性評価、スケールアップ、およびGMP製造における能力を拡大しています。例えば、エボニックは、製剤開発から商業供給に至るまで、LNPおよび脂質製造の統合的なサポートを提供しています。
イノルナ、マジックRNAバイオテクノロジー、アクセリフは、製品の商業化を通じて急速に市場シェアを拡大しています。
LNP市場は、mRNAワクチンや治療薬、siRNA医薬品、遺伝子編集療法、その他の核酸ベースの製品の開発拡大に牽引され、着実に成長しています。また、高純度のイオン化性脂質、PEG化脂質、リン脂質、その他の製剤成分に対する需要の高まりや、LNP製剤開発、プロセス最適化、分析的特性評価、スケールアップ、GMP製造のアウトソーシング増加も、この成長を支えています。RNAベースのパイプラインが臨床段階や商業化段階へと進むにつれ、購入者は、原材料の品質の一貫性、スケーラブルな製造、封入効率、粒子径の制御、製剤の安定性、規制順守、そして臨床段階から商業化段階に至るまでの信頼性の高い供給をますます重視するようになっています。エボニック、アバンティ/クローダ、NOF、および専門のLNPサービスプロバイダーによる最近の投資や提携は、統合されたスケーラブルなLNP開発・製造プラットフォームへの移行を反映しています。
顧客の顧客に影響を与えるトレンドと変革
RNAベースの医薬品や先進的な遺伝子治療の急速な拡大は、LNPの原材料およびサービス市場を再構築しつつあります。2026年から2031年までの予測期間において、LNP技術は、肝臓を標的としたsiRNA療法や予防用mRNAワクチンにおける従来の役割を超え、腫瘍学、個別化がんワクチン、ゲノム編集、タンパク質置換、生体内細胞工学、およびその他の核酸治療薬への応用へと移行すると予想されます。この移行に伴い、次世代のイオン化性脂質、組織選択性製剤、生分解性脂質化学、およびスケーラブルなGMP製造プラットフォームに対する需要が高まっています。同時に、肝外送達やエンドソームからの脱出における根強い課題が、脂質設計や製剤工学における大幅なイノベーションを促進しており、より標的を絞った用途特化型のLNPプラットフォームへの移行を加速させています。
主要企業・市場シェア
市場エコシステム
LNP原料・サービス市場は、専門の脂質サプライヤー、製剤技術プロバイダー、CDMO、製薬・バイオテクノロジー企業、研究機関にまたがる相互接続されたバリューチェーンを通じて機能しています。上流セグメントには、イオン化性脂質、PEG化脂質、リン脂質、コレステロール、その他の中性脂質の製造業者に加え、製剤用機器や分析技術のサプライヤーが含まれます。中流セグメントでは、専門サービスプロバイダーやCDMOが、脂質合成、LNP製剤開発、プロセス最適化、分析特性評価、スケールアップ、技術移転、およびGMP製造を行っています。下流では、製薬会社やバイオテクノロジー企業が、これらのプラットフォームをmRNAワクチン、siRNA治療薬、遺伝子編集製品、がん治療薬、その他の核酸医薬品に統合しています。バリューチェーン全体において、製品の品質、原材料の純度、粒子径の制御、カプセル化効率、安定性、無菌性、プロセスの再現性、および規制順守は、臨床および商業化を成功させるために極めて重要です。
地域
予測期間中、アジア太平洋地域は世界のLNP原材料・サービス市場において最も高い成長率を示すと見込まれています
アジア太平洋地域のLNP原料・サービス市場は、バイオ医薬品およびワクチンの製造能力の拡大、RNA治療薬への投資の増加、臨床研究活動の活発化、ならびに中国、日本、韓国、インドなどの国々における地域的なバイオテクノロジー・エコシステムの発展に支えられ、予測期間において最も高い年平均成長率(CAGR)を記録すると予想されます。
脂質ナノ粒子市場:企業評価マトリックス
現在の市場環境において、Avanti Polar Lipids(Croda International)は、研究用および医薬品グレードのリン脂質、イオン化性脂質、PEG脂質、コレステロール関連材料、ならびにカスタマイズされた脂質ソリューションからなる幅広い製品ポートフォリオを通じて、LNP原材料分野で強固な地位を維持しています。Crodaとの統合により、初期段階の脂質スクリーニングや製剤開発の支援から、臨床および商業用途向けのGMP規模の供給に至るまでの能力を備えています。エマージェント・バイオソリューションズは、複雑なバイオ医薬品やRNAベースの製品に対する受託開発・製造能力を通じて、LNPサービス市場に参入しつつある新興企業です。同社は、製剤、原薬、医薬品製造、充填・包装工程にわたるmRNAプログラムの支援実績があり、プロヴィデンス・セラピューティクス社とのmRNAワクチン候補に関する複数年にわたる製造契約も締結しています。
主要市場プレイヤー
Avanti Polar Lipids (Croda International plc) (US)
Merck KGaA (Germany)
Evonik Industries AG (Germany)
Nippon Fine Chemical Co., Ltd. (Japan)
NOF Corporation (Japan)
FUJIFILM Pharmaceuticals / FUJIFILM Holdings Corporation (Japan)
Precision NanoSystems (Canada)
Recipharm AB (Sweden)
Emergent BioSolutions, Inc. (US)
EUROAPI (France)
Cayman Chemical (US)
CordenPharma (Switzerland)
Gattefossé (France)
Acuitas Therapeutics (Canada)
IOI Oleo GmbH (Germany)
【目次】
1
はじめに
32
2
エグゼクティブ・サマリー
37
3
プレミアム・インサイト
44
4
市場概要
脂質ナノ粒子は、規制上の課題や研究開発投資の増加という状況下で、抗がん治療に革命をもたらしています。
48
4.1
はじめに
4.2
市場の動向
4.2.1
推進要因
4.2.1.1
抗がん治療における脂質ナノ粒子の利用拡大
4.2.1.2
RNAベースの治療法研究における高い採用率
4.2.1.3
LNPベースの医薬品に関する研究開発への政府の注目の高まり
4.2.2
制約要因
4.2.2.1
厳格な規制要件
4.2.3
機会
4.2.3.1
先進的な薬物送達システムに対する需要の高まり
4.2.4
課題
4.2.4.1
LNP製剤に関連する課題
4.3
未充足ニーズと未開拓領域
4.4
相互に関連する市場とセクター横断的な機会
4.5
ティア1/2/3の主要企業による戦略的動き
5
業界の動向
競争の力学や経済の変化を的確に把握し、業界の成長と価格戦略を最大限に活用します。
55
5.1
ポーターの5つの力分析
5.1.1
競争の激しさ
5.1.2
供給者の交渉力
5.1.3
買い手の交渉力
5.1.4
代替品の脅威
5.1.5
新規参入の脅威
5.2
マクロ経済の見通し
5.2.1
はじめに
5.2.2
GDPの動向と予測
5.2.3
GDPの動向と予測
5.3
バリューチェーン分析
5.3.1
原材料
5.3.2
サービス
5.4
エコシステム分析
5.5
価格設定分析
5.5.1
主要企業別平均販売価格の推移(2023年~2025年)
5.5.2
種類別平均販売価格の推移(2023年~2025年)
5.6
主要な会議・イベント(2026年~2027年)
5.7
顧客のビジネスに影響を与えるトレンド・ディスラプション
5.8
投資および資金調達のシナリオ
5.9
2025年の米国関税が脂質ナノ粒子市場に与える影響
5.9.1
はじめに
5.9.2
価格への影響分析
5.9.3
国・地域への影響
5.9.3.1
米国
5.9.3.2
欧州
5.9.3.3
アジア太平洋地域
5.9.4
エンドユーザー産業への影響
5.9.4.1
製薬・バイオテクノロジー企業
5.9.4.2
CROS および CDMOS
5.9.4.3
学術・研究機関
6
技術の進歩、AI がもたらす影響、特許、イノベーション、および将来の応用
AI とナノテクノロジーの融合により、薬物送達に革命がもたらされ、将来の製薬業界の様相が一変することになります。
72
6.1
技術分析
6.1.1
主要な新興技術
6.1.1.1
ナノテクノロジーに基づく薬物送達技術
6.1.1.2
核酸送達技術
6.1.2
補完的技術
6.1.2.1
薬剤封入技術
6.1.2.2
表面改質および機能化技術
6.1.3
関連技術
6.1.3.1
バイオテクノロジーおよび遺伝子工学技術
6.1.3.2
ナノテクノロジーに基づく製剤技術 6.2
技術・製品ロードマップ 6.3
特許分析 6.3.1
脂質ナノ粒子特許の主要出願者・権利者(企業)、2015年~2025年
6.4
将来の応用 6.5
生成AIが脂質ナノ粒子市場に与える影響 6.5.1
6.4
将来の応用分野
6.5
生成AIが脂質ナノ粒子市場に与える影響
6.5.1
脂質ナノ粒子のワークフローにおけるベストプラクティス
6.5.2
AI導入の事例研究
6.5.3
相互に連携する隣接エコシステムと市場プレイヤーへの影響
6.5.4
ジェネレーティブAI導入に対する顧客の準備状況
7
規制環境とサステナビリティの取り組み
複雑なグローバル規制をナビゲートし、サステナビリティの取り組みを業界基準やエコ認証と整合させます。
82
7.1
地域ごとの規制とコンプライアンス
7.1.1
規制の現状
7.1.2
規制機関、政府機関、およびその他の組織
7.1.3
業界基準
7.2
サステナビリティの取り組み
7.3
規制政策がサステナビリティの取り組みに与える影響
7.4
認証、表示、および環境基準
8
顧客環境とバイヤーの行動
ステークホルダーの影響が、脂質ナノ粒子市場における購入基準や収益性にどのように影響を与えているかを明らかにします。
90
8.1
意思決定プロセス
8.2
購入者のステークホルダーと購入評価基準
8.2.1
購入プロセスにおける主要なステークホルダー
8.2.2
エンドユーザー別:脂質ナノ粒子原料の主要な購入基準
8.2.3
エンドユーザー別、脂質ナノ粒子サービスにおける主要な購入基準 8.2.3
8.3
導入障壁および内部的課題 8.4
各種エンドユーザー産業における未充足ニーズ 8.5
市場の収益性 9
製品別 LNP 原材料市場
2031年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表 22 表
96
9.1
はじめに
9.2
イオン化可能な脂質
9.2.1
mRNA ベースのワクチンに対する高い需要が市場を牽引する見込みです。
9.3
PEG化脂質
9.3.1
核酸医薬への注目が高まり、需要を押し上げる見込みです。
9.4
中性脂質
9.4.1
治療用途における安定性の向上と高い取り込み率が市場を牽引します。
9.5
リン脂質
9.5.1
生体適合性とカスタマイズ機能により市場成長を後押しします。
9.6
キットおよび試薬
9.6.1
LNP製剤技術の進歩が市場を牽引します。
9.7
その他の製剤材料
10
LNP原料市場(LNPタイプ別)
2031年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表19件
108
10.1
はじめに
10.2
固体脂質ナノ粒子(SLNS)
10.2.1
従来の薬剤担体に対する利点が市場を牽引する要因となります。
10.3
ナノ構造脂質担体(NLCs)
10.3.1
高い薬剤負荷能力が市場を牽引する要因となります。
10.4
その他のLNPタイプ
11
分子タイプ別 LNP 原材料市場
2031年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表 19 表
117
11.1
はじめに
11.2
siRNA
11.2.1
標的指向型薬物送達への注目が高まり、市場を牽引
11.3
mRNA
11.3.1
ワクチン開発における採用拡大が市場を牽引する見込みです。
11.4
その他の分子
12
LNP原材料市場(用途別)
2031年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表45件
127
12.1
はじめに
12.2
商業的用途
12.2.1
多発性神経障害
12.2.1.1
治療薬の標的指向型かつ持続的な放出を実現する能力が需要を後押しするでしょう。
12.2.2
その他の商業的用途
12.3
臨床応用
12.3.1
COVID-19
12.3.1.1
新たな変異株の出現という脅威が普及を後押しする見込みです。
12.3.2
がん
12.3.2.1
がん治療薬への注目が高まり、市場を牽引する見込みです。
12.3.3
その他の臨床用途
13
エンドユーザー別LNP原材料市場
2031年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表19件
146
13.1
はじめに
13.2
製薬・バイオテクノロジー企業
13.2.1
医薬品開発活動の活発化が市場を牽引する見込みです。
13.3
学術・研究機関
13.3.1
遺伝子治療および薬剤投与に関する研究開発への注目の高まりが市場を牽引する見込みです。
13.4
受託開発・製造機関(CDMO)
13.4.1
LNP製剤サービスのアウトソーシング拡大が市場を牽引する見込みです。
14
LNPサービス市場(サービス種別)
2031年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表4つ
155
14.1
はじめに
14.2
製剤開発サービス
14.2.1
標的を絞った効果的な薬物送達への注目が高まり、市場を牽引する見込みです。
14.3
製造サービス
14.3.1
遺伝子治療およびワクチン開発における脂質系キャリアへの需要の高まりが、市場を牽引する見込みです。
14.4
その他のサービス
15
エンドユーザー別 LNP サービス市場
2031年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表 3 つ
160
15.1
はじめに
15.2
製薬・バイオテクノロジー企業
15.2.1
医薬品開発および商業化が市場を牽引する見込みです。
15.3
学術機関および研究機関
15.3.1
市場成長を支える先進的なインフラと専門的なノウハウへのアクセス
…
【本レポートのお問い合わせ先】
www.marketreport.jp/contact
レポートコード:BT 9141
- カスタマイズ化細胞培養培地の世界及び日本市場2026年:種類別(メディア最適化パネル(MOP)、コンプリートサービス(CS))
- 2,4-ジアミノ-5,6-ジヒドロキシピリミジン(CAS 60337-65-7)の世界市場2020年~2025年、予測(~2030年)
- メチルヘプチルイソステアレートの世界市場2025:種類別(純度:≤98%、純度:98%-99%、その他)、用途別分析
- 自動車エンジンバルブの中国市場:ガソリンエンジンバルブ、ディーゼルエンジンバルブ
- インテリジェント低電圧配電盤の世界及び日本市場2026年:種類別(屋外用、屋内用)
- 大型油圧ハンマー市場:グローバル予測2025年-2031年
- ニュージャージー州のビーガン製品の世界市場規模調査、製品別(食品、飲料)、流通チャネル別(オフライン、オンライン)、地域別予測:2022-2032年
- 世界のイソプロピルイソステアレート市場
- 世界のエピジェネティクス市場(2025 – 2031):製品別、サービス別、手法別、技術別、用途別
- 世界の医薬品販売代行機関(CSO)市場(2026~2033):市場規模、シェア、動向分析
- 世界のキサントトキソール市場
- 産科分娩シミュレーターの世界及び日本市場2026年:シミュレーション機能別(自然分娩シミュレーター、帝王切開シミュレーター、産科救急シミュレーター)