世界の自動車試験装置市場(2026 – 2033):車種別(乗用車、商用車)
市場概要
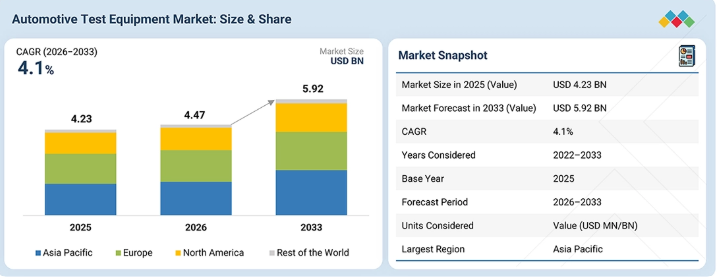
自動車用試験装置市場は、2026年の44億7,000万米ドルから、2033年までに59億2,000万米ドルへと、年平均成長率(CAGR)4.1%で拡大すると予測されています。この市場の成長を牽引しているのは、自動車生産台数の増加、車両に搭載される電子機器やソフトウェアの増加、EVの普及、そして安全基準や排出ガス規制の厳格化です。OEMの生産ラインおよび最終工程試験の拡大、新たな研究開発・車両検証センターの設立、サービスセンターや車両検査ネットワークの拡充により、シャシーおよびエンジンダイナモメーター、バッテリーおよび電気モーター試験装置、HILシステム、EMCおよび環境試験装置、ADAS試験システム、ブレーキテスター、ホイールアライメントテスターに対する需要がさらに高まっています。部品の検証、耐久性、NVH、キャリブレーション、機能試験、および自動検査への注目が高まっていることが、車両の開発、製造、アフターサービス業務全般における機器の導入をさらに後押ししています。
主なポイント
市場概要:
市場規模(2025年):42.3億米ドル
現在の市場規模(2026年):44.7億米ドル
予測市場規模(2033年):59.2億米ドル
CAGR(2026年~2033年):4.1%
地域別では、予測期間中、アジア太平洋地域が自動車用試験装置市場を牽引すると見込まれています。
装置の種類別では、予測期間中、シャーシダイナモメーターセグメントが自動車用試験装置市場を牽引すると見込まれています。このセグメントは、2026年の0.57億米ドルから2033年までに0.71億米ドルへと、年平均成長率(CAGR)3.2%で成長すると予測されています。
用途別では、予測期間中、PC/ノートPCベースの機器セグメントが自動車試験装置市場を牽引すると予測されています。このセグメントは、2026年の36億米ドルから2033年には47億米ドルへと成長し、年平均成長率(CAGR)は4.0%になると予測されています。
車種別では、予測期間中、乗用車が自動車試験装置市場を牽引すると見込まれています。このセグメントは、2026年の32億米ドルから2033年には42億米ドルへと成長し、年平均成長率(CAGR)は3.9%になると予測されています。
駆動方式別では、予測期間中、EVセグメントが自動車試験装置市場を牽引すると見込まれています。このセグメントは、2026年の8.2億米ドルから2033年には13.8億米ドルへと成長し、年平均成長率(CAGR)は7.7%になると予測されています。
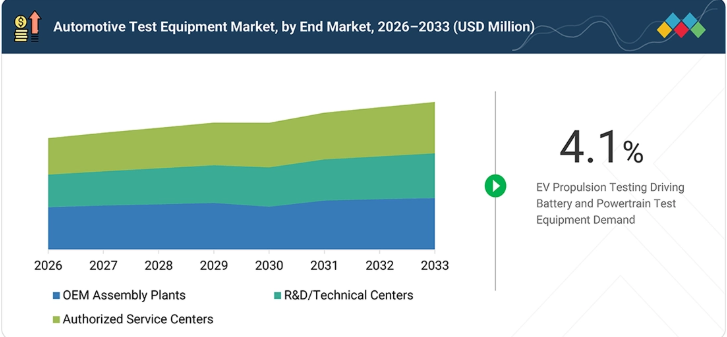
エンドマーケット別では、予測期間中、正規サービスセンターセグメントが自動車試験装置市場を牽引すると見込まれています。
自動車用試験装置市場は、主にAVL(オーストリア)、HORIBA Ltd.(日本)、National Instruments(米国)、Dürr AG(ドイツ)、Robert Bosch GmbH(ドイツ)といった企業が主導しています。
また、自動車用試験装置市場には、Muller Automotive(米国)、Mustang Advanced Engineering(米国)、MAHA Maschinenbau Haldenwang(ドイツ)、Anthony Best Dynamics(英国)、MaxEye Technologies(米国)といったその他の主要企業も参入しています。
自動車用試験装置市場は、電気自動車、ソフトウェア定義車両、先進運転支援システム(ADAS)、および集中型E/Eアーキテクチャの採用拡大によって牽引される見込みです。バッテリー、電気モーター、パワーエレクトロニクス、ADAS、機能安全、およびサイバーセキュリティの検証に対する要件の高まりにより、OEMやティア1サプライヤー全体で、高度な試験システムへの需要が加速するでしょう。今後数年間で、AIを活用した試験自動化、デジタルツイン、ハードウェア・イン・ザ・ループ試験、クラウド接続型試験管理、および統合型EVパワートレイン試験セルを通じて新たな機会が生まれ、これにより検証の迅速化、設備稼働率の向上、および開発コストの削減が可能になるでしょう。
顧客の顧客に影響を与えるトレンドと変革
自動車用試験装置市場は、従来のハードウェアから、統合された試験プラットフォーム、ソフトウェア、およびライフサイクルサービスへと移行しつつあります。ダイナモメーター、バッテリー試験システム、EMCシステム、環境試験室、HILプラットフォーム、ECU試験、通信テスターなどの従来の装置は、AIを活用した自動化、デジタルツイン、クラウドベースの検証、サイバーセキュリティ試験、およびソフトウェア検証によって、ますます補完されるようになっています。OEMやティア1サプライヤーは、開発サイクルの短縮、テスト効率の向上、および増大する車両の複雑性への対応を目的として、これらのソリューションを採用しています。これにより、ソフトウェアプラットフォーム、シミュレーション、リモートテスト、キャリブレーション、ライフサイクル検証サービスを通じて新たな収益機会が創出されると同時に、製品の認定の迅速化、検証コストの削減、およびテストインフラの利用率向上が可能となります。
主要企業・市場シェア
市場のエコシステム
自動車用試験装置市場のエコシステムは、車両の性能、安全性、信頼性、および規制順守を検証するために、部品サプライヤー、試験装置メーカー、試験ソフトウェアプロバイダー、シミュレーションツール開発者、サードパーティの試験サービスプロバイダー、および自動車OEM間の連携に基づいて構築されています。ハネウェル、テキサス・インスツルメンツ、ABB、ローデ・シュワルツなどの部品サプライヤーは、試験アプリケーションをサポートするセンサー、電子部品、測定システム、計測機器を提供しています。AVL、HORIBA、Bosch、ITWなどの試験装置メーカーは、ダイナモメーター、バッテリー試験システム、パワートレイン試験ベンチ、および車両試験装置を開発しており、一方、Vector、dSPACE、National Instruments、ETAS、Ansys、Siemensなどのソフトウェアおよびシミュレーションプロバイダーは、自動化、仮想化、およびハードウェアベースの検証を可能にしています。TÜV SÜD、Applus+、IDIADA、Intertekなどの第三者試験機関は、独立した認証、検証、および適合性試験を提供しています。トヨタ、フォルクスワーゲン、ヒュンダイ、BYD、テスラ、リヴィアン、タタ・モーターズなどのOEM各社は、これらのソリューションを研究開発センター、製造工場、検証施設に導入し、EVのパワートレイン、バッテリー、ADAS、電子機器、排出ガス、および車両システムの試験を行い、開発リスクを低減し、車両の商用化を加速させています。
地域
予測期間中、アジア太平洋地域が自動車試験装置市場を牽引
アジア太平洋地域は、中国、日本、韓国、インドを筆頭に、市場で最大のシェアを占めています。これは、堅調な自動車生産拠点、拡大するOEMの研究開発、およびサービスネットワークの成長に支えられています。シャーシおよびエンジンダイナモメーター、ホイールアライメントテスター、排出ガス測定システム、ハードウェア・イン・ザ・ループ(HIL)ベンチなどの従来型装置が、依然として市場を支配しています。しかし、中国と韓国では、EVの生産増加に伴い、バッテリー、電気モーター、電動アクスル、および高電圧試験の導入が加速しています。一方、日本とインドでは、確立されたOEM、部品試験施設、車両検査、そして包括的なサービスインフラを通じて、引き続き需要に応えています。
自動車用試験装置市場の規模、シェア、分析:企業評価マトリックス
AVL社は、パワートレイン、バッテリー、電動モーター、ADAS、および車両検証を網羅する包括的な試験・シミュレーション能力を通じて強固な市場地位を確立しており、自動車用試験装置市場において「スタープレイヤー」に分類されています。同社の統合テストソリューションは、ハードウェアおよびソフトウェアの検証をサポートし、開発の迅速化、テスト精度の向上、そしてますます複雑化する電動化車両やソフトウェア定義車両の検証を可能にしています。グローバルなOEMやティア1サプライヤーとの強固な関係に加え、自動テストおよびシミュレーション技術への投資が相まって、世界の自動車テストエコシステム全体における同社の地位を強化しています。コンチネンタルは、「主要な新興プレイヤー」として認識されています。同社は、車載電子機器、ADAS、ソフトウェア、センサー、およびシステム検証ソリューションを通じて、テスト能力を拡大しているからです。ハードウェアとソフトウェアのテストを統合することで、ますます複雑化するE/Eアーキテクチャ、コネクテッドカー、および先進運転支援システムの検証を支援しています。世界各国のOEMとの提携や、ソフトウェアベースの検証および自動テストへの投資により、進化し続ける自動車用テスト機器エコシステムにおける同社の地位は強化されています。
主要市場プレイヤー
AVL
HORIBA, Ltd.
National Instruments
Durr AG
Robert Bosch GmbH
Phinia Inc.
Continental
Schaeffler
Softing
Vector Informatik
Siemens
Intertek Group
TÜV SÜD
Rohde & Schwarz
AMETEK CTS
SINFONIA TECHNOLOGY
AUTEL Intelligent Technology
Illinois Tool Works
【目次】
1
はじめに
29
2
エグゼクティブ・サマリー
38
3
プレミアム・インサイト
43
4
市場概要
電動化とソフトウェアの複雑化が、先進的な自動車試験インフラへの投資を後押ししています。
47
4.1
はじめに
4.2
市場の動向
4.2.1
推進要因
4.2.1.1
自動車用電子機器およびソフトウェアの複雑化の進展
4.2.1.2
電動化による高電圧およびバッテリー試験への投資の拡大
4.2.1.3
ADASの普及拡大と自動化レベルの向上
4.2.1.4
排出ガス規制
4.2.1.5
車両開発サイクルの短縮を求めるOEMからの圧力
4.2.2
制約要因
4.2.2.1
ハードウェアおよびソフトウェアのテスト環境間の複雑性の統合 4.2.2.1
4.2.2.2
専門知識の不足が高度なテストを制約している 4.2.2.3
テストプラットフォーム間の標準化の欠如 4.2.2.4
高度なテストインフラの多額の設備投資 4.2.3
機会 4.2.3.1
高度なテストインフラストラクチャにかかる高い資本コスト
4.2.3
機会
4.2.3.1
ソフトウェア定義車両(SDV)のテストプラットフォーム
4.2.3.2
EVおよびバッテリーのテストと検証
4.2.3.3
OTA およびサイバーセキュリティの検証
4.2.3.4
新興市場におけるテストインフラストラクチャ
4.2.4
課題
4.2.4.1
大手 OEM による独自テストプラットフォームの社内開発
4.2.4.2
資本集約的な試験装置の交換サイクルが長いこと
4.2.4.3
大規模な試験データセットと急速な車両アーキテクチャの変化により、システム要件が増大していること
4.3
満たされていないニーズと未開拓分野
4.3.1
複雑な E/E アーキテクチャおよびソフトウェア定義車両に対する検証範囲の限定性 4.3.1
4.3.2
高度なテストインフラの高コストと利用率の低さ 4.3.3
4.3.3
断片化された試験データと限定的な自動故障解析
5
業界の動向
世界の自動車試験・認証業界を再構築する変革的なトレンドをご覧ください。
65
5.1
マクロ経済指標
5.1.1
はじめに
5.1.2
GDPの動向と予測
5.1.3
自動車試験・検査・認証(TIC)業界の動向
5.1.4
世界の自動車産業の動向
5.2
サプライチェーン分析
5.3
エコシステム分析
5.3.1
原材料・部品サプライヤー
5.3.2
試験装置メーカー
5.3.3
試験ソフトウェアプロバイダー
5.3.4
シミュレーションツールプロバイダー
5.3.5
第三者試験サービスプロバイダー
5.3.6
エンドユーザー
5.4
価格分析
5.4.1
車種別
5.4.2
機器および地域別の価格分析
5.5
貿易分析
5.5.1
輸入シナリオ(HSコード 903180)
5.5.2
輸出シナリオ(HSコード 903180)
5.6
2026年~2027年の主要な会議およびイベント
5.7
顧客のビジネスに影響を与えるトレンドとディスラプション(変革)
5.8
投資および資金調達のシナリオ
5.9
ケーススタディ分析
5.9.1
NOVELIC社は、低遅延のデータストリーミングを可能にする、高度にプログラム可能かつ設定可能な高速データロガープラットフォームを開発しました。
5.9.2
ブリッグス・アンド・ストラットン社は、シーメンス社の柔軟で直感的な「SIMCENTER TestLab」ソフトウェアを活用し、ソフトウェアおよびハードウェアのテストをシームレスなワークフローに統合しました。
5.9.3
マン・トラック&バス社は、診断の検証およびテストプロセスを最適化するために、Vector Indigoを導入しました。
5.9.4
AVL社は、EVバッテリーの検証を加速させるために、高電圧バッテリーテストシステムを開発しました。
5.9.5
ホリバは、電動ドライブトレインの検証を改善するために、統合型電動パワートレイン試験システムを開発しました。
5.10
自動車試験分野におけるスタートアップおよび中小企業のイノベーション
5.11
地域別の投資ホットスポット:現地化された試験能力とコスト面での優位性
5.12
主要な自動車試験装置のエンドユーザーにおける設備投資(CAPEX)の最適化と価値創出
5.12.1
シャーシダイナモメーターにおける設備投資(CAPEX)の最適化
5.12.2
EVドライブトレイン試験における設備投資(CAPEX)の最適化
5.12.3
バッテリー試験装置における設備投資(CAPEX)の最適化
5.12.4
電気モーター試験装置における設備投資(CAPEX)の最適化
5.13
自動車試験におけるOEMの戦略
5.14
イスラエル・イラン戦争の影響について
5.14.1
はじめに
5.14.2
エネルギー市場の混乱について
5.14.3
運用コストへの影響について
5.14.4
市場需要のシフトについて
5.14.5
サプライチェーンおよび現地化への影響について
5.14.6
戦略的市場見通し
5.14.6
EU・インド貿易協定の影響分析
5.15.1
はじめに
5.15.2
EUの関税
5.15.3
最近開設・拡張された自動車試験センター
6
自動車試験装置市場における技術の進歩、AIによる影響、特許、イノベーション、および将来の応用
AI主導のイノベーションは、予測分析と拡張性の高いデジタルソリューションにより、自動車試験装置に革命をもたらしています。
100
6.1
技術分析
6.1.1
主要技術
6.1.1.1
電気モーター試験台
6.1.1.2
バッテリー試験システム
6.1.1.3
バッテリーエミュレーションおよびEV試験
6.1.1.4
ソフトウェア・イン・ザ・ループ(SIL)
6.1.1.5
車両ネットワークシミュレーション
6.1.2
補完技術
6.1.2.1
シミュレーションおよびモデリングソフトウェア
6.1.2.2
データ収集および分析(DAQおよびアナリティクス)
6.1.2.3
デジタルツイン
6.1.2.4
AIを活用したテスト自動化
6.1.3
関連技術
6.1.3.1
サイバーセキュリティ試験ツール
6.1.3.2
自動運転試験エコシステム
6.1.3.3
クラウド連携型試験管理システム
6.2
特許分析
6.3
AI/汎用AIが自動車用試験装置市場に与える影響
6.3.1
OEM各社が採用する自動車試験戦略
6.3.2
社内実施と外部委託の比較
6.3.3
試験インフラのデジタル化
6.3.4
最終工程(EOL)の自動化
6.3.5
モジュール式かつ拡張可能なテストプラットフォーム
6.3.6
SDVおよびサイバーセキュリティテスト
6.3.7
グローバルな研究開発・製造ネットワークの統合
6.3.8
標準化と規制対応の準備
6.3.9
試験装置サプライヤーとのパートナーシップ
6.3.10
持続可能性とエネルギー効率の高い試験
6.3.11
人工知能(AI)および予測試験モデル
6.4
主なユースケースと市場の可能性
6.4.1
自動車用試験装置市場における主要なAI/生成AIのユースケース
6.4.2
市場の可能性
6.4.3
自動車用試験装置市場におけるメーカー/OEMが採用しているベストプラクティス
6.4.3.1
AIを活用した統合パターン
6.4.4
自動車用試験装置市場におけるAI導入に関する事例研究
6.4.4.1
AIを活用した試験の最適化と予測的検証
6.4.4.2
AIを活用した試験装置の予知保全
6.4.4.3
生成AIを活用したテストケースおよびシナリオの生成
6.4.5
相互接続されたエコシステムと市場プレイヤーへの影響
6.4.6
AI統合型自動車試験装置ソリューションの導入に対する顧客の準備状況
7
持続可能性と規制環境
自動車試験装置の持続可能性に影響を与える、複雑な世界的な規制や環境基準を把握します。
123
7.1
規制環境
7.1.1
国別の規制
7.1.2
規制機関、政府機関、およびその他の組織
7.1.3
業界標準
7.2
サステナビリティの取り組み
7.2.1
サステナビリティへの影響および規制政策の取り組み
7.2.2
認証、表示、および環境基準
7.2.2.1
自動車試験装置市場に関連する認証、表示、および環境基準
8
顧客の動向と購買行動
技術導入の意思決定を左右する重要な購買基準とステークホルダーの影響を明らかにします。
133
8.1
意思決定プロセス
8.2
主要なステークホルダーと購入基準
8.2.1
モバイル/タブレット型機器
8.2.2
PC/ノートパソコン型機器
8.2.3
購入プロセスにおける主要なステークホルダー
8.2.4
購入基準
8.3
導入の障壁と社内の課題
8.4
さまざまなエンドユーザーの満たされていないニーズ
9
自動車用試験装置市場(装置別)
2033年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表38件
137
9.1
はじめに
9.2
エンジン・ダイナモメーター
9.2.1
パワートレインの検証、排出ガス規制への適合、およびハイブリッドエンジンの試験に対する需要が市場成長を支える
9.3
シャーシ・ダイナモメーター
9.3.1
排出ガスおよび車両性能に関する要件の厳格化が導入を後押しする見込みです。
9.4
車両排出ガス試験システム
9.4.1
厳格な規制、大気質の重視、およびハイブリッド車の普及が市場を牽引する見込みです。
9.5
ホイールアライメントテスター
9.5.1
自動運転車の普及拡大と、市場を牽引する精密なドライブトレイン試験の需要増加が市場を牽引します。
9.6
トランスミッション・ダイナモメーター
9.6.1
車両保有台数の増加、OEMサービスの拡大、およびパワートレインの転換が市場を牽引します。
9.7
燃料噴射ポンプテスター
9.7.1
ハイブリッドパワートレインの定着とディーゼル車のアフターマーケット需要が成長を支えます。
9.8
バッテリー試験装置
9.8.1
高電圧化、急速充電、およびバッテリーの安全要件の高まりが市場を牽引する見込みです。
9.9
電気モーター試験装置
9.9.1
EV生産の増加と高電圧電動モーターの開発が市場を牽引します。
9.10
E-アクスル試験
9.10.1
フリートおよびシェアリングモビリティ向けEVにおけるE-アクスルのライフサイクル試験に対する需要の高まりが市場を牽引します。
9.11
EVドライブトレインの試験
9.11.1
EVドライブトレインにおける次世代の検証が市場を牽引する見込みです。
9.12
ハードウェア・イン・ザ・ループ(HIL)試験
9.12.1
ソフトウェアの複雑化が進み、リアルタイムECUの検証要件が高まっていることが市場を牽引する見込みです。
9.13
車両充電および高電圧試験システム
9.13.1
EVの高電圧バッテリーパックおよびV2G機能が市場を牽引する見込みです。
9.14
ブレーキ試験装置
9.14.1
先進ブレーキシステムと電動化が市場を牽引します
9.15
騒音・振動・不快感(NVH)試験装置
9.15.1
EVパワートレインの複雑化と低騒音要件が市場を牽引します
9.16
ADAS 試験装置
9.16.1
センサーの複雑化と自動運転の検証が市場を牽引する見込みです。
9.17
耐久性試験装置
9.17.1
EVパワートレインの複雑化と検証要件の長期化が市場を牽引します。
9.18
電磁両立性(EMC)および環境試験装置
9.18.1
電動化とコネクテッドカーの複雑化が市場を牽引します。
9.19
その他
9.20
主な洞察
10
用途別自動車試験装置市場
2033年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表6つ
165
10.1
はじめに
10.2
モバイル/タブレット型機器
10.2.1
コネクテッドカーの複雑化とEV診断の需要拡大が成長を牽引する見込みです。
10.3
PC/ノートパソコン型機器
10.3.1
高い演算能力とマルチシステム統合が市場を牽引する
10.4
主要な一次調査結果
11
自動車用試験装置市場(車種別)
2033年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表7つ
171
11.1
はじめに
11.1.1
乗用車と商用車の試験装置仕様の比較
11.2
乗用車
11.2.1
ADASおよび自動運転技術の進歩が市場を牽引する見込みです。
11.3
商用車
11.3.1
市場を牽引する大型シャーシおよびエンジン・ダイナモメーターへの需要の高まり
11.3.2
小型商用車
11.3.3
大型商用車
11.4
主な洞察
12
自動車試験装置市場:推進方式別
2033年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表6件
178
12.1
はじめに
12.2
内燃機関(ICE)
12.2.1
エンジン技術の進歩と厳格な排出ガス規制が市場を牽引する見込みです。
12.3
EV
12.3.1
高度なバッテリー試験への需要の高まりが市場を牽引する見込みです。
12.4
主要な調査結果の概要
13
自動車用試験装置市場(エンドマーケット別)
2033年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表8点
183
13.1
はじめに
13.2
認定サービスセンター
13.2.1
ホイールアライメントテスターへの需要の高まりが市場を牽引します。
13.3
OEM組立工場
13.3.1
自動化された最終工程試験および工場の近代化が市場を牽引します。
13.4
研究開発/技術センター
13.4.1
高度なADASおよび自動運転システムの試験技術に対する需要が市場を牽引します。
13.5
主要な洞察
14
先進技術別自動車試験装置市場
市場規模および成長率の予測分析
191
14.1
はじめに
14.2
ECU テスト
14.3
データロガー
14.4
シミュレーションテスト
14.4.1
衝突衝撃シミュレーション
14.4.2
自動運転シミュレーター
14.5
センサー試験
14.6
知覚システム試験
14.7
エッジコンピューティング
14.8
V2X試験
14.9
主な洞察
…
【本レポートのお問い合わせ先】
www.marketreport.jp/contact
レポートコード:AT 2774
- 術中超音波の世界及び日本市場2026年:種類別(3D・4D、ドップラー超音波)
- RuDPの世界市場
- X線回折装置(XRD)市場:グローバル予測2025年-2031年
- ウリプリスタールの世界市場
- スマート型バッテリー交換ステーションの世界及び日本市場2026年:種類別(半自動バッテリー交換ステーション、全自動バッテリー交換ステーション、ロボット式バッテリー交換ステーション)
- 超音波創面デブリードマン装置の世界及び日本市場2026年:種類別(接触式、非接触式)
- 熱可塑性バルカニゼートの世界市場規模調査、加工方法別(射出成形、押出)、用途別(自動車、履物、消費財、流体処理、医療)、地域別予測 2022-2032
- 2-ブロモ-3-ニトロ-τ-ピコリン(CAS 23056-45-3)の世界市場2020年~2025年、予測(~2030年)
- 軍事用ドローンの世界市場規模は2031年までにCAGR 25.7%で拡大する見通し
- 世界の神経診断市場規模/シェア/動向分析レポート:製品種類別、用途別、エンドユーザー別、地域別(~2033年)
- コールドチェーン包装材料の世界市場規模調査:材料別(発泡ポリスチレン(EPS)、ポリウレタン硬質フォーム(PUR)、紙・板紙、その他)、製品別(断熱パレットシッパー、断熱容器、真空断熱パネル、ジェルパック、その他)、最終用途別(青果物、乳製品、医薬品、加工食品、その他)、地域別予測:2022年~2032年
- パワーテイクオフ(PTO)の中国市場:パワーテイクオフ-6ボルト、パワーテイクオフ-8ボルト、パワーテイクオフ-10ボルト、その他