世界の獣医用インプラント機器市場規模/シェア/動向分析レポート:種類別、用途別、対象動物別、エンドユーザー別(~2031年)
市場概要
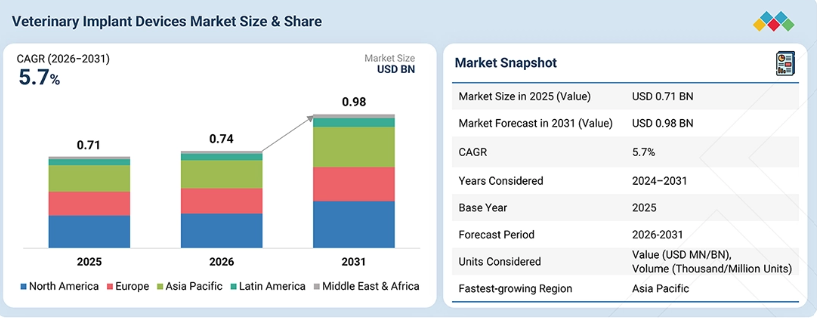
世界の獣医用インプラントデバイス市場は、2026年の0.74億米ドルから2031年までに0.98億米ドルへと拡大し、予測期間中の年平均成長率(CAGR)は5.7%になると見込まれています。2025年の市場規模は0.71億米ドルでした。この市場の成長を牽引しているのは、特にコンパニオンアニマルにおいて、埋め込み型ソリューションを必要とする獣医療処置の増加です。整形外科的損傷、変性疾患、泌尿器系疾患、心血管疾患の有病率が高まっていることから、獣医師や飼い主は、インプラントを用いた外科的治療や介入治療を求めるようになっています。コンパニオンアニマル以外にも、家畜、競技用動物、野生動物、実験動物からの需要が市場基盤を拡大させています。畜産農家では、群管理を支援するために埋め込み型の識別・モニタリング技術の利用が拡大しており、研究機関では、継続的な生理学的モニタリングのために埋め込み型のテレメトリーおよびセンシングデバイスが導入されています。同時に、獣医専門医療サービスの向上、熟練した獣医外科医の増加、および動物医療インフラへの投資拡大により、主要市場全体でインプラントを用いた処置へのアクセスが拡大しています。
主なポイント
市場概要:
基準年(2025年)の市場規模:0.71十億米ドル
現在の市場規模(2026年):0.74十億米ドル
予測市場規模(2031年):0.98十億米ドル
年平均成長率(CAGR、2026年~2031年):5.7%
セグメント別動向:
地域別リーダー:2025年、北米は世界の獣医用インプラントデバイス市場において33.9%のシェアを占めました。
最も成長が著しいインプラントデバイス:モニタリング、センシング、および診断用インプラントは、2026年から2031年にかけて年平均成長率(CAGR)6.8%を記録すると予想されています。
動物種別リーダー:2025年、コンパニオンアニマルが世界の獣医用インプラントデバイス市場で最大のシェアを占めました。
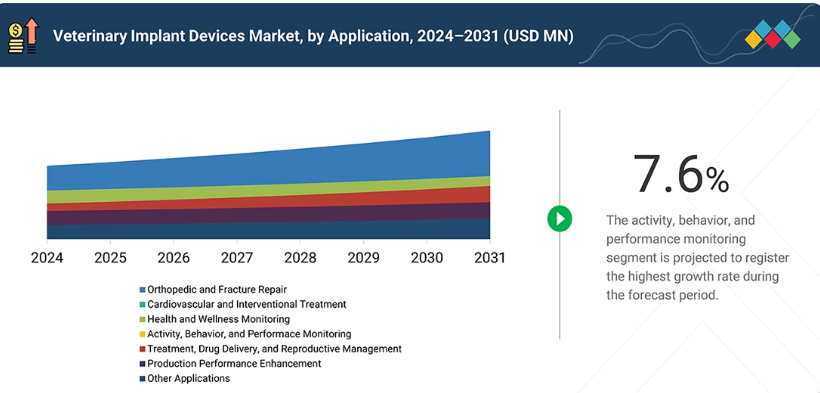
最も成長が著しい用途:活動、行動、およびパフォーマンスの向上を目的とした用途は、予測期間中に年平均成長率(CAGR)7.6%を示すと予想されています。
エンドユーザーリーダー:2025年、動物病院および診療所が市場シェアの55.6%を占めました。
市場見通しと競争環境:
主要企業には、Merck & Co., Inc.(米国)、Elanco(米国)、Johnson & Johnson(DePuy Synthes)(米国)、Zoetis Inc(米国)、Virbac(フランス)、B. Braun SE(ドイツ)、Harvard Biosciencesなどが挙げられます。Inc(Data Science International)(米国)、Securos Surgical(Cencora, Inc)(米国)、BioMedtrix, LLC(米国)、IMEX Veterinary, Inc(Movora)(米国)、KYON (Movora)(スイス)、New Generation Devices(NGD)(米国)、Veterinary Orthopedic Implants(米国)、Arthrex, Inc(Arthrex Vet Systems)(米国)、およびInfiniti Medical, LLC(米国)などが挙げられます。これらは、広範なグローバル展開と包括的なサービスポートフォリオを有しているからです。
その他の企業には、PH Orthcom(中国)、Veterinary Instrumentation(英国)、 Star Oddi(アイスランド)、Biotronik(ドイツ)、Thema Biotel(ノルウェー)、SmaXtec Animal Care Gmbh(オーストリア)、Auxilium MD(Teliatry, Inc.)(米国)、Biovetsensor(フランス)、Norfolk Vet products(米国)、およびPrimetech Corporation(日本)などが挙げられます。これらの企業は、専門的な獣医用インプラント、特定の処置に特化した整形外科用およびインターベンション用デバイス、埋め込み型モニタリング・センシング技術、ならびにコンパニオンアニマル、家畜、研究機関、その他の専門的な獣医学的用途のニーズに対応したカスタマイズされたソリューションを開発することで、競争力を強化しています。
世界の獣医用インプラントデバイス市場は、先進的な獣医学的処置の普及拡大、動物医療費の増加、および整形外科、心血管、泌尿器、生殖、治療、モニタリング用途におけるインプラントの使用拡大によって牽引されています。獣医専門医療の拡大や家畜の健康管理の進展により、インプラントの利用はさらに増加しています。3Dプリント、低侵襲、患者個別対応、およびワイヤレスインプラント技術の進歩により、治療の精度とモニタリング能力が向上しており、獣医用インプラントデバイスの普及を後押ししています。
顧客の顧客に影響を与えるトレンドと変革
2025年の獣医用インプラントデバイス市場は、患者個別対応型インプラント、低侵襲手術、先進的な生体材料、および埋め込み型モニタリング技術の採用拡大に牽引され、主要なトレンドと変革によって形作られました。コンパニオンアニマルの整形外科、心血管およびインターベンション手術、泌尿器系および軟部組織への応用、家畜生産、獣医学研究、野生動物のモニタリングといった分野での用途拡大は、特に手術成果の向上、動物の継続的なモニタリング、および種特異的な治療において、新たな機会を生み出しています。一方、3次元(3D)プリンティング、人工知能(AI)を活用した術前計画、ワイヤレステレメトリー、スマートインプラント、埋め込み型センサー、およびデジタル動物健康プラットフォームは、インプラントの選定、手術の精度、生理学的モニタリング、そして臨床的意思決定の向上に寄与しています。個別化された獣医療への需要の高まり、処置に伴う合併症の低減、動物の健康状態の継続的なモニタリング、および研究効率の向上もまた、カスタマイズされたインプラント、コネクテッドモニタリングシステム、高度な心血管デバイス、ならびに家畜、野生動物、および研究用途向けの専門的ソリューションの開発を加速させています。こうした進展により、市場は新しい技術、製品、用途、統合されたデジタルソリューション、そして専門的な獣医療エコシステムへと移行しつつあります。
主要企業・市場シェア
市場エコシステム
獣医用インプラントデバイス市場は、獣医用インプラント製品メーカー、動物保健企業、動物病院・診療所、研究・学術機関、および規制当局からなるエコシステムを形成しています。Zoetis Inc.、BioMedtrix、DePuy Synthes、Securos Surgical、Virbac、Merckなどの主要メーカーや動物保健企業は、整形外科用、治療用、生殖用、成長促進用、識別用、モニタリング用、その他の獣医用インプラントソリューションを提供しています。エンドユーザーには、VCAやRingpai Pet Hospitalなどの動物病院・診療所に加え、インド獣医学研究所やアイオワ州立大学獣医学部などの研究・学術機関が含まれます。米国食品医薬品局(FDA)、欧州医薬品庁(EMA)、オーストラリア農薬・動物用医薬品庁(APVMA)、中華人民共和国農業農村部などの規制当局は、獣医用製品および動物保健用途に関する要件を定めています。このエコシステムは、獣医療専門家、畜産事業者、製薬・バイオテクノロジー企業、研究機関によってさらに支えられており、動物の健康、治療成果、モニタリング、回復、および長期ケアに焦点を当てた先進的なインプラントの開発と導入を推進しています。
地域
予測期間中、アジア太平洋地域は世界の獣医用インプラントデバイス市場において最も急速な成長を遂げる地域となる見込みです
予測期間中、アジア太平洋地域は獣医用インプラントデバイス市場において最も高い年平均成長率(CAGR)を記録すると予想されます。同地域の成長は主に、ペットの飼育頭数の増加、動物医療への支出拡大、専門動物病院の拡大、そして中国、日本、インド、オーストラリア、韓国などの国々における、特に骨折固定、前十字靭帯修復、TPLO、TTA、関節置換術などの高度な整形外科および外科手術の採用拡大によって牽引されています。ペットの医療費の増加と専門動物病院の拡大により、こうした手術へのアクセスが向上している一方、画像診断や外科手術能力の向上により、より複雑なインプラントを用いた治療が可能になっています。これと並行して、同地域の膨大な家畜頭数は、生産用インプラント、生殖用インプラント、識別技術、および反芻胃内・生理的モニタリング機器への需要を支えています。特に、商業的な家畜飼育事業において、データ駆動型の動物保健および生産管理手法がより広く採用されるにつれて、その傾向は顕著です。伴侶動物の専門医療の拡大、大規模な家畜生産、そして獣医療インフラの改善が相まって、この地域全体で獣医用インプラントデバイスの導入が加速すると予想されます。
獣医用インプラントデバイス市場:企業評価マトリックス
メルク・アンド・カンパニー(Merck & Co., Inc.)は、幅広い動物保健ポートフォリオ、家畜分野における確固たる存在感、およびインプラントを用いた生産・動物識別技術に関する専門知識に支えられ、獣医用インプラントデバイス市場における主要なプレーヤーとして浮上しています。同社は「メルク・アニマル・ヘルス」を通じて、畜産およびコンパニオンアニマル市場にサービスを提供しており、獣医用インプラントは主に牛の生産、ならびに動物の識別およびモニタリング用途で使用されています。メルクの地位は、同社の「レヴァロール(Revalor)」牛用インプラント製品群によって支えられています。また、確立されたグローバルな商業インフラ、広範な畜産顧客基盤、そして動物保健、生産、識別、モニタリング技術の統合も、同社の強固な地位をさらに後押ししています。メルク・アニマル・ヘルスは、牛の成長パフォーマンス向上に対応する製品を提供できる能力により、家畜分野全般における製品展開を強化しています。獣医師、畜産農家、動物保健の専門家との確固たる関係に加え、動物保健技術への継続的な投資が、同社の市場での存在感を支え、獣医用インプラントデバイス市場におけるさらなる拡大の機会をもたらしています。バイオメドトリックス(米国)は、獣医用インプラントデバイス市場において定評のある企業であり、伴侶動物向けの整形外科用インプラントを専門としています。同社の製品ポートフォリオには、股関節置換システム(BFXおよびCFX)、TPLO骨プレート、ならびに整形外科疾患や骨折の治療に用いられるI-Loc髄内固定システムが含まれています。TPLO Curveプレートは、局所的な感染予防を目的として設計された、銀を基材とする抗菌性HyProtectコーティングを特徴としています。継続的な製品革新とコンパニオンアニマル整形外科への特化を通じて、同社は獣医用インプラントソリューションの進歩に貢献しています。
主要市場プレイヤー
Merck & Co., Inc (US)
Elanco (US)
Johnson & Johnson (Depuy synthes) (US)
Zoetis Inc (US)
Virbac (France)
B.Braun SE (US)
Hardvard Biosciences Inc (Data Science International) (US)
Securos Surgical (Cencora, Inc) (US)
Biomedtrix, LLC (Movora) (US)
IMEX Veterinary, Inc (Movora) (US)
【目次】
1
はじめに
43
2
エグゼクティブ・サマリー
49
3
プレミアム・インサイト
55
4
市場概要
コストや外科医不足にもかかわらず、ペットの飼育頭数の急増と高度なインプラント技術が市場を牽引しています。
58
4.1
はじめに
4.2
市場の動向
4.2.1
成長要因
4.2.1.1
ペットの飼育頭数の増加とコンパニオンアニマルの「人間化」が市場を牽引しています。
4.2.1.2
疾患や障害の有病率の増加が、インプラントを用いた治療への需要を牽引しています。
4.2.1.3
先進的な獣医外科手術の採用拡大が、獣医用インプラントの需要を加速させています
4.2.1.4
獣医用インプラントの設計および材料における技術の進歩
4.2.1.5
高度な外科手術能力を備えた専門獣医病院および紹介ネットワークの拡大
4.2.2
制約要因
4.2.2.1
獣医用インプラントの手術および機器の高コストが市場の成長を妨げていること
4.2.2.2
インプラントを用いた手術を専門とする熟練した獣医外科医の不足が、市場への普及を制約していること
4.2.3
機会
4.2.3.1
3Dプリントによる患者個別の獣医用インプラントおよびデジタル手術計画の開発が進展しています。
4.2.3.2
家畜および水生動物における獣医用インプラントの応用範囲が拡大しています。
4.2.4
課題
4.2.4.1
獣医用インプラントデバイスに関連する臨床的合併症
4.2.4.2
獣医用インプラントデバイスにおける規制および品質コンプライアンスの複雑さ
4.3
未充足のニーズと未開拓分野
4.3.1
獣医用インプラントデバイス市場における未充足ニーズ
4.3.2
未開拓市場の機会
4.4
相互に関連する市場およびセクター横断的な機会
4.4.1
相互に関連する市場
4.4.2
セクター横断的な機会 4.4
相互に関連する市場 4.4.1
相互に関連する市場 4.4.2
セクター横断的な機会 4.4.1
相互に関連する市場 4.4.2
セクター横断的な機会 4.4.1
相互に関連する市場 4.4.2
セクター横断的な機会 4.4.1
相互に関連する市場 4.4.2
セクター横断的な機会 4.4.1
相互に関連する市場 4.4.2
セクター横断的な機会 4.4.1
相互に関連する市場 4.4.2
セクター横断的な機会 4.4.1
相互に関連する市場 4.4.2
セクター横断的な機会 4.4.1
相互に関連する市場 4.4.2
セクター横断的な機会 4.4.1
相互に関連する市場 4.4.2
セクター横断的な機会 4.4.1
相互に関連する市場 4.4.2
セクター横断的な機会 4.4.1
相互に関連する市場 4.4.2
セクター横断的な機会 4.4.1
相互に関連する市場 4.4.2
セクター横断的な機会 4.4.1
相互に関連する市場 4.4.2
セクター横断的な機会 4.4.1
相互に関連する市場 4.4.2
セクター横断的な機会 4.4.1
相互に関連する市場 4.4.2
セクター横断的な機会 4.4.1
相互に関連する市場 4.4.2
セクター横断的な機会 4.4.1
相互に関連する市場 4.4.2
セクター横断的な機会 4.4.1
相互に関連する市場
新規参入の脅威
5.1.2
代替品の脅威
5.1.3
買い手の交渉力
5.1.4
供給者の交渉力
5.1.5
競争の激しさ
5.2
マクロ経済指標
5.2.1
はじめに
5.2.2
GDPの推移と予測
5.2.3
世界の獣医療産業の動向
5.2.4
世界の獣医用医療機器産業の動向
5.3
サプライチェーン分析
5.4
バリューチェーン分析
5.5
エコシステム分析
5.6
価格設定分析
5.6.1
インプラント機器の種類別平均販売価格の推移(2023年~2025年)
5.6.2
地域別平均販売価格の推移(2023年~2025年)
5.7
貿易分析
5.7.1
輸入データ(HSコード9021)
5.7.2
輸出データ(HSコード9021)
5.7.3
獣医用インプラント貿易の代用指標としてのHSコード9021の限界点について
5.8
主要な会議・イベント(2026年~2027年)
5.9
顧客の事業に影響を与えるトレンド・ディスラプションについて
5.10
投資・資金調達のシナリオ
5.11
ケーススタディ分析
5.12
2025年の米国関税が獣医用インプラント市場に与える影響
5.12.1
はじめに
5.12.2
主な関税率
5.12.3
価格への影響分析
5.12.4
国・地域への影響
5.12.5
最終用途産業への影響
5.12.5.1
動物病院および動物診療所
5.12.5.2
畜産農場および生産事業
5.12.5.3
製薬・バイオテクノロジー企業およびクロス
5.12.5.4
獣医学研究機関および学術機関
5.12.5.5
野生生物・自然保護団体
5.12.5.6
その他のエンドユーザー
6
技術の進歩、AIによる影響、特許、イノベーション、および将来の応用
AIによるイノベーションは、将来の応用に向けた個別化、ワイヤレス、およびバイオセンシング技術により、獣医用インプラントの概念を一新しています。
98
6.1
主要な新興技術
6.1.1
生体吸収性および吸収性インプラント材料
6.1.2
患者個別対応型および3Dプリントインプラント
6.1.3
ワイヤレス給電およびバッテリー不要の能動型インプラント
6.2
補完的技術
6.2.1
長時間作用型および徐放型薬剤送達プラットフォーム
6.2.2
先進的なインプラントコーティングおよび表面改質技術
6.3
関連技術
6.3.1
埋め込み型バイオセンシングおよび連続診断技術
6.4
技術・製品ロードマップ
6.4.1
短期(2026年~2027年)
6.4.2
中期(2028年~2030年)
6.4.3
長期(2031年以降)
6.5
特許分析
6.5.1
管轄区域および主要出願者分析
6.6
将来の応用分野
6.6.1
継続的な生理学的モニタリングおよび早期健康評価
6.6.2
複雑な整形外科的再建および運動機能の回復
6.6.3
持続的な治療管理
6.6.4
生殖および生産能力の管理
6.6.5
動物の健康状態の遠隔モニタリング
6.7
AI/生成AIが獣医用インプラントデバイス市場に与える影響
6.7.1
主なユースケースと市場の可能性
6.7.2
獣医用インプラントデバイス市場におけるベストプラクティス
6.7.3
獣医用インプラントデバイス市場におけるAI導入の事例研究
6.7.4
相互に関連する隣接エコシステムと、獣医用インプラントデバイス市場の市場プレイヤーへの影響
6.7.5
獣医用インプラントデバイス市場における、ジェネレーティブAI導入に対する顧客の準備状況
6.8
獣医療現場で適応外使用されているヒト用ラベル付き医療機器(定性分析)
7
規制環境と持続可能性への取り組み
獣医用医療機器製造における持続可能な実践に関する知見を活用し、複雑なグローバル規制を乗り切りましょう。
116
7.1
地域別の規制とコンプライアンス
7.1.1
規制分析
7.1.1.1
北米
7.1.1.2
欧州
7.1.1.3
アジア太平洋地域
7.1.2
規制当局、政府機関、およびその他の組織
7.2
業界標準
7.2.1
医療機器の生物学的評価に関する規格 – ISO 10993-1:2025
7.2.2
移植後の局所組織反応に関する規格 – ISO 10993-6:2026
7.2.3
外科用インプラントの基本原則に関する規格 – ISO/TR 14283:2018
7.2.4
整形外科用インプラントの清浄度に関する規格 – ISO 19227:2018
7.2.5
整形外科用インプラントの保守および取り扱いに関する規格 – ASTM F565-26
7.2.6
整形外科用インプラント構成部品の恒久的なマーキングに関する規格 – ASTM F983-24
7.2.7
血液との相互作用の評価に関する規格 – ISO 10993-4:2017
7.2.8
in vitro 細胞毒性試験に関する規格 – ISO 10993-5:2009
7.2.9
分解生成物評価規格 – ISO 10993-9:2019
7.3
地域別の獣医用成長促進剤およびホルモンインプラントに関する規制
7.3.1
北米
7.3.2
欧州
7.3.3
アジア太平洋地域
7.3.4
ラテンアメリカ
7.3.5
中東およびアフリカ
7.4
競走および競技用動物に適用される規則および規制
7.4.1
北米
7.4.2
欧州
7.4.3
アジア太平洋地域
7.4.4
ラテンアメリカ
7.4.5
中東・アフリカ
7.5
持続可能性への取り組み
7.5.1
獣医用医療機器の製造を通じた環境負荷の低減 – ARTHREX/ARTHREX VET SYSTEMS
7.5.2
持続可能な獣医医療技術による環境フットプリントの低減 – MOVORA
7.5.3
持続可能性への影響および規制政策の取り組み
7.6
認証、表示、および環境基準
8
顧客環境と購買行動
獣医用医療機器の導入障壁や、購買に及ぼす主要な影響要因に関する戦略的洞察をご提供いたします。
130
8.1
意思決定プロセス
8.2
主要なステークホルダーと購入基準
8.2.1
主要なステークホルダー
8.2.2
購入基準
8.3
導入障壁と内部的課題
8.4
様々な最終用途産業における未充足ニーズ
8.5
市場の収益性
8.6
支払意思額:ペットオーナー、畜産農家、および機関購入者
9
獣医用インプラントデバイス市場(インプラントデバイス別)
2031年までの市場規模および成長率予測分析(単位:百万米ドルおよび数量) | 74のデータ表
143
9.1
はじめに
9.2
整形外科および骨格用インプラント
9.2.1
骨折固定用プレート、スクリュー、およびピン
9.2.1.1
骨折治療を支援する固定システムの進歩
9.2.2
関節置換システム
9.2.2.1
市場を牽引する専門的な関節置換技術の拡大
9.2.3
TPLOおよびTTAインプラント
9.2.3.1
高度な膝関節安定化インプラントに対する需要の高まり
9.2.4
その他の整形外科および骨格用インプラント
9.3
心血管およびインターベンション用インプラント
9.3.1
閉塞器および閉鎖デバイス
9.3.1.1
低侵襲心臓閉鎖術の採用拡大
9.3.2
ステント(気管、気管支、尿道、血管用)
9.3.2.1
構造的および閉塞性疾患に対するステントを用いたインターベンションの活用拡大
9.3.3
経カテーテル弁修復デバイス
9.3.3.1
低侵襲経カテーテル弁修復の進歩
9.3.4
その他の心血管およびインターベンション用インプラント
9.4
能動型電子インプラント
9.4.1
神経刺激インプラント
9.4.1.1
難治性神経疾患の代替治療に対する未充足ニーズ
9.4.2
心臓リズム管理用インプラント
9.4.2.1
ペースメーカーは、重度の伝導異常に対する確立された治療法であり続けています。
9.4.3
その他の能動型電子インプラント
9.5
泌尿器および軟部組織用インプラント
9.5.1
皮下尿管バイパスシステム
9.5.1.1
猫における尿管閉塞に対する長期尿路変更術の利用の増加
9.5.2
人工尿道括約筋システム
9.5.2.1
難治性尿失禁における調整可能な尿失禁用インプラントの応用拡大について
9.5.3
その他の泌尿器・軟部組織用インプラント
9.6
治療用および薬剤送達用インプラント
9.6.1
埋め込み型薬剤送達デバイス
9.6.1.1
制御された持続的薬物放出技術の進歩
9.6.2
生殖・不妊治療用インプラント
9.6.2.1
可逆的かつ長時間作用型の生殖管理に対する選好の高まり
9.6.3
成長促進および生産性向上用インプラント
9.6.3.1
畜産におけるホルモンインプラントの継続的な利用
9.6.4
疼痛管理用インプラント
9.6.4.1
持続的な鎮痛療法のための徐放型アプローチの登場
9.6.5
その他の治療用および薬物送達用インプラント
9.7
モニタリング、センシング、および診断用インプラント
9.7.1
体温モニタリング用インプラント
9.7.1.1
深部体温の連続モニタリングの利用拡大
9.7.2
バイタルサインモニタリング用インプラント
9.7.2.1
心肺機能の連続モニタリングのための埋め込み型プラットフォームの拡大
9.7.3
活動および動作検知用インプラント
9.7.3.1
動作追跡と生理学的モニタリングの統合の進展
9.7.4
埋め込み型バイオセンサーおよび診断用インプラント
9.7.4.1
分子レベルおよびリアルタイムの生体内診断に向けた進展
9.7.5
反芻胃内ボラス(留置型モニタリングデバイス)
9.7.5.1
家畜の健康および生産モニタリングのためのスマートボラスの導入拡大
9.7.6
その他のモニタリング・センシング用インプラントデバイス
9.8
その他のインプラントデバイス
10
動物種別における獣医用インプラントデバイス市場
2031年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表24件
199
10.1
はじめに
10.2
伴侶動物
10.2.1
犬
10.2.1.1
犬の手術における整形外科用および患者個別対応型インプラントの利用拡大
10.2.2
猫
10.2.2.1
猫の整形外科および泌尿器疾患向けの専用インプラントの採用拡大
10.2.3
その他の伴侶動物
10.3
競技・スポーツ用動物
10.3.1
競走馬
10.3.1.1
高度な固定システムが、四肢の温存と競走復帰の可能性を支えます。
10.3.2
スポーツおよび競技用馬
10.3.2.1
構造的および閉塞性疾患に対するステントを用いた治療法の活用が増加しています。
10.3.3
競走用ラクダ
10.3.3.1
専門的な外科的ケアが、ラクダへのインプラント適用に新たな機会をもたらしています。
10.3.4
高価値の繁殖用ラクダ
10.3.4.1
生殖機能および身体機能の維持が、専門的な治療への需要を高めています。
10.3.5
作業犬
10.3.5.1
筋骨格系の損傷の予防と回復が、作業犬におけるインプラントの使用を促進しています。
10.4
家畜
10.4.1
牛(乳用および肉用)
10.4.1.1
確立された生産・性能向上の用途が、牛用インプラントの需要を支えています
10.4.2
豚
10.4.2.1
新たなインプラントベースの投与技術が、豚における獣医学的用途を拡大しています
10.4.3
羊および山羊
10.4.3.1
長時間作用型の治療用および生殖用インプラントが、小型反芻動物への応用を強化しています。
10.4.4
その他の家畜
10.5
野生動物および保護対象動物
10.5.1
直接観察や繰り返し捕獲の難しさから、特殊な処置が必要となります。
10.6
動物園の動物
10.6.1
ホルモンインプラントおよび生殖管理に対する需要が堅調です。
10.7
実験動物
10.7.1
外科的介入およびインプラントの評価ニーズが市場を牽引しています。
10.8
その他の動物
11
用途別獣医用インプラントデバイス市場
2031年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表8つ
229
11.1
はじめに
11.2
整形外科および骨折修復術
11.2.1
先進的な固定術および関節再建術の採用拡大が寄与しています。
11.3
心血管およびインターベンショナル治療
11.3.1
低侵襲心血管インプラント手術の普及拡大について 11.3
11.4
健康・ウェルネスモニタリングについて 11.4.1
継続的な生理学的モニタリングへの移行について 11.5
活動・行動・パフォーマンスのモニタリングについて 11.5.1
モーションセンシングと動物のパフォーマンス評価の統合について 11.6
活動、行動、およびパフォーマンスのモニタリング
11.5.1
モーションセンシングと動物のパフォーマンス評価の統合
11.6
治療、薬剤送達、および生殖管理
11.6.1
長時間作用型インプラントを用いた治療および生殖ソリューションの拡大 11.7
生産性能の向上 11.7.1
インプラントを用いた成長および飼料効率管理の確立された用途 11.8
その他の用途 12
獣医用インプラントデバイス市場(エンドユーザー別) 2031年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表7 241
その他の用途
12
エンドユーザー別 獣医用インプラントデバイス市場
2031年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表7点
241
12.1
はじめに
12.2
獣医クリニックおよび病院
12.2.1
専門的なインプラントを用いた獣医療処置の採用拡大
12.3
畜産農場および生産事業体
12.3.1
インプラントを用いた生殖管理、モニタリング、生産ソリューションの利用拡大
12.4
製薬・バイオテクノロジー企業およびクロスオーバー企業(CROS)
12.4.1
前臨床および医薬品開発研究における埋め込み型デバイスの利用拡大
12.5
獣医学研究機関および学術機関
12.5.1
インプラントを用いた獣医学研究およびトランスレーショナル研究の拡大
12.6
野生生物および自然保護団体
12.6.1
野生生物のモニタリングおよび保護におけるインプラント技術の応用拡大
12.7
その他のエンドユーザー
…
【本レポートのお問い合わせ先】
www.marketreport.jp/contact
レポートコード:MD 10636
- 自動式袋出し装置のグローバル市場(2026-2036):手動式補助式ティップステーション、半自動式袋出し装置、全自動式袋出し装置
- N-ベンジル-N-デシル-N,N-ジメチルアンモニウムクロリド(CAS 965-32-2)の世界市場2020年~2025年、予測(~2030年)
- 世界のテミミフェン市場
- ピナンヒドロペルオキシド(CAS 28324-52-9)の世界市場2020年~2025年、予測(~2030年)
- プラグイン式バルコニー用エネルギー貯蔵装置の世界及び日本市場2026年:種類別(壁掛け型、床置き型)
- 世界のN、N´-ジメチルプロピレン尿素(DMPU)市場
- エンベロープ検出器市場:グローバル予測2025年-2031年
- ナノシルバーの世界市場
- シリカ (アモルファス)の世界市場
- リニアガイドウェイの世界市場2025:メーカー別、地域別、タイプ・用途別
- 中東・北アフリカ(MENA)人工知能の世界市場規模調査:ソリューション別(ハードウェア、ソフトウェア&サービス)、テクノロジー別、エンドユーズ別、地域別予測:2022年~2032年
- 過塩素酸の中国市場:工業用グレード、試薬グレード