世界の廃熱回収システム市場(2026 – 2031):用途別、最終用途別、地域別分析レポート
市場概要
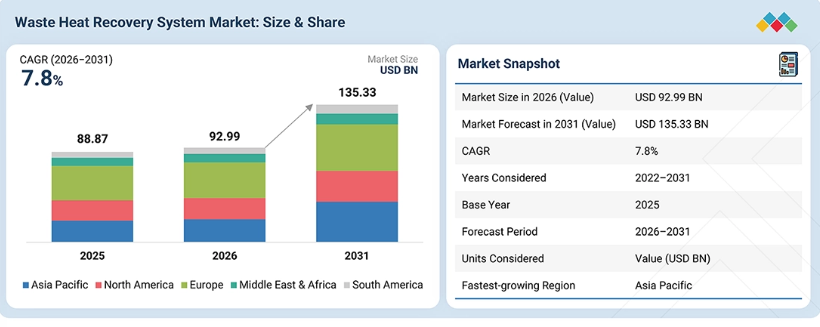
廃熱回収システム市場は、2026年の929億9000万米ドルから、2031年には1353億3000万米ドルに達すると予測されており、年平均成長率(CAGR)は7.8%となる見込みです。廃熱回収システム市場は、エネルギー効率の向上、産業の脱炭素化、および運用コストの削減への関心の高まりによって牽引されています。エネルギーコストの上昇や排出規制の厳格化により、エネルギー集約型産業では廃熱の回収と再利用が進められています。熱交換器、廃熱ボイラー、有機ランキンサイクル(ORC)システム、超臨界CO2技術の進歩に加え、デジタルモニタリングや高度な制御技術の導入により、システムの効率はさらに向上し、市場の機会も拡大しています。
主なポイント
地域別では、2025年に欧州が廃熱回収システム市場の38.0%という大きなシェアを占めました。
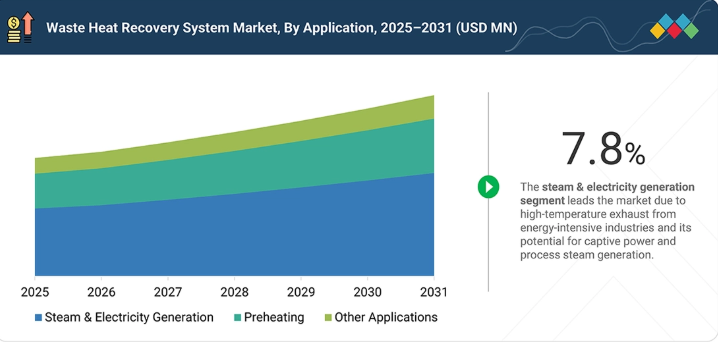
用途別では、2025年に蒸気・発電セグメントが57.0%という過半数の市場シェアを占めました。
最終用途産業別では、2025年に石油精製セグメントが28.8%という最大の市場シェアを獲得しました。
シーメンス・エナジーAG(ドイツ)、GEヴェルノバ社(米国)、三菱重工業株式会社(日本)、ABB社(スイス)、上海電気集団有限公司(中国)は、その高い市場シェアと製品展開の広さから、廃熱回収システム市場(世界)における主要企業として特定されました。
IHI株式会社(日本)、ワルティラ社(フィンランド)、バーラト・ヘビー・エレクトリカルズ・リミテッド(BHEL)(インド)は、専門的なニッチ分野で確固たる地位を築き、スタートアップや中小企業の中でも際立った存在となっており、新興市場のリーダーとしての潜在力を示しています。
廃熱回収システム市場は、エネルギーコストの上昇、脱炭素化への取り組み、および排出規制の厳格化によって牽引されています。エネルギー集約型産業における導入の拡大に加え、廃熱回収技術やデジタル制御の進歩により、省エネ効果、プラントの効率、およびシステムの性能が向上しています。
顧客の顧客に影響を与えるトレンドと変革
廃熱回収システム市場は、従来の固定式熱交換器から、先進的なデジタル熱管理ソリューションへと進化しています。従来、収益は標準的なシェル・アンド・チューブ式熱交換器、基本的な低温エコノマイザー、従来の産業用ボイラー、事後対応型の現場メンテナンス、および標準的な断熱材を通じて生み出されていました。モジュール式有機ランキンサイクル(ORC)システム、スマートエッジ接続型熱交換器、高温産業用ヒートポンプ、ターンキー方式の廃棄物発電システム、およびカーボンクレジット生成サービスといった製品を通じて、新たな収益機会が生まれています。これらの製品は、セメントメーカー、鉄鋼・冶金製錬所、化学・精製プラント、およびデータセンター運営事業者によって、ますます活用されるようになっています。こうした顧客は、排熱によるエネルギーの浪費を排除し、排出規制への準拠を確保し、加工ラインの効率を最適化し、電力網への依存度を低減する必要があります。こうした需要に応えるため、サプライヤーは、有機ランキンサイクル(ORC)ソリューション、AIを活用した熱管理ソフトウェア、データセンター向け液体冷却システム、熱電発電モジュール、および「熱交換器・アズ・ア・サービス(Heat Exchanger-as-a-Service)」モデルを開発してきました。最終的には、製品の埋め込み炭素量の低減、エネルギー市場の価格安定化、供給の継続性の保証、そして検証済みのグリーンサプライチェーンにより、すべての関係者が恩恵を受けることになります。
主要企業・市場シェア
市場のエコシステム
廃熱回収システム業界のエコシステムは、原材料サプライヤー、機械メーカー、加工業者、設置を担当する設計・調達・建設(EPC)請負業者、そしてエンドユーザーなど、さまざまなステークホルダーで構成されています。原材料サプライヤーは、製造プロセスにおける原材料となる、特定の厚さやグレードの高品質なステンレス鋼、銅合金、アルミニウム、ニッケル合金、および特殊な作動流体を提供しています。メーカーは、自動溶接、パイプ曲げ加工、精密機械加工、熱試験装置などを活用し、廃熱回収システムの構築に必要な熱交換器、エコノマイザー、ボイラーモジュール、タービンモジュール、冷却ループシステムなどの各種部品を製造しています。また、メーカーや製造業者は、最終製品の要件をソリューションの寸法に変換し、熱回収システムの各部品を製造するために、CADシステムや熱力学シミュレーションシステムを採用している場合もあります。このエコシステムにおけるその他の関係者は、制御弁、監視センサー、耐熱断熱材、配管、外装構造物など、廃熱回収に必要な機器を提供している場合があります。設置作業員やEPC請負業者は、重工業の現場でこれらのシステムを適用し、タービンからの排ガスや煙道ガス、およびプロセス蒸気ループから廃熱を回収することができます。最終的には、エンドユーザーが、オンサイト発電、自家用電力ループ、工業用冷凍処理、地域暖房など、重要なユーティリティ需要や操業のために廃熱回収システムを導入します。
地域
予測期間中、アジア太平洋地域が世界の廃熱回収システム市場で最も急速な成長を遂げる見込み
アジア太平洋地域は、急速な工業化、大規模な製造業の拡大、および政府による厳格な持続可能性に関する規制により、廃熱回収システム市場において最も高い年平均成長率(CAGR)を記録すると予測されています。中国とインドは、本質的に膨大な排熱を発生させる鉄鋼、セメント、化学セクターにおいて、世界をリードする生産国です。これらの国々が製造拠点を近代化するにつれ、企業は電力コストの上昇に対処し、操業効率を最適化するために、廃熱回収システムを積極的に導入しています。さらに、同地域の各国政府は、厳格な脱炭素化政策や炭素削減目標を施行しています。中国の「二酸化炭素排出ピークアウト・カーボンニュートラル」目標や、インドの「パフォーマンス・アチーブ・アンド・トレード(PAT)」制度といった取り組みにより、エネルギー集約型プラントは排出量の抑制を迫られています。こうした規制の推進に加え、エネルギー効率の高いインフラへの構造的転換や、複合サイクルおよびコジェネレーションシステムの導入拡大が相まって、アジア太平洋地域は世界で最も急成長している市場となっています。
廃熱回収システム市場:企業評価マトリックス
市場での存在感、製品ポートフォリオ、技術力、地理的展開範囲、プロジェクト実行能力、および戦略的展開の評価に基づき、シーメンス・エナジーAGは、幅広い技術ポートフォリオ、強力なグローバル展開、そして豊富なプロジェクト実行能力に支えられ、「スター」プレイヤーとして位置づけられています。ヴァルティラ社は、廃熱回収アプリケーションにおける存在感の高まり、モジュール式ソリューションの提供能力、および船舶用および分散型エネルギーシステム全体におけるエネルギー効率技術の拡大への注力により、「新興リーダー」として位置づけられています。
主要市場プレイヤー
Siemens Energy AG (Germany)
GE Vernova Inc. (US)
Mitsubishi Heavy Industries, Ltd. (Japan)
ABB Ltd (Switzerland)
Shanghai Electric Group Co., Ltd. (China)
Kawasaki Heavy Industries, Ltd. (Japan)
Doosan Enerbility Co., Ltd. (South Korea)
IHI Corporation (Japan)
Wärtsilä Corporation (Finland)
Bharat Heavy Electricals Limited (BHEL) (India)
Thermax Limited (India)
Babcock & Wilcox Enterprises, Inc. (US)
Ormat Technologies, Inc. (US)
Isgec Heavy Engineering Ltd. (India)
Forbes Marshall Pvt. Ltd. (India)
【目次】
1
はじめに
25
2
エグゼクティブ・サマリー
29
3
プレミアム・インサイト
35
4
市場概要
エネルギー集約型産業において、廃熱回収の革新技術を活用し、コストと排出量の削減を図ります。
38
4.1
はじめに
4.2
市場の動向
4.2.1
推進要因
4.2.1.1
エネルギー多消費型産業全体におけるエネルギーコストの上昇
4.2.1.2
製鋼炉および再加熱工程からの回収量の増加
4.2.1.3
セメントおよび金属メーカーによる排出削減への注目の高まり
4.2.2
制約要因
4.2.2.1
廃熱回収システムの導入に必要な多額の設備投資
4.2.2.2
既存のプラントインフラへの廃熱回収システムの統合が複雑であること
4.2.3
機会
4.2.3.1
データセンターの冷却インフラへの廃熱回収システムの統合が進んでいます
4.2.3.2
廃熱の有効利用に向けた産業用ヒートポンプの導入が拡大しています
4.2.3.3
低・中温廃熱回収のためのORCシステムの導入拡大
4.2.4
課題
4.2.4.1
高温廃熱回収設備における腐食およびファウリングのリスク
4.2.4.2
生産負荷の変動による廃熱発生量の変動
4.3
未充足のニーズと未開拓分野
4.3.1
未充足のニーズ
4.3.1.1
150°C未満の低温廃熱の経済的に実現可能な回収
4.3.1.2
腐食やファウリングが発生する環境下での長寿命・高温用機器
4.3.2
未開拓分野
4.3.2.1
変動の激しい産業生産負荷に対応するように設計されたモジュール式廃熱回収システム(WHRS)プラットフォーム
4.3.2.2
低品位エネルギーを収益化する、廃熱とプロセス熱を統合したシステム
4.4
相互接続された市場とセクター横断的な機会
4.4.1
セクター横断的な機会
4.5
ティア1/2/3の主要企業による戦略的動き
5
業界動向
廃熱回収における価格変動やマクロ経済的影響に関する洞察を基に、競争環境を把握しましょう。
54
5.1
ポーターの5つの力分析
5.1.1
新規参入の脅威
5.1.2
代替品の脅威
5.1.3
供給者の交渉力
5.1.4
購入者の交渉力
5.1.5
競合の激しさ
5.2
マクロ経済分析
5.2.1
はじめに
5.2.2
GDPの動向と予測
5.3
バリューチェーン分析
5.4
エコシステム分析
5.5
価格設定分析
5.5.1
2026年の価格変動
5.6
貿易分析
5.6.1
HSコード841950の輸出データ
5.6.2
HSコード841950の輸入データ 5.6
5.7
2026年~2027年の主要な会議およびイベント 5.8
顧客のビジネスに影響を与える動向と変革 5.9
投資および資金調達のシナリオ 5.10
ケーススタディ分析 5.10.1
THERMAX – メキシコのグリーンフィールド製油所:メキシコの製油所における統合型廃熱回収システム
5.10.2
三菱重工業 – 船舶用WHR-ORCシステム:船舶用エンジン向けの次世代廃熱回収システム
5.10.3
アルファ・ラバル – フィンランド、アウトクンプ:ステンレス鋼炉からの廃熱回収
5.11
2025年の米国関税が廃熱回収システム市場に与える影響
5.11.1
はじめに
5.11.2
価格への影響分析
5.11.3
各地域への主な影響
5.11.3.1
米国
5.11.3.2
欧州
5.11.3.3
アジア太平洋地域
5.11.4
最終用途セクターへの影響
6
技術、特許、デジタル化、およびAIの導入による戦略的変革
AIと最先端技術を活用し、廃熱回収とエネルギー管理に革命をもたらします。
72
6.1
主要な新興技術
6.1.1
有機ランキンサイクル(ORC)
6.1.2
廃熱回収ボイラー(WHRB)
6.1.3
廃熱回収蒸気発生器(HRSG)
6.2
補完技術
6.2.1
熱交換器技術
6.2.2
熱エネルギー貯蔵(TES)
6.3
関連技術
6.3.1
超臨界CO2(SCO2)発電サイクル
6.3.2
熱化学的熱回収
6.4
技術・製品ロードマップ
6.4.1
短期(2025年~2027年)|効率最適化およびデジタル化フェーズ
6.4.2
中期(2027年~2030年):先進的な熱回収および統合エネルギー管理フェーズ
6.4.3
長期(2030年~2035年以降):インテリジェントかつ次世代の熱回収エコシステムフェーズ
6.5
特許分析
6.5.1
はじめに
6.5.2
アプローチ
6.5.3
主要出願者
6.5.4
管轄区域分析
6.6
将来の応用分野
6.6.1
熱電式直接発電
6.6.2
熱光起電力式廃熱発電
6.6.3
膜式潜熱回収
6.6.4
廃熱を利用した産業用冷却
6.6.5
廃熱を利用した産業用脱塩
6.7
AI/汎用AIが廃熱回収システム市場に与える影響
6.7.1
主なユースケースと市場の可能性
6.7.2
廃熱回収システムにおけるメーカー/OEMが実践するベストプラクティス
6.7.3
廃熱回収システム市場におけるAI導入の事例研究
6.7.4
相互に連携したエコシステムと市場プレイヤーへの影響
6.7.5
AI統合型廃熱回収システムへの顧客の導入準備状況
7
持続可能性と規制環境
複雑な規制を乗り越え、革新的な炭素削減および環境に優しい取り組みを通じて持続可能性を推進します。
88
7.1
地域ごとの規制とコンプライアンス
7.1.1
規制機関、政府機関、およびその他の組織
7.1.2
業界基準
7.2
サステナビリティの取り組み
7.2.1
炭素排出削減の取り組み
7.2.1.1
低炭素鋼およびリサイクル金属の使用拡大
7.2.1.2
環境負荷の高い断熱材を、低炭素の代替品に置き換える
7.2.1.3
再生可能エネルギーおよび熱の再利用による製造時の排出量の削減
7.2.2
廃熱回収システムにおける環境配慮型アプリケーション
7.2.2.1
パネル製造工程において、回収された産業用熱を活用する
7.2.2.2
産業用ヒートポンプを用いて、低温の廃熱を有効活用する
7.2.2.3
廃熱回収と熱エネルギー貯蔵の組み合わせ
7.3
規制政策が持続可能性の取り組みに与える影響
7.4
認証、表示、環境基準
8
顧客環境と購買者の行動
産業用購買者の意思決定や未充足ニーズを形作る、ステークホルダー間の力学や収益性の要因を明らかにします。
96
8.1
意思決定プロセス
8.2
購買プロセスに関与する主要なステークホルダーとその評価基準
8.2.1
購買プロセスにおける主要なステークホルダー
8.2.2
購買基準
8.3
導入障壁と内部的課題
8.4
各最終用途産業における未充足ニーズ
8.5
市場の収益性
8.5.1
収益ポテンシャル
8.5.2
コストの動向
8.6
最終用途産業別の利益率の機会
8.6.1
石油精製業
8.6.2
金属生産業
8.6.3
セメント業
8.6.4
化学工業
8.6.5
製紙・パルプ業
9
用途別廃熱回収システム市場
2031年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表11件
104
9.1
はじめに
9.2
予熱
9.2.1
産業プロセス全体における直接熱統合を通じて拡大する予熱用途
9.3
蒸気および発電
9.3.1
蒸気発生
9.3.2
発電
9.3.2.1
蒸気ランキンサイクル
9.3.2.2
有機ランキンサイクル(ORC)
9.3.2.3
カリナサイクル
9.4
その他の用途
10
最終用途産業別廃熱回収システム市場
2031年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表14件
113
10.1
はじめに
10.2
石油精製
10.2.1
石油精製業界では、複雑で高温のプロセスストリーム全体において廃熱回収が拡大しています。
10.3
金属生産
10.3.1
炉ごとの熱統合による熱回収の推進
10.4
セメント
10.4.1
キルンおよびクリンカー冷却工程における廃熱回収の増加
10.5
化学
10.5.1
反応および酸製造プロセス全体における熱回収の拡大 10.6
製紙・パルプ
10.6.1
回収ボイラーおよび乾燥システム全体における熱回収の拡大 10.7
その他の最終用途産業
1
はじめに
25
2
エグゼクティブ・サマリー
29
3
プレミアム・インサイト
35
4
市場概要
エネルギー集約型産業において、廃熱回収の革新技術を活用し、コストと排出量の削減を図ります。
38
4.1
はじめに
4.2
市場の動向
4.2.1
推進要因
4.2.1.1
エネルギー多消費型産業全体におけるエネルギーコストの上昇
4.2.1.2
製鋼炉および再加熱工程からの回収量の増加
4.2.1.3
セメントおよび金属メーカーによる排出削減への注目の高まり
4.2.2
制約要因
4.2.2.1
廃熱回収システムの導入に必要な多額の設備投資
4.2.2.2
既存のプラントインフラへの廃熱回収システムの統合が複雑であること
4.2.3
機会
4.2.3.1
データセンターの冷却インフラへの廃熱回収システムの統合が進んでいます
4.2.3.2
廃熱の有効利用に向けた産業用ヒートポンプの導入が拡大しています
4.2.3.3
低・中温廃熱回収のためのORCシステムの導入拡大
4.2.4
課題
4.2.4.1
高温廃熱回収設備における腐食およびファウリングのリスク
4.2.4.2
生産負荷の変動による廃熱発生量の変動
4.3
未充足のニーズと未開拓分野
4.3.1
未充足のニーズ
4.3.1.1
150°C未満の低温廃熱の経済的に実現可能な回収
4.3.1.2
腐食やファウリングが発生する環境下での長寿命・高温用機器
4.3.2
未開拓分野
4.3.2.1
変動の激しい産業生産負荷に対応するように設計されたモジュール式廃熱回収システム(WHRS)プラットフォーム
4.3.2.2
低品位エネルギーを収益化する、廃熱とプロセス熱を統合したシステム
4.4
相互接続された市場とセクター横断的な機会
4.4.1
セクター横断的な機会
4.5
ティア1/2/3の主要企業による戦略的動き
5
業界動向
廃熱回収における価格変動やマクロ経済的影響に関する洞察を基に、競争環境を把握しましょう。
54
5.1
ポーターの5つの力分析
5.1.1
新規参入の脅威
5.1.2
代替品の脅威
5.1.3
供給者の交渉力
5.1.4
購入者の交渉力
5.1.5
競合の激しさ
5.2
マクロ経済分析
5.2.1
はじめに
5.2.2
GDPの動向と予測
5.3
バリューチェーン分析
5.4
エコシステム分析
5.5
価格設定分析
5.5.1
2026年の価格変動
5.6
貿易分析
5.6.1
HSコード841950の輸出データ
5.6.2
HSコード841950の輸入データ 5.6
5.7
2026年~2027年の主要な会議およびイベント 5.8
顧客のビジネスに影響を与える動向と変革 5.9
投資および資金調達のシナリオ 5.10
ケーススタディ分析 5.10.1
THERMAX – メキシコのグリーンフィールド製油所:メキシコの製油所における統合型廃熱回収システム
5.10.2
三菱重工業 – 船舶用WHR-ORCシステム:船舶用エンジン向けの次世代廃熱回収システム
5.10.3
アルファ・ラバル – フィンランド、アウトクンプ:ステンレス鋼炉からの廃熱回収
5.11
2025年の米国関税が廃熱回収システム市場に与える影響
5.11.1
はじめに
5.11.2
価格への影響分析
5.11.3
各地域への主な影響
5.11.3.1
米国
5.11.3.2
欧州
5.11.3.3
アジア太平洋地域
5.11.4
最終用途セクターへの影響
6
技術、特許、デジタル化、およびAIの導入による戦略的変革
AIと最先端技術を活用し、廃熱回収とエネルギー管理に革命をもたらします。
72
6.1
主要な新興技術
6.1.1
有機ランキンサイクル(ORC)
6.1.2
廃熱回収ボイラー(WHRB)
6.1.3
廃熱回収蒸気発生器(HRSG)
6.2
補完技術
6.2.1
熱交換器技術
6.2.2
熱エネルギー貯蔵(TES)
6.3
関連技術
6.3.1
超臨界CO2(SCO2)発電サイクル
6.3.2
熱化学的熱回収
6.4
技術・製品ロードマップ
6.4.1
短期(2025年~2027年)|効率最適化およびデジタル化フェーズ
6.4.2
中期(2027年~2030年):先進的な熱回収および統合エネルギー管理フェーズ
6.4.3
長期(2030年~2035年以降):インテリジェントかつ次世代の熱回収エコシステムフェーズ
6.5
特許分析
6.5.1
はじめに
6.5.2
アプローチ
6.5.3
主要出願者
6.5.4
管轄区域分析
6.6
将来の応用分野
6.6.1
熱電式直接発電
6.6.2
熱光起電力式廃熱発電
6.6.3
膜式潜熱回収
6.6.4
廃熱を利用した産業用冷却
6.6.5
廃熱を利用した産業用脱塩
6.7
AI/汎用AIが廃熱回収システム市場に与える影響
6.7.1
主なユースケースと市場の可能性
6.7.2
廃熱回収システムにおけるメーカー/OEMが実践するベストプラクティス
6.7.3
廃熱回収システム市場におけるAI導入の事例研究
6.7.4
相互に連携したエコシステムと市場プレイヤーへの影響
6.7.5
AI統合型廃熱回収システムへの顧客の導入準備状況
7
持続可能性と規制環境
複雑な規制を乗り越え、革新的な炭素削減および環境に優しい取り組みを通じて持続可能性を推進します。
88
7.1
地域ごとの規制とコンプライアンス
7.1.1
規制機関、政府機関、およびその他の組織
7.1.2
業界基準
7.2
サステナビリティの取り組み
7.2.1
炭素排出削減の取り組み
7.2.1.1
低炭素鋼およびリサイクル金属の使用拡大
7.2.1.2
環境負荷の高い断熱材を、低炭素の代替品に置き換える
7.2.1.3
再生可能エネルギーおよび熱の再利用による製造時の排出量の削減
7.2.2
廃熱回収システムにおける環境配慮型アプリケーション
7.2.2.1
パネル製造工程において、回収された産業用熱を活用する
7.2.2.2
産業用ヒートポンプを用いて、低温の廃熱を有効活用する
7.2.2.3
廃熱回収と熱エネルギー貯蔵の組み合わせ
7.3
規制政策が持続可能性の取り組みに与える影響
7.4
認証、表示、環境基準
8
顧客環境と購買者の行動
産業用購買者の意思決定や未充足ニーズを形作る、ステークホルダー間の力学や収益性の要因を明らかにします。
96
8.1
意思決定プロセス
8.2
購買プロセスに関与する主要なステークホルダーとその評価基準
8.2.1
購買プロセスにおける主要なステークホルダー
8.2.2
購買基準
8.3
導入障壁と内部的課題
8.4
各最終用途産業における未充足ニーズ
8.5
市場の収益性
8.5.1
収益ポテンシャル
8.5.2
コストの動向
8.6
最終用途産業別の利益率の機会
8.6.1
石油精製業
8.6.2
金属生産業
8.6.3
セメント業
8.6.4
化学工業
8.6.5
製紙・パルプ業
9
用途別廃熱回収システム市場
2031年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表11件
104
9.1
はじめに
9.2
予熱
9.2.1
産業プロセス全体における直接熱統合を通じて拡大する予熱用途
9.3
蒸気および発電
9.3.1
蒸気発生
9.3.2
発電
9.3.2.1
蒸気ランキンサイクル
9.3.2.2
有機ランキンサイクル(ORC)
9.3.2.3
カリナサイクル
9.4
その他の用途
10
最終用途産業別廃熱回収システム市場
2031年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表14件
113
10.1
はじめに
10.2
石油精製
10.2.1
石油精製業界では、複雑で高温のプロセスストリーム全体において廃熱回収が拡大しています。
10.3
金属生産
10.3.1
炉ごとの熱統合による熱回収の推進
10.4
セメント
10.4.1
キルンおよびクリンカー冷却工程における廃熱回収の増加
10.5
化学
10.5.1
反応および酸製造プロセス全体における熱回収の拡大 10.6
製紙・パルプ
10.6.1
回収ボイラーおよび乾燥システム全体における熱回収の拡大 10.7
その他の最終用途産業
…
【本レポートのお問い合わせ先】
www.marketreport.jp/contact
レポートコード:CH 2382
- 食品受託製造AIの世界市場規模は2030年までにCAGR 9.23%で拡大する見通し
- アロエベラの中国市場:アロエベラジェル、アロエベラパウダー、その他
- 世界のロピバカイン塩酸塩市場
- テレコム課金・収益管理のグローバル市場規模調査、コンポーネント別、展開別、用途別(携帯電話事業者、インターネットサービスプロバイダ)、地域別予測:2022-2032年
- 自動車用MIMOスマート型アンテナの世界及び日本市場2026年:種類別(高周波、超短波、超高周波)
- アルミニウム導体複合コア(ACCC)市場:グローバル予測2025年-2031年
- セラミックPLAフィラメントの世界市場2025:種類別(1.75mmタイプ、2.85mm/3mmタイプ)、用途別分析
- 軍用航空宇宙・防衛ライフサイクル管理のグローバル市場規模調査、タイプ別(製品ライフサイクル管理(PLM)、サービスライフサイクル管理(SLM))、技術別(モノのインターネット、人工知能、その他)、用途別(航空宇宙・防衛メーカー、航空会社・フリートオペレーター、防衛インサービスサポート、独立系MRO、軍用オペレーター)、地域別予測 2022年~2032年
- 世界の熱電式冷蔵庫市場(2026年~2036年):製品別、用途別、最終用途別、地域別
- マグネトロンスパッタリング装置の世界及び日本市場2026年:種類別(DCマグネトロンスパッタリング、RFマグネトロンスパッタリング)
- プロスタグランジンF2aの世界市場
- Market Monitor Global