プラスチックコンパウンドの世界市場規模は2031年までにCAGR 6.6%で拡大する見通し
市場概要
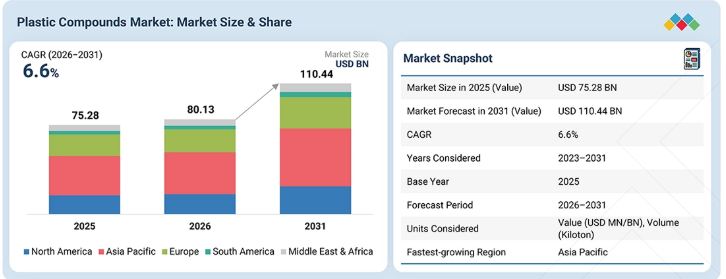
世界のプラスチックコンパウンド市場は、2026年の801億3000万米ドルから、年平均成長率(CAGR)6.6%で拡大し、2031年には1104億4000万米ドルに達すると予測されています。この市場は、高性能・軽量素材への需要の高まり、自動車および電子機器の生産増加、包装用途の拡大、ならびに建設および消費財製造分野の成長に牽引され、予測期間を通じて着実に成長すると見込まれています。また、材料性能の向上、軽量化、耐久性、耐熱性、衝撃強度、耐薬品性、および設計の柔軟性に対する要求の高まりも、市場の成長を支えています。同時に、プラスチックコンパウンド技術の進歩により、材料の強度、加工特性、熱的・寸法的安定性、添加剤との相性、および総合的な性能が向上しています。自動車、包装、電気・電子、建築・建設、消費財、医療産業における投資の拡大は、先進国および新興国双方において、市場の成長をさらに後押ししています。
主なポイント
市場インサイト
2026年、アジア太平洋地域のプラスチックコンパウンド市場は、売上高の44.1%を占めると推定されています。
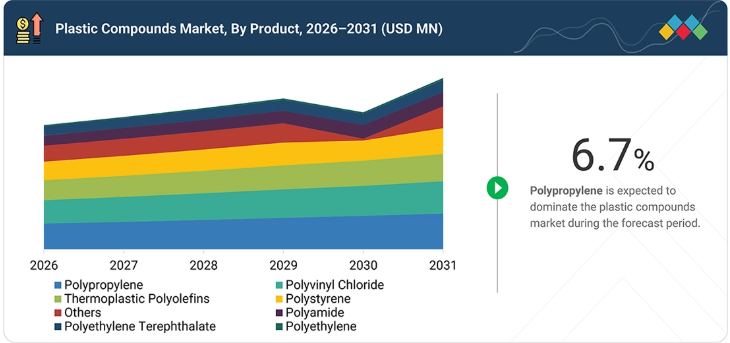
2026年、ポリプロピレン(PP)セグメントがプラスチックコンパウンド市場を支配し、20.9%を占めています。
2026年、化石由来セグメントは、金額ベースで市場の91.6%を占めると推定されています。
プラスチックコンパウンド市場において、金額ベースで最大のシェアを占めているのは包装セグメントです。
BASF社とダウ社は、強力な製品ポートフォリオ、技術力、広範な製造拠点、および主要な最終用途産業における確固たる存在感を背景に、世界のプラスチックコンパウンド市場における主要プレイヤーとして位置づけられています。
アビエント・コーポレーション、オルビア、およびその他の企業は、プラスチックコンパウンド市場の専門用途やニッチセグメントにおいて確固たる地位を築いており、新興市場参加者としての潜在力を示しています。
世界のプラスチックコンパウンド市場は、軽量で耐久性があり、高性能な材料への需要の高まりや、自動車、包装、電気・電子、建築・建設、消費財、医療産業における用途の拡大に牽引され、地域ごとに成長を遂げています。
顧客の顧客に影響を与えるトレンドと変革
技術の進歩と性能要件の高まりは、自動車、包装、電気・電子、建築・建設、消費財、医療の各セクターにおいて、大きな変革を推進しています。軽量化、機械的強度、熱安定性、耐衝撃性および耐薬品性、加工性、そして持続可能な材料への注目が高まっていることが、イノベーションを加速させ、プラスチックコンパウンドのバリューチェーン全体に新たな成長機会を生み出しています。高度なポリマー配合、強化コンパウンド、特殊添加剤、再生・バイオベース材料、および用途特化型コンパウンディング技術への移行に加え、高性能、軽量、難燃性、そして持続可能なプラスチックコンパウンドの開発が、競争環境を再構築しています。
主要企業・市場シェア
市場エコシステム
プラスチックコンパウンドのエコシステムは、ポリマー樹脂サプライヤー、添加剤・充填剤サプライヤー、プラスチックコンパウンドメーカー、流通業者、研究機関、規制当局、加工業者、および最終用途産業など、相互に関連し合うステークホルダーで構成されています。原材料サプライヤーは、プラスチックコンパウンドの製造に必要なポリマー樹脂、添加剤、充填剤、補強材、顔料、安定剤、難燃剤、可塑剤、その他の機能性材料といった主要な原材料を供給しています。プラスチックコンパウンドメーカーは、これらの材料を、自動車、包装、電気・電子、建築・建設、消費財、医療用途において、軽量化、機械的特性の向上、耐熱性、耐薬品性、難燃性、耐久性、および加工性の向上に用いられる高性能なソリューションへと加工します。規制当局は、環境、安全、品質、性能、および材料に関する基準を策定し、プラスチックコンパウンドの開発や、先進的なリサイクル技術およびバイオベース技術の採用に影響を与えています。販売代理店やチャネルパートナーは、地域市場や産業顧客全体において、製品が効率的に供給されるよう確保しています。自動車、包装、電気・電子、建築・建設、消費財、医療の各セクターにわたるエンドユーザーは、信頼性が高く、耐久性に優れ、軽量で高性能なプラスチックコンパウンドソリューションへの需要を牽引しています。
地域
予測期間中、アジア太平洋地域はプラスチックコンパウンドの最大市場となる見込みです
アジア太平洋地域のプラスチックコンパウンド市場は、自動車、包装、電気・電子、建築・建設、消費財、医療用途からの堅調な需要に支えられ、世界最大規模を誇っています。同地域は、急速な工業化、自動車および電子機器製造の拡大、包装生産の増加、建設活動の活発化、そして先進的な製造インフラへの投資拡大の恩恵を受けています。中国、インド、日本、韓国、および東南アジア全域における軽量化、耐久性、耐熱性、衝撃強度、耐薬品性、および高性能材料への需要が、市場の成長をさらに後押ししています。アジア太平洋地域は、主要な製造業経済国の強力な存在感、自動車およびエレクトロニクス部門の拡大、包装および建設活動の増加、そして多様な最終用途産業における先進的かつ持続可能なプラスチックコンパウンドの採用拡大により、引き続き重要な市場となっています。
プラスチックコンパウンド市場:企業評価マトリックス
プラスチックコンパウンド市場の評価マトリックスにおいて、ドイツに拠点を置くBASF(スター)は、自動車、電気・電子、消費財、建築・建設、および産業用途で広く使用されている、エンジニアリングコンパウンドや高性能コンパウンドの幅広いポートフォリオを擁し、市場をリードしています。米国に拠点を置くダウ(星)は、自動車、包装、電気・電子、建設、消費財にわたる用途を支える幅広いポリマーソリューションと先進的なコンパウンド技術のポートフォリオにより、市場での地位を強化しています。両社とも、強力なポリマー技術力、グローバルな製造ネットワーク、幅広い用途対応、そして高性能、軽量、耐久性、持続可能性を兼ね備えた材料ソリューションにおける継続的なイノベーションの恩恵を受けています。
主要市場プレイヤー
BASF (Germany)
Dow (US)
LyondellBasell Industries Holdings B.V. (Netherlands)
SABIC (Saudi Arabia)
Asahi Kasei Corporation (Japan)
Covestro AG (Germany)
Celanese Corporation (US)
Arkema (France)
RTP Company (US)
Westlake Corporation (US)
【目次】
1
はじめに
15
2
エグゼクティブ・サマリー
3
プレミアム・インサイト
4
市場概要
戦略的な計画立案とポジショニングを支援するための、主要な動向、トレンド分析、および実践的なインサイトについて解説しています。
4.1
はじめに
4.2
市場の動向
4.2.1
推進要因
4.2.2
阻害要因
4.2.3
機会
4.2.4
課題
4.3
未充足ニーズと未開拓領域(ホワイトスペース)
4.4
相互に関連する市場とセクター横断的な機会
4.5
ティア1/2/3の主要プレイヤーによる戦略的動き
5
業界動向
業界の方向性、戦略的優先事項、および市場の勢いに影響を与える主要指標について、簡潔に概説します。
5.1
ポーターの5つの力分析
5.2
マクロ経済見通し
5.2.1
はじめに
5.2.2
GDPの動向と予測
5.3
バリューチェーン分析
5.4
エコシステム分析
5.5
価格分析
5.5.1
製品別平均販売価格の推移(2023年~2026年)
5.5.3
地域別平均販売価格の推移(2023年~2026年)
5.6
貿易分析
5.6.1
輸入シナリオ(HSコード 390422)
5.6.2
輸出シナリオ(HSコード 390422)
5.7
主要な会議およびイベント(2026年~2027年)
5.8
顧客の事業に影響を与えるトレンド/混乱要因について 5.9
投資および資金調達のシナリオ 5.10
事例研究の分析 5.11
2025年の米国関税がプラスチックコンパウンド市場に与える影響 5.11.1
はじめに
5.11.2
主な関税率
5.11.3
価格への影響分析
5.11.4
国・地域への影響
5.11.4.1
米国
5.11.4.2
欧州
5.11.4.3
アジア太平洋地域
5.11.5
最終用途産業への影響
6
技術の進歩、AIによる影響、特許、イノベーション、および将来の応用分野
6.1
主要な新興技術
6.1.1
高度な再生・強化プラスチックコンパウンド
6.1.2
バイオベースおよび低炭素プラスチックコンパウンドの配合
6.1.3
高性能および用途特化型プラスチックコンパウンド
6.2
補完的技術
6.2.1
先進的なポリマー添加剤および改質剤技術
6.2.2
リサイクル、選別、および材料回収技術
6.3
関連技術
6.3.1
先進的なポリマーリサイクルおよびケミカルリサイクル技術
6.3.2
バイオベースポリマーおよび再生可能原料技術
6.4
技術・製品ロードマップ
6.5
特許分析
6.6
将来の用途
6.7
AI/ジェネレーティブAIがプラスチックコンパウンド市場に与える影響
6.7.1
主なユースケースと市場の可能性
6.7.2
プラスチックコンパウンド製造におけるベストプラクティス
6.7.3
プラスチックコンパウンド市場におけるAI導入の事例研究
6.7.4
相互に連携したエコシステムと市場プレイヤーへの影響
6.7.5
プラスチックコンパウンド市場における顧客のAI導入への準備状況
7
規制環境とサステナビリティの取り組み
7.1
地域ごとの規制とコンプライアンス
7.1.1
規制機関、政府機関、およびその他の組織
7.1.2
業界標準
7.2
サステナビリティの取り組み
7.3
規制政策がサステナビリティの取り組みに与える影響
8
顧客環境と購入者の行動特性
8.1
はじめに
8.2
意思決定プロセス
8.3
購買プロセスに関与する主要なステークホルダーとその評価基準
8.3.1
購買プロセスにおける主要なステークホルダー
8.3.2
購買基準
8.4
導入の障壁と内部的な課題
8.5
様々な最終用途産業における未充足ニーズ
8.6
市場の収益性
9
製品別プラスチックコンパウンド市場(市場規模および2031年までの予測 – 金額:百万米ドル、数量:キロトン)
主要な種類、その市場の可能性、および需要パターンの比較評価
9.1
はじめに
9.2
ポリ塩化ビニル(PVC)
9.3
ポリプロピレン(PP)
9.4
ポリエチレン(PE)
9.5
ポリスチレン(PS)
9.6
ポリアミド(PA)
9.7
ポリカーボネート(PC)
9.8
ポリエチレンテレフタレート(PET)
9.9
ポリウレタン(PU)
9.10
アクリロニトリル・ブタジエン・スチレン(ABS)
9.11
その他の製品
10
原料別プラスチックコンパウンド市場
市場規模、数量および予測 – 百万米ドル
プラスチックコンパウンドの形態別分析
10.1
はじめに
10.2
化石由来
10.3
バイオ由来
10.4
再生材由来
11
プラスチックコンパウンド市場:最終用途産業別
市場規模、数量および予測 – 百万米ドル
プラスチックコンパウンドの最終用途産業別分析
11.1
はじめに
11.2
自動車
11.2.1
乗用車
11.2.2
商用車
11.3
包装
11.4
電気・電子
11.5
建築・建設
11.2.1
住宅
11.2.2
商業
11.2.2
産業
11.6
消費財
11.7
医療
11.8
その他の最終用途産業
…
【本レポートのお問い合わせ先】
www.marketreport.jp/contact
レポートコード:CH 9044
- 世界のデータセンター用空調機市場(~2032年):=5,000 M3/H、5,001~15,000 M3/H、 15,001~30,000 m³/h、30,001~50,000 m³/h、50,001 m³/h以上
- 世界のファムシクロビル中間体市場
- 貿易管理市場レポート:コンポーネント別(ソリューション、サービス)、機能別(貿易機能、貿易コンプライアンス、貿易金融、貿易コンサルティング、その他)、展開タイプ別(クラウドベース、オンプレミス)、企業規模別(中小企業、大企業)、エンドユーズ分野別(小売・消費財、運輸・物流、航空宇宙・防衛、ヘルスケア、製造、その他)、地域別 2024-2032
- フローケミストリーの世界市場2025:メーカー別、地域別、タイプ・用途別
- データセンターラックのグローバル市場規模は2025年に51億7,000万ドル、2030年までにCAGR 12.7%で拡大する見通し
- ボールベアリングの中国市場:深溝玉軸受、自動調心玉軸受、その他
- 抄紙機用プレスフェルトの世界及び日本市場2026年:素材種類別(ポリエステル系、ポリアミド系、混紡繊維系)
- 無水トリフルオロメタンスルホン酸の世界市場
- PVC加工助剤の世界及び日本市場2026年:種類別(エコフレンドリー型添加物、従来型添加物)
- 世界のナトリウムL-ピロリドンカルボキシレート市場
- YIG磁気光学材料の世界及び日本市場2026年:種類別(純YIG、ドープYIG、市場セグメント)/形態別(YIG単結晶インゴット、YIG単結晶薄膜、YIG多結晶/セラミックス)
- 車両用インストルメントパネルの世界及び日本市場2026年:種類別(アナログ、ハイブリッド、デジタル)