医療機器用受託製造の世界市場規模は2031年までにCAGR 9.6%で拡大する見通し
市場概要
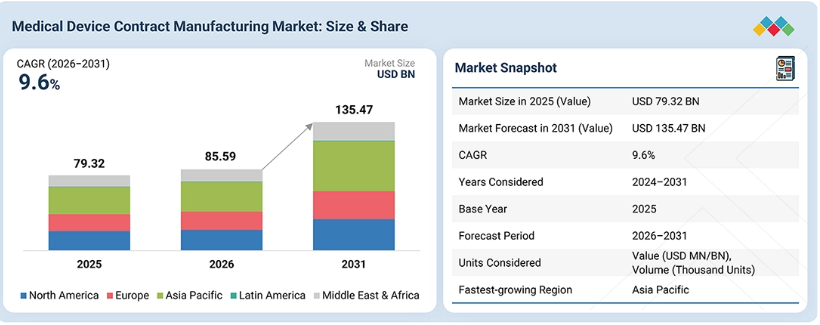
世界の医療機器受託製造市場は、予測期間中に年平均成長率(CAGR)9.6%で拡大し、2026年の855.9億米ドルから2031年には1,354.7億米ドルに達すると見込まれています。2025年の市場規模は793.2億米ドルでした。発展途上国の医療機器メーカーが生産を拡大していることや、新しい医療機器のモダリティにおいて特殊な金型、材料、工程管理が求められるようになったことから、需要が高まっています。医療費の増加、治療選択肢に対する認識の高まり、高齢人口の増加も、この需要を後押ししています。OEM各社は、自社で生産能力を構築するのではなく、設計、バリデーション、高精度生産を外部パートナーに委託する傾向が強まっています。これと並行して、高度な自動化、デジタル製造、および設計から製造までを統合したソリューションにより、受託製造業者が提供する製品や、受注を獲得する方法が変化しつつあります。
主なポイント
市場概要:
基準年(2025年)の市場規模:793.2億米ドル
現在の市場規模(2026年):855.9億米ドル
予測市場規模(2031年):1,354.7億米ドル
年平均成長率(CAGR)(2026年~2031年):9.6%
セグメント別動向:
最も成長が著しい地域:アジア太平洋地域は、2026年から2031年にかけて11.0%という最高の年平均成長率(CAGR)で成長すると予測されています。
デバイスタイプ別リーダー:2025年には、IVDデバイスが19.2%と最大のシェアを占めました。
デバイスクラス別リーダー:2025年には、クラスIデバイスが60.7%と最大のシェアを占めました。
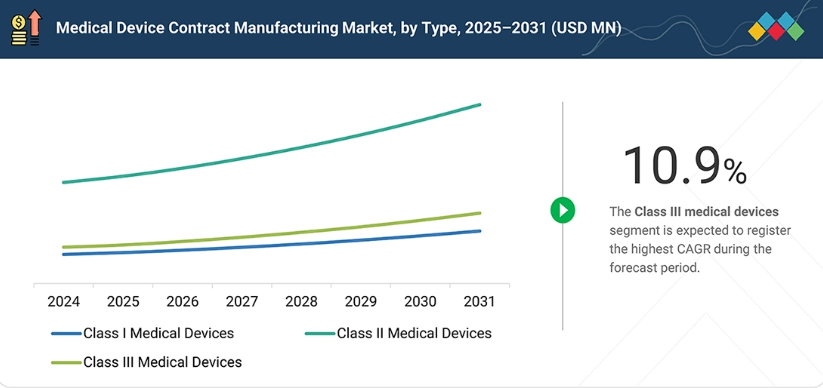
最も成長率の高いデバイスクラス:2026年から2031年にかけて、クラスIIIデバイスが10.9%という最高のCAGRで成長すると予測されています。
サービス分野のリーダー:2025年には、医療機器の開発・製造サービスが69.1%のシェアを占めました。
市場見通しと競争環境:
Jabilは、評価マトリックスの「Stars」クアドラントに位置しています。Flex、Integer、Sanmina、Plexusも主要企業であり、設計から大量生産・組立に至る幅広い能力を強みとしています。
Mehow社とCirtec Medical社は、より狭い分野に特化し、柔軟な生産体制でニッチな医療機器プログラムに対応することで競争力を発揮しています。
医療機器の受託製造市場は、製造の複雑さを軽減し、商品化を加速させるために、医療機器メーカーやヘルスケア企業が設計、開発、製造、組立、ライフサイクルサービスを外部委託する傾向が強まっていることを受け、着実に拡大しています。この市場は、自動化、精密製造、射出成形、電子機器の統合、およびデジタルサプライチェーン管理の進歩に支えられ、統合されたエンドツーエンドの受託製造ソリューションへとますますシフトしています。2031年までの成長は、OEM各社が医療機器のライフサイクルのより多くの部分を外部委託すること、より高機能で高複雑な医療機器の比重が高まること、そして生産がアジア太平洋地域へと移行することに依存しています。規制に関するノウハウと、自動化およびエンドツーエンドのサプライチェーン管理を兼ね備えた受託製造業者は、こうした需要を長期的なプログラムへと転換するのに最も適した立場にあります。
顧客の顧客に影響を与えるトレンドと変革
受託製造業者は、図面通りの製造(Build-to-Print)から、より付加価値の高い収益源へと移行しつつあります。基本的な部品製造、射出成形や機械加工、従来の組立、および大量生産かつ低複雑度の製造は、設計から製造までを統合したプロセス、複雑なデバイスやシステムの組立、そして高度な自動化やデジタル製造へと取って代わられつつあります。精密製造、規制対応、試験・検証サポート、エンドツーエンドのサプライチェーン管理、新製品導入(NPI)、プロトタイピング、迅速な商用化も、その重要性を高めています。新たなユースケース、新興技術、パートナーや顧客のエコシステムの拡大、そしてM&A活動が、この変化を牽引しています。この変化は、これらのサプライヤーに依存する顧客にも波及しています。医療機器および診断機器のOEMメーカーは、開発サイクルの短縮と信頼性の高い規制対応支援を求めています。薬物送達システムや製薬企業は、厳格な品質要件を満たす精密部品と組立を必要としています。診断機器メーカーは、検査量の増加に伴い、拡張性がありコスト管理された生産を求めています。単一の統合プラットフォームからこれらのニーズを満たすことができる受託製造業者は、明確な優位性を得ることができます。
主要企業・市場シェア
市場のエコシステム
医療機器の受託製造エコシステムは、機器や部品を製造するメーカー、規則を定める規制当局、そして業務を委託するエンドユーザーを結びつけています。各グループが、受託製造業者が提供すべきものを形作っています。主要な主要プレーヤーには、Jabil、Flex、Sanmina、Celestica、TE Connectivity、Plexus、Integerなどが挙げられ、これらはグローバルな事業展開と幅広いエンジニアリングおよびサプライチェーンの能力を兼ね備えています。ゲレスハイマー社は、薬剤送達システムおよびプラスチック製医療部品分野で強固な地位を確立しています。専門企業層には、精密成形、包装、およびニッチな医療機器プログラムが該当します。米国食品医薬品局(FDA)は、医療機器の分類、品質システムおよび製造要件の設定、ならびに施設の検査を行っています。欧州医薬品庁(EMA)は、医薬品・医療機器複合製品に関する役割を含め、欧州の枠組みを監督しています。インドの中央医薬品標準管理機構(CDSCO)は、インド国内における医療機器の輸入、製造、販売を規制しています。カナダ保健省(Health Canada)は、医療機器の認可を行い、カナダ市場における品質基準を定めています。受託製造業者は、供給先の地域ごとに各規制当局の要件を満たす必要があります。医療機器および診断機器のOEMメーカーは、設計支援、規制に関するノウハウ、および拡張可能な生産体制を求めています。薬物送達システムおよび製薬企業は、複合製品向けに精密な部品、清浄度、および厳格なバリデーションを必要としています。診断機器メーカーは、検査需要に応じて拡張可能な、コスト効率に優れた大量組立を求めています。
地域
予測期間中、アジア太平洋地域は世界の医療機器受託製造市場において最も急速に成長する地域となる見込みです。
アジア太平洋地域の市場規模は2025年に285.9億米ドルと評価され、2026年から2031年にかけて年平均成長率(CAGR)11.0%で推移し、2031年には525.8億米ドルに達すると予測されています。中国は、同地域で最も急成長している国です。その大規模な製造拠点、国内医療機器メーカーに対する政府の支援、そして増加する医療費支出が、国内外のOEMメーカーを惹きつけています。病院インフラの拡充、中産階級の台頭、高齢化、そして診断サービスへのアクセス拡大が、地域全体の需要を後押ししています。競争力のある人件費と生産コストに加え、規制枠組みの改善やサプライヤー基盤の充実により、同地域は生産の外部委託先として魅力的な場所となっています。
医療機器受託製造市場:企業評価マトリックス
Jabilは、2025年の評価マトリックスにおいて「スターズ(Stars)」クアドラントに位置づけられています。同社は、幅広いヘルスケアポートフォリオと、設計から製造に至る能力、精密成形、高度な自動化、そして世界的な事業展開を兼ね備えています。米国における新たなヘルスケア施設を含む継続的な生産能力への投資が、同社の地位を支えています。アプター(Aptar Pharma)は「新興リーダー」に位置づけられています。薬物送達システムや精密ディスペンシング部品に注力することで専門性の高い製品を提供しており、製薬企業顧客とのプログラムが拡大していることから、複合製品の拡大に伴い同社の影響力も高まると見込まれます。
主要市場プレイヤー
Jabil Inc.(米国)
Flex Ltd.(シンガポール)
Plexus Corp. (米国)
Sanmina Corporation(米国)
Integer Holdings Corporation(米国)
Celestica Inc.(カナダ)
TE Connectivity Ltd.(スイス)
West Pharmaceutical Services, Inc.(米国)
Benchmark Electronics Inc.(米国)
AptarGroup, Inc.(Aptar Pharma)(米国)
Gerresheimer AG(ドイツ)
Kimball Electronics, Inc. (米国)
Nortech Systems, Inc.(米国)
Carclo plc(英国)
Nolato AB(スウェーデン)傘下のNolato GW, Inc.
Nemera(フランス)
Viant Medical Holdings, Inc.(米国)
Tecomet, Inc.(米国)
Phillips-Medisize Corporation(米国)
Cirtec Medical(米国)
最近の動向
2026年4月:Jabilは、スイスに拠点を置くHSE•AGと、実験室用機器および診断機器の開発とスケーラブルな製造を支援するための非独占的な戦略的提携を締結しました。この提携により、HSEの診断工学に関する専門知識とJabilのヘルスケア製造能力が融合され、製造可能性、サプライチェーンの最適化、および市場投入期間の短縮に重点が置かれています。
2025年3月:フレックス社は、マサチューセッツ州ボストン近郊に、ヘルスケア分野の顧客向けに新製品導入(NPI)センターを開設したと発表しました。同センターは製造へのゲートウェイとしての役割を果たし、プロトタイプから前臨床段階の試作、設計検証、生産移管に至るエンドツーエンドの製品開発を支援することで、顧客がリスクを低減しつつ、大規模かつ迅速に製品を市場に投入できるよう支援します。
2025年2月:インテジャー社は、2025年1月7日、フッ素樹脂、陽極酸化コーティング、イオン処理ソリューション、レーザー加工など、高付加価値の表面コーティング技術プラットフォームを専門とする非上場メーカーであるプレシジョン・コーティング社の資産のほぼすべてを、1億5,200万米ドルで買収しました。なお、この金額には、追加の条件付き対価による調整が適用される場合があります。
【目次】
1
はじめに
15
2
エグゼクティブ・サマリー
3
プレミアム・インサイト
4
市場概要
市場構造、成長要因、制約要因、および市場動向に影響を与える短期的な転換点を概説します。
4.1
はじめに
4.2
市場の動向
4.2.1
成長要因
4.2.2
制約要因
4.2.3
機会
4.2.4
課題
4.3
未充足ニーズと未開拓領域(ホワイトスペース)
4.4
相互に関連する市場とセクター横断的な機会
4.5
ティア1/2/3の主要プレイヤーによる戦略的動き
5
業界の動向
業界の方向性、戦略的優先事項、および市場の勢いに影響を与える主要指標について、簡潔に概説します。
5.1
ポーターの5つの力分析
5.2
マクロ経済指標
5.2.1
はじめに
5.2.2
GDPの動向と予測
5.2.3
世界のヘルスケア産業の動向
5.2.4
世界の医療機器産業の動向
5.3
サプライチェーン分析
5.4
バリューチェーン分析
5.5
エコシステム分析
5.6
価格設定分析
5.6.1
主要企業の製品別平均販売価格の推移(2023年~2025年)
5.6.2
地域別の平均販売価格の推移(2023年~2025年)
5.7
貿易分析
5.7.1
輸入シナリオ(HSコード9018)
5.7.2
輸出シナリオ(HSコード9018)
5.8
主要な会議およびイベント(2026年~2027年)
5.9
顧客のビジネスに影響を与えるトレンド/ディスラプション(変革)
5.10
投資および資金調達のシナリオ
5.11
成功事例および実用事例
5.12
2025年の米国関税が医療機器受託製造市場に与える影響
5.12.1
はじめに
5.12.2
主な関税率
5.12.3
価格への影響分析
5.12.4
国・地域への影響
5.12.4.1
米国
5.12.4.2
欧州
5.12.4.3
アジア太平洋地域(APAC)
5.12.5
最終用途産業への影響
6
技術の進歩、AIによる影響、特許、イノベーション、および将来の応用分野
6.1
主要な新興技術
6.1.1
積層造形/3Dプリンティング
6.1.2
先進的なレーザー微細加工および処理技術
6.2
補完的技術
6.2.1
デジタルツイン
6.2.2
IIoT
6.3
関連技術
6.3.1
ニチノールおよび形状記憶材料技術
6.4
技術・製品ロードマップ
6.5
特許分析
6.6
将来の応用分野
6.7
AI/ジェネレーティブAIが医療機器受託製造市場に与える影響
6.7.1
主なユースケースと市場の可能性
6.7.2
医療機器受託製造市場におけるベストプラクティス
6.7.3
医療機器受託製造市場におけるAI導入の事例研究
6.7.4
相互に関連する隣接エコシステムと市場プレイヤーへの影響
6.7.5
医療機器受託製造市場におけるジェネレーティブAI導入に対する顧客の準備状況
7
持続可能性と規制環境
7.1
地域ごとの規制とコンプライアンス
7.1.1
規制機関、政府機関、およびその他の組織
7.1.2
業界標準
7.2
持続可能性への取り組み
7.2.1
医療機器受託製造市場における資源効率の高い持続可能な製造慣行
7.3
持続可能性への影響および規制政策の取り組み
7.4
認証、表示、および環境基準
8
顧客環境と購買者の行動特性
8.1
意思決定プロセス
8.2
購買に関わるステークホルダーと購入評価基準
8.3
導入障壁と内部的な課題
8.4
様々な最終用途産業における未充足ニーズ
8.5
市場の収益性
9
医療機器受託製造市場(デバイス別)(市場規模および2031年までの予測 – 金額:百万米ドル、数量:千単位)
9.1
はじめに
9.2
体外診断用医療機器(IVD)
9.2.1
IVD用消耗品
9.2.2
IVD用機器
9.3
診断用画像診断装置
9.4
循環器用医療機器
9.5
薬剤送達装置
9.5.1
輸液デバイスおよび投与セット
9.5.2
注射器
9.5.3
吸入器
9.5.4
自動注射器
9.5.5
ペン型注射器
9.5.5
その他の薬剤送達デバイス
9.6
整形外科用デバイス
9.7
呼吸ケア機器
9.8
眼科用機器
9.9
外科用機器
9.10
糖尿病ケア機器
9.11
歯科用機器
9.12
内視鏡および腹腔鏡用機器
9.13
婦人科・泌尿器科用医療機器
9.14
パーソナルケア用医療機器
9.15
神経科用医療機器
9.16
患者モニタリング用医療機器
9.17
患者支援用医療機器
9.18
その他の医療機器
10
医療機器の受託製造市場:機器のクラス別(市場規模および2031年までの予測 – 金額:百万米ドル、数量:千台)
10.1
はじめに
10.2
クラスII医療機器
10.3
クラスI医療機器
10.4
クラスIII医療機器
11
サービス別医療機器受託製造市場(市場規模および2031年までの予測 – 金額:百万米ドル、数量:千単位)
11.1
はじめに
11.2
医療機器の開発・製造サービス
11.2.1
医療機器および部品の製造サービス
11.2.2
プロセス開発サービス
11.2.3
デバイス・エンジニアリング・サービス
11.3
品質管理サービス
11.3.1
パッケージング・バリデーション・サービス
11.3.2
検査・試験サービス
11.3.3
滅菌サービス
11.4
包装・組立サービス
11.4.1
一次・二次包装サービス
11.4.2
ラベリングサービス
11.4.3
その他の包装・組立サービス
11.5
その他のサービス
…
【本レポートのお問い合わせ先】
www.marketreport.jp/contact
レポートコード:MD 7111
- 世界の移動式パレットトラック市場(2026年~2036年):製品別、用途別、最終用途別、地域別
- 4-アミノ-3,5-ジクロロ安息香酸メチルエステル(CAS 41727-48-4)の世界市場2020年~2025年、予測(~2030年)
- うっ血性心不全治療デバイスのグローバル市場:製品別市場規模調査および地域別予測 2022-2032
- ペット用非ステロイド性抗炎症薬の世界市場2025:種類別(カルプロフェン、デラコキシブ、フィロコキシブ、メロキシカム)、用途別分析
- ダイレクト・トゥ・ガーメント(DTG)印刷の世界市場規模調査、オペレーション別(シングルパス、マルチパス)、基材別、インクタイプ別、地域別予測:2022-2032年
- 静脈ラインコネクタの世界市場2025:メーカー別、地域別、タイプ・用途別
- データセンター認証のグローバル市場規模は2026年に11億6000万米ドル、2032年までにCAGR 17.4%で拡大する見通し
- 世界の工業用防爆電話機市場
- ロケーションインテリジェンス市場レポート:サービス別(コンサルティング、システムインテグレーション、その他)、用途別(販売・マーケティング最適化、遠隔監視、労働力管理、資産管理、施設管理、リスク管理、顧客管理、その他)、最終用途産業別(運輸・物流、小売・消費財、政府・防衛、製造・産業、IT・通信、その他)、地域別 2024-2032
- 世界の抹茶市場(2024 – 2030):食品&飲料、栄養補助食品、パーソナルケア&化粧品、その他分析レポート
- 電子セキュリティのグローバル市場2026年~2034年:フロントエンド、バックエンド
- 塩化マグネシウム二水和物の世界及び日本市場2026年:種類別(結晶状、粒状、フレーク状、粉末状)