世界の衛星市場(2026 – 2032):質量別、用途別、サブシステム別、周波数別、推進方式別、地域別
市場概要
衛星市場の概要
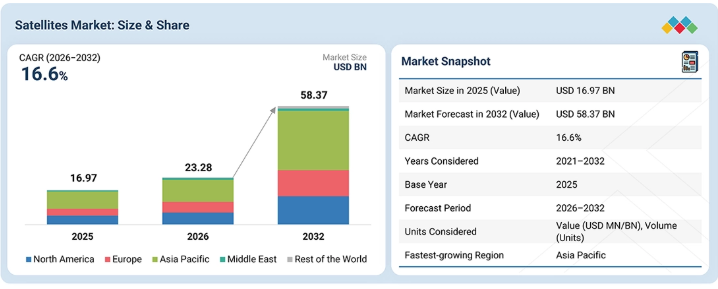
Marketsandmarketsによると、世界の衛星市場規模は2026年に232億8,000万米ドルと評価され、2032年までに583億7,000万米ドルに達すると予測されており、2026年から2032年にかけて年平均成長率(CAGR)16.6%で成長すると見込まれています。数量ベースでは、市場規模は2026年の4,383基から、2032年には7,748基に達すると予想されています。市場の成長は、衛星ネットワークの拡大、通信および地球観測サービスへの需要の増加、民間セクターの参入拡大、ならびに宇宙インフラに対する政府および防衛分野からの継続的な投資によって牽引されています。
主なポイント
アジア太平洋地域は、予測期間中に衛星市場において18.0%という最高の年平均成長率(CAGR)を記録すると予測されています。
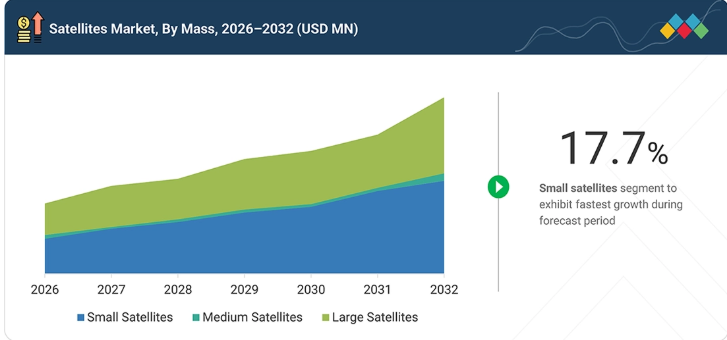
小型衛星セグメントは、予測期間中に17.7%という最高の年平均成長率(CAGR)を記録すると予想されています。
用途別では、通信衛星セグメントが予測期間中に市場を牽引すると予想されています。
SpaceX、タレス・アレニア・スペース、およびロッキード・マーティン・コーポレーションは、その大きな市場シェアと製品展開の広さから、衛星市場の主要プレイヤーとして特定されました。
通信、地球観測、航法、および防衛活動が宇宙ベースのシステムにますます依存するにつれ、衛星産業は着実に成長しています。ペイロード、搭載処理能力、および推進システムの改良により、衛星の性能とミッションの効率が向上しています。一方、より多くの民間企業が市場に参入し、衛星コンステレーションが拡大していることも、市場全体の成長を支えています。
顧客の顧客に影響を与えるトレンドと変革
衛星市場における顧客の顧客への影響は、民間および政府機関の双方において、信頼性の高い接続性、リアルタイムの地球観測、および安全な宇宙ベースのサービスに対するニーズの高まりに起因しています。衛星打ち上げの増加、ソフトウェア定義型ペイロード、AIを活用した搭載処理により、エンドユーザーはより柔軟でデータ駆動型の運用を採用するようになっています。また、大容量通信、高速データアクセス、耐障害性の高い宇宙インフラへの重視が高まっており、これがサービス提供の変革をもたらし、高度な衛星、サブシステム、打ち上げソリューションへの需要を後押ししています。
主要企業・市場シェア
衛星市場のエコシステム
衛星市場のエコシステムには、SpaceX、L3Harris、ノースロップ・グラマン、Planet Labs、ロッキード・マーティンといった主要なプラットフォームメーカーやソリューションプロバイダーに加え、シエラ・ネバダ・コーポレーション、サリー・サテライト・テクノロジー、GomSpace、AACクライド・スペースなどの専門的な衛星・サブシステム企業が含まれます。これらの企業は通常、単体のハードウェアではなく、衛星バス、ペイロード、打ち上げ支援、およびダウンストリームサービスを組み合わせることで、包括的な宇宙ソリューションを提供しています。欧州宇宙機関(ESA)やNASAといったエンドユーザーとの緊密な連携により、通信、地球観測、科学ミッションにおける衛星の能力向上に寄与するとともに、宇宙分野における民間および政府セクターの高まるニーズにも対応しています。
衛星市場の地域別動向
予測期間中、アジア太平洋地域が世界の衛星市場で最も急速に成長する地域となる見込み
アジア太平洋地域は、各国の宇宙プログラムの拡大、衛星打ち上げの増加、および通信・地球観測サービスへの需要の高まりを背景に、予測期間中、衛星市場において最も急速に成長する地域になると予想されます。中国、インド、日本、韓国などの国々における防衛および民間宇宙ミッションへの投資拡大に加え、政府による強力な支援が、同地域全体での衛星展開を後押ししています。宇宙活動の商業化の加速や、地域間の接続性に対するニーズの高まりも、この勢いに寄与しています。
衛星市場の規模、シェア、成長動向:企業評価マトリックス
SpaceX(スター)は、大規模なLEOコンステレーションと、垂直統合された衛星製造・打ち上げ能力に支えられ、高い市場シェアと幅広い製品ラインナップで業界をリードしています。プラネット・ラボ(新興リーダー)は、高頻度地球観測コンステレーションと、民間および政府機関の顧客双方にサービスを提供するデータ駆動型分析プラットフォームを通じて、その地位を強化しています。スペースXが規模、打ち上げの統合、世界的なブロードバンド網を通じて優位性を維持している一方で、民間および企業セクター全体でリアルタイムの地理空間情報および定期的な衛星データサービスへの需要が高まる中、プラネット・ラボはリーダーのクアドラントへと躍進する大きな可能性を示しています。
衛星市場の主要プレイヤー
SpaceX (US)
Lockheed Martin Corporation (US)
Airbus (Netherlands)
Northrop Grumman (US)
Thales Alenia Space (France)
L3Harris Technologies (US)
MDA Space (Canada)
Planet Labs (US)
Sierra Nevada Corporation (US)
Lantheus Space Systems (US)
Mitsubishi Electric Corporation (Japan)
RTX Corporation (US)
OHB SE (Germany)
Boeing (US)
York Space Systems (US)
Surrey Satellite Technology Ltd. (UK)
【目次】
1
はじめに
29
2
エグゼクティブ・サマリー
34
3
プレミアム・インサイト
38
4
市場概要
LEOコンステレーションと地球観測(EO)データの急増が、衛星市場に変革をもたらす新たな機会を創出しています。
41
4.1
はじめに
4.2
市場の動向
4.2.1
推進要因
4.2.1.1
低軌道(LEO)コンステレーションの急速な展開
4.2.1.2
地球観測(EO)データへの需要の高まり
4.2.1.3
打ち上げおよび衛星製造コストの低下
4.2.2
制約要因
4.2.2.1
周波数帯域の割り当ておよび規制当局の承認
4.2.2.2
宇宙用認定部品の入手可能性の制限
4.2.3
機会
4.2.3.1
データ・アズ・ア・サービス(DaaS)のビジネスモデル
4.2.3.2
ソフトウェア定義型および再構成可能な衛星
4.2.3.3
軌道上整備および寿命終了時のソリューション
4.2.4
課題
4.2.4.1
軌道上の混雑および衝突リスク
4.2.4.2
長期的な衛星コンステレーションの経済性
4.3
未充足のニーズと未開拓分野(ホワイトスペース)
4.3.1
統合的な宇宙交通管理と衝突回避
4.3.2
中価格帯衛星のための手頃なライフサイクル管理
4.3.3
地上セグメントの統合とデータ利用性のギャップ
4.3.4
規制および持続可能性へのコンプライアンス支援
4.4
相互接続された市場とセクター横断的な機会
4.4.1
地上デジタルインフラとの統合
4.4.2
政府および公共部門のデジタル化
4.4.3
エネルギーおよび天然資源のモニタリング
4.4.4
金融サービスおよび保険分野での応用
4.4.5
モビリティおよび輸送エコシステム
4.5
ティア1/2/3の主要企業による戦略的動き
4.6
データ量
5
業界動向
価格動向、取引データ、主要なイノベーションに関する洞察を基に、変化する衛星市場の動向を把握します。
51
5.1
はじめに
5.2
エコシステム分析
5.2.1
プライムコントラクターおよび統合型衛星プロバイダー
5.2.2
衛星プラットフォームおよびサブシステムメーカー
5.2.3
エンドユーザー
5.3
バリューチェーン分析
5.4
価格分析
5.4.1
地域別平均販売価格の推移、2021年~2025年(百万米ドル)
5.4.2
衛星質量別参考価格分析、2025年(百万米ドル)
5.5
貿易データ
5.5.1
輸入シナリオ (HSコード 880260)
5.5.2
輸出シナリオ(HSコード 880260)
5.6
事例研究
5.6.1
VIA SAT(米国)が展開した、ブロードバンドを多用する用途向けに設計された大容量静止通信衛星
5.6.2
MAXAR TECHNOLOGIES(米国)が運用する高解像度地球観測衛星群は、頻繁な再訪頻度で詳細な画像を撮影することが可能です。
5.6.3
米国宇宙軍が展開するGPSによる航法衛星コンステレーションは、世界規模で継続的なカバレッジを提供しています。
5.6.4
ASTスペースモバイルは、デバイスへの直接接続型ブロードバンド接続を拡大するため、次世代のブルーバード衛星を展開しました。
5.7
2026年~2027年の主要な会議・イベント
5.8
投資および資金調達のシナリオ
5.9
顧客のビジネスに影響を与えるトレンドとディスラプション(変革)
5.10
マクロ経済見通し
5.10.1
はじめに
5.10.2
GDPの動向と予測
5.10.3
世界の宇宙産業の動向
5.11
総所有コスト(TCO)
5.12
部品表(BOM)
6
技術の進歩、AIによる影響、特許、イノベーション、および将来の応用
AIによるイノベーションは、衛星の能力を再定義し、リアルタイムの意思決定と市場の可能性を高めます。
72
6.1
主要な新興技術
6.1.1
先進的な推進システム
6.1.2
自律運用と機上意思決定
6.1.3
宇宙状況認識(SSA)および脅威監視ペイロード
6.2
補完的技術
6.2.1
指揮統制システム
6.2.2
地上セグメントの仮想化とクラウドベースの運用
6.3
技術ロードマップ
6.4
新興技術の動向
6.5
特許分析
6.6
将来の応用分野
6.7
AI/生成AIが衛星市場に与える影響
6.7.1
主なユースケースと市場の可能性
6.7.2
衛星市場におけるベストプラクティス
6.7.3
衛星市場におけるAI導入の事例研究
6.7.4
相互に連携する隣接エコシステムと市場プレイヤーへの影響
6.7.5
衛星市場におけるジェネレーティブAI導入に対する顧客の準備状況
6.8
成功事例と実世界での応用例
6.8.1
スペースX – AIと軌道上コンピューティングを活用して衛星の能力を向上させる
6.8.2
スタークラウド – 軌道上で直接AIコンピューティングを実証する
6.8.3
サテロジック – リアルタイムの地球観測のためにAIを衛星に統合する
7
顧客環境と購買行動
衛星購入の意思決定を左右するステークホルダーの影響力や選定基準に関する戦略的洞察を明らかにします。
85
7.1
意思決定プロセス
7.2
購買に関わるステークホルダーと購入評価基準
7.2.1
購買プロセスにおける主要なステークホルダーたち
7.2.2
購入基準
7.3
導入の障壁と内部的な課題
8
持続可能性と規制環境
地域ごとの洞察とコンプライアンス戦略を活用し、世界的な持続可能性に関する規制を適切に順守しましょう。
89
8.1
地域ごとの規制とコンプライアンス
8.1.1
規制機関、政府機関、およびその他の組織
8.2
規制の枠組み
8.2.1
北米
8.2.2
ヨーロッパ
8.2.3
アジア太平洋
8.2.4
中東
8.2.5
その他の地域
8.3
業界基準
8.4
サステナビリティの取り組み
8.5
サステナビリティの影響および規制政策の取り組み
8.6
認証、表示、および環境基準
9
衛星市場(衛星質量別)
2032年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表2つ
97
9.1
はじめに
9.2
小型衛星(1~1200 kg)
9.2.1
電子機器の小型化の進展が市場を牽引する見込みです。
9.2.2
ナノ衛星(1~10 kg)
9.2.3
マイクロ衛星(11~100 kg)
9.2.4
ミニ衛星(101~1200 kg)
9.3
中型衛星(1201~2000 kg)
9.3.1
市場を牽引する技術進歩の必要性
9.4
大型衛星(2000 kg以上)
9.4.1
市場を牽引する大容量通信およびブロードバンドサービスへの需要
10
軌道別衛星市場
2032年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表2つ
101
10.1
はじめに
10.2
低軌道(LEO)(160~2,000 km)
10.2.1
低遅延接続への需要拡大が市場を牽引する見込みです。
10.3
中軌道(MEO)(2,000~35,786 km)
10.3.1
市場を牽引する、高スループットかつ低遅延の接続に対する需要の高まり
10.4
静止軌道(GEO)(35,786 km)
10.4.1
大容量かつ広域の接続性に対する需要の高まりが、セグメントの成長を牽引します。
10.5
その他
11
サブシステム別衛星市場
2032年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表28件
105
11.1
はじめに
低複雑度の衛星バス構成および
低複雑度のバス構成(非推進型、
高機能バス構成(推進装置搭載型、
11.3
衛星バス
11.3.1
市場を牽引する衛星性能の向上に焦点を当てる
11.3.2
姿勢および軌道制御システム
11.3.2.1
センサー
11.3.2.1.1
太陽センサー
11.3.2.1.2
磁力計
11.3.2.2
リアクションホイール
11.3.2.3
アクチュエータ
11.3.2.4
制御電子機器
11.3.3
コマンドおよびデータ処理システム
11.3.3.1
搭載コンピュータ
11.3.3.2
プロセッサ
11.3.3.3
マイクロコントローラ
11.3.3.4
メモリ
11.3.3.5
ソリッドステートレコーダ
11.3.3.6
ルータ
11.3.3.7
車載充電器(OBC)アダプタ
11.3.4
電力システム
11.3.4.1
電力管理装置
11.3.4.2
電力変換装置
11.3.4.3
バッテリー
11.3.4.3.1
一次バッテリー
11.3.4.3.2
二次電池
11.3.5
推進システム
11.3.5.1
スラスタ
11.3.5.2
推進剤タンク
11.3.5.3
推進剤供給配管
11.3.6
テレメトリ、追跡、およびコマンドシステム
11.3.6.1
送信機
11.3.6.2
受信機
11.3.6.3
モデム/ベースバンドユニット
11.3.7
構造
11.3.8
熱システム
11.3.8.1
温度センサー
11.3.8.2
ヒーター
11.3.8.3
サーモスタット
11.3.8.4
断熱材
11.4
ペイロード
11.4.1
ペイロードが衛星の設計およびサブシステムを左右する
11.4.2
従来のペイロード
11.4.3
ソフトウェア定義型ペイロード
11.5
太陽電池パネル
11.5.1
市場を牽引するための、太陽電池材料による効率向上の必要性
11.6
衛星アンテナ
11.6.1
需要を牽引する、異なる周波数で動作する衛星アンテナの能力
11.6.2
ワイヤアンテナ
11.6.2.1
モノポールアンテナ
11.6.2.2
ダイポールアンテナ
11.6.3
ホーンアンテナ
11.6.4
アレイアンテナ
11.6.5
リフレクターアンテナ
11.6.5.1
パラボラリフレクター
11.6.5.2
ダブルリフレクター
11.7
その他のシステム
12
用途別衛星市場
2032年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表2件
125
12.1
はじめに
12.2
衛星用途全般で採用されているペイロード技術
12.2.1
センシングおよび撮像ペイロード(光学、赤外線、マルチスペクトル、ハイパースペクトル、SAR、LiDAR):主なユースケース
12.2.2
通信ペイロード(RF/光トランスポンダ、IoT/M2M、データ中継、AIS/ADS-B):主なユースケース
12.2.3
科学・ミッション支援ペイロード(大気センサー、GNSS-R、粒子検出器、技術実証用ペイロード):主なユースケース
12.3
通信
12.3.1
市場を牽引する、グローバルな接続性と強靭な通信インフラへの需要の高まり
12.4
ナビゲーション
12.4.1
市場を牽引する、重要インフラおよび軍事作戦における高精度PNTサービスへの依存度
12.5
地球観測
12.5.1
リアルタイムのインテリジェンスおよびデータ駆動型の環境モニタリングに対するニーズの高まりが市場を牽引します。
12.6
その他
13
顧客タイプ別衛星市場
2032年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表2つ
130
13.1
はじめに
13.2
地域別の政府および民間衛星打ち上げプログラム
13.2.1
政府プログラム:主な活用事例
13.2.2
民間プログラム:主なユースケース
13.3
商用
13.3.1
衛星事業者/所有者
13.3.1.1
市場を牽引する衛星コンステレーションの迅速な展開
13.3.2
メディア・エンターテインメント企業
13.3.2.1
ストリーミングプラットフォームからの高速ブロードバンド接続に対する高い需要が市場を牽引します
13.3.3
エネルギーサービスプロバイダー
13.3.3.1
衛星技術の統合により、エネルギー関連の運用およびサービスを強化し、市場を牽引します
13.3.4
科学研究・開発機関
13.3.4.1
宇宙研究における未開拓の可能性が市場を牽引するでしょう。
13.3.5
その他
13.4
政府および民間
13.4.1
各国宇宙機関
13.4.1.1
市場を牽引する、費用対効果の高い宇宙探査ソリューションの必要性
13.4.2
捜索・救助機関
13.4.2.1
市場を牽引する、緊急時における迅速かつ正確なデータの必要性
13.4.3
学術・研究機関
13.4.3.1
市場を牽引する衛星開発への積極的な参画
13.4.4
国の地図作成・地形測量機関
ナビゲーションおよび追跡能力の向上への重点
13.5
防衛
回復力があり、任務に不可欠な宇宙アーキテクチャ
14
周波数別衛星市場
2032年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表2つ
137
14.1
はじめに
14.2
各周波数帯における衛星スループット区分
14.2.1
低スループット衛星(1 KBPS~50 MBPS):主なユースケース
14.2.2
高スループット衛星(50 Mbps~100+ Gbps):主なユースケース
14.3
Lバンド
14.3.1
成長を促進するための効果的な衛星通信およびGPSサービスの必要性
14.4
Sバンド
14.4.1
科学ミッションの増加がSバンド衛星の需要を牽引します。
14.5
Cバンド
14.5.1
発展途上地域からの安定した通信サービスに対する需要の高まりが市場を牽引します。
14.6
Xバンド
14.6.1
地政学的緊張の高まりが市場を牽引します。
14.7
KUバンド
14.7.1
衛星によるインターネット普及率の拡大が市場を牽引します。
14.8
KAバンド
5Gの拡大に伴うバックホールソリューションの需要。
14.9
Q/V/Eバンド
超高速データサービスへの需要の高まりが市場を牽引します。
14.10
HF/VHF/UHFバンド
14.10.1
広範囲のカバレッジへのニーズが市場を牽引します。
14.11
レーザー/光バンド
14.11.1
主要企業によるレーザー通信技術の開発が市場を牽引する見込みです。
15
推進技術別衛星市場
2032年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表2つ
144
15.1
はじめに
15.2
高推力推進システム(100~2,000 N):主な用途事例
低推力推進システム(マイクロニュートン~100 N未満):
15.3
化学
高速軌道投入および衝突回避に焦点を当てる
15.3.1.1
固体
15.3.1.2
液体
15.3.1.3
ハイブリッド
15.4
電気
15.4.1
衛星コンステレーション規模の展開を推進するための電気推進の効率
15.4.1.1
静電推進
15.4.1.2
電気熱推進
15.4.1.3
電磁推進
15.5
その他の技術
15.5.1
ソーラーセイル
15.5.2
低温ガス/高温ガス
…
【本レポートのお問い合わせ先】
www.marketreport.jp/contact
レポートコード:AS 9245
- 焼結石ケア製品の世界及び日本市場2026年:種類別(洗浄、保護・シーリング、メンテナンス・研磨、修理)
- 食用カトラリー市場レポート:製品別(スプーン、フォーク、ナイフ、スポーク、その他)、原材料別(トウモロコシ、小麦ブラン、米ブラン、その他)、フレーバー別(プレーン、スイート、スパイシー)、用途別(家庭用、業務用)、流通チャネル別(スーパーマーケットおよびハイパーマーケット、専門店、オンラインストア、その他)、地域別 2024-2032
- ニードルドリルの世界市場2025:メーカー別、地域別、タイプ・用途別
- 凍結乾燥注射剤の世界市場規模は2033年までにCAGR 6.3%で拡大する見通し
- スチームチューブドライヤ(STD)の世界市場2025:種類別(自動式、半自動式)、用途別分析
- ボルト固定型貯蔵タンクの世界市場
- タップの世界市場
- 超音波カップリング剤の世界及び日本市場2026年:種類別(水系、油性、耐熱性、乾燥粉末)
- 熱可塑性バルカニゼートの世界市場規模調査、加工方法別(射出成形、押出)、用途別(自動車、履物、消費財、流体処理、医療)、地域別予測 2022-2032
- ハイブリッドアクティブパワーフィルター市場:グローバル予測2025年-2031年
- グラフト化ポリオレフィンのグローバル市場規模は2025年に47億1,000万ドル、2030年までにCAGR 4.9%で拡大する見通し
- 微弱電流式神経筋刺激装置(MENS)の世界及び日本市場2026年:種類別(単方向パルス波形、双方向対称パルス波形、正弦波形、変調波形)