電気航空機の世界市場規模は2031年までにCAGR 7.8%で拡大する見通し
市場概要
「モア・エレクトリック航空機」市場の規模、シェア、および動向
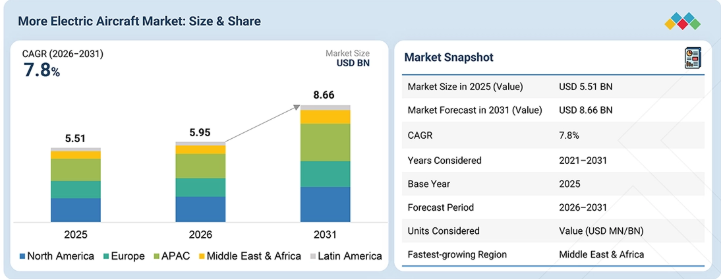
Marketsandmarketsによると、世界の「モア・エレクトリック航空機」市場の規模は2026年に59億5,000万米ドルと評価され、2026年から2031年にかけて年平均成長率(CAGR)7.8%で拡大し、2031年には86億6,000万米ドルに達すると予測されています。航空機メーカーが機内システムの電動化を推進し、航空会社や防衛事業者が燃料効率の向上、機体重量の削減、およびメンテナンス要件の低減に注力していることから、この市場は勢いを増しています。また、電動アクチュエータ、先進的な発電システム、高電圧電気アーキテクチャ、パワーエレクトロニクス、および電動ポンプや環境制御システムの採用拡大も、需要をさらに後押ししています。スターター・ジェネレーター、SiCベースのパワーエレクトロニクス、ソリッドステート電力分配、および統合型電力管理技術の進歩も、民間、軍用、回転翼機プラットフォーム全般にわたる「モア・エレクトリック・エアクラフト(More Electric Aircraft)」の機能強化に寄与しています。
主なポイント
中東・アフリカ地域は、予測期間中に9.9%という最も高いCAGRを記録すると見込まれています。
プラットフォーム別では、回転翼機が予測期間中に13.3%という最も高いCAGRを記録すると予想されます。
システム別では、航空機システムが2026年に70.1%という圧倒的なシェアを占めると予想されます。
コンポーネント別では、エンジンが予測期間中に10.4%という最も高い成長率を記録すると予想されます。
用途別では、発電が「モア・エレクトリック」航空機市場において大きなシェアを占めると予想されます。
エンドユーザー別では、民間航空が予測期間中に最大の市場シェアを占めると予想されます。
主要な「モア・エレクトリック」航空機メーカーは、航空機の電動化プログラム、OEM統合契約、技術開発、および次世代航空機プラットフォームを通じて事業を拡大しています。サフラン(Safran SA)、ハネウェル・エアロスペース(Honeywell Aerospace)、RTXコーポレーション(RTX Corporation)、GEエアロスペース(GE Aerospace)、パーカー・ハニフィン(Parker Hannifin Corporation)、BAEシステムズ(BAE Systems)、リープヘル(Liebherr)、アメテック(AMETEK)、ムーグ(Moog)、イートン(Eaton)、タレス(Thales)、カーチス・ライト(Curtiss-Wright)、クレーン・エアロスペース&エレクトロニクス(Crane Aerospace & Electronics)といった企業は、先進的な発電技術、電動アクチュエーション、電力変換、インテリジェント配電、および統合型電力管理技術を通じて、その地位を強化しています。
グレンエア、H3Xテクノロジーズ、KGSエレクトロニクス、リンクセオといった専門の航空宇宙技術企業は、高出力密度の電気機器、先進的なパワーエレクトロニクス、エネルギー貯蔵システム、および次世代のリージョナル機、ハイブリッド電気航空機、モア・エレクトリック航空機プラットフォームを対象とした統合電動化技術を通じて、その存在感を高めています。
「モア・エレクトリック航空機」業界は、航空機の生産増加、機内システムの電動化の進展、そして燃費効率の向上、航空機重量の削減、およびメンテナンスコストの低減に対する要求の高まりによって支えられています。従来の油圧、空圧、および機械的な機能を段階的に置き換えたり削減したりする、電気アクチュエーション、先進的な発電技術、高電圧電気アーキテクチャ、パワーエレクトロニクス、およびインテリジェントな電力配電システムに対する需要が高まっています。
「モア・エレクトリック」航空機市場の動向は、従来の油圧、空圧、および機械駆動の航空機システムから、より高い機内電力要件に対応し、航空機の効率向上を実現できる、電化度の高いアーキテクチャへと移行しつつあります。将来の需要は、高電圧配電、先進パワーエレクトロニクス、電動アクチュエーション、高出力スターター・ジェネレーター、ソリッドステート配電、インテリジェント電力管理、および統合熱管理によって、ますます形作られていくでしょう。航空機OEM、航空会社、防衛機関、システムインテグレーター、および部品メーカーは、航空機の軽量化、燃料消費量の削減、信頼性の向上、およびメンテナンス要件の低減を実現する電気ソリューションを求めています。SiCベースのパワーエレクトロニクス、電気機械式および電気静水圧式アクチュエータ、電動ポンプ、高出力密度発電機、先進的なエネルギー貯蔵システム、およびデジタル制御の配電ネットワークなどが、主要な技術トレンドとして挙げられます。新世代の民間航空機の生産拡大、軍用機隊の近代化、およびハイブリッド電気式・高度に電動化された航空機の開発拡大により、航空宇宙エコシステム全体において電気システムの役割がさらに高まると見込まれます。
主要企業・市場シェア
市場エコシステム
「モア・エレクトリック」航空機市場のエコシステムは、航空機電気システムメーカー、発電・配電サプライヤー、アクチュエーションシステムプロバイダー、パワーエレクトロニクスメーカー、航空機OEM、システムインテグレーター、航空会社、および防衛事業者で構成されています。サフラン、ハネウェル・エアロスペース、RTXコーポレーション、GEエアロスペース、パーカー・ハニフィンは、民間および軍用航空機向けに、発電、変換、配電、アクチュエーション、および電力管理ソリューションを提供しています。その他の主要サプライヤーには、BAEシステムズ、リープヘル、ムーグ、イートン、タレス、カーチス・ライト、クレーン・エアロスペース&エレクトロニクスなどが挙げられます。これらのソリューションは、エアバス、ボーイング、エンブラエル、レオナルドといった航空機メーカーによって、ナローボディ機、ワイドボディ機、リージョナル機、ビジネス機、軍用機といったさまざまなプラットフォームに統合されています。航空会社、軍、航空機リース会社、ビジネス航空運航事業者、政府航空機関などが、この業界における最も重要な顧客となっています。その他のエコシステム参加者には、バッテリ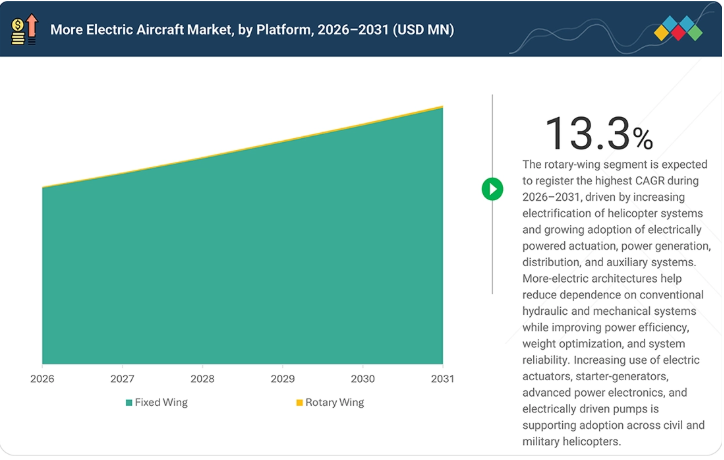 ーおよびエネルギー貯蔵サプライヤー、半導体およびパワーエレクトロニクスメーカー、電気モーターサプライヤー、配線・ケーブルメーカー、熱管理プロバイダー、ソフトウェア開発者、エンジニアリング企業、試験機関、認証機関、販売代理店、ならびに航空機の統合、認証、ライフサイクル要件をサポートするMROプロバイダーなどが含まれます。
地域
予測期間中、中東・アフリカ地域が「モア・エレクトリック」航空機市場で最も急速な成長を遂げる見込み
中東・アフリカ地域では、各国が民間航空の拡大、軍用機の近代化、および先進的な航空宇宙技術への投資を拡大しているため、「モア・エレクトリック」航空機市場において着実な成長が見込まれています。燃料効率の高い航空機への需要の高まり、機体の更新、および機内での電力需要の増加に伴い、電気式アクチュエータ、先進的な発電システム、電力変換システム、およびインテリジェントな配電システムの採用が進んでいます。サウジアラビア、アラブ首長国連邦(UAE)、イスラエル、トルコ、南アフリカなどの国々は、航空インフラ、防衛調達、および国内の航空宇宙能力を拡大するとともに、次世代航空機プログラムへの投資も進めています。高電圧アーキテクチャ、スターター・ジェネレーター、ソリッドステート電力配電、および先進的なパワーエレクトロニクスの採用拡大は、民間および軍用航空機プラットフォーム全体における「モア・エレクトリック」システムへの地域的な需要をさらに後押ししています。
「モア・エレクトリック」航空機市場の規模、シェア、成長:企業評価マトリックス
「モア・エレクトリック」航空機市場のマトリックスにおいて、サフラン社(Safran SA)(スター)は、航空機の電力発電、配電、変換、およびアクチュエーションシステム全般にわたり幅広い事業展開を行っていることから、強固な地位を確立しています。同社のポートフォリオには、発電機、スターター・ジェネレーター、電気配線システム、配電機器、電気モーター、および民間・軍用航空機を支える電気機械式アクチュエーション技術が含まれています。これにより、サフラン社は主要な航空機プログラム、機内電力需要の増加、および従来の油圧・空圧システムから「モア・エレクトリック」アーキテクチャへの移行といった動向に参画する機会を得ています。また、OEMとの強固な関係、システム統合能力、そして世界的な航空宇宙分野での事業展開により、次世代航空機の電動化プログラム全体において同社の地位はさらに強化されています。
主要市場プレイヤー ― 「モア・エレクトリック」航空機関連企業
Safran SA (France)
Honeywell Aerospace (US)
RTX Corporation (US)
GE Aerospace (US)
Parker Hannifin Corporation (US)
BAE Systems (UK)
Liebherr-International Deutschland GmbH (Germany)
AMETEK, Inc. (US)
Nabtesco Corporation (Japan)
Moog Inc. (US)
Astronics Corporation (US)
Eaton (Ireland)
Thales (France)
Curtiss-Wright Corporation (US)
Crane Aerospace & Electronics (US)
【目次】
1
はじめに
34
2
エグゼクティブ・サマリー
39
3
プレミアム・インサイト
45
4
市場概要
統合や電力供給に関する課題はあるものの、電動化の進展により、コスト効率に優れ、環境に優しい航空機の実現が期待されています。
48
4.1
はじめに
4.2
市場の動向
4.2.1
推進要因
4.2.1.1
性能と効率の向上に向けた航空機システムの電動化の進展
4.2.1.2
航空機の運用および保守コスト削減への注目の高まり
4.2.1.3
航空機の燃料消費量および運用時の排出量を削減すべきという圧力の高まり
4.2.2
制約要因
4.2.2.1
より電動化された航空機アーキテクチャにおける、開発、統合、および認証にかかる高コスト
4.2.2.2
高出力電気システムにおける電力密度および重量の制約 4.2.3
4.2.3.1
次世代民間航空機における高電圧・高出力電気アーキテクチャの統合 4.2.3.2
次世代および近代化された軍用機における電力要件の高まり 4.2.3.3
アフターマーケットおよびMRO需要の高まり 4.2.3.4
次世代および近代化された軍用機における電力要件の高まり
4.2.3.3
電動航空機システムに対するアフターマーケットおよびMRO需要の高まり
4.2.4
課題
4.2.4.1
高出力電気システムによって発生する熱負荷の管理
4.2.4.2
高出力電気アーキテクチャにおける電磁干渉および互換性のリスク
4.3
電動化が進む航空機市場における未充足ニーズと未開拓分野
4.4
相互に連携した市場とセクター横断的な機会
4.5
ティア1/2/3の主要企業による戦略的動き
4.5.1
ティア1、2、3の主要企業による戦略的動き
5
業界の動向
電動化のトレンドが、航空業界の経済情勢や投資機会をどのように再定義しているかをご確認ください。
57
5.1
はじめに
5.2
マクロ経済の見通し
5.2.1
はじめに
5.2.2
GDPの動向と予測
5.2.3
世界の「モア・エレクトリック」航空機市場の動向
5.3
バリューチェーン分析
5.4
エコシステム分析
5.5
貿易分析
5.5.1
輸入シナリオ(HSコード8807)
5.5.2
電気航空機の世界市場の動向 5.3バリューチェーン分析 5.4エコシステム分析 5.5貿易分析 5.5.1輸入シナリオ(HSコード8807) 5.5.2輸出シナリオ(HSコード8807)
5.6
2026年~2027年の主要な会議およびイベント
5.7
顧客のビジネスに影響を与えるトレンドとディスラプション
5.8
投資および資金調達シナリオ
5.9
価格分析
5.9.1
コンポーネント別の平均販売価格帯
5.9.2
コンポーネント別の参考価格分析
5.9.3
プラットフォーム別の平均販売価格帯(2025年)
5.10
運用データ
5.11
ケーススタディ
5.11.1
ケーススタディ 1:ボーイング 787 が「モア・エレクトリック」航空機アーキテクチャを導入
5.11.2
ケーススタディ 2:エアバス A350 が電動アクチュエーションにより油圧への依存度を低減
5.11.3
ケーススタディ 3:ベル社が FLRAA 向けにサフラン社の高電圧スターター・ジェネレーターを採用
5.12
総所有コスト(TCO)
5.12.1
統合および導入コスト
5.12.2
トレーニングおよび予備部品コスト 5.12.3
年間運用・保守コスト 5.12.4
ライフサイクル半ばにおけるアップグレードおよびシステム更新コスト 5.12.5
その他のコスト 5.13
部品表 5.13.1
ビジネスモデル 5.13.2
システム直接販売(資本調達モデル) 5.13.3
長期OEMラインフィット供給モデル 5.13.4
改造および近代化 5.13.5
5.13.6
5.13.7
5.13.8
5.13.9
5.13.10
システムの直接販売(資本調達モデル)
5.13.3
長期OEMラインフィット供給モデル
5.13.4
レトロフィットおよび近代化モデル
5.13.5
アフターマーケット、予備部品、およびMROモデル
5.13.6
共同開発/リスク分担モデル
技術、特許を通じた戦略的ディスラプション、
6.1
主要な新興技術
6.1.1
高電圧電気アーキテクチャおよびソリッドステート電力分配
6.1.2
炭化ケイ素(SiC)ベースの高電力密度パワーエレクトロニクス
6.1.3
先進的な電気機械式アクチュエーションおよび分散型電気アクチュエーション
6.2
補完的技術
6.2.1
統合型電力・熱管理システム
6.2.2
デジタルツインおよびモデルベースの電気システム検証
6.3
関連技術
6.3.1
ハイブリッド電気推進システム
6.3.2
水素燃料電池電気推進システム
6.4
技術・製品ロードマップ
6.5
新興技術の動向
6.5.1
航空宇宙用パワーエレクトロニクス向けワイドバンドギャップ半導体
6.5.2
分散型およびゾーン型インテリジェント電力配電アーキテクチャ
6.5.3
ソリッドステート回路遮断器および超高速故障隔離
6.5.4
高電圧アーク、部分放電、および絶縁故障の管理
6.5.5
デジタルツインと航空機電気アーキテクチャの仮想検証
6.5.6
電力資産の予知保全および健全性管理
6.5.7
高密度パッケージングとモジュール式パワーエレクトロニクス構成要素
6.6
特許分析
6.7
将来の応用例
6.8
AI/汎用AIが「モア・エレクトリック」航空機市場に与える影響
6.8.1
「モア・エレクトリック」航空機市場における主なユースケースと市場の可能性
6.8.2
「モア・エレクトリック」航空機市場におけるメーカーのベストプラクティス
6.8.3
「モア・エレクトリック」航空機市場におけるAI導入の事例研究
6.8.4
相互に連携する隣接エコシステムと市場プレイヤーへの影響
6.8.5
ジェネレーティブAIの導入に対する顧客の準備状況
6.9
成功事例と実世界での応用例
7
顧客環境と購買行動
電気システムの導入とイノベーションを推進するステークホルダーの力学と未充足ニーズを理解します。
104
7.1
意思決定プロセス
7.2
購買プロセスにおける主要なステークホルダーとその評価基準
7.2.1
購買プロセスにおける主要なステークホルダー
7.2.2
購買基準
7.3
導入の障壁と内部的な課題
7.4
エンドユーザーの満たされていないニーズ
7.4.1
高効率で信頼性が高く、軽量な電気システムの必要性
7.4.2
相互運用性があり、拡張性が高く、将来を見据えた電気アーキテクチャの必要性
7.4.3
全機隊を網羅し、ライフサイクルにわたる製品の継続性の必要性
8
持続可能性と規制環境
進化する規制や環境基準に対応し、航空機の持続可能性と市場競争力を高めます。
111
8.1
地域ごとの規制とコンプライアンス
規制機関、政府機関、
8.1.2
業界基準
8.2
サステナビリティへの取り組み
8.2.1
エコ・アプリケーション
8.3
サステナビリティが及ぼす影響および規制政策の取り組み
8.3.1
電気航空機市場の拡大に対するサステナビリティの影響
8.3.2
「モア・エレクトリック」航空機の認証、調達、および導入を規定する規制政策
8.4
認証、表示、および環境基準
プラットフォーム別「モア・エレクトリック」航空機市場
9.1
はじめに
9.2
固定翼機
9.2.1
電力要件の高まりが、固定翼機における導入を促進しています。
9.2.2
ナローボディ機
9.2.2.1
重量の最適化と運航効率が市場を牽引します。
9.2.3
ワイドボディ機
9.2.3.1
市場を牽引する、電力需要の増加と燃料効率目標の引き上げ
9.2.4
リージョナル機
9.2.4.1
市場を牽引する、高い飛行サイクル強度と整備コストの最適化 9.2.5
戦闘機
9.2.5.1
市場を牽引する、ミッションシステムの電気負荷および電力密度要件の高まり 9.3
回転翼機
9.3.1
市場を牽引する、油圧システムの複雑さの低減および任務の信頼性の向上 9.3.2
油圧システムの複雑性の低減とミッションの信頼性の向上が市場を牽引します。
9.3.2
中型ヘリコプター
9.3.2.1
効率的な電力管理へのニーズの高まりが市場を牽引します。
9.3.3
大型ヘリコプター
9.3.3.1
市場を牽引する、高い補助電力需要と積載効率の要件
システム別、電動航空機市場の拡大
10.1
はじめに
10.2
推進システム
10.2.1
推進関連機能の電動化が進み、市場を牽引するでしょう。
10.2.2
燃料管理システム
10.2.2.1
燃料の送液および計量の電動化により、寄生電力損失を低減し、燃料供給を最適化することで、市場を牽引します。
10.2.3
スラストリバーサーシステム
10.2.3.1
油圧システムの複雑さを軽減し、展開の信頼性を向上させることで市場を牽引する
10.3
航空機システム
10.3.1
機内機能の電動化が進み、市場を牽引しています
10.3.2
環境制御システム
10.3.2.1
エンジンブリードエアへの依存を排除し、航空機のエネルギー効率を向上させることで、市場を牽引しています
10.3.3
補助装置駆動システム
10.3.3.1
機械駆動式補助装置から、独立して制御される電動駆動装置への移行が市場を牽引します
10.3.4
電力管理システム
10.3.4.1
電力負荷の増加と電力ネットワークの複雑化の進展が、インテリジェントな電力管理の導入を促進します。
10.3.5
キャビンインテリアシステム
10.3.5.1
コネクテッド化およびデジタル化されたキャビンによる電力需要の増加が市場を牽引
航空機の電動化の進展、コンポーネント別市場動向
11.1
はじめに
11.2
エンジン
11.2.1
推進効率向上のためのエンジン付属機器の電動化および動力取り出しの増加が市場を牽引します。
11.3
バッテリー
11.3.1
市場を牽引する、高出力エネルギー貯蔵およびピーク負荷対応へのニーズの高まり
11.4
燃料電池
11.4.1
低排出の車載発電に対する需要が市場を牽引します。
11.5
太陽電池
11.5.1
補助電力およびエネルギー供給時間の延長に対する需要の高まりが市場を牽引します。
11.6
発電機
11.6.1
車載電力負荷の増加と、大容量発電への移行が市場を牽引する見込みです。
11.6.2
スターター・ジェネレーター
11.6.2.1
軽量化とシステムの簡素化を図るため、エンジン始動機能と発電機能を統合することが市場の原動力となります。
11.6.3
補助動力装置(APU)
11.6.3.1
地上および非推進運転中の独立した電力需要の高まりが市場を牽引します。
11.6.4
VSCF 発電機
11.6.4.1
可変エンジン回転数にわたって安定した電気周波数を確保する必要性が市場を牽引します。
11.7
アクチュエータ
11.7.1
油圧への依存度を低減し、システム効率を向上させるための分散型電動アクチュエータへの移行が市場を牽引します。
11.7.2
電動
11.7.2.1
市場を牽引する、集中型油圧駆動から使用地点での電動モーション制御への置き換え
11.7.3
ハイブリッド電気式
11.7.3.1
市場を牽引するためには、油圧の力密度と分散型電気制御および冗長性を組み合わせる必要があります。
11.7.4
電気油圧静圧アクチュエータ(EHA)
11.7.4.1
集中型油圧インフラを削減するため、局所的な油圧動力源の採用が増加し、市場を牽引します。
11.7.5
電気機械式アクチュエータ(EMA)
11.7.5.1
流体式駆動から電気から機械への直接変換による駆動への置き換えが進み、市場を牽引しています。
11.7.6
電気バックアップ式油圧アクチュエータ(EBHA)
11.7.6.1
独立したバックアップ駆動機能と耐障害性の向上に対する需要の高まりが市場を牽引します
11.8
電動ポンプ
11.8.1
機械的動力抽出を削減するための需要ベースの流体動力生成への移行が市場を牽引します
11.9
パワーエレクトロニクス
11.9.1
マルチ電圧航空機電気アーキテクチャ全体における高効率電力変換のニーズの高まりが市場を牽引するでしょう。
11.9.2
整流器
11.9.2.1
高電圧直流アーキテクチャの採用拡大により、高効率な交流-直流変換の需要が増加しています。
11.9.3
インバータ
11.9.3.1
可変速電動機および駆動システムの導入拡大が市場を牽引しています。
11.9.4
電力変換器
11.9.4.1
複数の電圧レベルおよび電源の統合が進み、市場を牽引しています。
11.10
配電機器
11.10.1
高電圧電気アーキテクチャの拡大と、軽量な配電の必要性が市場を牽引します
11.10.2
電線・ケーブル
11.10.2.1
高電圧送電要件の高まりと、配線の軽量化ニーズが市場を牽引します
11.10.3
コネクタおよびコネクタ用アクセサリー
11.10.3.1
過酷な航空機運用環境における信頼性の高い高電圧相互接続へのニーズの高まりが市場を牽引する見込みです。
11.10.4
バスバー
11.10.4.1
コンパクトな大電流分配と電力密度の向上に対する需要の高まりが市場を牽引します。
11.11
バルブ
11.11.1
精度の向上と油圧システムの複雑化の軽減を目的とした、電気制御式流体管理の採用拡大が市場を牽引します。
11.12
着陸装置
11.12.1
制動、操舵、およびギア作動の電動化が市場を牽引します。
…
【本レポートのお問い合わせ先】
www.marketreport.jp/contact
レポートコード:AS 2769
- 車載クレーンの世界市場2025:メーカー別、地域別、タイプ・用途別
- 世界の電気酸化市場規模・予測:種類別(直接電気酸化、間接電気酸化)、電極材料別(ホウ素ドープダイヤモンド(BDD)電極、混合金属酸化物 (MMO)電極、黒鉛電極、白金電極、その他)、用途別(産業排水処理、都市下水処理、浸出水処理、石油・ガス生産水処理、食品・飲料産業排水、その他)、最終用途別(化学・石油化学、石油・ガス、食品・飲料、 鉱業・冶金、製薬、その他)、地域別予測(2026年~2035年)
- 低カロリー&ノンカロリーソーダの世界市場規模は2031年までにCAGR 3.5%で拡大する見通し
- ソーラーコンテナの世界市場規模は2030年までにCAGR 23.8%で拡大する見通し
- 航空交通管理の世界市場規模は2030年までにCAGR 4.5%で拡大する見通し
- 神経栄養受容体チロシンキナーゼ2(NTRK2)抗体市場:グローバル予測2025年-2031年
- 四臭化炭素(CAS 558-13-4)の世界市場2020年~2025年、予測(~2030年)
- 鉄道用電子連動装置の世界及び日本市場2026年:制御モード別(集中制御連動装置、分散制御連動装置、半分散制御連動装置)
- 焼結石ケア製品の世界及び日本市場2026年:種類別(洗浄、保護・シーリング、メンテナンス・研磨、修理)
- 世界のミネラルミセラーウォーター市場
- 世界のマイクロニードルパッチ市場規模/シェア/動向分析レポート:(化粧品、薬物送達、ワクチン接種、その他(~2033年)
- 非接触型オーバーヘッドスキャン装置の世界及び日本市場2026年:種類別(A3サイズ、A2サイズ)