世界のサイバー戦争市場規模/シェア/動向分析レポート:種類別、ソリューション別、領域別、提供形態別、導入形態別、地域別(~2031年)
市場概要
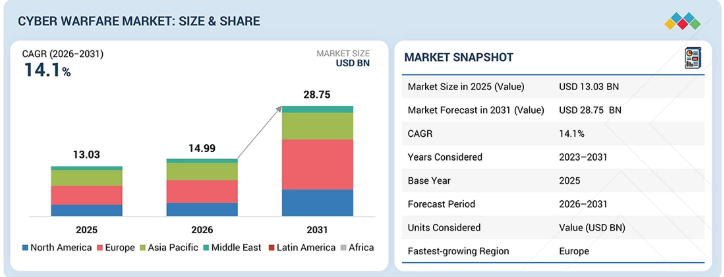
Marketsandmarketsによると、世界のサイバー戦争市場規模は2026年に149億9000万米ドルと評価され、2031年までに287億5000万米ドルに達すると予測されており、2026年から2031年にかけて年平均成長率(CAGR)14.1%で成長すると見込まれています。この成長は、軍事ネットワークやシステムに対するサイバー脅威の増加に加え、防御・攻撃両面のサイバー能力、サイバーオペレーターの訓練、およびサイバーレンジ・プラットフォームに対する需要の高まりによって牽引されています。
主なポイント
欧州は、予測期間中に年平均成長率(CAGR)21.0%を記録すると見込まれています。
タイプ別では、サイバーレンジおよび訓練サービスセグメントが、予測期間中に16.6%という最も高い成長率を記録する見込みです。
導入形態別では、クラウドセグメントが圧倒的な市場シェアを占めています。
提供形態別では、ソフトウェアセグメントが大きな市場シェアを占めています。
ソリューション別では、クラウドベースのセキュリティセグメントが、予測期間中に22.7%という高い成長率を示すと見込まれています。
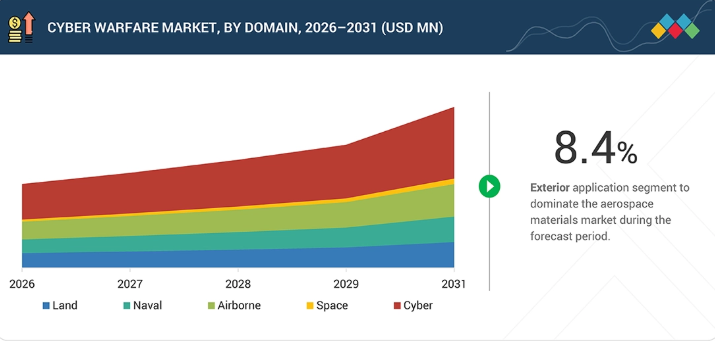
分野別では、宇宙セグメントが相当な市場シェアを占めています。
ブーズ・アレン・ハミルトン社(米国)、ジェネラル・ダイナミクス社(米国)、およびマイクロソフト社(米国)は、その強力な市場シェアと製品展開の広さから、サイバー戦争市場における主要企業として挙げられています。
レオナルドS.P.A.(イタリア)およびL3ハリス・テクノロジーズ社(米国)は、専門的なニッチ分野で強固な基盤を築き、中小企業(SME)の中でも存在感を示しており、サイバー戦争市場における新興リーダーとしての潜在力を裏付けています。
サイバー戦争業界は、軍事ネットワークやシステムに対するサイバー脅威の増加、防御的および攻撃的なサイバー作戦への需要の高まり、そして軍関係者がサイバー任務に備えるためのサイバーレンジや訓練サービスの必要性によって牽引されています。
顧客の顧客に影響を与えるトレンドと変革
サイバー戦争市場は、基本的なサイバー支援サービスから、統合されたサイバー作戦およびミッション支援へと移行しつつあります。現在の収益は、主にDCO(防御サイバー作戦)の監視およびSOC(セキュリティオペレーションセンター)支援、ネットワークの堅牢化、インシデント対応、サイバー演習、および限定的なOCO(攻撃サイバー作戦)支援から得られています。将来の収益は、AIを活用したサイバーミッション分析、常時稼働型サイバーレンジ、攻撃・防御を統合したサイバープラットフォーム、防衛向けクラウドおよびエッジ運用、クラウドネイティブなサイバー環境、ならびにマネージド・サイバーミッション支援から得られると予想されます。こうした変化により、軍・防衛機関、サイバー司令部、合同任務部隊、NATOおよび同盟組織、政府機関、情報機関からの需要が高まっています。また、サイバー戦争プロバイダー各社も、AI、クラウド、自動化、訓練、継続的なミッション支援を通じてサービスを拡大しています。
主要企業・市場シェア
サイバー戦争市場のエコシステム
サイバー戦争市場のエコシステムには、攻撃的サイバー作戦、防御的サイバー作戦、サイバーレンジおよび訓練サービスのソリューションプロバイダー、ならびに軍のエンドユーザーが含まれます。攻撃的サイバー作戦の主要プロバイダーには、ブーズ・アレン・ハミルトン、マンテック、ジェネラル・ダイナミクスなどが挙げられ、防御的サイバー作戦のプロバイダーには、マイクロソフト、タレス、ブーズ・アレン・ハミルトン、シスコ、ジェネラル・ダイナミクスなどが含まれます。サイバーレンジおよび訓練サービスのプロバイダーには、タレス、シスコ、ブーズ・アレン・ハミルトン、マンテックなどが挙げられます。エンドユーザーには、米国防総省や各軍種、その他の同盟国の防衛機関を含む軍事・防衛組織が含まれ、これらの組織は、防御および攻撃的なサイバー作戦、サイバー脅威への対応、任務防衛、サイバー訓練、および任務リハーサルのためにこれらの能力を活用しています。
サイバー戦争市場の地域別動向
予測期間中、サイバー戦争市場において最も急速に成長する地域は欧州となる見込み
予測期間中、サイバー戦争市場において最も急速に成長する地域は欧州になると予想されます。この成長は、防衛ネットワークに対するサイバー脅威の増加、防衛費の増加、および軍のサイバー能力強化への注力の強化によって支えられています。NATOおよび欧州諸国も、防御的・攻撃的サイバー作戦、サイバー訓練、任務防衛、および重要な軍事システムの保護への投資を拡大しています。
サイバー戦争市場の規模、シェア、成長:企業評価マトリックス
サイバー戦争市場のマトリックスにおいて、マイクロソフトは、軍のサイバー作戦を支える幅広いサイバーセキュリティ、クラウド、防衛技術の能力を有していることから、「スター」企業に分類されています。マイクロソフトは、脅威の検知、セキュリティ監視、クラウドセキュリティ、ID管理、および防衛システムの保護のためのソリューションを提供しています。同社のプラットフォームは、防御的サイバー作戦、任務保護、安全なクラウド環境などの分野において、軍や政府機関を支援しています。ロッキード・マーティンは、防衛および任務システム向けのサイバー能力を確立しているものの、マイクロソフトと比較して、軍事サイバー空間作戦市場全体においてはより特化した位置づけにあるため、「新興プレイヤー」に分類されています。ロッキード・マーティンは、軍事プラットフォームや指揮統制環境を支援する、サイバーレジリエンス、脅威検知、任務保証、およびセキュアなシステムを提供しています。
サイバー戦争市場の主要企業
Booz Allen Hamilton Inc.
General Dynamics Corporation
Microsoft
Thales
Cisco Systems , Inc.
BAE Systems
CACI International Inc
Leidos
Lockheed Martin Corporation
Peraton
RTX
ManTech
Amazon.com, Inc.
Atos SE
SAIC
【目次】
1
はじめに
15
2
エグゼクティブ・サマリー
3
プレミアム・インサイト
4
市場概要
戦略的な計画立案とポジショニングを支援するための、主要な動向、トレンド分析、および実践的なインサイトを取り上げています。
4.1
はじめに
4.2
市場の動向
4.2.1
推進要因
4.2.2
制約要因
4.2.3
機会
4.2.4
課題
4.3
サイバー戦争市場における未充足ニーズと未開拓領域(ホワイトスペース)
4.4
相互に関連する市場とセクター横断的な機会
4.5
ティア1/2/3のプレーヤーによる戦略的動き
5
業界の動向
主要な最終用途セグメントおよび地域における業界の動き、導入パターン、戦略的シグナルを捉えています。
5.1
エコシステム分析
5.1.1
攻撃的サイバー作戦ソリューションプロバイダー
5.1.2
防御的サイバー作戦ソリューションプロバイダー
5.1.3
サイバーレンジおよびトレーニングサービスプロバイダー
5.1.4
エンドユーザー
5.2
バリューチェーン分析
5.2.1
調査、脅威インテリジェンス、およびミッション要件の策定
5.2.2
ハードウェア、ソフトウェア、およびサイバープラットフォームの開発
5.2.3
ソリューションのパッケージ化、統合、およびミッション環境の構築
5.2.4
導入、運用サポート、およびトレーニングの提供
5.2.5
ライフサイクルサポート、マネージドサービス、および継続的なアップグレード
5.3
ケーススタディの分析
5.3.1
統合共通アクセスプラットフォーム(JCAP) — 米国サイバーコマンド
5.3.1.1
事例の背景
5.3.1.2
対処された市場課題
5.3.1.3
市場解釈
5.3.2
ハント・フォワード・オペレーションズ(HFO)
5.3.2.1
事例の背景
5.3.2.2
対処された市場課題
5.3.2.3
市場解釈
5.3.3
持続的サイバー訓練環境(PCTE)
5.3.3.1
事例の背景
5.3.3.2
調達シグナル
5.3.3.3
市場解釈
5.4
顧客のビジネスに影響を与えるトレンド/ディスラプション
5.5
ビジネスモデル
5.5.1
プラットフォームおよびシステム統合モデル
5.5.2
マネージド・ディフェンシブ・サイバーオペレーションモデル
5.5.3
展開可能なサイバーキットモデル
5.5.4
サイバーレンジおよびトレーニングプラットフォームモデル
5.5.5
脅威インテリジェンスおよびサイバーサポートのサブスクリプションモデル
6
技術の進歩、AIによる影響、特許、イノベーション、および将来の応用例
6.1
主要技術
6.1.1
自動化された脅威の検知および対応
6.1.2
ゼロトラスト・エッジ・アーキテクチャ
6.1.3
サイバー・電磁気融合
6.2
補完的技術
6.2.1
量子鍵配送(QKD)システム
6.2.2
不変の分散型台帳システム
6.2.3
機密コンピューティングおよびハードウェア・エンクレーブ
6.3
関連技術
6.3.1
エッジクラウド・インフラストラクチャと堅牢化されたコンピューティングの調和
6.3.2
ソフトウェア定義無線(SDR)プラットフォーム
6.3.3
コグニティブレーダーおよびスペクトル認識ハードウェア
6.4
技術ロードマップ
6.5
AI/生成AIの影響
6.5.1
主なユースケースと市場の可能性
6.5.2
ベストプラクティス
6.5.3
AI導入のケーススタディ
6.5.4
相互接続されたエコシステムと市場プレイヤーへの影響
6.5.5
生成AI導入に対する顧客の準備状況
6.6
特許分析
6.7
将来の応用例
6.8
成功事例と実世界での応用例
6.8.1
ロッキード・マーティン:継続的なコンプライアンスによる、戦術航空分野におけるサイバーレジリエンスの確保
6.8.2
レイセオン(RTX):確率的モデリングによる自動化されたマルチドメイン脅威の軽減
6.8.3
ノースロップ・グラマン:統合指揮統制のための統一されたミッション保証
7
持続可能性と規制環境
7.1
地域ごとの規制とコンプライアンス 7.1.1
規制機関、政府機関、およびその他の組織 7.2
業界標準 7.3
規制政策が持続可能な取り組みに与える影響 7.3.1
強制的なエネルギー効率および低消費電力コンピューティングの基準 7.3.2
義務付けられたクラウドの統合およびエネルギー効率の高いコンピューティングの基準 7.3.3
継続的なコンプライアンスを通じた強靭性の確保 6.8.2
レイセオン(RTX):確率論的モデリングによる自動化されたマルチドメイン脅威の軽減 6.8.3
ノースロップ・グラマン:統合された指揮統制のための統一されたミッション保証 7
持続可能性と規制環境 7.1
地域ごとの規制とコンプライアンス 7.1.1
規制機関、政府機関、およびその他の組織 7.2
業界標準 7.3
規制政策が持続可能な取り組みに与える影響 7.3.1
義務付けられたエネルギー効率および低消費電力コンピューティングの基準値
7.3.2
義務付けられたクラウド統合およびエネルギー効率の高い導入モデル
7.3.3
調達選定へのライフサイクルコスト評価の統合
7.3.4
サプライチェーンの説明責任および重要インフラに関するESG規制
8
顧客環境と購買者の行動
8.1
はじめに
8.2
未充足のニーズと未開拓分野
8.3
顧客別の予算、投資、および資金調達シナリオ
8.4
セグメントレベルの予算の解釈
8.4.1
攻撃的サイバー作戦
8.4.2
防御的サイバー作戦
8.4.3
サイバーレンジおよび訓練
8.5
顧客の調達チャネル
8.5.1
直接調達
8.5.2
間接調達
8.6
地域別の顧客集中度および成熟度段階
8.7
顧客グループの優先順位マトリックス
8.7.1
政府機関
8.7.2
民間事業者/システムインテグレーター
8.8
導入障壁および内部的課題
9
サイバー戦争市場(タイプ別)
市場規模、取引量および予測 – 百万米ドル
9.1
はじめに
9.2
防御的サイバー作戦
9.3
攻撃的サイバー作戦
9.4
サイバーレンジおよびトレーニングサービス
10
サイバー戦争市場(導入形態別)
市場規模、数量および予測 – 百万米ドル
10.1
はじめに
10.2
オンプレミス
10.3
クラウド
11
サイバー戦争市場(提供形態別)
市場規模、数量および予測 – 百万米ドル
11.1
はじめに
11.2
ハードウェア
11.3
サービス
11.4
ソフトウェア
12
サイバー戦争市場(ソリューション別)
市場規模、数量および予測 – 百万米ドル
12.1
はじめに
12.2
ネットワークセキュリティ
12.3
エンドポイントセキュリティ
12.4
アプリケーションセキュリティ
12.5
クラウドベースのセキュリティ
12.6
データセキュリティ
12.7
サイバー戦争ソリューション
13
サイバー戦争市場(分野別)
市場規模、数量および予測 – 百万米ドル
13.1
はじめに
13.2
陸上
13.3
海軍
13.4
航空
13.5
宇宙
13.6
サイバー
…
【本レポートのお問い合わせ先】
www.marketreport.jp/contact
レポートコード:AS 10623
- 世界の亜硫酸水素カリウム市場
- 低カロリー&ノンカロリーソーダの世界市場規模は2031年までにCAGR 3.5%で拡大する見通し
- ブナミオジル(CAS 1233-53-0)の世界市場2020年~2025年、予測(~2030年)
- 有料テレビのグローバル市場規模調査:技術別(ケーブルテレビ、衛星テレビ、IPTV)、用途別(家庭用、商業用)、地域別予測 2022-2032
- 2-アミノ-6-(トリフルオロメチル)-ピリジン(CAS 34486-24-3)の世界市場2020年~2025年、予測(~2030年)
- マーケティングオートメーションの世界市場規模は2030年までにCAGR 11.5%で拡大する見通し
- ゴールドイヤリングの世界市場2025:メーカー別、地域別、タイプ・用途別
- コールドチェーン包装材料の世界市場規模調査:材料別(発泡ポリスチレン(EPS)、ポリウレタン硬質フォーム(PUR)、紙・板紙、その他)、製品別(断熱パレットシッパー、断熱容器、真空断熱パネル、ジェルパック、その他)、最終用途別(青果物、乳製品、医薬品、加工食品、その他)、地域別予測:2022年~2032年
- 低炭素燃料の世界及び日本市場2026年:種類別(直接生体変換型、熱化学改質型、電気化学合成型)
- 調査レポートの紹介サイト
- 世界の自動据置型非破壊検査(NDT)&検査装置市場規模・予測:種類別(コンベア装置、ガントリー装置、ポータル装置)、構成要素別(ハードウェア、サービス、ソフトウェア)、技術別(超音波検査(UT)、放射線検査(RT)、渦電流検査(ECT)、磁粉検査(MPT)、目視・光学検査)、 用途別(溶接検査、腐食検出、寸法測定、鋳造・鍛造品欠陥検出、複合材料検査)、エンドユーザー別(石油・ガス、航空宇宙・防衛、自動車、発電、工業製造)、地域別予測(2026年~2035年)
- ドローンによる建設工事モニタリングのグローバル市場(2026-2036):固定翼型ドローン、回転翼型ドローン