世界の糖代替品市場(2026 – 2031):種類別、製造技術別、用途別、形態別、原料別、地域別分析レポート
市場概要
主なポイント
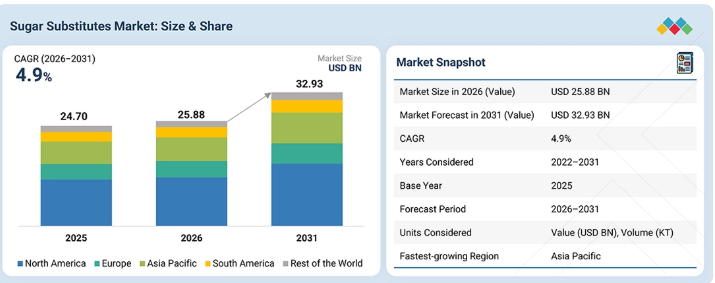
アジア太平洋地域は、予測期間において、砂糖代替品市場で5.5%という最も高い年平均成長率(CAGR)を記録すると見込まれています。
高甘味度甘味料セグメントは、予測期間において6.0%という最も高い年平均成長率(CAGR)を示すと予想されます。
予測期間中、人工甘味料セグメントが最大の市場シェアを占めると予想されます。
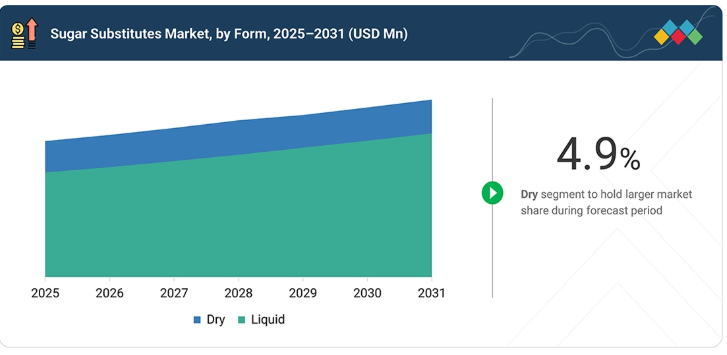
2026年には、乾燥タイプセグメントが56.4%という大きな市場シェアを占めると推定されています。
予測期間中、飲料セグメントが5.3%という最も高いCAGRを示すと予測されています。
カーギル・インコーポレイテッド(米国)、ADM(米国)、インターナショナル・フレーバーズ・アンド・フレグランス社(米国)、イングレディオン・インコーポレイテッド(米国)、テイト・アンド・ライル(英国)は、糖代替品市場において注目される主要企業の一部です。
マイコテクノロジー社(米国)およびフードケム・インターナショナル・コーポレーション(中国)は、糖代替品市場で事業を展開する先進的なスタートアップ/中小企業として挙げられています。
糖代替品市場とは、食品、飲料、およびその他の用途において、従来の砂糖を代替または削減するために使用される原料の生産、流通、および利用に関わる世界的な産業を指します。これらの原料には、高強度甘味料(HIS)、高果糖コーンシロップ(HFCS)、および低強度甘味料(LIS)が含まれます。甘味料代替品は、飲料、菓子、ベーカリー製品、乳製品、加工食品、その他の製品など、幅広い用途で使用され、望ましい甘味を実現したり、糖分を削減したり、配合特性を調整したりするために活用されています。
顧客の顧客に影響を与えるトレンドと変革
甘味料代替品市場は、消費者の嗜好の変化、規制の動向、および甘味料技術の進歩によって形作られ、急速な変革を遂げています。主なトレンドとしては、ステビアやモンクフルーツなどの天然由来甘味料の採用拡大に加え、低糖・低カロリーの食品・飲料製品に対する需要の高まりが挙げられます。メーカー各社は、後味を解消し、製品の品質を維持するために、甘味料の配合改良、味覚調整技術、およびブレンド甘味システムへの投資を進めています。また、発酵技術やバイオテクノロジーの革新により、新規甘味成分の開発機会も拡大しています。市場に変化をもたらしているのは、糖分削減政策や栄養表示要件の変更、そして既存の原料に挑む新たな甘味料技術の台頭です。同時に、原材料コストの変動、生産の経済性、供給状況は、調達および価格設定戦略に影響を与えています。最終的に、市場の動向は、健康志向の消費、味覚性能、規制順守、そして甘味料開発におけるイノベーションが交差することで形作られています。
主要企業・市場シェア
市場のエコシステム
砂糖代替品市場は、糖分削減、甘味の最適化、製品の再配合を支援する原料を求める食品・飲料メーカーによって牽引されています。原料メーカーは、味覚特性、機能性、品質、供給の信頼性に重点を置き、高強度甘味料(HIS)、高果糖コーンシロップ(HFCS)、低強度甘味料(LIS)を開発・供給しています。規制当局は、甘味料の安全性、許可された用途、表示、および使用量に関する要件を定めており、一方、研究機関や技術プロバイダーは、甘味料の生産および味覚調整におけるイノベーションを支援しています。飲料、菓子、ベーカリー、乳製品メーカーなどの需要側企業は、その配合要件や消費者志向の製品戦略を通じて、原料開発に影響を与えています。カーギル社、ADM社、イングレディオン社、テイト・アンド・ライル社、インターナショナル・フレーバーズ・アンド・フレグランス社などの主要サプライヤーは、多様な用途に向けた甘味料および減糖ソリューションを提供しています。エンドユーザーは、低糖、低カロリー、および代替甘味料への需要に応えるため、これらの原料を製品に組み込んでいます。このエコシステムは、市場の成長を形作る上で、原料サプライヤー、食品・飲料メーカー、規制当局、および技術開発者が相互に連携して果たす役割を反映しています。
地域
アジア太平洋地域が予測期間中に最高のCAGRを記録する見込み
アジア太平洋地域は、予測期間中、世界の糖代替品市場において最も急速な成長を記録すると予想されます。中国やインドなどの国々は、その膨大な人口、拡大する食品・飲料産業、高まる健康意識、および低糖・低カロリー製品への需要増加に支えられ、地域の需要に大きく貢献しています。パッケージ飲料、菓子、乳製品、加工食品の消費増加により、メーカーは甘味料代替品の採用や既存製品の再配合を進めています。これらの要因に加え、甘味料のイノベーションへの投資拡大や食品加工能力の向上も相まって、アジア太平洋地域は甘味料代替品の主要な成長市場としての地位をさらに強めるものと予想されます。
甘味料代替品市場の動向、成長、および予測[最新]:企業評価マトリックス
甘味料代替品市場の評価マトリックスでは、カーギル社(米国)、ADM(米国)、インターナショナル・フレーバーズ・アンド・フレグランス社(米国)、イングレディオン社(米国)、テイト・アンド・ライル社(英国)が、多様な甘味料ポートフォリオ、グローバルな事業展開、広範な食品・飲料業界の顧客ネットワーク、配合技術の専門知識、および糖分削減技術への投資を背景に、主要企業として位置づけられています。これらの企業は、天然甘味料、特殊原料、味覚調整ソリューション、および製品イノベーションを通じて市場での地位を強化しています。一方、味の素株式会社(日本)、ロケット・フレール(フランス)、MANE(フランス)、およびその他の専門的な原料・甘味料企業は、特化された製品ポートフォリオ、新興の甘味技術、用途特化型ソリューション、戦略的パートナーシップを通じて貢献しています。天然由来の甘味料、ポリオール、そして革新的な糖分削減アプローチにおける各社の能力は、食品・飲料メーカーの進化するニーズを支えています。
主要市場プレイヤー
Cargill, Incorporated (US)
ADM (US)
International Flavors & Fragrances Inc. (US)
Ingredion (US)
Tate & Lyle (UK)
Ajinomoto Co. Inc. (Japan)
GLG Life Tech Corporation (Canada)
Celanese Corporation (US)
Roquette Frères (France)
Prakash Chemicals International Private Limited (India)
Mane (France)
Döhler GmbH (Germany)
Morita Kagaku Kogyo Co., Ltd. (Japan)
zuChem (US)
VW Ingredients (Netherlands)
【目次】
1
はじめに
15
2
エグゼクティブ・サマリー
3
プレミアム・インサイト
4
市場概要
戦略的な計画立案やポジショニングを支援するための、主要な動向、トレンド分析、および実用的なインサイトを取り上げています。
4.1
はじめに
4.2
市場の動向
4.2.1
推進要因
4.2.2
制約要因
4.2.3
機会
4.2.4
課題
4.3
未充足ニーズと未開拓領域(ホワイトスペース)
4.4
相互に関連する市場とセクター横断的な機会
4.5
ティア1/2/3の主要プレイヤーによる戦略的動き
5
業界動向
主要な最終用途セグメントおよび地域における業界の動き、導入パターン、戦略的シグナルを網羅しています。
5.1
ポーターの5つの力分析
5.2
マクロ経済指標
5.3
バリューチェーン分析
5.4
エコシステム分析
5.4.1
需要側
5.4.2
供給側
5.5
価格分析
5.6
貿易分析
5.7
2026~2027年の主要な会議およびイベント
5.8
顧客の事業に影響を与えるトレンド/ディスラプション(変革)の動向
5.9
投資および資金調達のシナリオ
5.10
ケーススタディ分析
5.11
2025年の米国関税が砂糖代替品市場に与える影響
5.11.1
はじめに
5.11.2
主な関税率
5.11.3
価格への影響分析
5.11.4
国・地域への影響
5.11.4.1
米国
5.11.4.2
欧州
5.11.4.3
アジア太平洋地域
5.11.5
最終用途産業への影響
6
技術の進歩、AIによる影響、特許、イノベーション、将来の応用分野
6.1
主要技術
6.2
補完技術
6.3
隣接技術
6.4
特許分析
6.5
将来および新興の砂糖代替品
6.6
ジェネレーティブAIが砂糖代替品業界に与える影響
6.6.1
はじめに
6.6.2
砂糖代替品業界におけるジェネレーティブAIの活用
6.6.3
ケーススタディ分析
6.6.4
砂糖代替品市場への影響
6.6.5
ジェネレーティブAIに取り組む関連エコシステム
6.7
成功事例と実世界での応用例
7
規制環境と持続可能性への取り組み
7.1
地域ごとの規制
7.1.1
規制機関および枠組み
7.1.2
認証および認定機関
7.1.3
表示要件および表示内容
7.1.4
今後5~10年間で予想される規制の変更
7.2
サステナビリティの取り組み
7.3
規制政策がサステナビリティの取り組みに与える影響
7.4
生分解性包装、認証、表示、環境基準
8
顧客環境と購買者の行動
8.1
意思決定プロセス
8.2
購買プロセスに関与する主要なステークホルダーとその評価基準
8.3
導入の障壁と内部的な課題
8.4
様々な最終用途産業における未充足ニーズ
8.5
市場の収益性
9
用途別砂糖代替品市場
市場規模、数量および予測 – 百万米ドル
9.1
はじめに
9.2
食品
9.2.1
菓子類
9.2.1.1
チョコレート菓子
9.2.1.2
ソフトキャンディ
9.2.1.3
ハードキャンディ
9.2.1.4
ガム
9.2.1.5
その他の菓子類
9.2.2
ベーカリー製品
9.2.3
乳製品
9.2.4
甘味スプレッド
9.2.5
テーブル用甘味料
9.2.6
その他の食品用途
9.3
飲料
9.3.1
炭酸飲料
9.3.2
フルーツドリンクおよびジュース
9.3.3
粉末飲料
9.3.4
アルコール飲料
9.3.5
フレーバー付きアルコール飲料
9.3.6
植物由来飲料
9.3.7
その他の飲料
9.4
健康・パーソナルケア製品
9.5
医薬品
9.5.1
コーティング
9.5.2
充填剤
9.5.3
結合剤
9.5.4
保湿剤
9.5.5
甘味料
9.6
その他の用途
10
形態別砂糖代替品市場
市場規模、数量および予測 – 百万米ドル
10.1
はじめに
10.2
乾燥
10.2.1
粉末
10.2.2
顆粒
10.2.3
その他の乾燥形態
10.3
液体
10.3.1
シロップ
10.3.2
ゲル
11
砂糖代替品市場(形態別)
市場規模、販売量および予測 – 百万米ドル
11.1
はじめに
11.2
高果糖コーンシロップ
11.3
高甘味度甘味料
11.3.1
天然の高甘味度甘味料
11.3.1.1
ステビア
11.3.1.2
モンクフルーツ
11.3.1.3
その他の天然高甘味度甘味料
11.3.2
人工高甘味度甘味料
11.3.2.1
アスパルテーム
11.3.2.2
シクラメート
11.3.2.3
スクラロース
11.3.2.4
サッカリン
11.3.2.5
ACE-K
11.3.2.6
その他の人工高甘味度甘味料
11.4
低甘味度甘味料
11.4.1
D-タガトース
11.4.2
ソルビトール
11.4.3
マルチトール
11.4.4
キシリトール
11.4.5
マンニトール
11.4.6
エリスリトール
11.4.7
アルロース
11.4.8
その他の低甘味度甘味料
12
高甘味度糖代替品市場(原料別)
市場規模、数量および予測 – 百万米ドル
12.1
はじめに
12.2
天然由来
12.3
人工由来
13
糖代替品市場(製造技術別)
市場規模、数量および予測 – 百万米ドル
13.1
はじめに
13.2
精密発酵法
13.3
酵素変換法
13.4
化学合成法
13.5
その他の製造技術
…
【本レポートのお問い合わせ先】
www.marketreport.jp/contact
レポートコード:FB 2579
- アニシンジオンの世界市場2025:メーカー別、地域別、タイプ・用途別
- ボトムロードケースパッカー市場:グローバル予測2025年-2031年
- カウンタICの世界及び日本市場2026年:種類別(増加カウンター、減少カウンター、増減カウンター)
- 世界の6-アミノニコチン酸メチルエステル市場
- ソリッドステートドライブ(SSD)の世界市場2026年~2034年:種類別(外付け、内蔵)
- ソリッドステートリレー(SSR)の中国市場:PCBマウント、パネルマウント、ディンレールマウント
- リン酸チタン錯体の世界市場
- ムーニー粘度計市場:グローバル予測2025年-2031年
- スポンジゴムボールの世界及び日本市場2026年:種類別(天然ゴム(NR)スポンジボール、合成ゴムスポンジボール、ブレンドゴムスポンジボール)
- 繊維検査顕微鏡の世界市場
- 世界のキサントトキソール市場
- 無菌ブリックカートン充填機の世界及び日本市場2026年:種類別(低速型、中速型、高速型)