電気バスの世界市場規模は2031年までにCAGR 11.3%で拡大する見通し
市場概要
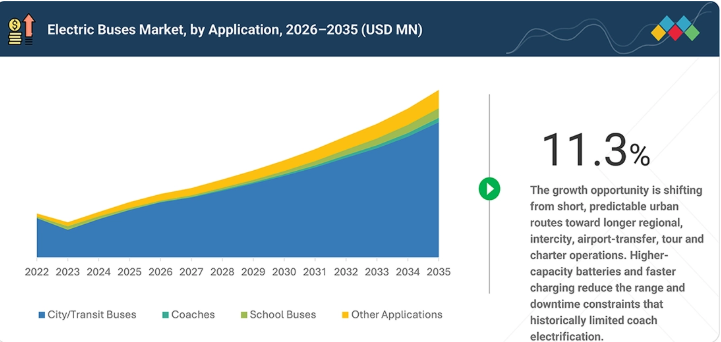
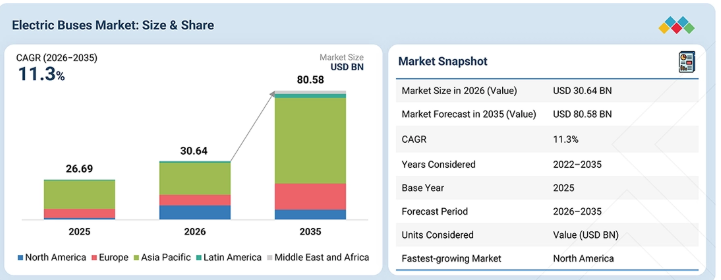
世界の電気バス市場は、2026年の306億4000万米ドルから、2035年までに805億8000万米ドルへと、年平均成長率(CAGR)11.3%で拡大すると予想されています。電気バス市場は、車両主導型ビジネスから、統合されたフリート電化モデルへと移行しつつあり、OEM各社は、車両価格のみではなく、総所有コスト(TCO)、バッテリー航続距離、充電インフラ、デジタルフリート管理、ライフサイクルサービスといった点で競争を激化させています。世界の電気バス市場は、車両主導の電動化から、より統合され、商業的に成熟したエコシステムへと移行しており、OEM各社は、車両価格のみではなく、総所有コスト、信頼性、航続距離、ライフサイクルサポートにおいて競争を激化させています。この移行を形作っている3つの主な要因があります。それは、事業者による特定の運行サイクルに合わせたバッテリー容量や充電設備の選定が進むにつれ、車両調達から路線経済性の最適化へのシフト、OEM各社が複数の路線、車体構成、運用条件にわたって共通の電気プラットフォームを活用できるようにするプラットフォームのモジュール化、そしてフリート事業者の初期資本要件を軽減する融資、リース、ビジネスモデルの利用可能性の高まりです。依然として大きな課題となっているのは、特に事業者が車両、充電システム、および整備拠点のアップグレードに同時に投資しなければならない場合、初期コストの高さとインフラの複雑さです。これにより、競争の焦点はライフサイクルベースのビジネスモデルへと移行しており、OEM、バッテリーサプライヤー、充電サービスプロバイダー、電力会社、ソフトウェア企業、および金融会社が、リース、充電サービス(Charging-as-a-Service)、バッテリーサービス、予知保全、および長期フリート契約を通じて継続的な収益を生み出すことが可能になっています。
主なポイント
市場概要:
市場規模(2025年):266.9億米ドル
現在の市場規模(2026年):306.4億米ドル
予測市場規模(2035年):805.8億米ドル
年平均成長率(CAGR、2026年~2035年):11.3%
2026年、アジア太平洋地域は、中国における大規模な電気バスの導入、インドでの政府主導の調達、東南アジア全域での都市部の電動化の拡大、およびバッテリーや電気駆動系に関する強力な地域製造能力に牽引され、世界電気バス市場において金額ベースで65~75%という最大のシェアを占めました。
全長14メートル超のセグメントは、予測期間中に年平均成長率(CAGR)13~18%で最も急速に成長するセグメントとなります。交通当局は、高頻度の都市路線やBRT(バス高速輸送システム)向けに、より長尺の電気バスや連節型電気バスの導入を拡大しており、これにより乗客収容能力の向上と車両運用効率の改善が図られています。
2026年には、LFPバッテリーセグメントが、金額ベースで電気バス市場全体の75~85%という最大のシェアを占めると見込まれています。これは、その高い熱安定性、長いサイクル寿命、低コスト、そして利用頻度の高い都市部や公共交通機関のバス車両群への高い適合性に起因しています。その耐久性と安全性の特性により、LFPは、長い耐用年数と低いTCOを優先する事業者にとって特に魅力的な選択肢となっています。
400 kWhを超えるセグメントは、予測期間中に15~20%という最も高い年平均成長率(CAGR)を記録すると見込まれています。これは、特に連節バス、都市間バス、および稼働率の高いバスにおいて、事業者側が1日あたりの運行サイクルの延長、充電回数の削減、および運行ルートの柔軟性の向上を求めているためです。
250 kW以下のセグメントは、2026年には市場全体の91.0~97.0%という最大のシェアを占めると推定されています。これは、適度な出力によって加速性能、エネルギー効率、積載量要件、およびバッテリー消費量のバランスが取れている都市バスや路線バスの広範な導入に支えられたものです。
300マイル以上のセグメントは、予測期間中に金額ベースで10.0~25.0%という最も高い年平均成長率(CAGR)を記録すると見込まれています。事業者各社は、電気バスを都市間路線や稼働サイクルの長い用途へと拡大しており、日中の充電への依存度を低減し、車両全体の稼働率を向上させています。
都市・路線バスセグメントは、都市部のゼロエミッション規制、高い車両稼働率、集中型車庫充電、および公共交通の電動化を支援する政府のインセンティブに後押しされ、2026年には市場規模(金額ベース)の86.5~90.0%を占めると推定されています。
70席以上のセグメントは、BRT路線、大都市圏の交通ネットワーク、およびより多くの乗客輸送量を必要とする需要の高い通勤ルートにおける大容量電気バスの導入に牽引され、最も高い成長率を示すと予測されています。
利用者別では、民間セグメントが予測期間中に12~18%という最も高い年平均成長率(CAGR)を記録すると予測されています。これは、民間車両運営事業者、契約制の交通会社、従業員輸送事業者、および都市間輸送事業者が、燃料費や維持費を削減するために電気バスの導入を拡大しているためです。
10~20トンセグメントは、乗客定員、バッテリー積載量、機動性、軸重要件、およびエネルギー消費量のバランスが取れた標準的な都市型および地方型電気バスの広範な導入に支えられ、2026年には市場全体の77.0~82.0%のシェアを占めると推定されています。
EVコネクタは、金額ベースで年平均成長率(CAGR)5.0~10.0%と最も急速に成長しているセグメントです。これは、高電圧アーキテクチャ、車庫での充電、機会充電、および充電出力の向上により、耐熱性および防塵・防水性能が向上した耐久性の高い大電流用電気インターフェースへの需要が高まっているためです。
駆動方式別では、2026年にBEVセグメントが市場全体の90.0~95.0%のシェアを占めると推定されています(金額ベース)。この巨大な市場規模は、排気ガスゼロ、駆動系の高効率、回生ブレーキ、機械的な複雑さの低さ、そして都市部および都市間路線における総所有コスト(TCO)の競争力の高まりに起因しています。
BYD Company Limited、鄭州宇通集団有限公司、および浙江吉利控股集団有限公司は、イノベーション、研究開発への投資、OEMとの提携強化、そして充実した電気バス製品ラインナップに注力していることから、電気バス市場における主要プレイヤーとして位置づけられています。
都市交通および都市間・長距離バス用途における電気バス市場では、重要な戦略的転換が見られます。都市バスは、予測可能な運行ルート、夜間車庫での充電、およびバッテリー航続距離の向上により、すでにBEV(バッテリー式電気自動車)の運用が現実的となっているため、主要な販売機会となりつつあります。2025年には、電気バスの平均航続距離は約360 kmに達しましたが、一般的な都市バスは1日あたり約150~300 kmを走行しています。対照的に、都市間長距離バスは、1日の運行距離が長く、充電時間の制約もあるため、電動化が依然として困難なセグメントとなっています。このため、大容量かつモジュール式のバッテリーシステムへの移行が進んでおり、2025年から2026年にかけて導入される高稼働率の交通バスでは、バッテリー構成が約686~690kWhとなる見込みです。これに対し、2022年に報告された交通バスの平均バッテリー容量は345kWhでした。その結果、都市交通は今後もBEVの販売台数において中核となるセグメントであり続ける見込みですが、大容量バッテリーと充電技術の向上により、都市間バスや長距離バスへの電動化が徐々に拡大し、両セグメントにおいて差別化された成長機会が創出されるでしょう。
顧客の顧客に影響を与えるトレンドと変革
電気バス市場は、技術面および運用面で急速な変革を遂げており、メガワット級の充電システム、大容量バッテリーパック、先進的なLFPおよび次世代バッテリー化学、インテリジェントなバッテリー管理システム、V2G(Vehicle-to-Grid)、AIを活用した車両群のエネルギー最適化などが主要なトレンドとして台頭しています。航続距離600~700km以上の電気バスは、BEVの適用範囲を都市交通から都市間および地域路線へと拡大させており、一方、自動運転および自律走行型の電気バスは、運転手への依存度を低減し、車両稼働率を向上させることで、運営経済性に変革をもたらす可能性があります。充電による稼働停止時間が重大な問題となる高頻度運行の車両群においては、バッテリー交換の重要性が高まっています。一方、太陽光発電を統合した車庫、定置型エネルギー貯蔵システム、スマート充電により、事業者は電力網の制約を管理し、車両用バッテリーをエネルギー資産として収益化できるようになっています。ビジネスモデルの面では、バッテリーリース、Bus-as-a-Service(BaaS)、走行距離に応じた課金モデル、および統合型Charging-as-a-Service(CaaS)により、車両群の電動化に伴う高額な初期費用を削減することが可能です。
主要企業・市場シェア
市場エコシステム
このエコシステムには、原材料・バッテリーサプライヤー、バス部品サプライヤー、バス車体開発業者、充電・車庫インフラプロバイダー、および車両運営事業者・公共交通事業者といった、電気バス市場の主要プレイヤーが含まれます。電気バス市場の主要企業には、BYD Company Limited(中国)、鄭州宇通集団有限公司(中国)、 浙江吉利控股集団(中国)、金龍汽車(中国)、中国中車集団(中国)などが挙げられ、これらの企業は、大容量バッテリー、長距離走行、高出力電気駆動系、多様な座席数および乗客定員、複数の車体長、急速充電機能、高いエネルギー効率を備え、さまざまな運用条件や用途に合わせて設計された構成の電気バスを提供しています。
地域
予測期間中、アジア太平洋地域は電気バス市場において最大の規模を占めると見込まれています。
インドネシアは、ジャカルタにおける車両の急速な電動化、政府が後押しするゼロエミッション目標、国内のEV製造能力の拡大、および充電インフラの整備が進んでいることを背景に、最も急成長する電気バス市場の一つになると予測されています。トランスジャカルタは、短期的な需要の最大の牽引役となっています。同社の電気バス保有台数は、2023年の100台から2024年には300台、2025年までに500台へと増加する見込みであり、運営会社は2027年までに保有車両の50%を電気化すること、そして2030年までに約10,000台のバス保有台数すべてを100%電気化することを目標としています。これは、すでに運行中の500台に加え、約9,500台のバスが電動化される可能性を示しており、将来の車両調達、充電インフラ、および車両管理サービスにおいて、大きな見通しが得られます。公共交通機関の需要規模もこの機会をさらに強固なものとしており、トランスジャカルタは2025年に4億1,300万回の乗客利用を記録しており、これは1日あたり約140万回に相当します。
電気バス市場:企業評価マトリックス
この図は、世界の電気バス市場の競争環境を示しており、主要企業の市場での存在感と製品展開状況に基づいて各社の位置づけを示しています。電気バス市場のマトリックスにおいて、Yutong Bus Co., Ltd.(中国)(★)は、広範なグローバル製品ポートフォリオ、大規模な新エネルギーバスの導入実績、および都市交通、都市間輸送、長距離バス、スクールバス、その他の用途にわたる事業展開に支えられ、主導的な地位を維持しています。2025年、Yutongは世界中で49,518台のバスを販売し、そのうち18,356台が新エネルギーバスでした。また、2025年末までに新エネルギーバスの累計導入台数は21万台を超えました。同社の製品は6~18メートルのサイズにわたり、主要地域で導入されています。ダイムラー・トラックAG(ドイツ)(新興リーダー)は、「メルセデス・ベンツ eCitaro」を中心としたゼロエミッションバスのラインナップ拡充を通じて、その地位を強化しています。同モデルは、2025年6月までに欧州の事業者への納入台数が2,500台を突破しました。ダイムラー・バス社は、バッテリー式電気自動車と水素技術を組み合わせており、「eCitaro」には燃料電池式レンジエクステンダーが搭載可能です。また、バッテリー式電気バス「eIntouro」は2026年に量産を開始し、2020年代末までにバッテリー式電気長距離バスの導入も計画されています。同社の統合的なアプローチには、ダイムラー・バス・ソリューションズを通じた電気・水素対応のターンキー方式の車庫インフラの提供や、車両運営事業者への支援も含まれています。
主要市場プレイヤー
Yutong Bus Co., Ltd.
BYD Company Limited
Xiamen King Long International Trading Co., Ltd.
Zhejiang Geely Holding Group
CRRC Corporation
AB Volvo
VDL Groep
Daimler Truck AG
NFI Group
CAF (Solaris Bus & Coach sp. z o.o.)
Ebusco
【目次】
1
はじめに
38
2
エグゼクティブ・サマリー
45
3
プレミアム・インサイト
50
4
市場概要
電気バス市場は、モジュラー型プラットフォーム、革新的な資金調達手法、およびセクター横断的なエネルギーソリューションによって活況を呈しています。
57
4.1
はじめに
4.2
市場の動向
4.2.1
推進要因
4.2.1.1
車両調達から運行経済性の最適化への移行
4.2.1.2
プラットフォームのモジュール化により、多路線対応の電気バスの規模拡大が可能に
4.2.1.3
資金調達およびリース/ビジネスモデルの利用可能性の拡大
4.2.2
制約要因
4.2.2.1
CNGおよびバイオ燃料バスの存在が、電気バスの導入を遅らせている
4.2.3
機会
4.2.3.1
特定の商用車両向けバッテリー交換ソリューション
4.2.3.2
セカンドライフおよびバッテリーリサイクルのエコシステム
4.2.3.3
電気バス車庫向け統合型エネルギーソリューション
4.2.4
課題
4.2.4.1
連続的なストップ・アンド・ゴーの稼働サイクルにおける高出力Eアクスルの耐久性
4.2.4.2
極端な気温および過酷なHVAC負荷下での航続距離の維持
4.3
未解決のニーズと未開拓分野
4.3.1
未充足のニーズ
4.3.2
未開拓分野
4.4
相互に連携した市場とセクター横断的な機会
4.5
主要プレーヤーによる戦略的動き
5
業界の動向
戦略的投資とエコシステムの革新により、電気バスが市場をどのように再構築しているかを探ります。
73
5.1
マクロ経済の見通し
5.1.1
はじめに
5.1.2
GDPの動向と予測
5.1.3
電気バス市場の動向
5.1.3.1
投資環境
5.2
サプライチェーン分析
5.3
エコシステム分析
5.4
電気バスのエコシステム
5.5
価格分析
5.5.1
2026年の地域別電気バスの目安価格
5.5.1.1
2026年の地域別電気バスの目安価格
5.5.1.2
2026年の用途別電気バスの目安価格 5.5.1.3
2026年の駆動方式別電気バスの目安価格 5.5.1.3
5.6
2026年~2028年の主要な会議およびイベント 5.7
貿易分析 5.7.1 輸入シナリオ(HSコード870240) 5.7.2 輸出シナリオ(HSコード870240) 5.7.3 輸出シナリオ(HSコード870240) 5.7.4 輸出シナリオ(HSコード870240) 5.7.5 輸出シナリオ(HSコード870240) 5.7.6 輸出シナリオ(HSコード870240) 5.7.7 輸出シナリオ(HSコード870240) 5.7.8 輸出シナリオ(HSコード870240) 5.7.9 輸出シナリオ(HSコード870240) 5.7.10 輸出シナリオ(HSコード870240) 5.7.11 輸出シナリオ(HSコード870240) 5.7.12 輸出シナリオ(HSコード870240) 5.7.13 輸出シナリオ(HSコード870240) 5.7.14 輸出シナリオ(HSコード870240) 5.7.15 輸出シナリオ(HSコード870240) 5.7.16 輸出シナリオ(HSコード870240) 5.7.17 輸出シナリオ(HSコード870240) 5.7.18 輸出シナリオ(HSコード870240) 5.7.19 輸出シナリオ(HSコード870240) 5.7.20 輸出シナリオ(HSコード87
貿易分析
5.7.1
輸入シナリオ(HSコード 870240)
5.7.2
輸出シナリオ(HSコード 870240)
5.8
顧客の事業に影響を与えるトレンド/ディスラプション(変革)
5.9
投資および資金調達シナリオ
5.10
ケーススタディ分析
5.10.1
中国・深センにおける電気バスへの完全移行
5.10.2
ゼノベは、ステージコーチ社が充電インフラを統合し、カスタム管理ソフトウェアシステムを導入するのを支援しました
5.10.3
HSLは、「チャージング・アズ・ア・サービス(CAAS)」ビジネスモデルに基づく公開入札により、運営業務を受注しました。
5.10.4
AIを活用したソフトウェアが導入され、車両運営事業者が電気バスを充電できるよう支援しています。
5.10.5
ハイランド・エレクトリック・フリート社は、ナショナル・グリッド社と提携し、電気スクールバスを提供するとともに、V2Gプログラムへの参加を調整しました。スクールバス
5.10.6
費用対効果の高い電動化を促進するため、バーモント州で電気スクールバスおよび路線バスのパイロットプログラムが実施されました。
5.10.7
NRELの車両試験・評価チームは、中型・大型車両、電気バス、トロリーバスの評価を実施することで、AVTAを支援しました
5.10.8
EVENERGI社は、車庫のレイアウト、充電速度、および充電器の種類の最適な組み合わせを決定するためのフレームワークを開発しました。
5.11
総所有コスト(TCO)
5.12
2024年から2025年にかけての欧州における電気バスの登録台数
5.13
部品表(BOM)分析
5.14
OEM分析
5.14.1
はじめに
5.14.2
電気バスおよび内燃機関(ICE)バスモデル:全長対座席数
5.14.3
電気バスモデル:全長対座席数
5.14.4
バッテリー容量対航続距離対乗客数
5.15
電気バス用駆動モーターサプライヤー(OEM別・地域別、2026年)
5.16
電気バスのバッテリーセルサプライヤー(OEMおよび地域別、2026年)
6
顧客環境と購入者の行動
電気バス市場における重要な購入基準と収益性の推進要因を特定します。
103
6.1
意思決定プロセス
6.2
主要なステークホルダーと購入基準
6.3
導入障壁と内部的課題
6.4
各種最終用途産業における未充足ニーズ
6.5
市場の収益性
6.5.1
電気バスの市場収益性
7
規制環境
世界的な規制の枠組みを把握し、地域ごとに電気バスおよび水素バスの取り組みを活用します。
108
7.1
はじめに
7.2
規制機関、政府機関、およびその他の組織
7.2.1
北米
7.2.2
欧州
7.2.3
アジア太平洋地域
7.2.4
ラテンアメリカ
7.2.5
中東・アフリカ
7.2.6
地域別 規制機関、政府機関、およびその他の組織
8
業界動向:技術の進歩、特許、イノベーション、および将来の戦略的応用
将来の業界イノベーションを形作る最先端の特許から、戦略的な洞察を導き出します。
116
8.1
特許分析
8.1.1
はじめに
9
用途別電気バス市場
2035年までの市場規模および成長率予測分析(単位:百万米ドルおよび台数) | データ表30表分
120
9.1
はじめに
9.2
都市・路線バス(シティ/トランジットバス)
9.2.1
都市部の大気質改善の必要性が需要を牽引する要因となります。
9.3
長距離バス(コーチ)
9.3.1
持続可能な長距離移動への需要の高まりが需要を牽引する要因となります。
9.4
スクールバス
9.4.1
北米における需要の拡大が電気スクールバス市場を牽引するでしょう
9.5
その他の用途
9.6
主要な業界インサイト
10
バッテリー容量別電気バス市場
2035年までの市場規模および成長率予測分析(単位:百万米ドルおよび台数) | 18のデータ表
134
10.1
はじめに
10.2
400 KWh以下
10.2.1
都市内交通への導入が成長を牽引する見込みです。
10.3
400 KWh超
10.3.1
長距離通勤に利用されます。
10.4
業界の主要な洞察
11
バッテリータイプ別電気バス市場
2035年までの市場規模および成長率予測分析(単位:百万米ドルおよび台数) | データ表30件
142
11.1
はじめに
11.2
NMCバッテリー
11.2.1
高エネルギー密度への選好の高まり
11.3
LFPバッテリー
11.3.1
低コストかつ優れた熱安定性への需要
11.4
NCAバッテリー
11.4.1
高エネルギー密度と長寿命に伴う利点
11.5
その他のバッテリー
11.6
業界の主要な洞察
12
電気バス市場(構成部品別)
2035年までの市場規模および成長率予測分析(単位:百万米ドルおよび台数) | データ表60表分
156
12.1
はじめに
12.2
モーター
12.2.1
従来の内燃機関よりも高い効率が成長を牽引します
12.3
バッテリー
12.3.1
リチウムイオンバッテリーの価格低下が成長を牽引します
12.4
燃料電池スタック
12.4.1
水素燃料電池電気バスの需要拡大が成長を牽引します。
12.5
バッテリー管理システム
12.5.1
電気バスにおける効率的なバッテリー最適化の必要性が成長を牽引します。
12.6
バッテリー冷却システム
12.6.1
バッテリー寿命の延長と熱管理の改善への注目が高まり、成長を牽引しています。
12.7
DC-DCコンバータ
12.7.1
電気バスにおける主要な安全システム
12.8
インバータ
12.8.1
航続距離の長い電気バスへの需要の高まりが成長を牽引します。
12.9
AC/DC充電器
12.9.1
電気バスの全体的な運用と効率にとって不可欠です。
12.10
EVコネクタ
12.10.1
持続可能な都市交通イニシアチブへの投資拡大が成長を牽引します
12.11
主要な業界インサイト
13
電気バス市場(消費者別)
2035年までの市場規模および成長率予測分析(単位:百万米ドルおよび台数) | データ表18件
181
13.1
はじめに
13.2
民間
13.2.1
電気バスの導入促進に向けた政府補助金
13.3
公共交通
13.3.1
公共交通における電気バスの活用状況
13.4
業界の主要な洞察
14
駆動系アーキテクチャ別電気バス市場
| データ表 3件
189
14.1
はじめに
14.2
センターモーター
14.3
統合型Eアクスル
14.4
ハブ/インホイールモーター
14.5
主要な業界インサイト
15
電気バス市場:車両総重量(GVW)別
2035年までの市場規模および成長率予測分析(単位:百万米ドルおよびトン) | データ表24件
193
15.1
はじめに
15.2
10トン以下
15.2.1
短距離シャトル用電気バスの需要が成長を牽引する見込みです。
15.3
10~20トン
15.3.1
このセグメントでは、アジア太平洋地域が市場を牽引する見込みです。
15.4
20トン以上
15.4.1
大規模かつ過酷な運用向けに設計されています。
15.5
業界の主要な洞察
16
電気バス市場(バスの全長別)
2035年までの市場規模および成長率予測分析(単位:百万米ドルおよび台数) | データ表24件
203
16.1
はじめに
16.2
9メートル未満
16.2.1
狭い道路でも容易な操縦性を実現します。
16.3
9~14メートル
16.3.1
終日運行に適しています。
16.4
14メートル以上
16.4.1
市場を牽引する、増加する連結型電気バスの台数
16.5
主要な業界インサイト
17
電気バス市場(自動運転レベル別)
| データ表2件
214
17.1
はじめに
17.2
半自動運転
17.3
自動運転
17.4
主要な業界インサイト
18
電気バス市場(出力別)
2035年までの市場規模および成長率予測分析(単位:百万米ドルおよび台数) | 18のデータ表
218
18.1
はじめに
18.2
250 kW以下
18.2.1
公共交通バスで広く利用されています
18.3
250 kW超
18.3.1
高性能電気バスの需要が市場を牽引します
18.4
主な洞察
19
推進方式別電気バス市場
2035年までの市場規模および成長率予測分析(単位:百万米ドルおよび台数) | データ表18本分 | 227 | 19.1 | はじめに | 19.2 | バッテリー式電気バス(BEV) | 19.2.1 | バッテリー価格の下落と、公共交通バス車両の電動化に向けた政府のインセンティブ | 19.3 | 燃料電池電気バス(FCEV) | 19.3 | 燃料電池電気バス(FCEV) | 19.3 | 燃料電池電気バス(FCEV) | 19.3 | 燃料電池電気バス(FCEV) | 19.3 | 燃料電池電気バス(FCEV) | 19.3 | 燃料電池電気バス(FCEV) | 19.3 | 燃料電池電気バス(FCEV) | 19.3 | 燃料電池電気バス(FCEV) | 19.3 | 燃料電池電気バス(FCEV) | 19.3 | 燃料電池電気バス(FCEV) | 19.3 | 燃料電池電気バス(FCEV) | 19.3 | 燃料電池電気バス(FCEV) | 19.3 | 燃料電池電気バス(FCEV) | 19.3 | 燃料電池電気バス(FCEV) | 19.3 | 燃料電池電気バス(FCEV) | 19.3 | 燃料電池電気バス(FCEV) | 19.3 | 燃料電池電気バス(FCEV) | 19.3 | 燃料電池電気バス(FCEV) | 19.3 | 燃料電池電気バス(FCEV) | 19.3 | 燃料電池電気バス(FCEV) | 19.3 | 燃料電池電気バス(FCEV) | 19.3 | 燃料電池
バッテリー価格の下落と、公共バス車両の電動化に向けた政府のインセンティブが市場を牽引します。
19.3
燃料電池電気バス(FCEV)
19.3.1
持続可能な水素生産が成長を牽引します。
19.4
主要な業界インサイト
20
航続距離別電気バス市場
2035年までの市場規模および成長率予測分析(単位:百万米ドルおよび台数) | データ表18件
236
20.1
はじめに
20.1.1
停車頻度が高く、充電ポイント間の距離が短い都市部および郊外の路線に適しています。
20.2
300マイル以上
20.2.1
都市間電気バスへの需要の高まりが市場を牽引します。
20.3
主な洞察
21
座席数別電気バス市場
2035年までの市場規模および成長率予測分析(単位:百万米ドルおよび台数) | 24のデータ表
245
21.1
はじめに
21.2
40席以下
21.2.1
短距離シャトル用電気バスの需要が市場を牽引する見込みです。
21.3
40~70席
21.3.1
人口密集地域に適しています。
21.4
70席以上
21.4.1
需要を牽引するためには、より高い乗客収容能力が必要となります。
21.5
業界の主要な洞察
…
【本レポートのお問い合わせ先】
www.marketreport.jp/contact
レポートコード:AT 7483
- シュウ酸モノメチルエステル塩化物(CAS 5781-53-3)の世界市場2020年~2025年、予測(~2030年)
- 北アメリカのヒトマイクロバイオーム市場(2025 – 2031):医薬品&サプリメント別、疾患別、種類別、エンドユーザー別分析レポート
- 世界の歯科用回転器具市場
- アクリル系感圧接着剤の世界及び日本市場2026年:種類別(エマルジョン系PSA、水溶性PSA、ホットメルトPSA)
- 世界のエクソソーム研究製品市場
- 農林水産
- 電気自動車フリート管理の世界市場規模は2030年までにCAGR 22.7%で拡大する見通し
- 車載無線通信モジュールの世界市場2025:メーカー別、地域別、タイプ・用途別
- スマートオフィスの世界市場規模調査:コンポーネント別(ハードウェア、ソフトウェア、サービス)、タイプ別(改修、新設)、エンドユース別、地域別予測:2022-2032年
- Z-8.1の世界市場
- 世界の伴侶動物用診断市場規模・予測:技術別(臨床生化学、免疫診断)、動物種類別(犬、猫)、用途別(臨床病理学、細菌学)、エンドユーザー別(診断検査室、動物病院・診療所)、地域別予測(2025年~2035年)
- 電子用接着剤のグローバル市場2026年~2034年:民生用電子、コンピュータ&サーバー、産業用、医療用、自動車用、通信用、その他