バイオシミラーの世界市場規模は2036年までにCAGR 6.6%で拡大する見通し
市場概要
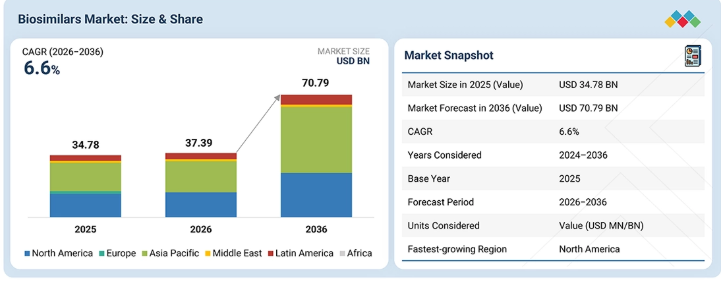
世界のバイオシミラー市場は、2026年の373億9,000万米ドルから、2036年までに707億9,000万米ドルへと成長し、予測期間中の年平均成長率(CAGR)は6.6%になると見込まれています。2025年の市場規模は347億8,000万米ドルでした。この成長は、規制当局による承認件数や製品発売数の増加、主要な生物学的製剤の特許満了、そして効果的かつ手頃な価格の治療法が求められる慢性疾患の有病率の上昇など、いくつかの主要な要因によって牽引されています。さらに、世界の医療制度におけるコスト抑制の圧力や、バイオ医薬品企業間の研究開発(R&D)提携の急増が、バイオシミラーの開発と商業化を大幅に加速させています。しかし、バイオシミラーの製造プロセスに伴う複雑さは、予測期間を通じて市場の拡大を阻害しうる課題となる可能性があります。
主なポイント
市場概要:
基準年(2025年)の市場規模:347.8億米ドル
現在の市場規模(2026年):373.9億米ドル
予測市場規模(2036年):707.9億米ドル
CAGR(2026年~2036年):6.6%
セグメントの動向:
最も成長率の高い地域市場:北米は、予測期間中に11.5%のCAGRを記録し、バイオシミラー市場において最も成長率の高い地域市場になると予測されています。
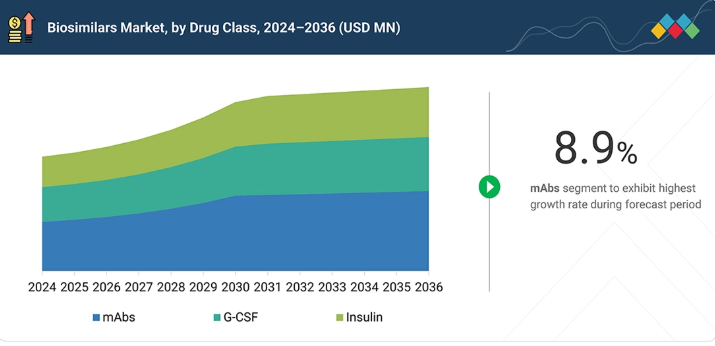
最も成長率の高い薬剤分類:モノクローナル抗体セグメントは、2026年から2036年にかけて最も高いCAGRを記録すると予測されています。
最も成長率の高い適応症:オンコロジー(がん治療)セグメントは、予測期間を通じて最も高い成長率を示すと予想されています。
市場見通しおよび競争環境:
サンドーズ・グループAG、アムジェン社、セルトリオン・ヘルスケアは、その高い市場シェアと製品ラインナップから、バイオシミラー市場における主要プレイヤーとして挙げられています。
ゼントリア社とキュラテック・バイオロジクス社は、専門的なニッチ分野で確固たる地位を築き、スタートアップや中小企業の中でも際立った存在となっており、新興市場のリーダーとしての潜在力を示しています。
バイオシミラー市場は、高付加価値の生物学的製剤における特許および規制上の独占権の失効の増加、バイオシミラー療法の採用拡大、医療費抑制策の強化、ならびに医師、保険者、患者の間での受容度向上など、いくつかの要因により拡大しています。市場の成長はさらに、がん、自己免疫疾患、糖尿病、炎症性疾患などの慢性疾患の有病率の増加によって支えられており、これにより生物学的製剤療法の対象となる患者層が拡大しています。さらに、規制プロセスの効率化、相互代替可能なバイオシミラーの入手可能性の向上、メーカー間の競争激化、新興市場におけるバイオシミラーの商業化拡大などが、市場の発展に寄与しています。また、公的・民間医療システム全体において、高額な生物学的製剤治療へのアクセスを改善しつつ、医療費を削減する必要性も、市場を支える要因となっています。
顧客の顧客に影響を与えるトレンドと変革
「ヒュミラ」、「エンブレル」、「アバスチン」といった高収益な生物学的製剤の特許満了は、バイオシミラーメーカーにとって収益性の高い市場に参入する大きな機会を生み出しています。この傾向により、バイオシミラーの開発と承認が急増しており、競争が激化するとともに、先発メーカーは製剤の再設計、価格調整、あるいは特許訴訟といった防御策を講じざるを得なくなっています。顧客にとっては、これは低コストの代替品へのアクセスが早まる一方で、製品ポートフォリオや価格戦略がより複雑になることを意味します。がん、糖尿病、自己免疫疾患、心血管疾患(CVD)などの慢性疾患による世界的な負担の増大は、バイオシミラーの需要を牽引する主要な要因となっています。これらの疾患は、多くの場合、高コストな生物学的製剤による長期治療を必要とし、特に低・中所得国においては、医療予算に負担をかけ、患者の治療へのアクセスを制限する可能性があります。バイオシミラーは、より手頃な価格で臨床的に同等な代替品であるため、治療へのアクセスを改善し、医療制度の財政的負担を軽減するのに役立ちます。高齢化、生活習慣の変化、および疾患診断技術の向上により慢性疾患が増加し続ける中、バイオシミラーのような費用対効果の高い生物学的製剤への需要は、大幅に加速すると予想されます。
主要企業・市場シェア
市場のエコシステム
バイオシミラー市場のエコシステムには、バイオシミラーの開発、製造、流通に貢献する多様な関係者が関わっています。主な関係者には、治療用製品の開発に必要な試薬、アッセイ材料、原薬(API)などの必須成分を供給する原材料サプライヤーが含まれます。製造企業は、これらの原材料を利用して治療薬などの完成品を製造し、品質および規制基準への準拠を確保しています。これらの組織は、バイオシミラー製品の研究、製品開発、最適化、および発売に至る全プロセスに関与しています。流通業者は仲介役として、これらの製品の保管、輸送、およびエンドユーザーへの配送を管理します。病院や専門医療センターなどのエンドユーザーは、これらの製品を患者ケアに活用し、正確な治療計画の実施を確保します。これらのステークホルダーは相互に連携・協力し、バイオシミラーの研究開発の進展を促進しています。
地域
予測期間中、北米は世界のバイオシミラー市場において最も急速に成長する地域となる見込み
北米は、バイオシミラーの最も急速に成長する地域市場になると予想されます。これは主に、大規模かつ高価値な生物製剤市場である米国におけるバイオシミラーの浸透率の向上、および主要な生物製剤療法の独占権失効に伴うバイオシミラーの発売件数の増加に支えられています。米国では、医薬品支出に占めるバイオ医薬品の割合が他に比べて格段に高いため、支払者、医療提供者、製造業者にとって、低コストのバイオシミラーへの切り替えには大きな経済的インセンティブが働き、特に大きな成長機会が見込まれます。また、不必要な臨床試験や薬物動態試験の削減など、バイオシミラーの開発・承認プロセスを効率化するためのFDAの取り組みも、開発コストの削減につながり、さらなる市場参入を促進すると予想されます。
バイオシミラー市場:企業評価マトリックス
サンドズは、免疫学、腫瘍学、眼科、内分泌学などの主要な治療領域にわたる幅広いバイオシミラー製品ポートフォリオを背景に、バイオシミラー市場における有力なプレイヤーです。同社は、バイオシミラーの開発、規制当局の承認、製造能力、そして広範な国際的な事業展開において豊富な経験を活かしています。そのポートフォリオには、「Hyrimoz(アダリムマブ)」、「Erelzi(エタネルセプト)」、「Ziextenzo(ペグフィルグラスチム)」、「Omnitrope(ソマトロピン)」などのバイオシミラーが含まれており、これによりサンドズは複数の高付加価値な生物学的製剤市場に対応することが可能となっています。一方、イーライ・リリー社は、確立された生物製剤開発の専門知識や製造能力を活用し、次世代の生物学的製剤やバイオシミラーの機会への注力を拡大することで、注目すべきプレイヤーとして台頭しています。生物製剤分野への関与の拡大や、開発・製造能力への戦略的投資により、同社は、特に高付加価値の生物製剤が相次いで市場独占権を失っていく中で、進化し続けるバイオシミラー市場における存在感を強化する態勢を整えています。
主要市場プレイヤー
Sandoz Group AG (Switzerland)
Pfizer Inc. (US)
Amgen Inc. (US)
Celltrion Inc. (South Korea)
Biocon Limited (India)
Dr. Reddy’s Laboratories Ltd. (India)
Eli Lilly and Company (US)
Teva Pharmaceutical Industries Ltd. (Israel)
Fresenius Kabi AG (Germany)
Stada Arzneimittel AG (Germany)
Boehringer Ingelheim International GmbH (Germany)
Samsung Bioepis Co., Ltd. (South Korea)
Amneal Pharmaceuticals, Inc. (US)
Bio-Thera Solutions, Ltd. (China)
Aprogen Inc. (South Korea)
【目次】
1
はじめに
37
2
エグゼクティブ・サマリー
42
3
プレミアム・インサイト
49
4
市場概要
特許満了、規制の変遷、新興市場での拡大を背景に、バイオシミラー市場は成長の兆しを見せています。
52
4.1
はじめに
4.2
市場の動向
4.2.1
成長要因
4.2.1.1
ブロックバスター生物製剤の特許満了
4.2.1.2
医療費抑制と有利な償還政策
4.2.1.3
医師および患者によるバイオシミラーへの受容度の高まり
4.2.1.4
規制の調和とバイオシミラーの迅速な承認プロセス
4.2.2
制約要因
4.2.2.1
バイオシミラー間の激しい競争による価格下落
4.2.2.2
高い開発・製造コスト
4.2.2.3
新興市場における規制の複雑さ
4.2.2.4
特定の地域における医師の信頼の低さ
4.2.3
機会
4.2.3.1
高付加価値生物製剤の次なる特許満了の波
4.2.3.2
新興市場への進出
4.2.3.3
互換性および薬局による自動代替処方
4.2.3.4
国内バイオ医薬品製造に対する政府のインセンティブ
4.2.4
課題
4.2.4.1
バイオシミラーメーカー間の競争激化 4.2.4.1
4.2.4.2
先発医薬品のライフサイクル管理戦略 4.2.4.3
製造能力とサプライチェーンの複雑性 4.3
未充足ニーズとホワイトスペース 4.4
相互に関連する市場とセクター横断的な機会
4.5
ティア1/2/3のプレーヤーによる戦略的動き
5
業界の動向
競争要因やバイオシミラー市場における変革に関する洞察を活かし、業界の変化を乗り切ってください。
65
5.1
ポーターの5つの力分析
5.1.1
新規参入の脅威
5.1.2
代替品の脅威
5.1.3
買い手の交渉力
5.1.4
供給者の交渉力
5.1.5
競争の激しさ
5.2
マクロ経済の見通し
5.2.1
はじめに
5.2.2
GDPの推移と予測
5.2.3
世界のバイオシミラー市場の動向
5.2.4
医療費の動向
5.3
バリューチェーン分析
5.4
サプライチェーン分析
5.5
エコシステム分析
5.5.1
新たなビジネスモデルとエコシステムの変容
5.6
価格設定分析
バイオシミラー製品の平均販売価格の推移、
バイオシミラー製品の平均販売価格の推移、
5.7
主要な会議・イベント
5.8
顧客の事業に影響を与えるトレンド・ディスラプション(変革)
5.9
投資・資金調達動向
5.10
ケーススタディ分析
5.11
2025年の米国関税がバイオシミラー市場に与える影響
5.11.1
はじめに
5.11.2
主要な関税率
5.11.3
価格への影響分析
5.11.4
国・地域への影響
5.11.4.1
北米
5.11.4.1.1
米国
5.11.4.2
欧州
5.11.4.3
アジア太平洋地域
5.11.5
上流製造産業への影響
5.12
パイプライン分析
5.12.1
臨床開発段階にあるバイオシミラー製品
5.13
特許が切れる主要な生物学的製剤の一覧
5.14
主要企業別のバイオシミラー製造施設一覧
5.15
製造施設の拡張
6
技術の進歩、AIによる影響、特許、イノベーション、および将来の応用
AIは、医薬品開発の迅速化、コスト効率の向上、そしてよりスマートな市場戦略を通じて、バイオシミラーに革命をもたらしています。
96
6.1
技術分析
6.1.1
主要技術
6.1.1.1
先進的なバイオプロセスおよび製造技術
6.1.1.2
分析・特性評価技術
6.1.2
補完的技術
6.1.2.1
AIおよび機械学習(ML)
6.1.2.2
実験室の自動化およびロボティクス
6.1.3
関連技術
6.1.3.1
微生物発酵
6.1.3.2
3Dバイオプリンティングおよび高密度細胞培養
6.2
将来の応用
6.3
AI/GEN AIがバイオシミラー市場に与える影響
6.3.1
主なユースケースと市場の可能性
6.3.1.1
医薬品開発の加速とコスト削減
6.3.1.2
製造および品質管理の強化
6.3.1.3
よりスマートな商業化および規制戦略
6.3.2
バイオシミラー市場におけるAI導入の事例研究
相互に連携する隣接エコシステムと
6.3.4
バイオシミラー市場における生成AI導入に対する顧客の準備状況
6.4
成功事例と実世界での応用
7
持続可能性と規制環境
複雑なグローバル規制を乗り越え、持続可能性とバイオシミラー市場の機会を両立させます。
104
7.1
地域ごとの規制とコンプライアンス
7.1.1
規制機関、政府機関、およびその他の組織
7.1.2
規制の枠組み
7.2
償還シナリオ分析
7.2.1
業界基準
7.3
持続可能性への影響と規制政策の取り組み
7.4
認証、表示、および環境基準
8
顧客環境と購入者の行動
バイオシミラーの採用と収益性を形作る、未充足のニーズやステークホルダーの影響を明らかにします。
118
8.1
意思決定プロセス
8.2
購入に関わるステークホルダーおよび購入評価基準
8.2.1
購入プロセスにおける主要なステークホルダー
8.2.2
エンドユーザー別の主要な購入基準
8.3
導入の障壁と内部的な課題
8.4
各エンドユーザー産業における未充足ニーズ
8.5
市場の収益性
9
医薬品分類別のバイオシミラー市場
2036年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表172件
125
9.1
はじめに
9.2
モノクローナル抗体
9.2.1
リツキシマブ
9.2.1.1
がんおよび自己免疫疾患の負担の増加と、バイオシミラーによる競争の激化が相まって、市場の成長を後押しする見込みです。
9.2.2
インフリキシマブ
9.2.2.1
特許独占権の喪失が、自己免疫疾患の治療におけるインフリキシマブの採用を後押しする
9.2.3
アダリムマブ
9.2.3.1
費用対効果と患者へのアクセス改善が、セグメントの成長を後押しします。
9.2.4
トラスツズマブ
9.2.4.1
乳がんの発生率上昇が、市場の成長を支えます。
9.2.5
ペンブロリズマブ
9.2.5.1
キートルダの特許満了と強力なバイオシミラーパイプラインに牽引される、高付加価値のオンコロジー分野におけるビジネスチャンスです。
9.2.6
デュピルマブ
9.2.6.1
幅広い適応症とブロックバスター級の売上により、デュピルマブは高価値な次世代バイオシミラーの機会となっています
9.2.7
ウステキヌマブ
9.2.7.1
主要地域で複数の製品が市販化されている、競争の激しいバイオシミラー市場
9.2.8
リサンキズマブ
9.2.8.1
急成長する「スカイリジ」の売上と、炎症性疾患における幅広い適応範囲により、リサンキズマブは将来有望なバイオシミラーの主要な機会となっています。
9.2.9
ダラツムマブ
9.2.9.1
高付加価値のオンコロジー・フランチャイズと、多発性骨髄腫における適応拡大により、ダラツムマブは将来有望なバイオシミラーの主要な機会となります。
9.2.10
ニボルマブ
9.2.10.1
大規模なオンコロジー分野の収益基盤と幅広い腫瘍への適用範囲により、ニボルマブは将来重要なチェックポイント阻害剤となるでしょう。
9.2.11
その他のモノクローナル抗体
9.3
顆粒球コロニー刺激因子(G-CSF)
9.3.1
商業化が成熟しており、バイオシミラーの採用が定着しているため、G-CSFは販売量が多く、価格競争力のあるバイオシミラー分野となっています。
9.4
インスリン
9.4.1
糖尿病の有病率の高さが市場の成長を後押しします。
9.5
エリスロポエチン
9.5.1
血液疾患の罹患率の上昇が市場の成長を後押しします。
9.6
組換えヒト成長ホルモン
9.6.1
成人および小児における成長障害の罹患率の上昇が市場の成長を牽引します。
9.7
エタネルセプト
9.7.1
エタネルセプトのバイオシミラーの承認および商業化により、市場の拡大が加速する見込みです。
9.8
フォリトロピン
不妊治療におけるフォリトロピンの普及により、需要が拡大する見込みです。
9.9
テリパラチド
9.9.1
骨粗鬆症の罹患率の増加が需要を押し上げるでしょう。
9.10
インターフェロン
感染症の有病率の増加。
9.11
抗凝固剤
心血管疾患の有病率の上昇。
9.12
アフリベルセプト
9.12.1
大規模な眼科市場とバイオシミラーの急速な普及により、アフリベルセプトは重要な商業的バイオシミラー分野となっています
9.13
GLP-1アゴニスト
9.13.1
糖尿病および肥満の高い有病率が市場の成長を後押しします。
9.14
その他の薬剤クラス
10
適応別バイオシミラー市場
2036年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表64件
205
10.1
はじめに
10.2
オンコロジー
10.2.1
がん治療用バイオシミラーの承認件数増加と上市が市場を牽引する見込みです。
10.3
炎症性・自己免疫疾患
10.3.1
ライフスタイルや環境条件の変化により、炎症性および自己免疫疾患の発生率が増加しています
10.4
慢性疾患
10.4.1
世界的な心血管疾患(CVD)の負担の重さが市場の成長を牽引する見込みです。
10.5
血液疾患
10.5.1
血液疾患の発生率の増加がバイオシミラーの需要を押し上げる見込みです。
10.6
成長ホルモン欠乏症
10.6.1
GHDの治療におけるバイオシミラーの使用増加
10.7
感染症
10.7.1
アジア太平洋地域における感染症向けバイオシミラー市場は急速に成長する見込みです。
10.8
2型糖尿病
10.8.1
糖尿病の有病率の上昇が市場の成長を牽引します。
10.9
肥満
10.9.1
GLP-1拮抗薬のバイオシミラーの開発が市場の成長を牽引します。
10.10
その他の適応症
…
【本レポートのお問い合わせ先】
www.marketreport.jp/contact
レポートコード:PH 7582
- 世界のX線カセット市場(2026 – 2033):種類別、エンドユーザー別、地域別分析レポート
- 冷凍魚介類の中国市場:冷凍魚、冷凍甲殻類、冷凍軟体動物、その他
- 水蒸気暖炉の世界及び日本市場2026年:種類別(ビルトイン型、据置型、壁掛け型)
- 産業用ガスボンベの世界市場2025:メーカー別、地域別、タイプ・用途別
- 超音波創面デブリードマン装置の世界及び日本市場2026年:種類別(接触式、非接触式)
- 世界の制御弁市場規模/シェア/動向分析レポート:種類別、弁サイズ別(~2032年)
- スピードインラインスケートの世界及び日本市場2026年:エンドユーザー別(大人、子供)
- ベビーおしゃぶり市場レポート:タイプ別(単一ピースベビーおしゃぶり、複数ピースベビーおしゃぶり)、サイズ別(小型、中型、大型)、流通チャネル別(オンライン、オフライン)、地域別 2024-2032
- 4-(4-イソプロピル-1-ピペラジニル)-アニソール(CAS 84499-46-7)の世界市場2020年~2025年、予測(~2030年)
- ヨーロッパのデータセンターコロケーションの市場規模は2030年までにCAGR 13.3%で拡大する見通し
- 子宮内膜アブレーション装置市場:グローバル予測2025年-2031年
- テトラクロロ-テレフタルニトリルの世界市場