世界の成形パルプ包装市場(2026 – 2031):成形種類別、原料別、製品別、最終用途別、地域別分析レポート
市場概要
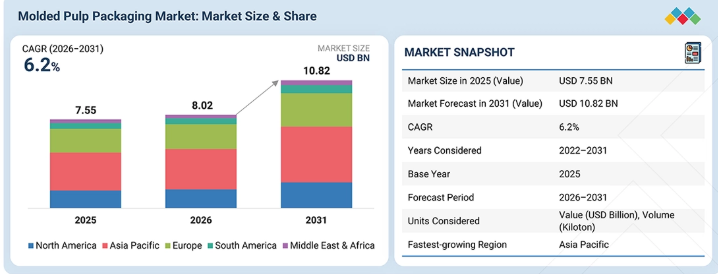
成形パルプ包装市場は、2026年の80億2,000万米ドルから、2031年までに108億2,000万米ドルへと拡大し、予測期間中の年平均成長率(CAGR)は6.2%になると見込まれています。ブランドやメーカーが、持続可能でリサイクル可能、かつ生分解性のある包装材への移行を続けていることから、成形パルプ包装市場は予測期間中に大幅な成長を遂げると予想されます。プラスチック廃棄物の問題に対する意識が高まっており、使い捨てのプラスチックや発泡スチロール製パッケージの数を削減したいという要望が、成形パルプ製パッケージへの切り替えを後押ししています。食品、Eコマース、電子機器、ヘルスケア、消費財分野での需要増加により、その用途は今後も拡大し続けるでしょう。フードデリバリー、テイクアウト、組織化された小売形態がますます増加しており、トレイや容器の需要拡大を牽引しています。
主なポイント
アジア太平洋地域の成形パルプ包装市場は、2025年に42.8%のシェアを占め、市場をリードしました。
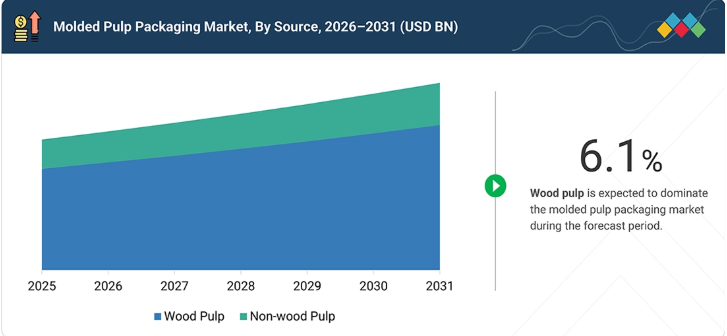
原料別では、木材パルプセグメントが、金額ベースで最大のセグメントになると予想されます。
成形タイプ別では、トランスファー成形セグメントが、金額ベースで最大のセグメントになると予想されます。
製品別では、トレイセグメントが、金額ベースで市場をリードすると予想されます。
最終用途産業別では、食品包装セグメントが金額ベースで最大のセグメントになると予想されます。
Huhtamaki Oyj(フィンランド)、Hartmann Packaging A/S(デンマーク)、CKF Inc.(カナダ)、Novolex(米国)、およびSabert Corporation(米国)が、成形パルプ包装市場の主要企業として特定されました。これらの企業は、確立された製造能力、幅広い製品ポートフォリオ、広範な地理的展開、そして食品、外食産業、消費財、その他の最終用途産業にわたる顧客との強固な関係を通じて、確固たる市場での地位を維持しています。
Rypax、Green Valley Packaging、Bonitopak、Maspack Limitedなどは、スタートアップ企業や中小企業の中でも特に際立った存在となっています。これらの企業は、専門的な成形パルプソリューション、カスタマイズされた包装デザイン、持続可能な素材の使用、そして技術力を通じて、勢いを増しています。
同時に、Eコマースの成長は、壊れやすい製品向けの保護用成形パルプインサートや緩衝材への需要を後押ししています。成形、乾燥、およびバリア技術の開発能力により、より軽量で、より強靭で、より精密かつ優れた製品が生み出されています。紙や農業用繊維のリサイクル技術の向上も、素材の供給とイノベーションの促進に寄与しています。さらに、企業のサステナビリティ方針や消費者の嗜好の変化に伴い、各ブランドが繊維包装を導入しており、これが成形パルプ包装メーカーにとって新たな機会を生み出しています。
顧客の顧客に影響を与えるトレンドと変革
ブランドによるサステナビリティへの取り組みの強化、使い捨てプラスチックからの移行、そしてリサイクル可能かつ生分解性の包装材に対する需要の高まりが、成形パルプ包装市場を牽引しています。食品や電子機器などの製品において、成形、乾燥、バリアコーティング、および繊維配合技術の進歩により、製品の品質、デザインの柔軟性、性能が向上しています。一方、原材料価格の変動、製造に必要なエネルギー、および耐湿性・耐油性は、メーカーにとって重要な課題となっています。こうしたトレンドを背景に、各社は効率的な生産技術、代替繊維、そしてより高性能な成形パルプソリューションへの投資を進めています。
主要企業・市場シェア
市場のエコシステム
成形パルプ包装のエコシステムは、原材料サプライヤー、パルプメーカー、成形パルプ包装メーカー、設備・技術サプライヤー、流通業者、そして最終用途産業で構成されています。このエコシステムは、木材パルプ、再生紙、非木材繊維の調達と加工から始まり、これらがパルプに変換され、包装製品に成形されます。食品、電子機器、ヘルスケア、消費財といったセクターはすべて、トレイ、クラムシェル、容器、保護包装などの製品メーカーに依存しています。市場の全体的な成長と競争力は、持続可能性へのニーズ、リサイクル施設の整備、技術革新、およびバリューチェーン内での協力によって影響を受けます。
地域
アジア太平洋地域は、世界の成形パルプ包装市場において主導的な地位を占めています。
地域別に見ると、アジア太平洋地域は、製造市場の規模、人口の増加、および最終用途産業の拡大に牽引され、成形パルプ包装市場において主導的な地位を占めています。同地域では、食品、電子機器、Eコマース、ヘルスケア、パーソナルケア、消費財における堅調な需要により、成形パルプ製品の採用が拡大しています。環境意識の高まりや、プラスチック廃棄物を最小限に抑えるための政府の取り組みにより、メーカーやブランドは、リサイクル可能、生分解性、あるいは繊維ベースの包装材の開発・使用を推進しています。さらに、電子商取引や食品配達事業の成長により、同地域では保護用トレイ、容器、その他の成形パルプ製品に対する需要が高まっています。
成形パルプ包装市場:企業評価マトリックス
成形パルプ包装市場の評価マトリックスにおいて、Huhtamaki Oyj(スター)は、幅広い成形パルプ包装製品ポートフォリオ、強力な製造能力、グローバルな事業展開、そして持続可能な包装ソリューションへの継続的な注力により、トップの地位を占めています。Cullen Sustainable Packaging(新興リーダー)は、成形パルプ包装能力の拡大、持続可能な繊維系ソリューションへの注力、および主要な最終用途市場における存在感の強化に向けた取り組みにより、注目を集めています。
主要市場プレイヤー
Huhtamaki Oyj (Finland)
Hartmann Packaging A/S (Denmark)
CKF Inc. (Canada)
Novolex (US)
Sabert Corporation (US)
Omni-Pac Group (France)
Cullen Sustainable Packaging (UK)
James Cropper PLC (UK)
Genpak (US)
PAPACKS SALES GmbH (Germany)
Keiding, Inc. (US)
Henry Molded Products Inc. (US)
EnviroPAK (US)
Specialized Packaging Group (SPG) (US)
Tekni-Plex, Inc.
【目次】
1
はじめに
31
2
エグゼクティブ・サマリー
35
3
プレミアム・インサイト
40
4
市場概要
新興市場と持続可能な包装が、変化し続ける成形繊維業界の成長を牽引しています。
44
4.1
はじめに
4.2
市場の動向
4.2.1
成長要因
4.2.1.1
卵生産の拡大
4.2.1.2
Eコマース産業の成長
4.2.1.3
使い捨てプラスチックに対する規制の強化
4.2.1.4
外食産業およびフードデリバリーの拡大
4.2.2
制約要因
4.2.2.1
特定の用途におけるコストの上昇
4.2.2.2
原材料の入手可能性および品質のばらつき
4.2.3
機会
4.2.3.1
ワインおよびビールの消費拡大
4.2.3.2
新興市場における成長
4.2.3.3
高性能、スマート、およびカスタマイズされた成形繊維包装への事業拡大
4.2.3.4
持続可能でPFASフリーの成形繊維包装に対する需要の高まり
4.2.4
課題
4.2.4.1
プラスチックに匹敵する性能の実現
4.2.4.2
大口顧客の要件を満たすための生産規模の拡大
4.3
未充足のニーズと未開拓分野
4.3.1
成形パルプ包装市場における未充足のニーズ
4.3.1.1
高性能な成形パルプ包装へのニーズの高まり
4.3.1.2
費用対効果の高い持続可能な素材と、生産規模の拡大が可能な製造プロセスの必要性
4.3.1.3
高度なカスタマイズと高級感あふれるデザインへのニーズの高まり
4.3.1.4
既存の包装インフラとの互換性の必要性
4.3.2
未開拓市場の機会
4.3.2.1
高成長の新興経済国への進出
4.3.2.2
持続可能な包装およびプラスチック代替包装における成長の機会
4.3.2.3
プレミアムかつカスタマイズされた成形繊維包装への需要の高まり
4.3.2.4
農業用繊維をベースとした成形パルプ包装材の開発
4.4
相互に関連する市場とセクター横断的な機会
4.4.1
相互に関連する市場
4.4.2
セクター横断的な機会
4.5
ティア1/2/3の主要企業による戦略的動き
4.5.1
ティア1の主要企業:事業拡大と成形パルプの革新を牽引するグローバルリーダーたち
4.5.1.1
ノボレックス、パッケージング・ポートフォリオの強化に向け、パクトイブ・エバーグリーンとの統合を完了
4.5.1.2
フータマキ、ゼルウィン・ファームズを買収し、成形パルプ包装の生産能力を拡大
4.5.1.3
ハートマン、北米における成形パルプ製品の生産能力を拡大
5
業界動向
市場動向や価格形成のメカニズムに関する戦略的洞察を通じて、競争優位性を確立しましょう。
60
5.1
ポーターの5つの力分析
5.1.1
新規参入の脅威
5.1.2
代替品の脅威
5.1.3
供給者の交渉力
5.1.4
購入者の交渉力
5.1.5
競合の激しさ
5.2
マクロ経済の見通し
5.2.1
はじめに
5.2.2
GDPの動向と予測
5.3
バリューチェーン分析
5.4
エコシステム分析
5.5
価格設定分析
5.5.1
製品別価格設定分析
5.5.2
地域別価格設定分析
5.6
貿易分析
5.6.1
輸出シナリオ(HSコード 482370)
5.6.2
輸入シナリオ(HSコード 482370)
5.7
2026年~2027年の主要な会議およびイベント
5.8
顧客のビジネスに影響を与えるトレンド/ディスラプション(変革)
5.9
投資および資金調達のシナリオ
5.10
ケーススタディ分析
5.10.1
コーラー社:成形繊維包装によるサプライチェーンの信頼性向上
5.10.2
クラフト・アレイ社:ビール輸送向けのプラスチックフリー成形繊維包装の開発
5.10.3
ボカ・システムズ:発泡材を特注成形パルプ包装に置き換える取り組み
5.11
米国関税の影響 ― 成形パルプ包装市場への影響
5.11.1
はじめに
5.11.2
主な関税率
5.11.3
価格への影響分析
5.11.4
国・地域への影響
5.11.4.1
米国
5.11.4.2
アジア太平洋地域
5.11.4.3
欧州
5.11.5
最終用途への影響
5.11.5.1
食品包装
5.11.5.2
外食産業向け使い捨て製品
5.11.5.3
ヘルスケア
6
技術の進歩、AIによる影響、特許、イノベーション、および将来の応用
AIによるイノベーションは、成形パルプ包装に革命をもたらし、持続可能性と市場適応性を高めています。
79
6.1
主要な新興技術
6.1.1
乾式成形パルプ技術
6.1.2
先進的な3D成形パルプ技術
6.1.3
中空成形パルプ技術
6.2
補完的技術
6.2.1
自動化、ロボティクス、およびマシンビジョン
6.2.2
精密成形および金型技術
6.2.3
高度な脱水および乾燥技術
6.3
関連技術
6.3.1
紙を素材とした熱成形技術
6.3.2
バイオポリマーおよび生分解性包装材技術
6.4
技術・製品ロードマップ
6.4.1
短期(2025年~2027年) | 基盤整備および初期の商業化
6.4.2
中期(2027年~2030年) | 拡大と統合
6.4.3
長期(2030年~2035年以降) | 成熟、循環性、および先進的な成形パルプ包装
6.5
特許分析
6.5.1
はじめに
6.5.2
調査方法
6.5.3
特許分析(2016年~2025年)
6.6
将来の用途
6.6.1
先進的かつ高性能な用途における成形パルプ包装の統合
6.7
AI/ジェネレーティブAIが成形パルプ包装市場に与える影響
6.7.1
主なユースケースと市場の可能性
6.7.2
成形パルプ包装におけるベストプラクティス
6.7.3
相互接続されたエコシステムと市場プレイヤーへの影響
6.7.4
成形パルプ包装市場におけるジェネレーティブAI導入に対する顧客の準備状況
6.8
成功事例と実用事例
6.8.1
ファイバーセル社の成形パルプ包装は、産業用および電子製品向けの保護ソリューションを提供します
6.8.2
エンバイロパックの成形パルプ包装は、サーマルプリンター向けにカスタマイズされた保護機能を提供します。
6.8.3
ジェームズ・クロッパーは、高級シャンパン向けの持続可能な成形パルプ包装を開発しています。
7
規制環境とサステナビリティの取り組み
進化する規制や環境基準に対応し、成形パルプ包装のサステナビリティの取り組みを強化します。
94
7.1
地域ごとの規制とコンプライアンス
7.1.1
規制機関、政府機関、およびその他の組織
7.1.2
業界基準
7.2
サステナビリティの取り組み
7.2.1
成形パルプ包装のカーボンインパクトとエコ用途
7.2.1.1
カーボンインパクトの削減
7.2.1.2
食品用途
7.2.1.3
環境に配慮した用途
7.3
持続可能性への影響および規制政策の取り組み
7.4
認証、表示、および環境基準
8
顧客環境および購買者の行動
多様な業界におけるステークホルダーの影響力と満たされていないニーズを理解することで、収益性を高めます。
103
8.1
意思決定プロセス
8.2
購買プロセスに関与する主要なステークホルダーとその評価基準
8.2.1
購買プロセスにおける主要なステークホルダー
8.2.2
購買基準
8.3
導入障壁と内部的課題
8.4
各最終用途産業における未充足ニーズ
8.5
市場の収益性
8.6
最終用途産業別の利益率の機会
9
成形パルプ包装市場(製品別)
2031年までの市場規模および成長率予測分析(単位:百万米ドルおよびキロトン) | データ表4つ
111
9.1
はじめに
9.2
トレイ
9.2.1
卵、食品、生鮮食品の包装に対する需要の高まりが市場を牽引する見込みです。
9.3
クラムシェル容器
9.3.1
テイクアウト食品および外食産業の拡大が市場を牽引する見込みです。
9.4
カップ
9.4.1
ファストフード店、カフェ、および即食製品の成長が市場拡大を後押しする見込みです。
9.5
プレート
9.5.1
拡大する業務用外食産業および即食食品が市場を後押しします。
9.6
ボウル
9.6.1
液体および半液体の即食食品の消費拡大が市場を後押しします。
9.7
その他の製品
10
成形パルプ包装市場(成形タイプ別)
2031年までの市場規模および成長率予測分析(単位:百万米ドルおよびキロトン) | データ表4つ
118
10.1
はじめに
10.2
トランスファー成形
10.2.1
エレクトロニクスおよびヘルスケア分野での採用拡大が市場を牽引する見込みです。
10.3
熱成形繊維
10.3.1
エレクトロニクス、化粧品、外食産業、およびプレミアム用途への展開が市場を牽引する見込みです。
10.4
厚肉
10.4.1
持続可能で費用対効果の高い産業用保護材への需要の高まりが市場を牽引する見込みです。
10.5
加工パルプ
10.5.1
カスタマイズされた付加価値の高い包装への需要の高まりが市場を牽引
11
原料別成形パルプ包装市場
2031年までの市場規模および成長率予測分析(単位:百万米ドルおよびキロトン) | データ表4つ
123
11.1
はじめに
11.2
木材パルプ
11.2.1
最終用途産業における幅広い用途が市場を牽引する見込みです。
11.3
非木材パルプ
11.3.1
農業用および再生可能繊維原料の入手可能性の高まりが市場を牽引する見込みです。
12
成形パルプ包装市場(最終用途産業別)
2031年までの市場規模および成長率予測分析(単位:百万米ドルおよびキロトン) | データ表4つ
127
12.1
はじめに
12.2
食品包装
12.2.1
生鮮食品および家禽のサプライチェーンの拡大が市場を牽引する見込みです。
12.3
外食産業向け包装材
12.3.1
消費者支出の増加とライフスタイルの変化が市場を後押しする見込みです。
12.4
医療・ヘルスケア
12.4.1
慢性疾患の負担増と高齢化が進み、成長を後押しします。
12.5
エレクトロニクス
12.5.1
エレクトロニクス製品の生産拡大が市場を活性化させます。
12.6
その他の最終用途産業
…
【本レポートのお問い合わせ先】
www.marketreport.jp/contact
レポートコード:PK 7234
- アセチル化木材のグローバル市場(2026-2036):アセチル化木材板材、アセチル化木材チップ、アセチル化MDF製品、その他
- 水平往復式コンプレッサーの世界及び日本市場2026年:種類別(空気用往復動コンプレッサー、水素用往復動コンプレッサー)
- ファイバー結合光検出器の世界市場2025:種類別(シリコン検出器、GaAs検出器、InGaAs検出器、その他)、用途別分析
- ニードルドリルの世界市場2025:メーカー別、地域別、タイプ・用途別
- フォトカプラの世界市場2025:メーカー別、地域別、タイプ・用途別
- 肥料の中国市場:窒素肥料、リン酸肥料、カリ肥料、その他
- ソーラーコンテナの世界市場規模は2030年までにCAGR 23.8%で拡大する見通し
- 世界のショアパワー市場(2024 – 2031):コンポーネント別、設置別、接続別、地域別分析レポート
- プラスチック酸化防止剤のグローバル市場規模調査、タイプ別(水系、溶剤系)、構造別(アニオン性、非イオン性、疎水性、親水性、カチオン性、両性)、地域別予測 2022-2032
- ウェルスマネジメントプラットフォーム市場レポート:アドバイザリーモデル別(ハイブリッド、ロボアドバイザリー、ヒューマンアドバイザリー)、導入形態別(オンプレミス、クラウドベース)、業務機能別(レポーティング、パフォーマンス管理、財務アドバイス管理、リスク・コンプライアンス管理、ポートフォリオ、会計、取引管理、その他)、企業規模別(大企業、中小企業)、エンドユース産業別(銀行、証券会社、投資運用会社、取引所、その他)、地域別(2024-2032年
- 世界の耐震型建材市場(2026年~2036年):素材別、用途別、構造別、購入者別、性能別、地域別
- トリフルラリンの中国市場:ミッシブルオイル(EC)、グラニュラ(GR)