世界の熱システム市場(2026 – 2033):用途別、技術別、部品別、車種別、地域別
市場概要
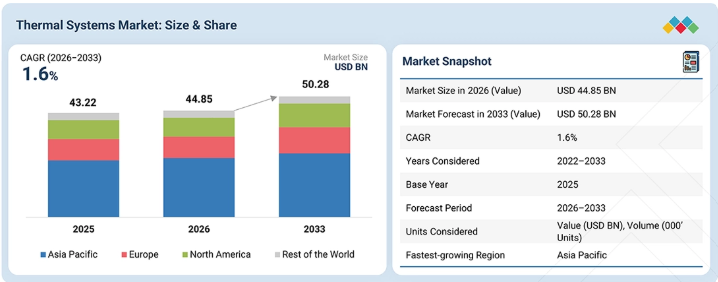
熱管理システム市場は、2026年の448億5,000万米ドルから、2033年までに502億8,000万米ドルへと、年平均成長率(CAGR)1.6%で拡大すると予測されています。OEM各社が、内燃機関(ICE)パワートレイン、バッテリー、電気モーター、パワーエレクトロニクス、充電システム、および車室内における熱負荷の最適化を図る中、市場成長は、コンポーネントレベルの温度制御から統合型車両熱エネルギー管理への移行によって、ますます形作られつつあります。内燃機関(ICE)車およびハイブリッド車においては、電子制御による冷却、可変冷却水流量、過給空気およびトランスミッションの熱管理、ならびに廃熱回収により、より精密な温度制御とパワートレイン効率の向上が実現されています。一方、BEV(バッテリー式電気自動車)のアーキテクチャでは、バッテリーのプリコンディショニング、急速充電時の熱制御、ヒートポンプ、電動コンプレッサー、液体冷却、および統合型マルチループアーキテクチャを通じて、熱管理関連の構成要素が大幅に増加しています。また、技術の動向は、事前統合された熱モジュール、インテリジェントなバルブやポンプ、熱回収、予測ソフトウェアへと移行しており、これにより、車両の運転状況に応じて、バッテリー、電動パワートレイン、車室内間で熱エネルギーを動的に移送することが可能になっています。その結果、価値は個々の熱コンポーネントから、充電性能、EVの航続距離、コンポーネントの耐久性、車室効率、および車両全体のエネルギー利用効率を向上させる、ハードウェアとソフトウェアを統合した熱アーキテクチャへと移行しつつあります。NRELの推計によると、EVの空調は、暖房および冷房の負荷が高い状況下で航続距離を50%以上も短縮する可能性があるとのことであり、よりエネルギー効率の高い熱管理システムの必要性が浮き彫りになっています。これに対応し、世界中のOEM各社は、従来のHVACコンポーネントから、乗員の快適性を維持しつつ車内のエネルギー消費を最適化する、統合型かつインテリジェントな熱管理アーキテクチャへと移行しています。この移行により、バッテリー、電気モーター、およびパワーエレクトロニクスアーキテクチャ向けの先進的な熱管理ソリューションに対する需要が高まると予想されます。2025年10月からN2およびN3車両に対して車内エアコンの装備が義務付けられることに伴い、インドの中型・大型トラック車両全体でのHVACの導入が加速すると予想され、HVACシステムおよび部品サプライヤーにとって、規制主導型の需要機会が生まれると見込まれます。
主なポイント
市場概要:
市場規模(2025年):432.2億米ドル
現在の市場規模(2026年):448.5億米ドル
予測市場規模(2033年):502.8億米ドル
年平均成長率(CAGR、2026年~2033年):1.6%
アジア太平洋地域は、特に中国、日本、インドにおける圧倒的な自動車生産拠点を背景に、2026年には自動車用熱管理システム市場において最大の市場規模になると推定されています。
乗用車は、車両台数が多く、エンジン冷却システムやHVACシステムの搭載率が高いため、2026年の内燃機関(ICE)用熱管理システム市場において最大のシェアを占めると予想されます。
2026年には、バッテリー、電気モーター、パワーエレクトロニクスに対する熱管理要件の高まりを背景に、BEVが電気・ハイブリッド用熱管理システム市場において最大のシェアを占めると予想されます。
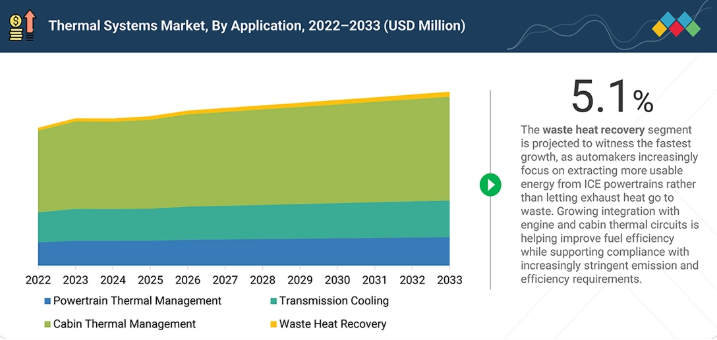
2033年まで、排気熱の回収は内燃機関(ICE)向けアプリケーションの中で最も急速に成長し、CAGR 3.2%を記録すると予想されます。これは、燃費の向上や熱損失の低減を目的とした排気熱の利用拡大が要因となっています。
2026年には、乗用車全般においてキャビンHVACが依然として不可欠な熱機能であることから、フロントエアコンが電気・ハイブリッド熱システム市場において最大のシェアを占めると推定されています。
2026年には、エンジン、HVAC、オイル、およびチャージエア冷却回路で広く使用されていることから、熱交換器がICE熱システム市場において最大のシェアを占めると推定されています。
2026年には、バッテリー、パワーエレクトロニクス、モーター、および車内熱回路での使用を背景に、熱交換器が電気・ハイブリッド熱システム市場において最大のシェアを占めると推定されています。
2033年にかけて、アクティブトランスミッションウォームアップが最も急速に成長する技術セグメントになると予想されており、低温運転時のトランスミッションのウォームアップ時間を短縮し、ドライブトレインの効率を向上させる能力に支えられ、年平均成長率(CAGR)2.0%を記録すると見込まれています。
内燃機関(ICE)車と電動化車両の両方で熱管理の重要性が高まるにつれ、熱システム市場は拡大しています。ICE車においては、効率的なエンジン冷却、HVAC性能、チャージエア冷却、および排気熱管理の必要性が引き続き需要を支えていますが、燃費および排出ガス規制の厳格化により、OEM各社はより効率的な熱ソリューションの採用を迫られています。ハイブリッド車や電気自動車の普及が進むにつれ、バッテリー、電気モーター、パワーエレクトロニクス、および乗員室に対して新たな熱管理要件が加わり、1台あたりの搭載部品数が増加しています。車両の電動化が進むにつれ、ヒートポンプ、電動コンプレッサー、冷却水ポンプ、サーマルバルブ、および統合型バッテリー熱管理システムの重要性が高まっています。同時に、統合型熱管理およびインテリジェントな温度制御の進歩により、パワートレイン、バッテリー、車室の熱負荷の調整がより適切に行えるようになっています。内燃機関(ICE)車が依然として世界の自動車生産の大部分を占める一方で、ハイブリッド車やEVの普及が着実に進む中、自動車用熱管理システムは、より効率的で統合された電子制御アーキテクチャへと進化しており、予測期間を通じて市場の持続的な成長を支えています。
顧客の顧客に影響を与えるトレンドと変革
自動車メーカー(OEM)が、車両のエネルギー効率の向上、EVの航続距離の延長、超急速充電の実現、熱システムのパッケージングと重量の削減、そしてパーソナライズされた車内快適性の向上を図る技術をますます求めるようになるにつれ、熱システム市場では、収益が先進的かつインテリジェントな熱ソリューションへとシフトしつつあります。これらの要件は、BEV/HEV/PHEVプラットフォーム、800V/1,000Vアーキテクチャ、大型・プレミアムSUV/MPV、ソフトウェア定義車両、自動運転車、および電動商用車への移行によって牽引されており、統合型マルチループ熱アーキテクチャ、バッテリープリコンディショニング、予測熱制御、熱回収、インテリジェントポンプおよびバルブ、ならびに先進的な車内熱技術に対する需要を生み出しています。その結果、熱システムサプライヤーは、従来のエンジン冷却、トランスミッション、空調部品にとどまらず、統合型熱モジュール、バッテリー熱管理、廃熱回収、制御システム、ソフトウェアを活用した熱エネルギー管理へと事業領域を拡大しており、次世代車両プラットフォーム全体にわたり新たな収益源を創出しています。
主要企業・市場シェア
市場エコシステム
本節では、原材料および冷媒サプライヤー、個々の熱部品メーカー、ティア1の熱システムインテグレーター、ソフトウェアおよび制御技術プロバイダー、自動車OEM、エンドユーザー、アフターマーケットおよびサービスプロバイダーから構成される、自動車用熱システムのエコシステムについて解説します。これらのステークホルダーは、乗用車、LCV、トラック、バスにわたる熱システムの設計、統合、生産、およびライフサイクル管理を総力を挙げて支えています。このエコシステムは、車両の電動化、エネルギー効率の要件、急速充電のニーズ、車内快適性の向上、および車両全体における熱機能の統合が進むことを背景に、従来のエンジン冷却やHVAC(暖房・換気・空調)部品から、統合型バッテリー熱管理、ヒートポンプ、電動コンプレッサー、スマートバルブ、熱制御ソフトウェア、およびコネクテッド熱管理ソリューションへと進化しています。
地域
予測期間中、アジア太平洋地域が世界の熱管理システム市場を牽引
アジア太平洋地域(APAC)は、世界最大の自動車生産基盤に加え、急速な電動化、SUV/MPVの堅調な成長、そしてますます高度化する車両アーキテクチャが相まって、自動車用熱管理システム市場において最大規模になると推定されています。中国は主要な成長エンジンであり、2025年には世界最大のNEV(新エネルギー車)生産量を記録する見込みです。一方、東南アジアはより急速な電動化の段階に入っています。インドもまた大規模な市場を形成しており、SUVやMPVの需要拡大に伴い、大容量のHVACおよび車室内熱管理システムへの需要が高まっています。同時に、APAC地域はEVおよびバッテリーの現地生産における主要な拠点となりつつあり、東南アジアは中国自動車メーカーの海外における内燃機関(ICE)およびEV生産拠点の半数以上を占めており、コンプレッサー、熱交換器、ポンプ、バルブ、バッテリー冷却部品、統合型熱管理モジュールなどの地域的な供給基盤を強化しています。また、技術の移行に伴い、1台あたりの熱関連装備も増加しています。BEVやPHEVには、専用のバッテリー熱管理、電動モーター/インバーターの冷却、および効率的な車内暖房が必要です。急速充電や高電圧アーキテクチャの普及により、液体冷却やより厳密な温度制御への需要が高まっている一方で、ヒートポンプ、統合型熱管理モジュール、冷媒を用いたバッテリー冷却、電子式冷却液ポンプ、およびインテリジェントな熱制御がますます重要視されるようになっています。中国におけるますます厳格化する車両効率・排出ガス規制、インドのBS-VI/CAFE枠組み、ASEAN全域で加速する電動化政策など、規制や効率化への圧力により、OEM各社は車内の快適性を損なうことなく、エネルギー消費を削減し、航続距離を向上させるよう促されています。その結果、アジア太平洋(APAC)地域の熱管理システム市場は、従来のエンジン冷却+HVACから、バッテリー、パワーエレクトロニクス、電気モーター、車内HVAC、そしてますます重要性を増す熱エネルギー回収を単一のシステムとして制御する統合型車両熱管理へと進化しています。次の段階では、集中型熱アーキテクチャ、インテリジェントな予測制御、ヒートポンプの採用、高効率コンポーネント、およびソフトウェア定義の熱管理が牽引役となり、自動車用熱システムにおけるアジア太平洋地域(APAC)の地位を、最大の生産市場であると同時に主要なイノベーションセンターとしてもさらに強固なものにするでしょう。
熱システム市場の規模、シェアおよび分析:企業評価マトリックス
熱システム市場の評価マトリックスにおいて、株式会社デンソー(スター)は、強力なグローバル展開、幅広い熱管理ポートフォリオ、および主要自動車OEM各社との確固たる関係を強みとして首位に立っています。同社は、HVAC、ヒートポンプ、電動コンプレッサー、バッテリーチラー、電動ウォーターポンプ、統合型熱管理ソリューションなど、従来型および先進的な熱技術全般において強固な地位を維持しており、車両の効率化、電動化、バッテリー性能、急速充電、車内快適性といった進化する要件に対応することが可能です。
主要市場プレイヤー
DENSO Corporation (Japan)
MAHLE GmbH (Germany)
Valeo SA (France)
Hanon Systems (South Korea)
BorgWarner Inc. (US)
Gentherm Inc. (US)
Schaeffler AG (Germany)
Johnson Electric Holdings Limited (Hong Kong)
Dana Incorporated (US)
Robert Bosch GmbH (Germany)
【目次】
1
はじめに
38
2
エグゼクティブ・サマリー
45
3
プレミアム・インサイト
50
4
市場概要
熱管理は、将来の車両効率を実現するための、ソフトウェア主導の重要なエネルギー最適化へと進化しています。
55
4.1
はじめに
4.2
市場の動向
4.2.1
推進要因
4.2.1.1
熱管理が、車両の効率性と航続距離にとって極めて重要なシステムになりつつあります。
4.2.1.2
急速充電、高出力密度、およびソフトウェア定義型車両により、熱制御への要求が高まっています。
4.2.2
制約要因
4.2.2.1
コスト重視の車両における先進的な熱管理システムの導入が限定的であること
4.2.3
機会
4.2.3.1
内燃機関車、ハイブリッド車、商用車における熱関連コンポーネントの電動化
4.2.3.1.1
アクティブ・エア・マネジメント:ICE、ハイブリッド、EVの各プラットフォームに新たな熱関連機能を生み出す
4.2.3.2
個別の熱管理コンポーネントから統合型熱モジュールへの移行
4.2.3.3
熱管理が、ソフトウェア制御によるエネルギー最適化層へと進化しています
4.2.4
課題
4.2.4.1
パワートレインおよび車両システム全体にわたる複雑なマルチループ熱協調制御
4.2.4.2
高い熱負荷および過渡的な動作条件下における耐久性と信頼性 4.3
4.3
未解決のニーズと未開拓分野 4.4
4.4
相互に連携する市場とセクター横断的な機会 4.5
4.5
ティア1/2/3企業による戦略的動き
5
業界の動向
EVが統合的なエネルギー最適化とインテリジェント制御へと移行するにつれ、先進的な熱管理システムが急増しています。
67
5.1
マクロ経済の見通し
5.1.1
はじめに
5.1.2
GDPの動向と予測
5.1.3
自動車用熱システム市場に影響を与える世界の自動車産業の動向
5.1.3.1
先進的な熱システムへの需要を牽引する統合熱管理アーキテクチャ
5.1.3.2
電気自動車へのヒートポンプの採用が、高効率な熱技術への需要を牽引しています。
5.1.3.3
急速充電とバッテリーの高出力密度化が、先進的なバッテリー熱管理を推進しています。
5.1.3.4
ソフトウェア定義の熱管理が、インテリジェントな熱制御システムの需要を牽引しています。
5.1.3.5
廃熱回収と熱エネルギーの再利用が、統合型熱回路の需要を牽引しています。
5.2
サプライチェーン分析
5.2.1
分散型と統合型の熱管理システムの比較
5.3
価格分析
5.3.1
地域別価格動向:軽自動車用熱管理システム部品(米ドル/台)、2025年
5.3.2
地域別価格動向:トラック用熱システム部品(米ドル/個)、2025年
5.4
熱関連部品の推移
5.4.1
エンジン中心の冷却からマルチドメイン熱管理への進化
5.5
貿易分析
5.5.1
HSコード(870891)の輸入データ
5.5.1.1
ラジエーターおよび部品 – 国別輸入データ、2022年~2025年(百万米ドル)
5.5.2
HSコード(870891)の輸出データ
5.5.2.1
ラジエーターおよびその部品 – 国別輸出データ、2022年~2025年(百万米ドル)
5.5.3
HSコード(841520)の輸入データ
5.5.3.1
車両用キャビン空調機 – 国別輸入データ、2022年~2025年(百万米ドル)
5.5.4
HSコード(841520)の輸出データ
5.5.4.1
車両用キャビン空調機 – 国別輸出データ、2022年~2025年(百万米ドル)
5.6
顧客のビジネスに影響を与えるトレンド/混乱要因
5.7
2026~2027年の主要な会議・イベント
5.8
投資および資金調達のシナリオ
5.9
ケーススタディ分析
5.9.1
デンソー、単独の熱管理から統合型車両エネルギー最適化へ移行
5.9.2
マーレ、マヒンドラのBEVプラットフォーム向けに、バッテリー、車室内、冷却システムのエネルギー使用を最適化
5.9.3
ハノン・システムズ、BMWの電気自動車「IX3」向けに、複数の冷媒熱管理機能を単一のモジュールに統合
5.9.4
グレイソン・サーマル・システムズによる冷却システムのメンテナンスおよびサービス
5.9.5
オプタレ社、ドバイの道路交通局(RTA)向けに94台のソロバスを納入
5.9.6
デンソーは、先進的な自動車システム、技術、および製品を提供しています。
5.10
自動車用熱システム市場のエコシステム
6
技術の進歩、AIによる影響、特許、イノベーション、および将来の戦略的応用
AIは統合熱管理に革命をもたらし、予測可能でエネルギー効率の高い技術によって自動車システムを変革しています。
85
6.1
技術分析
6.1.1
補完的技術
6.1.1.1
バッテリー熱管理システム
6.1.1.2
自動車用ヒートポンプシステム
6.1.1.3
統合熱管理システム
6.1.1.4
マルチループ冷却液および冷媒アーキテクチャ
6.1.1.5
廃熱回収および熱エネルギーの利用
6.1.1.6
ソフトウェア定義およびインテリジェントな熱管理
6.1.2
関連技術
6.1.2.1
車両の電動化および電気パワートレイン技術
6.1.2.2
バッテリーエネルギー貯蔵およびバッテリー管理システム
6.1.2.3
急速充電および充電技術
6.1.2.4
パワーエレクトロニクスおよび先進半導体技術
6.1.2.5
車両エネルギー管理および集中型E/Eアーキテクチャ
6.1.2.6
ソフトウェア定義車両および予測制御
6.2
技術ロードマップ
6.2.1
自動車用熱システム技術ロードマップ
6.3
自動車用熱システムの市場の推移
6.3.1
自動車用熱システム市場:コンポーネントベースの冷却およびHVACから、統合された車両全体の熱エネルギー管理への進化
6.4
自動車用熱システム要件における地域ごとの差異
6.5
特許分析
6.5.1
はじめに
6.5.2
2017年1月~2026年8月の出願および特許登録件数
6.6
AI/生成AIが自動車用熱システム市場に与える影響
6.7
EU・インドFTAが自動車用熱システム市場に与える影響
6.8
イスラエル・イラン戦争が自動車用熱システム市場に与える影響
7
規制環境
燃費基準や持続可能性への取り組みに関する知見を活かし、世界的なコンプライアンスへの対応を図ります。
98
7.1
地域ごとの規制とコンプライアンス
7.1.1
規制機関、政府機関、およびその他の組織
7.2
燃費基準
7.2.1
米国
7.2.2
欧州
7.2.3
中国
7.2.4
インド
7.3
業界標準
7.4
持続可能性への取り組み
7.4.1
高効率ヒートポンプシステム
7.4.2
統合型熱管理アーキテクチャ
7.4.3
インテリジェントかつソフトウェア制御による熱管理
8
顧客環境と購買行動
主要な購買基準とステークホルダー間の力学を理解することで、未充足のニーズと収益性を解き明かします。
110
8.1
意思決定プロセス
8.2
購買プロセスにおける主要なステークホルダーとその評価基準
8.2.1
購買プロセスにおける主要なステークホルダー
8.2.2
購買基準
8.3
導入障壁と内部的な課題
8.4
さまざまな最終用途産業における未充足ニーズ
8.4.1
乗用車:システムの過剰設計を伴わない、航続距離効率に優れた熱的快適性
8.4.2
プレミアムおよび高性能EV:持続的な急速充電と高出力を実現する熱システム
8.4.3
小型商用車:稼働率が高く、コスト重視の運用に適した耐久性の高い熱システム
8.4.4
大型商用車:エネルギー消費の増加を最小限に抑えた大容量冷却
8.4.5
ハイブリッド車:内燃機関(ICE)と電動化熱ループ間のインテリジェントな連携
8.4.6
極限気候下で稼働する車両:気候変動に強靭な熱性能
8.5
市場の収益性
8.5.1
収益性の概要
9
自動車用熱管理システム市場:車種別(内燃機関車)
2033年までの市場規模および成長率予測分析(単位:百万米ドルおよび台数) | データ表20件
118
9.1
はじめに
9.2
乗用車
9.2.1
熱管理要件の高まりがセグメントの成長を牽引する見込みです。
9.3
小型商用車(LCV)
9.3.1
商用車の利用拡大と物流活動の増加がセグメントの成長を牽引する見込みです。
9.4
トラック
9.4.1
エンジン出力の向上と厳格な排出ガス規制がセグメントの成長を牽引します。
9.5
バス
9.5.1
乗客の快適性の向上とHVAC要件の強化がセグメントの成長を牽引します。
9.5.2
業界インサイト:車種別(ICE)
10
車種別 電気自動車およびハイブリッド車の熱管理システム市場
2033年までの市場規模および成長率予測分析(単位:百万米ドルおよび台数) | データ表24件
128
10.1
はじめに
10.2
バッテリー式電気自動車(BEV)
10.2.1
バッテリーの普及拡大と急速充電の需要増が成長を牽引する見込みです。
10.3
プラグインハイブリッド車(PHEV)
10.3.1
成長を牽引するデュアルパワートレインの熱管理要件
10.4
燃料電池電気自動車(FCEV)
10.4.1
成長を牽引する燃料電池スタックの精密な熱制御
10.5
48Vマイルドハイブリッド
10.5.1
成長を牽引する48V電動化の普及拡大
10.6
電気商用車(ECV)
10.6.1
バッテリー容量の増大と過酷なデューティサイクルが成長を牽引します。
10.7
業界の洞察
11
用途別(ICE)自動車用熱システム市場
2033年までの市場規模および成長率予測分析(単位:百万米ドルおよび台数) | データ表20件
140
11.1
はじめに
11.2
パワートレインの熱管理
11.2.1
熱負荷の増加と厳格な排出ガス規制が、先進的なパワートレイン熱管理を推進する要因となります。
11.3
キャビン熱管理
11.3.1
車体の大型化とキャビン快適性の向上により、キャビン熱管理への需要が高まっています
11.4
トランスミッションの冷却
11.4.1
マニュアルトランスミッションからオートマチックトランスミッションへの移行により、トランスミッション冷却の要件が高まっています。
11.5
廃熱回収
11.5.1
燃費効率の要件の高まりが、廃熱回収を推進しています。
11.6
業界の動向
12
用途別電気自動車およびハイブリッド車の熱システム市場
2033年までの市場規模および成長率予測分析(単位:百万米ドルおよび台数) | データ表29件
151
12.1
はじめに
12.2
バッテリー熱管理
12.2.1
精密な熱制御の必要性を牽引する急速充電とバッテリー性能要件
12.3
パワートレインの熱管理
12.3.1
熱管理要件を高めるための電気パワートレインコンポーネントの統合
12.4
車室内熱管理
12.4.1
需要を牽引する車室のエネルギー消費量および航続距離の要件
12.5
電気モーターの熱管理
12.5.1
電気モーターの出力密度の向上により、高度な熱管理への需要が高まります
12.6
パワーエレクトロニクス
12.6.1
出力密度の向上と高電圧アーキテクチャにより、パワーエレクトロニクスの冷却要件が厳しくなります
12.7
廃熱回収
12.7.1
電動化車両の普及により従来の廃熱利用が減少する中、熱エネルギーの再利用が重要性を増しています。
12.8
業界インサイト
13
自動車用熱システム市場:コンポーネント別(ICE)
2033年までの市場規模および成長率予測分析(単位:百万米ドルおよび台数) | データ表56件
167
13.1
はじめに
13.2
エアフィルター
13.2.1
車室内空気質の要件の高まりが、エアコン用エアフィルターの性能向上を牽引します。
13.3
コンデンサー
13.3.1
冷却効率と冷媒要件の向上により、先進的なコンデンサー設計が推進されます
13.4
コンプレッサー
13.4.1
車室内冷却要件とHVAC効率の向上により、高性能コンプレッサーが推進されます
13.5
ウォーターポンプ
13.5.1
需要に応じた冷却が、電動制御式ウォーターポンプの普及を促進します。
13.6
モーター
13.6.1
熱負荷の増加により、より高効率な冷却ファンおよび駆動モーターへのニーズが高まっています。
13.7
熱交換器
13.7.1
熱負荷の増加とパッケージング上の制約により、より高効率な熱交換器へのニーズが高まっています。
13.8
ヒーター制御
13.8.1
キャビン温度の精密な制御への需要が、高度なヒーター管理を推進します
13.9
熱電発電機
13.9.1
燃費効率とCO2削減の要件が、排熱回収への関心を維持します
13.10
EGRバルブ
13.10.1
より厳格な排出ガス規制により、より精密なEGR流量制御が求められるようになります。
13.11
A/Cバルブ
13.11.1
効率的な車室内空調技術への需要が、市場の成長を牽引します。
13.12
酸素センサー
13.12.1
排出ガス規制の厳格化により、より高速かつ高精度な酸素検知への需要が高まっています。
13.13
温度センサー
13.13.1
熱システムの複雑化に伴い、温度検知に対する要件が拡大しています。
13.14
チャージエアクーラー
13.14.1
過給圧の上昇とエンジンの小型化が、高度なチャージエアクーリングを推進します。
13.14.2
業界の動向
14
電気自動車およびハイブリッド車の熱システム市場(構成部品別)
2033年までの市場規模および成長率予測分析(単位:百万米ドルおよび台数) | データ表36件
194
14.1
はじめに
14.2
エアフィルター
14.2.1
複雑な気流誘導設計への需要が成長を牽引する見込みです。
14.3
コンデンサー
14.3.1
消費電力の削減と燃費効率の向上への注力が成長を牽引します
14.4
電動コンプレッサー
14.4.1
エンジンに依存しない運転とバッテリーの温度管理が成長を牽引します
14.5
電動ウォーターポンプ
14.6
複数の電動化された熱負荷により、高性能な電動冷却水ポンプへの需要が拡大します。
14.7
熱交換器
14.8
バッテリー、E-ドライブ、およびキャビン熱ループの統合により、需要が増加します。
14.9
ヒーター制御
14.9.1
エンジン廃熱の利用可能性の低下により、効率的な暖房制御の重要性が高まります。
14.10
電気モーター
14.10.1
電気モーターの出力密度の向上により、直接的かつ的を絞った冷却が推進されます。
14.11
熱電発電機
14.11.1
成長を牽引する燃料消費量の削減ニーズ
14.12
業界インサイト
15
自動車用熱システム市場:技術別(ICE)
2033年までの市場規模および成長率予測分析(台数ベース) | データ表12件
211
15.1
はじめに
15.1.1
アクティブトランスミッションウォームアップ
15.1.1.1
トランスミッションのコールドスタート運転時間を短縮する必要性の高まりが成長を牽引する見込みです。
15.2
EGR
15.2.1
内燃機関(ICE)パワートレインにおけるシリンダー内NOx制御の必要性の高まりが成長を牽引するでしょう。
15.3
エンジンの熱質量の低減
15.3.1
熱システムの進歩が成長を牽引するでしょう。
15.4
HVACシステムの負荷低減
15.4.1
車室内空調時のコンプレッサー駆動による熱負荷を最小限に抑え、成長を促進する
15.5
その他の技術
15.6
空気冷却方式
15.7
液体間接冷却
15.8
直接冷却/浸漬冷却
15.9
冷媒ベースの冷却
15.10
ヒートポンプシステム
15.11
PCM/先進的な熱貯蔵技術
15.12
業界の動向
…
【本レポートのお問い合わせ先】
www.marketreport.jp/contact
レポートコード:AT 6301
- 世界の薬用食品市場(2025 – 2032):製品別、形態別、健康効果別、投与経路別、流通チャネル別、地域別分析レポート
- スマートサーモスタットの中国市場:WiFiサーモスタット、ZigBeeサーモスタット、その他
- 低硫黄燃料用添加剤のグローバル市場(2026-2036):潤滑性向上剤、セタン価向上剤、低温流動性向上剤、洗浄剤・堆積物抑制剤、その他
- 代謝ケージの世界市場2025:メーカー別、地域別、タイプ・用途別
- 硫化ナトリウム九水和物の世界市場
- 眉用栄養液の世界市場
- アクリル系感圧接着剤の世界及び日本市場2026年:種類別(エマルジョン系PSA、水溶性PSA、ホットメルトPSA)
- ファイバー結合光検出器の世界市場2025:種類別(シリコン検出器、GaAs検出器、InGaAs検出器、その他)、用途別分析
- 神経栄養受容体チロシンキナーゼ2(NTRK2)抗体市場:グローバル予測2025年-2031年
- ヘルメット装着型イヤーマフの世界及び日本市場2026年:種類別(低減衰型ヘルメット装着型イヤーマフ、高減衰型ヘルメット装着型イヤーマフ)
- ヨーロッパのクリーンルーム技術の世界市場規模は2031年までにCAGR 6.8%で拡大する見通し
- スマート型バッテリー交換ステーションの世界及び日本市場2026年:種類別(半自動バッテリー交換ステーション、全自動バッテリー交換ステーション、ロボット式バッテリー交換ステーション)