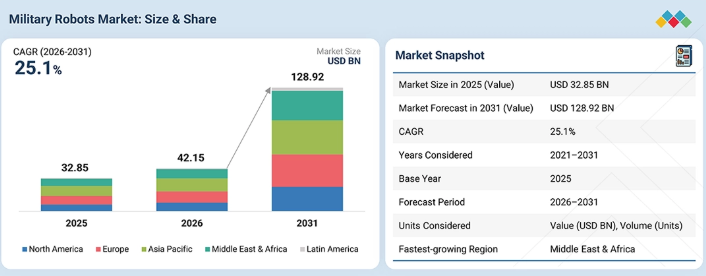
軍事用ロボットの世界市場規模は2031年までにCAGR 25.1%で拡大する見通し
市場概要
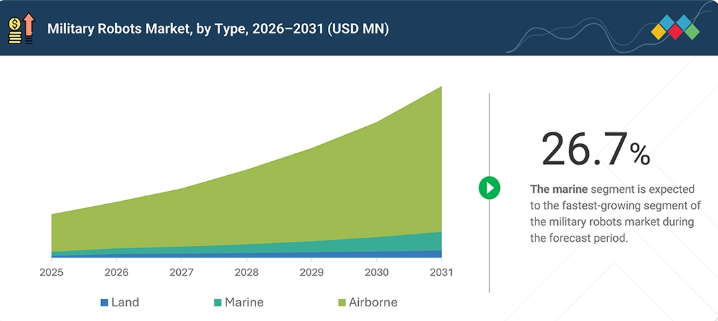
Marketsandmarketsによると、世界の軍事用ロボット市場規模は2026年に421億5,000万米ドルと評価され、2031年までに1,289億2,000万米ドルに達すると予測されており、2026年から2031年にかけて年平均成長率(CAGR)25.1%で成長すると見込まれています。数量ベースでは、市場規模は2026年の74,817台から、2031年までに109,010台へと拡大すると予測されています。各国軍は、兵士が戦場の脅威に直接さらされるリスクを軽減するため、危険な任務における軍事ロボットの活用を拡大しています。これらのシステムは、陸上、海上、空中の作戦において、監視、戦闘、不発弾処理、輸送、地雷処理、その他の任務支援活動のために配備されています。
軍用ロボット産業は、軍が高度なセンサーシステム、自律航行、AI ベースの意思決定支援をますます採用するにつれて成長しています。これらの技術により、ロボットは複雑で GPS が利用できない環境でもより高い精度で動作し、障害物を検知し、標的を特定し、人間からの介入を最小限に抑えながら移動を調整することが可能になります。これにより、信頼性の高い自律運用がますます重要となっている陸上、海上、空中の各任務において、軍事用ロボットの活用が進んでいます。
顧客の顧客に影響を与えるトレンドと変革
軍事用ロボット市場の顧客への影響は、限られた人員と資源の中で任務の効率を向上させる必要性によって牽引されています。単一のロボットプラットフォームは、交換可能なペイロードや任務用装備を使用することで異なる任務に対応できるため、個別の専用システムの必要性が低減されます。また、共通のプラットフォーム、コンポーネント、制御システムを採用することで、オペレーターの訓練、メンテナンス、および予備部品の管理を簡素化できます。これにより、防衛機関は運用上の柔軟性、装備の可用性、およびライフサイクルコスト全体の改善を図ることができます。
主要企業・市場シェア
軍事用ロボット市場のエコシステム
軍事用ロボット市場には、無人プラットフォームメーカー、センサーおよびペイロードのサプライヤー、自律走行ソフトウェア開発者、推進システムプロバイダー、システムインテグレーターが含まれます。ノースロップ・グラマン、ボーイング、イスラエル・エアロスペース・インダストリーズ、ロッキード・マーティン・コーポレーション、テレダイン・テクノロジーズ・インコーポレイテッド、BAEシステムズ、エルビット・システムズ社、EDGEグループPJSC、L3ハリス・テクノロジーズ社、レオナルドS.p.A.、タレス、ジェネラル・ダイナミクス・コーポレーション、テキストロン社、RTX、クラトス、ジェネラル・アトミクス、ラインメタルAG、 キネティク、エアロバイロメント社、サーブAB、アンドゥリル・インダストリーズ、ミルレムAS、テンコアといった主要企業が、陸上、海上、航空の各用途にわたる軍事用ロボットシステムを提供しています。また、ボストン・ダイナミクス、シールドAI、ロックウェル・オートメーション社、マリタイム・ロボティクス、サロニック・テクノロジーズ、オーバーランドAI、ハヴォックといったその他の企業は、監視、兵站、戦闘支援、海上作戦、およびその他の軍事用途向けに、特殊なロボットプラットフォーム、自律システム、ミッション用ソフトウェア、および関連技術を提供しています。
軍事用ロボット市場の地域別動向
予測期間中、中東・アフリカ地域が世界の軍事用ロボット市場において最も急速な成長を遂げる地域となる見込みです
中東・アフリカの軍事ロボット市場は、予測期間中に最も高い成長率を示すと予想されます。この成長は、監視、偵察、部隊保護、国境警備、および高リスク環境での作戦における無人・自律システムの活用拡大によって支えられています。アフリカにおける軍事演習では、偵察、戦闘識別、および任務支援のためのAI搭載自律走行車両や無人航空システムの活用が拡大しています。同時に、安全保障上の懸念の高まりや、要員の危険への曝露を低減する必要性から、同地域の各国軍は、陸上、海上、空中の作戦において軍事ロボットの導入を推進しています。
軍事ロボット市場の規模、シェア、および動向:企業評価マトリックス
軍事ロボット市場の評価マトリックスには、無人地上車両および自律型軍事システムにおける強固な地位に支えられたMilrem AS(スター)が含まれています。同社の「THeMIS」プラットフォームは、戦闘、情報収集、兵站、CASEVAC(戦傷者・負傷者の後送)、不発弾処理などの任務に対応しており、20カ国で実戦配備またはロボット開発プログラムに採用されています。また、Milrem社は「HAVOC」、「VECTOR」、「MRCV」、「ARCOS」などのシステムを通じて、製品ポートフォリオを拡大しています。Boston Dynamics, Inc.(新興リーダー)は、「Spot」プラットフォームを通じて、歩行型ロボットシステム分野で確固たる地位を築いています。「Spot」は、危険区域の点検、爆発物処理(EOD)、情報・監視・偵察(ISR)、救助、兵站、CBRNE(化学・生物・放射性・核・爆発性物質)対応など、非武装の軍事・政府用途をサポートしており、その機動性とモジュール式のペイロードアーキテクチャにより、過酷な環境下での運用が可能となっています。
軍事用ロボット市場の主要企業
主要な軍事用ロボット企業一覧
Tencore (Ukraine)
Teledyne FLIR Defense (US)
Rheinmetall (Germany)
Elbit Systems (Israel)
Northrop Grumman (US)
Boeing (US)
Israel Aerospace Industries (Israel)
Lockheed Martin Corporation (US)
BAE Systems (UK)
EDGE Group PJSC (UAE)
L3Harris Technologies, Inc. (US)
Leonardo S.p.A. (Italy)
Thales (France)
General Dynamics Corporation (US)
Textron Inc. (US)
RTX (US)
Kratos (US)
General Atomics (US)
QinetiQ (UK)
AeroVironment, Inc. (US)
Saab AB (Sweden)
Anduril Industries (US)
【目次】
1
はじめに
32
2
エグゼクティブ・サマリー
38
3
プレミアム・インサイト
44
4
市場概要
モジュラー型プラットフォームとマルチロボット運用により、軍事用ロボット市場は成長の兆しを見せています。
47
4.1
はじめに
4.2
市場の動向
4.2.1
成長要因
4.2.1.1
高リスクな軍事作戦における要員の危険への曝露を低減するニーズの高まり
4.2.1.2
持続的なISRおよび戦闘空間認識の拡大に対する需要の高まり
4.2.1.3
無人システムの戦場での実証により、通常の軍事作戦への統合が加速しています。
4.2.2
制約要因
4.2.2.1
軍用ロボットプラットフォームの航続時間、積載能力、および搭載電力の制限
4.2.2.2
武装自律システムに対する規制、安全性、および人間による制御に関する要件
4.2.3
機会
4.2.3.1
戦場後方支援、戦闘工兵、爆発物処理(EOD)、対地雷戦、および負傷者搬送任務への軍事ロボットの展開
4.2.3.2
軍事任務のための、協調的なマルチロボットおよびスウォーム作戦の開発
4.2.3.3
任務固有のペイロード統合をサポートする、モジュール式の軍事用ロボットプラットフォームの採用
4.2.4
課題
4.2.4.1
GPSが利用できない環境や電子戦が行われている環境における指揮、航法、通信の維持 4.2.4.2
軍事用ロボット、任務用ペイロード、制御ステーション、および同盟軍間の相互運用性の実現 4.3
未解決のニーズと未開拓分野 4.3.1
競合環境における回復力のある航法および通信 4.3.2
より高い持続性と機動性を備えたロボットシステム 4.3.3
未解決のニーズと未開拓分野
4.3.1
対抗環境下における強靭な航法および通信機能
4.3.2
より高い航続時間、積載能力、および電力効率
4.3.3
クロスプラットフォームおよびクロスOEMの相互運用性
4.3.4
モジュール式かつ迅速に再構成可能な軍事用ロボットプラットフォーム
4.4
相互に関連する市場とセクター横断的な機会
4.4.1
AI、自律性、およびエッジコンピューティング市場
4.4.2
軍事用センサーおよびISRペイロード市場
4.4.3
戦術通信およびレジリエント・ネットワーキング市場
4.4.4
軍事用電力・エネルギーシステム市場
4.5
ティア1/2/3の主要企業による戦略的動き
5
業界動向
世界的な貿易や技術革新に関する重要な洞察を通じて、防衛産業における変革的な変化を探ります。
59
5.1
エコシステム分析
5.1.1
主要企業
5.1.2
スタートアップおよび中小企業
5.1.3
エンドユーザー
5.2
バリューチェーン分析
5.3
貿易分析
5.3.1
輸入シナリオ(HSコード8806)
5.3.2
輸出シナリオ(HSコード8806)
5.4
ケーススタディ分析
5.4.1
ラインメタル社、NATO REPMUS/DYMS 2025演習において自律型UGV「ミッション・マスター」の有効性を実証
5.4.2
オーストラリア海軍の正式プログラムに採用された、アンドゥリル社の先進型「ゴースト・シャーク XL-AUV」
5.4.3
米海軍の空母運用および初期生産に向けた、ボーイング社の先進型「MQ-25A スティングレイ」
5.5
主要な会議およびイベント(2026年~2027年)
5.6
投資および資金調達のシナリオ
5.7
顧客の事業に影響を与えるトレンド/ディスラプション(変革)
5.8
マクロ経済の見通し
5.8.1
はじめに
5.8.2
GDPの動向と予測
5.8.3
世界の軍事用ロボット産業の動向
5.8.4
世界の防衛産業の動向
5.9
価格分析
5.10
数量分析
5.11
2025年の米国関税が及ぼす影響
5.11.1
はじめに
5.11.2
主な関税率
5.11.3
価格への影響分析
5.11.4
国・地域への影響
5.11.4.1
米国
5.11.4.2
欧州
5.11.4.3
アジア太平洋地域
5.11.5
最終用途産業への影響
6
技術の進歩、AIによる影響、特許、イノベーション、および将来の応用
AIによるイノベーションは、自律制御、マルチロボット協調、および戦略的な市場への影響を通じて、軍事用ロボットの概念を再定義しています。
80
6.1
主要技術
6.1.1
自律性およびインテリジェント制御
6.1.2
知覚およびセンサーフュージョン
6.1.3
機動性、推進、およびロボット駆動機構
6.2
補完技術
6.2.1
耐障害性通信および戦術ネットワーク構築
6.2.2
オンボードコンピューティングおよびエッジ処理
6.2.3
モジュール式オープンアーキテクチャおよびミッションシステム統合
6.3
関連技術
6.3.1
人間と機械の連携およびオペレーターインターフェース
6.3.2
マルチロボット協調および群行動
6.3.3
デジタルエンジニアリング、シミュレーションおよび仮想試験
6.4
技術ロードマップ
6.5
特許分析
6.6
将来の応用分野
6.6.1
AI/生成AIの影響
6.6.2
軍事用ロボット市場におけるAIの導入:主なユースケースと市場の可能性
6.6.3
軍事用ロボット市場におけるAIの導入:事例研究
6.6.4
相互に連携したエコシステムと市場プレイヤーへの影響
6.6.5
AI/生成AIの導入に対する顧客の準備状況
7
持続可能性と規制環境
複雑なグローバル規制を乗り越え、軍事用ロボット分野における持続可能なイノベーションを推進します。
94
7.1
地域ごとの規制とコンプライアンス
7.1.1
規制機関、政府機関、およびその他の組織
7.1.2
主要な規制
7.1.3
業界標準
7.2
持続可能性への取り組み
7.2.1
エネルギー効率の高い推進・動力システム
7.2.2
モジュール式設計と製品寿命の延長
7.2.3
予知保全とデジタルツインを活用した維持管理
7.2.4
積層造形および現地での予備部品生産
7.2.5
デジタルエンジニアリングおよび仮想試験
7.3
認証、表示、および環境基準
8
顧客環境と購入者の行動
軍事用ロボットの購入決定を左右する、未充足のニーズとステークホルダーの影響を解明します。
103
8.1
意思決定プロセス
8.2
購入に関わるステークホルダーと購入評価基準
8.2.1
購入評価基準
8.2.2
購入基準
8.3
導入障壁および内部的課題
8.4
各種エンドユーザー産業における未充足ニーズ
9
軍事用ロボット市場(タイプ別)
2031年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表8件
111
9.1
はじめに
9.2
陸上
9.2.1
車輪式
戦術地域全体におけるロボット物流の高速化へのニーズが成長を牽引する要因となります。
9.2.2
履帯式
9.2.2.1
困難な地形での機動性と、より高い積載能力へのニーズが成長を牽引します。
9.2.3
歩行型およびヒューマノイド型
9.2.3.1
成長を促進するための、従来型車両では進入不可能な地形を横断する要件
9.2.4
ハイブリッド型
9.2.4.1
成長を促進するための、より高い航続距離および搭載電力に関する要件
9.3
海洋
9.3.1
無人水上艇(USV)
9.3.1.1
成長を牽引する、艦隊レベルでの無人水上プラットフォームの活用
9.3.2
無人潜水機(UUV)
9.3.2.1
市場を牽引する、より長時間の海底監視および機雷掃海任務 9.3.2
9.4
航空機搭載型 9.4.1
小型 9.4.1.1
戦術部隊へのドローンのより広範な配備による成長の促進 9.4.2
戦術 9.4.2.1
成長を牽引するための有人・無人航空機連携の要件 9.4.3
戦略 9.4.3.1
広域での持続的な監視による市場拡大 9.4.3.2
9.4.3.3
有人・無人航空機連携の要件が成長を牽引する見込みです。
9.4.3
戦略
9.4.3.1
持続的な広域監視の要件が成長を牽引する見込みです。
10
用途別 軍事用ロボット市場
2031年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表8点
119
10.1
はじめに
10.2
陸上
10.2.1
情報・監視・偵察(ISR)
10.2.1.1
部隊の前方で戦場の検知範囲を拡大する要件が成長を牽引する 10.2.1.1
10.2.2
爆発物処理(EOD) 10.2.2.1
爆発物の脅威からの安全な距離の確保が成長を牽引する 10.2.2.1
10.2.3
戦闘
10.2.3.1
成長を促進するための、地上部隊へのロボット火力システムの統合
10.2.4
輸送・物資搬送
10.2.4.1
成長を促進するための、戦闘地域における物資補給の要件(敵対環境下)
10.2.5
その他の任務支援
10.2.5.1
成長を推進するための負傷者後送および専門的支援任務の拡大
10.3
海兵隊
10.3.1
情報、監視、偵察(ISR)
10.3.1.1
成長を促進するための分散型海上センシング要件 10.3.1.1
10.3.2
機雷処理 10.3.2.1
成長を促進するための機雷危険区域からの乗組員の避難 10.3.2.1
10.3.3
捜索・救助 10.3.3.1
成長を促進するための危険な海域へのより安全なアクセス 10.3.3.1
10.3.4
戦闘 10.3.4.1
成長を促進するための、危険な海域へのより安全なアクセス
10.3.4
戦闘
10.3.4.1
成長を促進するための、攻撃および戦闘用ペイロードの追加
10.3.5
その他の任務支援
10.3.5.1
自律航続時間の延長による成長の促進
10.4
航空
10.4.1
情報・監視・偵察(ISR)
10.4.1.1
戦術部隊全体への航空センサーのより広範な配備による成長の促進
10.4.2
戦闘
10.4.2.1
有人・無人戦闘チームの連携による成長の推進
10.4.3
物資輸送
10.4.3.1
有人航空機を使用せずに前線部隊に補給を行う必要性による成長の推進
10.4.4
その他の任務支援
10.4.4.1
成長を促進するための通信中継および専門的支援役割の拡大
11
軍事用ロボット市場(射程別)
2031年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表8件
129
11.1
はじめに
11.2
陸上
11.2.1
1 km未満
11.2.1.1
近距離での危険物調査および不発弾処理(EOD)の要件が成長を牽引する見込みです。
11.2.2
1~5 km
11.2.2.1
戦術地域を横断する前方兵站および負傷者搬送が成長を牽引
11.2.3
5 km超
11.2.3.1
長距離自律型兵站および偵察が成長を牽引
11.3
海上
11.3.1
3 海里未満/5.5 km
11.3.1.1
成長を促進するための、局地的な機雷掃海および水中点検の要件
11.3.2
3~5 海里/5.5~9.3 km
11.3.2.1
成長を促進するための、機雷戦におけるより長いスタンドオフ距離 11.3.3.1.1 成長を促進するための、持続的かつ分散型の海上作戦 11.3.3.1.1 成長を促進するための、持続的かつ分散型の海上作戦 11.3.3.1.1 成長を促進するための、持続的かつ分散型の海上作戦 11.3.3.1.1 成長を促進するための、持続的かつ分散型の海上作戦 11.3.3.1.1 成長を促進するための、持続的かつ分散型の海上作戦 11.3.3.1.1 成長を促進するための、持続的かつ分散型の海上作戦 11.3.3.1.1 成長を促進するための、持続的かつ分散型の海上作戦 11.3.3.1.1 成長を促進するための、持続的かつ分散型の海上作戦 11.3.3.1.1 成長を促進するための、持続的かつ分散型の海上作戦 11.3.3.1.1 成長を促進するための、持続的かつ分散型の海上作戦 11.3.3.1.1 成長を促進するための、持続的かつ分散型の海上作戦 11.3.3.1.1 成長を促進するための、持続的かつ分散型の海上作戦 11.3.3.1.1 成長を促進するための、持続的かつ分散型の海上作戦 11.3.3.1.1 成長を促進するための、持続的かつ分散型の海上作戦 11.3.3.1.1 成長を促進するための、持続的かつ分散型の海上作戦 11.3.3.1.1 成長を促進するための、持続的かつ分散型の海上作戦 11.3.3.1.1 成長を促進するための、持続的かつ分散型の海上作戦 11.3.3.1.1 成長を促進するための、持続的かつ分散型の海上作戦 11.3.3.1.1 成長を促進するための、持続的かつ分散型の海上作戦 11.3.3.1.1 成長を促進するための、持続的かつ分散型の海上作戦 11.3.3.1.1 成長を促進するための、持続的かつ分散型の海上作戦 1
(VLOS)
11.4.1.1
成長を牽引する部隊レベルの現地偵察要件
11.4.2
拡張視界内(EVLOS)
11.4.2.1
成長を牽引する、より詳細な戦術的観測の要件
11.4.3
視界外(BVLOS)
11.4.3.1
成長を牽引する長距離持続型ISRおよび遠隔操作
12
軍事用ロボット市場(システム別)
2031年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表20件
137
12.1
はじめに
12.2
陸上
12.2.1
ペイロード
12.2.1.1
任務特化型タスクの拡大が、陸上軍事ロボットにおけるモジュラー型ペイロードの需要を牽引する見込みです。
12.2.1.2
レーダー/センサー
12.2.1.3
カメラ
12.2.1.4
レーザー
12.2.1.5
ロボットアーム
12.2.1.6
戦闘システム
12.2.2
航法システム
12.2.2.1
GPSが利用できない状況や複雑な地形における運用:陸上軍事用ロボットのナビゲーションシステムを推進するために
12.2.3
制御システム
12.2.3.1
陸上軍事用ロボットのための、より高性能な制御システムを推進するための、人間と機械の連携に関する要件
12.2.4
電源システム
12.2.4.1
陸上軍事ロボットにおける電源システムの要件を推進するための、センサーおよび演算負荷の増大 12.2.5
その他
12.3
海洋
12.3.1
カメラ
12.3.1.1
遠隔海上観測の要件が成長を牽引します
12.3.2
センサーおよびレーダー
12.3.2.1
より広範な海上脅威の検知要件が成長を牽引します
12.3.3
照明
12.3.3.1
成長を促進する昼夜を問わない海上作戦
12.3.4
航法システム
12.3.4.1
成長を促進する、より長時間の自律ミッションとオペレーターによる制御の削減:海洋ロボット航法システムに向けて
12.3.5
戦闘システム
12.3.5.1
攻撃任務と戦闘任務の統合が成長を牽引する
12.3.6
その他
12.4
航空機搭載型
12.4.1
ペイロード
12.4.1.1
ISRおよび電子戦任務のより広範な割り当てが成長を牽引する
12.4.1.2
レーダー
12.4.1.2.1
合成開口レーダー(SAR)
12.4.1.2.2
能動型電子走査アレイレーダー(ASAR)
12.4.1.3
カメラ
12.4.1.3.1
高解像度カメラ
12.4.1.3.2
マルチスペクトル/ハイパースペクトルカメラ
12.4.1.3.3
サーマルカメラ
12.4.1.3.4
EO/IRカメラ
12.4.1.4
CBRNセンサー
12.4.1.5
戦闘システム
12.4.2
通信システム
12.4.2.1
成長を促進するための、長距離遠隔制御およびセンサーデータ転送機能の強化
12.4.3
航法システム
12.4.3.1
成長を促進するための、紛争地域における自律飛行能力の向上
12.4.3.2
GPS/GNSS
12.4.3.3
慣性航法システム/慣性計測ユニット(INS/IMU)
12.4.3.4
検知・回避システム
12.4.4
推進システム
12.4.4.1
成長を牽引する、より高い航続時間および積載量の要件
12.4.4.2
全電気式
12.4.4.3
燃料式
12.4.5
その他
13
軍事用ロボット市場(打ち上げ方式別)
2031年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表8点
156
13.1
はじめに
13.2
陸上
13.2.1
空中投下型
13.2.1.1
地上アクセスルートを越えた迅速な投入が成長を牽引する見込みです。
13.2.2
手投げ/地上発射型
13.2.2.1
戦術部隊からの直接的な日常的な展開が成長を牽引する見込みです。
13.3
海上
13.3.1
発射管からの発射
13.3.1.1
母艦を危険にさらすことなく潜水艦の到達範囲を拡大し、成長を促進するための要件
13.3.2
水上からの展開
13.3.2.1
艦船および沿岸からの無人システムの活用を拡大し、成長を促進する
13.3.1
チューブ発射 13.3.1.1
成長を促進するため、母艦を危険にさらすことなく潜水艦の到達範囲を拡大する必要性 13.3.2
水上展開 13.3.2.1
成長を促進するため、艦船および沿岸からの無人システムのより広範な活用 13.3.3
空中投下 13.3.3.1
成長を促進するため、長距離にわたる迅速な海上戦力投射
13.4
空中搭載 13.4.1
手投げ/地上発射 13.4.1.1
成長を促進するための、小部隊レベルでのドローンの即時利用要件
13.4.2
カタパルト発射型
13.4.2.1
大型固定翼UAVの滑走路を必要としない展開が成長を牽引します。
13.4.3
空中発射型
13.4.3.1
有人および無人航空機の到達範囲を拡大する必要性が成長を牽引します。
13.4.4
滑走路からの発進
13.4.4.1
成長を牽引する長航続・高積載ミッション
14
自律性のレベル別 軍事用ロボット市場
2031年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表2つ
164
14.1
はじめに
14.2
ヒューマン・イン・ザ・ループ(HITL)
14.2.1
重大な結果を伴うミッションにおける人間の直接制御の要件が成長を牽引する要因となります。
14.3
ヒューマン・オン・ザ・ループ(HOTL)
14.3.1
人間の監督を維持しつつオペレーターの作業負荷を軽減する要件が成長を牽引する
14.4
高度自律型
14.4.1
複雑かつ通信制約のある環境下での運用が成長を牽引する
15
軍事用ロボット市場:コラボレーションアーキテクチャ別
2031年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表2つ
168
15.1
はじめに
15.2
単体ロボット運用
15.2.1
特殊任務におけるシンプルな直接制御の要件が成長を牽引する
15.3
同種マルチロボットチーム
15.3.1
同様のプラットフォームを用いてより広範なエリアをカバーする要件が成長を牽引する
15.4
異種マルチロボットチーム
15.4.1
成長を促進するための、同一ミッションにおける異なるロボット能力の組み合わせ 15.5
有人・無人チーム
15.5.1
成長を促進するための、有人プラットフォームの到達範囲の拡大および要員の被ばく低減に関する要件 15.6 スウォーム運用 15.6.1
成長を促進するために、有人プラットフォームの到達範囲を拡大し、要員の被ばくを低減するという要件 15.6
15.6
群操作
15.6.1
成長を促進するために、オペレーターの介入を最小限に抑えながら多数のロボットを協調させるという要件
…
【本レポートのお問い合わせ先】
www.marketreport.jp/contact
レポートコード:AS 3952
- ニードルドリルの世界市場2025:メーカー別、地域別、タイプ・用途別
- 世界のフマル酸オクタデシルナトリウム市場
- 世界の電気酸化市場規模・予測:種類別(直接電気酸化、間接電気酸化)、電極材料別(ホウ素ドープダイヤモンド(BDD)電極、混合金属酸化物 (MMO)電極、黒鉛電極、白金電極、その他)、用途別(産業排水処理、都市下水処理、浸出水処理、石油・ガス生産水処理、食品・飲料産業排水、その他)、最終用途別(化学・石油化学、石油・ガス、食品・飲料、 鉱業・冶金、製薬、その他)、地域別予測(2026年~2035年)
- ロボットアーム式3Dプリンターの世界及び日本市場2026年:種類別(5軸、6軸)
- 電動引き戸の世界市場2025:種類別(トップマウントタイプ、グラウンドレールタイプ)、用途別分析
- 拡張アナリティクスのグローバル市場規模調査、コンポーネント別(ソフトウェア、サービス)、企業規模別、展開タイプ別(クラウド、オンプレミス)、業種別、地域別予測:2022年~2032年
- 空気輸送装置の世界及び日本市場2026年:種類別(全自動型、半自動型)
- 超音波カップリング剤の世界及び日本市場2026年:種類別(水系、油性、耐熱性、乾燥粉末)
- Z-8.1の世界市場
- 低炭素燃料の世界及び日本市場2026年:種類別(直接生体変換型、熱化学改質型、電気化学合成型)
- 世界のシングルセルオミックス市場(2024 – 2031):種類別、用途別、エンドユーザー別、地域別分析レポート
- 治療用ドッグフード市場:グローバル予測2025年-2031年