世界の耐候性鋼市場(2026 – 2033):種類別、形状別、用途別、エンドユーザー別、地域別
市場概要
耐候性鋼材市場の概要
世界の耐候性鋼材市場は、2025年に17億米ドルに達すると分析されており、2033年までに34億7,000万米ドルに達すると予測されています。2026年から2033年までの予測期間中は、年平均成長率(CAGR)9.37%で成長すると見込まれています。露出した鉄骨構造物の建設における耐候性鋼の使用は増加傾向にあります。アジア太平洋地域における工業用、住宅用、および建築用構造物の建設からの需要が急増しています。日本製鉄、タタ・スチール、カスカディア・メタルズなどが市場で事業を展開しており、競争は激化しています。
耐候性鋼は、低合金鋼とも呼ばれ、炭素含有量が0.2重量%未満であり、主にCu、Ni、P、Cr、Si、Mnが合金元素として添加され、その合計は3~5重量%以下となっています。耐候性鋼は、オーステナイト系ステンレス鋼などの他の耐食性鋼とは異なり、錆の発生を抑制します。
耐候性鋼は、屋外環境において普通炭素鋼よりも長持ちするため、露出した鉄骨構造物に広く使用されており、鋼材の頻繁な塗り直しや再塗装の必要性を排除しています。保護的な錆被膜により、腐食速度が十分に低減されるため、時間の経過とともに腐食が安全上問題となるような状態には至りません。
耐候性鋼は通常の構造用鋼よりも多少高価ですが、塗装システムが不要になることで、追加の材料費は相殺されます。したがって、耐候性鋼を用いた橋梁の初期価格は、従来の塗装鋼製橋梁とほぼ同水準となります。しかし、耐候性鋼の橋梁には、ライフサイクルコストが低いという複合的な利点があります。耐候性鋼の橋梁は将来のメンテナンス要件が最小限であるため、メンテナンス作業にかかる直接コストだけでなく、メンテナンス中の交通渋滞による間接コストも軽減されます。
主なポイント
2025年、アジア太平洋地域は世界市場シェアの約42.8%を占めました。これは、中国、インド、日本における急速なインフラ開発、鉄道の拡張、橋梁、および産業建設プロジェクトが牽引したものです。
北米は2025年に約26.5%の市場シェアを占めました。これは、橋梁の改修、高速道路インフラ、および低メンテナンスの耐候性鋼を用いた持続可能な建設への投資拡大に支えられたものです。
欧州では、厳格な持続可能性規制や長寿命の建設資材に支えられ、建築物のファサード、公共インフラ、交通プロジェクトにおいて、耐候性鋼の採用が引き続き堅調に推移しています。
インフラは依然として最大の用途セグメントであり、世界中の橋梁、高速道路、鉄道、港湾、都市開発プロジェクトへの投資増加がこれを後押ししています。
耐候性鋼は、高い耐食性、低い維持管理コスト、長い耐用年数、ライフサイクルにおける排出量の削減といった利点を提供するため、持続可能なインフラに好まれる材料となっており、需要は加速しています。
メーカー各社は、変化する環境規制や世界的な需要の拡大に対応するため、生産能力の拡大、高強度かつ先進的な耐候性鋼のグレード開発、低炭素鋼技術への投資を進めています。
レジリエントなインフラやグリーン建設に対する政府支出の増加により、特にアジア太平洋、中東、ラテンアメリカの新興経済国において、長期的な成長が持続すると予想されます。
耐候性鋼材市場の動向
世界の耐候性鋼材市場の成長は、建築建設需要の高まりによって牽引されています。
建築建設需要の高まり
近年、新しい高速道路橋の建設における耐候性鋼材の使用が大幅に増加しています。塗装不要の鋼材は設置や取り扱いが容易であるため、塗装の必要がなく、建設コストを10%以上削減できます。耐候性鋼材の腐食速度は非常に低いため、耐候性鋼材で建設された橋梁は、最小限のメンテナンスで120年の設計寿命を迅速に達成することができます。耐候性鋼材を用いた建設には、ライフサイクルコストの削減や安全性の向上など、数多くの追加的なメリットがあります。さらに、耐候性鋼材を使用することで、保護塗装システムが不要となり、点検サイクルも短縮されます。
さらに、耐候性鋼は一般的な建設用鋼材に比べてメンテナンスが少なく、耐久性が高いため、ライフサイクルコストの削減率は30%を超えます。また、耐候性鋼の使用は、塗料由来の揮発性有機化合物(VOC)が発生せず、構造物の耐用年数を通じて汚染されたブラスト残渣の除去や処分が不要となるため、環境面でも大きなメリットをもたらします。例えば、2020年にウースターで実施された新しいキャリントン橋のプロジェクトでは、高強度グレードの耐候性鋼材が採用されました。この橋は、構造的および環境的な利点を持つS460W材を使用して建設されました。この高強度鋼材を使用することで、COWIの設計チームは材料使用量を15%削減することができ、より持続可能な構造物を実現しました。
特定の環境では不向き
あらゆる建築材料には適用上の制限があり、耐候性鋼においても、特定の環境下では長期的な耐久性に問題が生じる可能性があります。耐候性鋼は、塩素濃度の高い環境では使用すべきではありません。塩素が豊富な環境に存在する高濃度の腐食性物質に対して、保護錆層は耐えられず、早期の破損につながります。
耐候性鋼材の近くにある道路で融雪剤が使用されると、深刻な場合には問題が生じる可能性があります。通常、融雪剤の使用自体は問題になりませんが、耐候性鋼材の表面に融雪剤が集中して堆積し、雨で洗い流されない場合は例外です。むき出しの耐候性鋼材の表面が最初に風化すると、通常、周辺の表面、特にコンクリートに激しい錆の染みが付着します。
耐候性鋼市場のセグメンテーション分析
種類別に見ると、耐候性鋼市場はA242、A588、A606、A847、A871-65、およびA709-50Wに分類されます。
多くのエンドユーザーにおける効果的な無塗装鋼材への需要が、ASTM A606の販売を後押ししています。
ASTM A606は、構造用およびその他の用途向けに大気腐食抵抗性が向上した、低合金・高強度の熱間圧延および冷間圧延鋼板に関する標準鋼材規格です。A606タイプ4鋼は、ASTMガイドG101に基づき、腐食抵抗指数が6.0と最も低くなっています。本製品は炭素鋼よりも20~30%軽量であり、構造用炭素鋼に比べて最大4倍の大気腐食耐性を示します。
ASTM A606tは、適切な技術を用いれば、溶接、パンチ加工、成形、機械加工が可能です。ASTM A606鋼板は、表面に腐食に耐性のある風化したオレンジ褐色の酸化皮膜が形成されるため、塗装なしの状態で頻繁に利用されています。炭素鋼よりも20~30%軽量であり、高い強度対重量比が求められる用途に使用されます。
適切に設計され、大気にさらされる場合、A606は塗装なし(素地)のまま、エアダクト、屋根・壁パネル、ガードレール、造園用縁石、波形パネル、集塵装置の要素、建物のファサードなど、さまざまな用途に使用できます。
2026年から2033年にかけて耐候性鋼材市場が重要となる理由
世界の建設・インフラ業界では、耐久性が高く、メンテナンスが少なく、持続可能な材料がますます重視されています。
耐候性鋼材は、その天然の耐食性、長寿命、およびメンテナンスコストの削減により、広く採用が進んでおり、橋梁、建築物、鉄道、および産業用構造物にとって理想的な選択肢となっています。
いくつかのマクロ経済および業界の動向が、市場の成長を牽引しています:
持続可能な建設資材への需要の高まり
橋梁および高速道路プロジェクトでの採用拡大
鉄道および交通インフラの拡充
都市化とスマートシティの開発
従来の鋼材と比較したライフサイクルにおける維持管理コストの低さ
強靭な公共インフラへの政府支出
審美性に優れた建築デザインへの嗜好の高まり
鉄鋼製造およびコーティング技術の進歩
アナリストの見解
DataM Intelligence アナリストの見解
耐候性鋼材市場は、ニッチな構造用材料から、持続可能なインフラや現代的な建築用途において好まれるソリューションへと移行しつつあります。
耐候性鋼材市場の長期的な成長は、以下の要因に左右されるでしょう:
世界的なインフラ投資
持続可能な建設への取り組み
鉄鋼生産における技術の進歩
環境規制への準拠
ライフサイクルコストの最適化
交通・産業プロジェクトにおける採用
都市開発プログラムの拡大
北米は、大規模な橋梁補修およびインフラ更新プロジェクトを通じて引き続き市場を牽引しており、一方、欧州は持続可能な建設およびグリーンビルディング基準への強い注力により、採用を推進しています。中国、インド、日本が主導するアジア太平洋地域では、交通網の拡大、産業開発、および大規模な都市インフラ投資により、急速な成長が見られます。
耐候性鋼材市場の地域別分析:
北米の耐候性鋼材市場
北米は、橋梁の補修、交通インフラの近代化、および持続可能な建設資材への投資増加により、引き続き主要市場としての地位を維持しています。
米国は、高速道路の橋梁、鉄道インフラ、建築物のファサード、および産業建設プロジェクトにおいて耐候性鋼材が広く使用されており、この地域を牽引しています。
主な採用地域は以下の通りです:
テキサス州
カリフォルニア州
ニューヨーク州
ペンシルベニア州
イリノイ州
アジア太平洋地域の耐候性鋼材市場
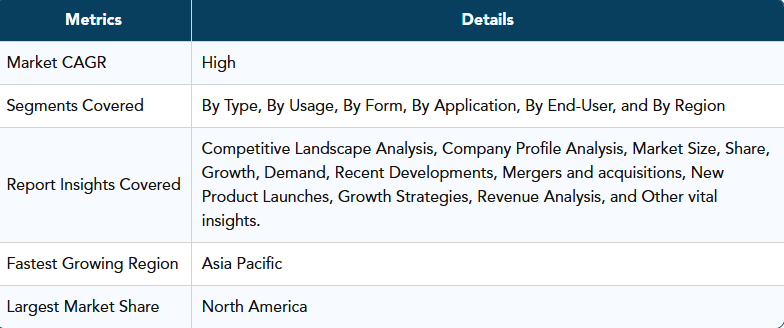
アジア太平洋地域は、予測期間中に最も高い年平均成長率(CAGR)を記録すると見込まれています。
中国では、高速鉄道の拡張、橋梁建設、スマートシティ開発、および政府主導のインフラ投資を通じて、大規模な需要が牽引されています。
インド、日本、韓国、オーストラリアでは、交通インフラ、産業施設、港湾、および持続可能な建築プロジェクトにおいて、耐候性鋼材の採用が増加しています。
インドは、以下の要因により、将来的な主要な成長機会を秘めています:
国家インフラ開発プログラム
鉄道および地下鉄の拡張
持続可能な建設資材の採用拡大
橋梁および高速道路への投資増加
欧州の耐候性鋼材市場
欧州では、持続可能な建設の取り組み、老朽化したインフラの更新、および厳格な環境規制に牽引され、引き続き堅調な需要が見られます。
ドイツ、フランス、イタリア、英国は、橋梁、鉄道網、公共インフラ、および現代的な建築用途における耐候性鋼材の採用をリードしています。
北欧諸国では、その優れた耐食性から、沿岸構造物、交通プロジェクト、およびメンテナンスコストの低い公共インフラにおいて、耐候性鋼の利用がますます拡大しています。
ラテンアメリカの耐候性鋼市場の見通し
ラテンアメリカでは、交通インフラ、鉱業プロジェクト、および商業建築への投資が増加しており、市場は着実に拡大しています。
ブラジル、メキシコ、チリは、長期的な維持管理コストを削減するため、高速道路の橋梁、鉄道網、産業施設、港湾インフラに耐候性鋼を採用している主要市場です。
中東・アフリカのウェザリングスチール市場の見通し
中東・アフリカ市場は、インフラ投資の増加、産業の多角化、および大規模な都市開発プロジェクトにより、勢いを増しています。
サウジアラビア、アラブ首長国連邦(UAE)、南アフリカは、耐久性が高く、メンテナンスの手間が少ない建設資材の重要性が高まっている橋梁、空港、物流ハブ、工業プラント、およびランドマークとなる建築プロジェクトにおいて、地域での採用を牽引しています。
主要企業・市場シェア
耐候性鋼材市場:主要企業と競争環境
耐候性鋼材市場は、グローバル企業が主導し、それに地元企業が追随する形で、適度な競争が展開されています。今後数年間で、耐候性鋼材の需要は世界的に大幅に増加すると予測されており、この地域の大部分で支配的な地位を確立しようとするグローバル企業によって、競争環境はさらに激化すると見込まれます。さらに、市場の成長に寄与している主要企業としては、 Nippon Steel, ArcelorMittal, Tata Steel, British Steel Limited, SSAB Group, United States Steel Corporation, Masteel UK, JFE Steel Corporation, Triton Alloy Inc, Cascadia Metalsなどが挙げられます。主要企業は、買収、新技術の導入、事業拡大、提携など、市場を支配するための新たな戦略を採用しており、耐候性鋼材市場の世界的な成長に寄与しています。
ブリティッシュ・スチール・リミテッド
概要:ブリティッシュ・スチールは、英国および欧州各地に施設を構える欧州の大手鉄鋼メーカーであり、世界中に高品質な製品を供給しています。同社は、国際基準に基づいて製造された幅広い高品質な鉄鋼製品を提供しています。2020年3月、ブリティッシュ・スチールは、鉄鋼製造を専門とする中国の多角化企業であるJingye Groupに買収されました。
製品ポートフォリオ:同社は、EN 10025-5に準拠して製造され、従来のS355グレードと同等の機械的特性を有する耐候性鋼形材をはじめ、様々な製品を提供しています。また、同社は環境・持続可能性基準であるBES 6001の認証を取得しており、責任ある調達への取り組みを保証しています。
【目次】
- 調査方法および範囲
- 調査方法
- 本レポートの調査目的および範囲
- 市場の定義および概要
- エグゼクティブサマリー
- 種類別の市場概要
- 用途別の市場概要
- 形態別の市場概要
- アプリケーション別の市場概要
- エンドユーザー別の市場概要
- 地域別の市場概要
- 市場の動向
- 市場に影響を与える要因
- 推進要因
- 建築需要の高まり
- XX
- 制約要因:
- 特定の環境では不向きであること
- XX
- 機会
- 影響分析
- 推進要因
- 市場に影響を与える要因
- 業界分析
- ポーターの5つの力分析
- サプライチェーン分析
- 価格設定分析
- 規制分析
- 新型コロナウイルス(Covid-19)分析
- 新型コロナウイルス(Covid-19)が市場に与える影響の分析
- 新型コロナウイルス(Covid-19)以前の市場状況
- 現在の新型コロナウイルス(Covid-19)下の市場状況
- 新型コロナウイルス後のシナリオまたは将来シナリオ
- 新型コロナウイルス下における価格動向
- 需給動向
- パンデミック期間中の市場に関連する政府の取り組み
- メーカーの戦略的取り組み
- 結論
- 新型コロナウイルス(Covid-19)が市場に与える影響の分析
- タイプ別
- はじめに
- タイプ別市場規模分析および前年比成長率分析(%)
- タイプ別市場魅力度指数
- A242*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- A588
- A606
- A847
- A871-65
- A709-50W
- はじめに
- 用途別
- はじめに
- 市場規模分析および前年比成長率分析(%)、用途別
- 市場魅力指数、用途別
- 未塗装*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- 塗装済み
- はじめに
- 形状別
- はじめに
- 市場規模分析および前年比成長率分析(%)、形状別
- 市場魅力指数、形状別
- シート*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- コイル
- プレート
- バー
- リベット
- チューブおよびパイプ
- その他
- はじめに
- 用途別
- はじめに
- 市場規模分析および前年比成長率分析(%)、用途別
- 市場魅力指数、用途別
- 橋梁*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- コンテナ
- 鉄道車両
- 石油掘削塔
- 港湾施設
- 石油生産プラットフォーム
- 送電鉄塔
- その他
- はじめに
- エンドユーザー別
- はじめに
- 市場規模分析および前年比成長率分析(%)、エンドユーザー別
- 市場魅力指数、エンドユーザー別
- 建設*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- 運輸
- 産業
- 芸術・建築
- その他
- はじめに
…
【本レポートのお問い合わせ先】
www.marketreport.jp/contact
レポートコード:MM4555
- 世界の自動車用防曇剤市場
- 世界の入退室管理市場規模/シェア/動向分析レポート(2025年~2030年):ホステッド、マネージド、ハイブリッド
- 世界のファムシクロビル中間体市場
- 医療用車両用酸素濃縮器の世界及び日本市場2026年:種類別(バッテリー駆動、外部電源)
- プラグイン式バルコニー用エネルギー貯蔵装置の世界及び日本市場2026年:種類別(壁掛け型、床置き型)
- ガルファン鋼の世界及び日本市場2026年:種類別(商業用、構造用)
- アニス酸の世界及び日本市場2026年:種類別(純度98%以上、純度99%以上)
- 世界の自動車用キーレスエントリーシステム市場(2026年~2036年):アクセスシステム別、車両機能別、車両カテゴリ別、エンドユーザー別、認証技術別、地域別
- IoTセキュリティ市場レポート:コンポーネント別(ソリューション、サービス)、セキュリティタイプ別(ネットワークセキュリティ、エンドポイントセキュリティ、アプリケーションセキュリティ、クラウドセキュリティ、その他)、業種別(エネルギー・公益事業、製造、自動車、運輸、家電、ヘルスケア、その他)、地域別 2024-2032
- テレコム課金・収益管理のグローバル市場規模調査、コンポーネント別、展開別、用途別(携帯電話事業者、インターネットサービスプロバイダ)、地域別予測:2022-2032年
- ポリメチルメタクリレート(PMMA)の世界市場規模調査、形態別(押出シート、ビーズ、ペレット、キャストアクリル板、その他)、グレード別(汎用、光学)、最終用途別(サイン・ディスプレイ、自動車、建築・建設、ヘルスケア、エレクトロニクス、その他)、地域別予測:2022-2032年
- 世界の太陽光発電データロガー市場