ブリキの世界市場規模は2035年までにCAGR 8.1%で拡大する見通し
市場概要
ブリキ市場の規模
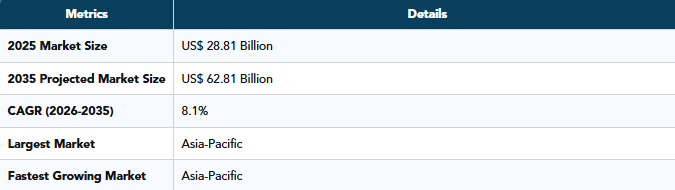
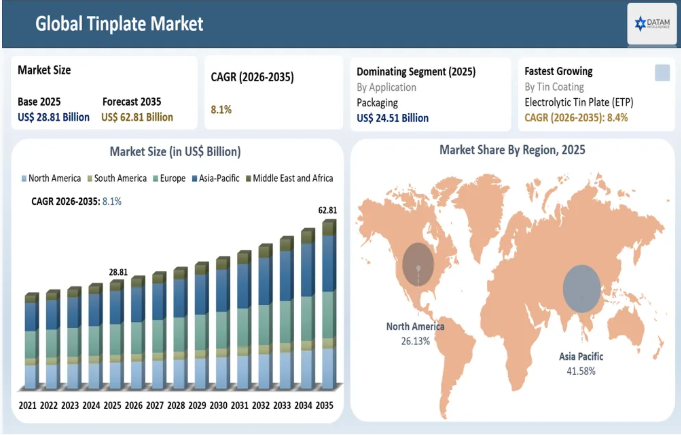
世界のブリキ市場は2025年に288億1000万米ドルに達し、2035年までに628億1000万米ドルに達すると予想されており、2026年から2035年までの予測期間において年平均成長率(CAGR)8.1%で成長すると見込まれています。
食品、飲料、スプレー、塗料、化学製品、医薬品などの分野において、強度が高く、錆びにくく、リサイクル可能な金属容器への需要が高まっていることを受け、製造業者や包装加工業者が対応策を講じていることから、ブリキ市場は変化しつつあります。この市場の発展は、包装食品の人気の高まり、商品の保存期間延長へのニーズ、衛生的な製品への要望、そして優れたバリア性を備えた素材への需要によって後押しされています。一方、原材料コストの上昇により、メーカーや缶メーカーは材料使用効率のさらなる向上を図らざるを得なくなっています。
また、この市場は、原材料価格の変動、包装材料の代替、そして持続可能性への需要の高まりによっても牽引されています。世界的なブリキ価格の変動は生産コストに影響を与える一方、フレキシブル包装、PET、アルミニウムは、重量、コスト、利便性の面で競合関係にあります。その結果、ブリキ製品メーカーは現在、製品の軽量化、環境規制への準拠に向けたコーティングおよび表面処理の改善、デジタル金属装飾、そして材料の効率的なリサイクルに注力しています。
主要企業・市場シェア
ブリキ市場の主なポイント
ブリキの需要は、その耐食性と耐久性から、包装に関連する用途、すなわち食品包装、飲料包装、エアゾール包装、キャップ包装、および特殊包装に依存しています。
食品・飲料缶は主要な用途であり、保存期間の確保、食品の安全性、バリア性、および包装特性により、2025年には世界市場量の85.08%を占めました。
アジア太平洋地域は、効率的な食品加工、缶製造能力、包装食品の消費、および輸出志向の包装生産により、2025年には世界消費量の41.58%を占める、ブリキ消費の主要な地域となっています。
環境および規制上の制約が市場動向を決定しており、BPAフリーのコーティング、クロムフリーのパッシベーションプロセス、リサイクル可能性、および生産における排出削減がより重視されています。
材料使用量の削減と包装品質の維持が必要とされることから、軽量化や印刷適性のあるオプションの重要性が高まっています。
ブリキ業界の動向と戦略的洞察
ブリキの軽量化と薄肉化:メーカー各社は、耐へこみ性、シーム性、レトルト耐性、および保存期間の保護を確保しつつ、材料使用量、製品重量、およびコストの削減に寄与する新世代の軽量ブリキ製品を導入しています。
デジタル印刷と高級感ある金属装飾:デジタル印刷は、食品缶、販促用缶、エアゾール、パーソナルケア用パッケージにおいて、小ロット生産、カスタマイズされた装飾、季節限定商品、地域特化型SKUへの対応においてますます重要性を増しており、装飾プロセスはハイブリッドオフセット・デジタル印刷技術へと移行しつつあります。
高度な錫めっきおよび表面処理: ブリキメーカー各社は、より均一な被膜重量、耐食性、密着性、および食品接触特性を提供するため、電気めっき制御技術、不動態化処理、および表面改質技術の向上に取り組んでいます。
BPAフリーかつ規制対応済みのラッカーシステム:包装業界では、BPA(ビスフェノールA)を含まないラッカーシステムの開発が求められています。特に、食品・飲料、エアゾール、化学薬品用包装など、食品接触規制によって材料の選択が決定される分野においては、用途に特化したラッカーの開発が不可欠です。
ブリキスクラップの回収および脱錫の拡大:ブリキの回収・選別、そして脱錫のプロセスは、スズと鉄鋼の両方を回収する循環型経済の機会となりつつあります。
2026年にこのレポートが重要となる理由は?
2026年において、世界のブリキ市場レポートが重要視される理由は、市場が従来の缶用ブリキから、食品安全性、耐食性、レトルト対応性、印刷適性、薄肉化といったより高度な特性を備えたグレードへと移行しているためです。依然として主要な需要分野である包装業界では、食品、飲料、エアゾール、塗料、化学薬品の包装業界からのブリキ板に対する需要が高まっており、コーティングの均一性、成形性、表面特性の重要性がますます高まっています。一方、メーカー各社も、BPAフリー塗料、クロムフリーパッシベーション、デジタル印刷、薄肉化といった技術への対応を進めており、その結果、技術や製品仕様が購入や開発における重要な判断基準となっています。
また、本レポートは、ブリキメーカーが直面するコスト、貿易、競争上の課題を踏まえ、2026年までの見通しについても言及しています。錫価格の変動はコーティングコストや価格設定に影響を及ぼしており、フレキシブル包装、PETボトル、アルミ缶による代替圧力が強まっています。さらに、関税、割当、CBAM(炭素国境調整措置)への準拠、およびアンチダンピング政策の変更により、調達や着荷コストの決定が困難になっています。したがって、本レポートでは、ますますダイナミック化する包装材料環境において、需給の動向、競争上の位置づけ、軽量化の可能性、低炭素ブリキの活用、および新たな脱錫・回収の機会を評価することができます。
ブリキ市場の未開拓分野と投資機会
第2・第3級都市におけるブリキ包装の拡大:包装されたギー、食用油、乳製品菓子、紅茶、コーヒー、ピクルス、加工食品、および高級乾燥食品の消費増加は、新興都市圏をターゲットとするブリキメーカーや加工業者にとって、未開拓の市場機会をもたらしています。
脱錫および組織的なブリキスクラップ回収:廃棄されたブリキ容器、生産時の端材、およびブリキスクラップから錫や鉄系金属を回収できるプロセスには、投資の可能性があります。
薄肉化ブリキによる軽量化:ブリキ包装材料の剛性や成形性を損なうことなく材料使用量を削減する、薄肉および二重薄肉化ブリキ技術には、投資の可能性があります。
デジタル印刷および高級金属装飾:金属パッケージにおける小ロット生産、カスタマイズ、季節性といった特性により、高級食品、販促用、エアゾール、特殊缶に使用される高品質な印刷対応ブリキへの需要が生まれています。
持続可能かつ高度なコーティングを施したブリキ:食品接触品質、均一なコーティング、リサイクルに対するニーズの高まりに応えるため、BPAフリー、クロムフリー、低炭素のブリキソリューションには未開拓の市場が存在します。
ブリキ市場の将来的な変革
ブリキ市場の将来の発展は、軽量化と高性能化、そして持続可能な金属包装への傾向によって決定づけられるでしょう。金属缶の強度と成形性を維持しつつ、使用される金属の重量を削減するために、二重還元ブリキや薄肉ブリキの使用が増加しています。食品グレード、レトルト対応、印刷可能、耐腐食性製品への需要が高まる見込みです。BPAフリーおよびクロムフリーのコーティング技術の向上、デジタル金属印刷、自動化による品質管理の進展により、加工業者側での製品差別化と生産性の向上が図られます。一方、食品包装、エアゾール、医薬品包装、さらには電池や一部の電気部品の分野での拡大が、さらなる用途の拡大をもたらすでしょう。また、ブリキ業界では、スクラップの回収体制の整備や、錫の剥離・回収を通じて、循環型サプライチェーンの導入が進む傾向にあります。
ブリキ市場の購入者の意思決定基準
一般的に、ブリキを購入する際、購入者は材料の特性、コーティングの品質、寸法規格、適切な包装、入手可能性、および購入にかかる総着陸コストに基づいて評価を行います。ブリキ購入に関する決定は、特に、食品接触要件への適合性、および腐食への耐性、高速缶成形、印刷、ラッカー塗装、成形工程への耐性といった材料の性能に大きく左右されます。包装加工業者の場合、特定のグレード、厚さ、テンパー、錫めっきに加え、錫、鉄鋼、エネルギーの価格が変動しやすいことから、供給の安定性と価格設定も極めて重要です。
【目次】
- 調査方法および範囲
- 調査データ
- 二次データ
- 一次データ
- CAGR分析
- 市場規模の推計方法
- ボトムアップアプローチ
- トップダウンアプローチ
- 市場の細分化およびデータの三角検証
- 調査の前提条件
- 制限事項
- 調査データ
- 定義および概要
- 調査の目的
- 市場の定義
- 市場の範囲
- ステークホルダー分析
- 対象通貨
- 調査期間
- エグゼクティブサマリー
- 主なポイント
- トップダウン・ボトムアップ分析
- 市場シェア分析
- 主要な一次インタビューからのデータポイント
- 主要な二次データベースからのデータポイント
- 市場の概要
- 地域別概要
- 市場動向
- 影響要因
- 推進要因
- パーソナルケア製品、塗料、医薬品における特殊包装への需要の高まり
- 産業用バッテリーおよび電子部品の成長
- 制約要因
- 世界的なスズ価格の激しい変動
- フレキシブル包装、PETボトル、アルミ缶からの激しい競争
- 影響分析 – 推進要因と抑制要因
- 機会
- 第2・第3級都市におけるバラ売り食品から包装食品への移行
- 脱錫およびスクラップ回収セクターの潜在的可能性
- トレンド
- 課題
- 推進要因
- 影響要因
- 業界分析
- ポーターの5つの力分析
- 政治的要因
- 社会的要因
- 食品安全への意識
- 都市部のライフスタイルと消費パターン
- 経済的要因
- 高い初期導入コスト
- 企業および政府による投資の拡大
- 技術的要因
- 地政学的要因
- 供給/バリューチェーン分析
- 価格設定分析
- 規制分析
- イノベーションおよび研究開発の動向
- サステナビリティおよびESG分析
- リスク回避モデル
- 市場参入(GTM)戦略
- BCGマトリックス
- 関税分析
- 関連関税の概要
- 市場に影響を与える貿易政策
- コストへの影響要因
- サプライチェーンの混乱
- 貿易分析 – 輸出入シナリオ
- ビジネスモデル分析
- 需給ギャップ
- リスク軽減フレームワーク
- コンプライアンス・ロードマップ
- 戦略的示唆
- 新たな機会
- 導入動向
- ディスラプション分析
- DMIの見解
- 錫メッキ別
- はじめに
- 市場規模分析および前年比成長率分析(%)、錫めっき別
- 市場魅力指数、錫めっき別
- 電解錫板(ETP)
- はじめに
- 市場規模分析および前年比成長率分析(%)
- 溶融浸漬錫板
- その他
- はじめに
- 種類別
- はじめに
- 市場規模分析および前年比成長率分析(%)、種類別
- 市場魅力指数(タイプ別)
- 単一圧延
- はじめに
- 市場規模分析および前年比成長率分析(%)
- バッチ焼鈍
- 連続焼鈍
- 二重圧延
- DR-8
- DR-9
- DR-10
- はじめに
- グレード別
- はじめに
- 市場規模分析および前年比成長率分析(%)(グレード別)
- 市場魅力指数(グレード別)
- プライムグレード
- 概要
- 市場規模分析および前年比成長率分析(%)
- セカンダリーグレード
- はじめに
- 厚さ別
- 概要
- 市場規模分析および前年比成長率分析(%)、厚さ別
- 市場魅力指数、厚さ別
- 0.15 mm未満
- 概要
- 市場規模分析および前年比成長率分析(%)
- 0.15 mm ~ 0.20 mm
- 0.21 mm ~ 0.25 mm
- 0.26 mm ~ 0.35 mm
- 0.35 mm 以上
- 概要
- 用途別
- 概要
- 市場規模分析および前年比成長率分析(%)、用途別
- 市場魅力指数、用途別
- 包装
- はじめに
- 市場規模分析および前年比成長率分析(%)
- 食品用缶および容器
- 飲料用缶
- エアゾール缶
- 塗料およびワニス用缶
- 化学薬品用缶および包装
- バッテリージャケット
- キャップおよび閉鎖部
- ペール缶およびドラム缶
- その他
- 電気・電子
- 自動車
- 航空宇宙
- その他
- 概要
…
【本レポートのお問い合わせ先】
www.marketreport.jp/contact
レポートコード:MM2924
- 2,5-ジブロモアニリン(CAS 3638-73-1)の世界市場2020年~2025年、予測(~2030年)
- 藻類オンラインモニタリングプラットフォームの世界及び日本市場2026年:種類別(固定式オンライン監視システム、ブイ監視プラットフォーム、移動式検知装置)
- 自動車用合成グリースの世界市場2025:種類別(無機、有機、その他)、用途別分析
- 世界のロータークラフト用シート市場
- RTEサラダ・冷製食品の世界及び日本市場2026年:種類別(野菜サラダ、フルーツサラダ、タンパク質サラダ、穀物・パスタボウル、ミックス冷製ボウル)
- カーケア化粧品の中国市場:洗車機、洗車ワックス、洗車シャンプー、ホイールクリーナー、その他
- アジマスラスターの中国市場:1500KW未満、1500KW-3500KW、3500KW以上
- グルコサミンの中国市場:グルコサミン塩酸塩、グルコサミン硫酸塩 塩化カリウム、グルコサミン硫酸塩 塩化ナトリウム、N-アセチルグルコサミン
- 超音波ドップラー診断装置市場:グローバル予測2025年-2031年
- スパークプラズマ焼結(SPS)装置の世界及び日本市場2026年:種類別(低圧、中圧、超高圧)
- ペット用非ステロイド性抗炎症薬の世界市場2025:種類別(カルプロフェン、デラコキシブ、フィロコキシブ、メロキシカム)、用途別分析
- 指向性赤外線対策システムの世界市場