超高強度鋼の世界市場規模は2035年までにCAGR 14.18%で拡大する見通し
市場概要
超高張力鋼の市場規模
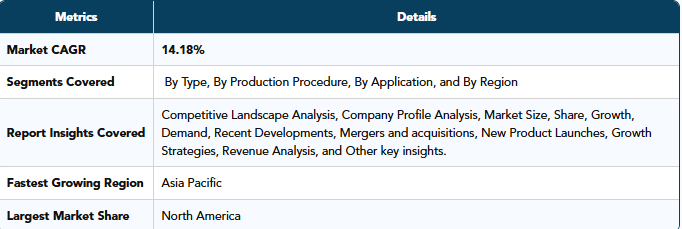
超高張力鋼市場は、2025年の1,396億7,000万米ドルから2026年には1,594億7,000万米ドルに達し、2035年までに5,261億2,000万米ドルに達すると予測されており、2026年から2035年までの予測期間において、年平均成長率(CAGR)14.18%という力強い成長を記録する見込みです。
自動車生産の拡大は、世界的に超高張力鋼の需要を押し上げる重要な要因となっています。超高張力鋼で構成されたボディパネルは、燃費効率の向上と軽量化に約60%寄与しています。そのため、自動車業界では高張力鋼に対する需要が高まっています。Optim 900 QCおよび960 QCは、軽量化を目的とした厚さ3~6 mmの鋼板として設計された超高張力鋼であり、特に移動式機器の構造部品に使用されています。性能を向上させつつ、重量と製造コストを削減するため、特に移動式機器の構造部品向けに、軽量化を目的とした超高張力鋼が開発されてきました。従来、これらの鋼材の製造には、熱間圧延鋼板を再加熱、焼入れ、焼戻しする工程が用いられてきました。しかし、厳格な厚さ公差、より優れた表面品質、そして鋼板では入手が困難な厚さを備えた、極めて高強度の鋼材に対する需要が高まっています。
例えば、米陸軍が兵器や戦闘車両の近代化を図る中、ミズーリS&Tの研究者たちは、爆風耐性を向上させ、輸送コストを削減する次世代戦闘車両向けの軽量・超高強度鋼の開発に注力しています。陸軍研究所(ARL)との5年間にわたる共同研究契約により、ローラ拠点には約2,000万米ドルが投入される予定です。初年度の資金は460万米ドルで、これには新機械への260万米ドルの投資が含まれています。結論として、米陸軍向けの軽量・超高強度鋼の開発には、総額2,000万米ドルの資金が提供されます。しかし、超高強度鋼の世界市場では、原材料価格の変動、厳しい環境規制、および複合材料やその他のアルミニウム合金といった代替材料との競争激化といった課題に直面しています。
引張強度が780 MPaを超える鋼は、超高強度鋼(UHSS)として知られています。AHSSは、引張強度が1,000 MPa以上の場合、しばしば「ギガパスカル鋼」と呼ばれます(1GPa = 1,000 MPa)。超高張力鋼を構成する複雑で高度な材料は、綿密に設計された加熱・冷却プロセスによって形成された多相組織と化学組成を有しています。この鋼材は、降伏強度が550 MPa、引張強度が780 MPa以上です。優れた成形性と高い強度を兼ね備えており、さまざまな衝突安全部品や構造補強材において、軽量化と設計の柔軟性を実現します。最近では、第3世代の先進的な超高強度鋼の開発に向けた資金提供や研究が拡大しています。これらの鋼材は、強度と延性のバランスがさらに向上しており、低コストで効果的な接合が可能になる可能性を示しています。世界の超高強度鋼市場は、種類、用途、製造工程ごとに分類されています。
主なポイント
北米は、自動車製造、電気自動車、および防衛近代化プログラムからの旺盛な需要に牽引され、世界市場の約34~36%を占めています。
デュアルフェーズ鋼およびマルテンサイト系鋼は、その優れた強度対重量比、衝突性能、および成形性により、市場総収益の55~60%近くを占めています。
自動車用途は、厳格な車両安全規制や電気自動車における軽量素材の採用拡大に支えられ、市場需要全体の50%以上を占めています。
次世代乗用車の70%以上が、衝突安全性を向上させつつ車両重量を削減するために、先進高張力鋼(AHSS)および超高張力鋼(UHSS)を採用すると予想されています。
電気自動車、バッテリー筐体、および構造安全部品における超高張力鋼の需要は、年間14%以上のペースで伸びており、鉄鋼メーカーにとって大きなビジネスチャンスを生み出しています。
先進的なホットスタンピング、冷間成形、および第3世代AHSSの生産技術の導入率は、年間18%を超える伸びを見せており、これにより、より高い性能と製造効率が実現されています。
アジア太平洋地域は、自動車生産の拡大、インフラ開発、および工業生産に支えられ、最も急速に成長する地域市場になると予想されています。
持続可能な鉄鋼生産、水素を基盤とした製鋼、およびリサイクル鋼の利用は、メーカーが二酸化炭素排出量を削減する上で重要な競争上の差別化要因となりつつあります。
電動モビリティ、スマートインフラ、再生可能エネルギー、航空宇宙、および産業オートメーションへの投資拡大が、長期的な市場成長を加速させると予想されます。
超高張力鋼市場の動向
世界的な自動車生産の増加は、世界的な超高張力鋼の需要を後押しする重要な要因となっています。超高張力鋼製のボディパネルは軽量化により、燃費を約60%向上させます。その結果、自動車業界における高張力鋼への需要が高まっています。予測期間中、世界的な電気自動車およびハイブリッド車の需要拡大に伴い、高張力鋼市場は拡大すると見込まれています。航空宇宙産業においても、手頃な価格、耐食性、高い衝撃強度、耐久性など、多くの優れた特性を備えていることから、超高張力鋼への需要が増加しています。
超高張力鋼市場は、建築・建設分野で広く利用されています。これは、超高張力鋼構造が、構造面、環境保護面、建築面、経済面、省エネ面においてメリットをもたらすためです。米国国勢調査局の報告によると、2019年2月から2020年2月にかけて建設総量は6.0%増加し、季節調整済み年率で1,366,698に達しました。
鉄鋼は、自動車向けに優れた手頃な価格のソリューションを提供することで、市場の拡大を支えています。
現在、一般的な自動車の約54%を鉄鋼が占めています。アメリカの家庭は、安全を確保するために自動車に頼っています。鋼材は、継続的にリサイクルが可能であり、強度・信頼性・耐久性に優れているため、長い寿命を終えた自動車をリサイクルする上で不可欠です。米国の鉄鋼業界は、革新的な材料や製造技術への投資を続けており、その結果、数多くの新しい自動車用鋼板が開発されています。これらの最新の高張力鋼(AHSS)は、耐久性があり軽量で、ライフサイクル全体での環境負荷を最小限に抑えて生産されるため、自動車メーカーが車両の全体的なカーボンフットプリントを削減するのに役立ちます。これにより、自動車メーカーは安全基準を維持しつつ、より軽量な自動車を製造できるようになり、燃費の向上と排気ガスの削減につながります。他の自動車用材料と比較して、現在のグレードのAHSSを使用することで、車両の構造重量を最大25%、ライフサイクル全体のCO2排出量を最大15%削減することが可能です。現在の製品は10年前と比べて6倍の強度を誇り、200種類以上の鋼種が利用可能です。電動化、コネクテッド化、シェアリング化された自動運転車の普及を通じて、運輸部門を根本から変革する可能性を秘めた「未来のモビリティ」を支援するため、鉄鋼業界は新たな鋼種や製造技術の導入を通じて革新を続けています。したがって、これらの要因が超高張力鋼(UHSS)市場の成長を支えています。
市場の成長を制限する主な要因は、高い生産コストです。
銅、クロム、ニッケルなどのその他の微量元素とともに、鉄鉱石は超高強度鋼(UHSS)の生産に必要な主要成分です。鉄鉱石やこれらの補助成分のコストが高いため、この製品の総コストは従来の鋼材よりも高くなります。また、鉄鋼の物流や輸送も製品のコストを押し上げています。これらすべての要因により、製品の総コストは従来の鋼材よりも大幅に高くなっており、これが超高強度鋼の市場浸透が限定的な主な原因となっています。
超高強度鋼の市場動向と洞察
自動車の軽量化が依然として主要な需要要因
車両の軽量化は、UHSSの採用を後押しする最も強力な要因の一つであり続けています。高強度鋼を使用することで、メーカーは構造性能を維持しつつ材料の厚みを薄くすることができ、より高価な代替材料に完全に切り替えることなく、軽量化を実現できます。
この傾向は、特にEVにおいて重要です。EVでは、構造質量を低減することで、バッテリーシステムの重量を相殺し、車両の効率と航続距離の向上に寄与することができます。
プレス硬化鋼が地位を強化
プレス硬化鋼は、自動車構造向けUHSS技術の中でも最も重要なもののひとつです。この材料は高温下で成形され、その後硬化されるため、メーカーは極めて高い強度と複雑な形状を持つ部品を製造することが可能になります。
最近の業界評価では、プレス硬化鋼が主要な製品セグメントとして位置づけられており、これは安全上極めて重要な車両構造部における同材料の広範な採用を反映しています。
第3世代AHSSが性能の限界を拡大
鉄鋼メーカーは、強度と延性のより優れた組み合わせを目指す第3世代AHSSグレードの開発をますます進めています。その目的は、超高強度材料に伴う成形の制約の一部を克服しつつ、さらなる軽量化を実現することにあります。
この開発は、高い強度、衝突吸収性、および製造性を同時に実現しなければならない複雑な車体構造やEVプラットフォームを設計する自動車OEMにとって、特に重要です。
UHSSはEVバッテリー保護分野へ進出
電気自動車は、従来の車体構造を超えて、UHSSに新たな機会を生み出しています。高強度鋼は、変形や衝撃に対する耐性が不可欠なバッテリーエンクロージャー、クロスメンバー、および保護構造に活用できます。
DataM Intelligenceによる自動車用鋼材に関する広範な分析によると、EVのバッテリー保護システムや軽量構造部品における先進鋼材の需要が急速に拡大しており、UHSSサプライヤーにとっての長期的なビジネスチャンスが強化されています。
低炭素UHSSが競争上の差別化要因となりつつあります
鉄鋼メーカーには、埋め込み炭素量を抑えた高性能製品の提供がますます求められています。そのため、電気炉(EAF)による生産、スクラップ利用率の向上、水素を用いた直接還元、再生可能電力などが戦略的に重要になってきています。
UHSSメーカーにとって、脱炭素化は特に重要な課題となっています。これは、自動車OEM各社が、材料の性能だけでなく、サプライチェーンのカーボンフットプリントもますます重視して評価しているからです。
超高強度鋼市場のセグメンテーション分析
世界の超高強度鋼市場は、種類、用途、製造プロセス、地域に基づいてセグメント化されています。
世界の超高張力鋼市場において、多相鋼が最大の市場シェアを占めています
世界の超高張力鋼市場における多相鋼の市場規模は、2023年に3,233.30百万米ドルであり、2031年までに5,263.83百万米ドルに達すると予測されています。2024年から2031年にかけては、年平均成長率(CAGR)6.3%で成長すると見込まれています。
多相鋼は、強度、成形性、靭性のバランスを実現するために、多くの微細組織を組み込んだ超高強度鋼の一種です。これにより、メーカーは軽量自動車の生産が可能となり、厳しい燃費基準や排出ガス規制への対応が可能になります。その高い強度と優れた成形性により、安全性を損なうことなく、より軽量な自動車部品の製造が可能となります。
車両の安全性、特に衝突耐性や乗員保護への重視が高まる中、メーカー各社は構造的完全性と全体的な安全性能を向上させるため、多相鋼のような革新的な材料に注目しています。多相鋼の優れた強度とエネルギー吸収特性は、車両の重要な構造部品に最適です。自動車業界において、平均的なサイズの車両には900~1,400キログラムの鋼材が使用されており、これはあらゆる車種に当てはまります。自動車の構造部材における超高張力鋼の使用は増加しています。首鋼(Shougang)のCP1180は、最高強度グレードの多相鋼であり、同じ引張強度を持つ二相鋼と比較して、より高い降伏強度と、優れた曲げ・リーマ加工性能を備えています。これは、スレッショルドビームや衝突防止ビームなどの安全構造部品のロール成形に使用でき、軽量素材の需要が高まるにつれて、その需要も高まっています。
首鋼は、自動車向け軽量鋼材に対する需要の高まりに応えるため、2017年と2018年に段階的にCP780およびCP980を生産しました。2019年には、ナノ析出技術と多相組織制御技術の向上により、生産ラインの強度に関する設計上の制約を克服し、超高強度多相鋼CP1180を生産しました。
超高張力鋼市場の地域別分析
世界の超高張力鋼市場は、種類、用途、製造工程、および地域に基づいて分類されています。
北米の超高張力鋼市場
北米の超高強度鋼市場は、2023年に5,699.42百万米ドルに達し、2031年までに9,356.58百万米ドルに達すると予測されており、2024年から2032年にかけて年平均成長率(CAGR)6.4%で成長する見込みです。予測期間中、自動車および防衛セクターが超高強度鋼の需要創出において重要な役割を果たすでしょう。北米における電気自動車(EV)製造の成長は、電気自動車のサプライチェーンにおける中国の支配力に対する米国政府の懸念、および中国への過度な依存から米国自動車産業のリスクを軽減するために講じられた一連の措置によって牽引されています。
2023年6月、米国政府は、電気自動車部品の製造に向けた工場の設備更新および近代化のために、約20億米ドルの助成金を拠出しました。政府の強力な支援を受けて、多くのメーカーがEV生産への設備投資を拡大しています。
超高張力鋼の需要を押し上げる主要なトレンドの一つは、EV部品製造のオンショアリング(国内回帰)の進展です。米国政府はかねてより、電気自動車のサプライチェーンにおける中国の支配力を懸念しており、中国への過度な依存から米国自動車産業のリスクを軽減するための措置を講じています。
メキシコもまた、米国自動車産業の電気自動車への移行が進むことで恩恵を受ける見込みです。中国と競争するため、多くの米国自動車メーカーは、より低い生産コストと北米自由貿易協定(NAFTA)に基づく自由貿易規制を活用し、実際にさまざまなEVモデルの生産をメキシコへ「ニアショアリング」しています。2023年8月、フォード・モーターは、メキシコにおけるEV生産を拡大するため、既存工場の設備更新や新規グリーンフィールド工場の建設を検討していると発表しました。このような貿易動向により、中長期的にメキシコにおける超高張力鋼の需要は増加する見込みです。
同地域における鉄鋼および自動車生産の増加が、アジア太平洋地域の超高張力鋼市場の成長を後押ししています
中国、韓国、日本、インドにおける高度に発達した自動車産業に加え、建設技術分野の発展に向けた同地域での継続的な投資により、アジア太平洋地域は世界市場を牽引すると予測されています。中国は世界最大の自動車生産国です。国際自動車工業会(OICA)によると、アジア太平洋地域は欧州を抜いて、世界一の自動車生産地域となっています。2020年の世界の粗鋼生産総量は18億7750万トン(Mt)でした。2020年に世界の鉄鋼生産量の57%を占めた中国は、現在、世界最大の鉄鋼生産国です。中国は2020年に10億トンを超える鉄鋼を生産し、これを達成した初の国となりました。その結果、中国とインドの鉄鋼生産量の増加が、超高張力鋼材市場の需要を支えています。
主要企業・市場シェア
超高張力鋼材市場の主要企業と競争環境
超高張力鋼材市場における競合他社が提供する製品やサービスは、耐久性や耐食性など、最高水準の物理的・材料的特性を備えています。メーカー各社は、市場の需要に応えるため、効果的な技術の開発や生産量の拡大を図るべく、世界の超高張力鋼材市場において数々の戦略的決定を下しています。主な重点分野には、新製品の発売、提携、戦略的な合併・買収などが含まれます。市場の主要企業には、アルセロール・ミッタルS.A.、新日鉄住金株式会社、ポスコ・グループ、U.S.スチール・コーポレーション、インド鉄鋼公社、タタ・スチール・リミテッド、現代製鉄株式会社、ティッセンクルップAG、SSAB、JSWスチールなどが挙げられます。
アルセロール・ミッタル社(ArcelorMittal S.A.)
概要:ルクセンブルク市に本社を置く多国籍鉄鋼製造企業であるアルセロール・ミッタル社(ArcelorMittal S.A.)は、鉄鋼を製造しています。同社は、冷延鋼板、電気亜鉛メッキ鋼板、コーティング鋼板、スラブ、棒鋼、線材などを生産しています。アルセロール・ミッタル社は、世界中の顧客に製品を提供しています。同社は、建築、エネルギー、家電、農業・建設機械、輸送、道路安全、および非プライム販売を含む最終用途市場にサービスを提供しています。同社は、産業、自動車、包装の各最終用途市場を専門としています。事業展開地域は、北米、南米、中東・アフリカ(MEA)、欧州、アジア太平洋地域です。同社は16カ国に鉄鋼製造施設を保有し、155カ国に顧客を持ち、全拠点に11の研究センターを構えています。
製品ポートフォリオ:
A22 – アムストロング・ウルトラ – 超高強度鋼:これらの低合金鋼グレードは、極めて高い降伏強度値を提供し、アムストロング製品ラインを充実させています。内部純度が管理されており、溶接性を高めるための低炭素含有量と微細な結晶粒構造を備えています。軽量化や耐摩耗性・耐擦過性といった利点があります。その極めて高い降伏強度は、構造物の強度と積載能力を向上させるソリューションに貢献します。伸縮式クレーン、高所作業車、コンクリートポンプ、テレスコピックハンドラー、ダンプトラック、トラックトレーラーといった代表的な用途において、強度と軽量化の可能性に重点が置かれています。
超高強度鋼市場における主な動向
2026年6月:アルセロール・ミッタル社は、フランスにおける新たな電磁鋼板生産施設の稼働を発表し、自動車およびエネルギー用途向けの先進的高強度鋼の製品ラインナップを強化しました。
2026年6月:ポスコグループは、世界市場における軽量電気自動車への需要拡大に対応するため、プレミアム級超高強度自動車用鋼材の生産を拡大しました。
2026年5月:タタ・スチール・リミテッドは、カリンガナガル工場においてインド最大の高炉を稼働させ、粗鋼生産能力を大幅に増強するとともに、先進的な高強度鋼製品の製造を支援しました。
2026年5月:現代製鉄株式会社は、軽量車体構造に対する需要の高まりに対応するため、電気自動車メーカーへの超高強度鋼の供給を拡大し、自動車用鋼材事業を強化しました。
2026年4月:新日鉄住金株式会社は、先進的な製造技術や脱炭素化への取り組みへの投資を通じて、高性能自動車用鋼板の生産拡大を継続しました。
2026年3月:JSWスチールは、ヴィジャヤナガル製鉄所の拡張を推進し、高強度鋼製品に対する国内外の需要拡大に対応するため、生産能力を増強しました。
2026年3月:SSABは、自動車メーカーや重機メーカーとの顧客連携を拡大することで、化石燃料を使用しない高強度鋼の商用化を加速させました。
2026年2月:U.S. Steel Corporationは、製造施設の継続的な近代化に続き、先進的な平板鋼の生産および付加価値の高い自動車用鋼材製品への投資を継続しました。
世界の超高強度鋼市場レポートには、約61の表、61の図、および230ページが掲載されます。
超高強度鋼市場における投資および戦略的提携の分析
先進的な鉄鋼製造能力を支援する官民の投資は、世界市場全体で引き続き大きな商業化の機会を生み出しています。業界関係者は、操業パフォーマンスと環境持続可能性の成果を大幅に向上させることを目的とした、スマート製造技術、持続可能な生産能力、および次世代の材料科学の革新に向けて、ますます多くの資源を割り当てています。
自動車メーカー、鉄鋼メーカー、産業技術プロバイダー、および先端材料関連組織が関与する戦略的提携は、世界中で技術革新活動を大幅に加速させています。自動車用超高張力鋼の生産能力を支える製造能力の拡大は、主要な産業経済圏における地域サプライチェーンをさらに強化しています。さらに、製品ポートフォリオの多様化イニシアチブや先進的な冶金技術を支援する投資は、予測期間を通じて将来の市場競争力を大幅に向上させると見込まれています。
【目次】
- 調査方法および範囲
- 調査方法
- 本レポートの調査目的および範囲
- 市場の定義と概要
- エグゼクティブ・サマリー
- 種類別市場概要
- 用途別市場概要
- 製造工程別市場概要
- 地域別市場概要
- 市場の動向
- 市場に影響を与える要因
- 推進要因
- 鉄鋼は、自動車向けに優れた手頃な価格のソリューションを提供することで、市場の拡大を支えています。
- XX
- 制約
- 高い生産コストが市場の成長を制限しています
- XX
- 機会
- XX
- 影響分析
- 推進要因
- 市場に影響を与える要因
- 業界分析
- ポーターの5つの力分析
- サプライチェーン分析
- 価格設定分析
- 規制分析
- タイプ別
- はじめに
- 市場規模分析および前年比成長率分析(%)、タイプ別
- 市場魅力度指数、タイプ別
- デュアルフェーズ*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- 複合相
- 多相
- マルテンサイト
- 変態誘起塑性
- その他
- はじめに
- 用途別
- はじめに
- 市場規模分析および前年比成長率分析(%)、用途別
- 市場魅力指数、用途別
- 自動車*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- 建築・建設
- 機械・重機
- 鉄道、航空、船舶
- その他
- はじめに
- 製造工程別
- はじめに
- 市場規模分析および前年比成長率分析(%)、製造工程別
- 市場魅力指数、製造工程別
- 熱間圧延*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- 冷間圧延
- はじめに
…
【本レポートのお問い合わせ先】
www.marketreport.jp/contact
レポートコード:MM6117
- 世界の幹細胞創傷治療市場
- 軽自動車用エアバッグ生地市場:グローバル予測2025年-2031年
- 【English】
- 超音波ドップラー診断装置市場:グローバル予測2025年-2031年
- プラグイン式バルコニー用エネルギー貯蔵装置の世界及び日本市場2026年:種類別(壁掛け型、床置き型)
- インスリン原料の世界市場2025:メーカー別、地域別、タイプ・用途別
- 3Cデジタルバッテリー市場:グローバル予測2025年-2031年
- 建設用化学品の中国市場:コンクリート混和剤、シーラント、接着剤、保護コーティング剤、アスファルト添加剤
- 世界のリニアアクチュエータ市場規模・予測:作動方法別(機械式、油圧式、空圧式、電気機械式アクチュエータ)、地域別予測(2025年~2035年)
- 世界の宇宙データセンター市場(2025 – 2040):ペイロード別、電力容量別、用途別、エンドユーザー別、地域別
- RTEサラダ・冷製食品の世界及び日本市場2026年:種類別(野菜サラダ、フルーツサラダ、タンパク質サラダ、穀物・パスタボウル、ミックス冷製ボウル)
- 希土類金属スパッタリングターゲットの世界市場2025:メーカー別、地域別、タイプ・用途別