世界のタングステン系材料市場(2026 – 2035):製品別、用途別、エンドユーザー別、地域別
市場概要
タングステン系材料の市場規模と概要
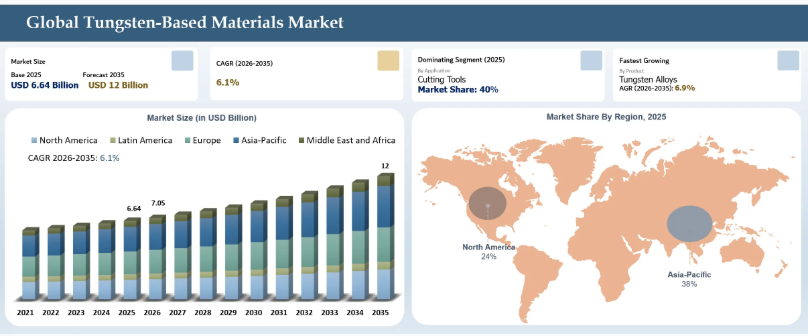
世界のタングステン系材料市場は、2025年に66億4,000万米ドルに達し、2035年までに120億米ドルに達すると予想されており、2026年から2035年までの予測期間において年平均成長率(CAGR)6.1%で成長すると見込まれています。密度、硬度、安定性、耐摩耗性が重要な要素となる防衛、航空宇宙、半導体、工具製造、エレクトロニクス、製造産業において、タングステン系材料の重要性が高まっていることから、市場は勢いを増しています。2026年2月時点の米国地質調査所(USGS)の報告によると、中国は引き続きタングステン生産の主導的な地位を占めており、中国の輸出規制により2025年には世界のタングステン価格が急騰しました。これにより、65%タングステン精鉱のロッテルダム価格は1メートルトンあたり266米ドルから551米ドルへ、APT価格は1メートルトンあたり331米ドルから675米ドルへと急騰しました。
同社の韓国にあるサンドン・タングステン鉱山は、2026年3月に第1段階の生産を開始しました。この鉱山は、年間64万メートルトンの鉱石処理能力を想定して建設され、年間2,300メートルトンのタングステン精鉱の生産が見込まれています。2027年に開始が予定されている第2フェーズでは、年間処理能力が120万メトリックトンに拡大し、タングステン生産能力は推定4,600メトリックトンに達し、中国以外の世界的なタングステン需要の40%を賄うことになります。
戦略的用途や高性能用途においてタングステン系材料への需要が拡大し続ける中、供給の安定性、地理的多様化、および中国以外のタングステン資源の開発への重視が高まることで、2035年までの市場動向が形作られると予想されます。先端産業からの需要拡大と、タングステン採掘および処理能力への継続的な投資が相まって、世界のタングステン系材料のバリューチェーン全体に新たな機会が生まれる可能性があります。
米国および同盟国のタングステン供給網の拡大と先端材料製造における未開拓の機会
2026年9月、米国国防総省は、国内および同盟国のタングステン供給網を強化するため、エルメット・グループに対し4億5,000万米ドルを拠出することを決定しました。その中で、最大の投資対象分野として特定されたのは、国内のタングステン製造・加工インフラです。
メイン州、ミシガン州、オハイオ州にあるエルメット社の施設の近代化および拡張には1億6,500万米ドル以上が計画されており、これにより防衛および産業用途向けのタングステン重合金および粉末の生産拡大が図られます。一方、ネバダ州のスプリンガー・タングステン・コンプレックスには約1億5,000万米ドルが割り当てられ、ブルー・ムーン・メタルズ社およびEQリソーシズ社との合弁事業を通じて、鉱山および製錬所の操業再開ならびにパラタングステン酸アンモニウム(APT)の転換能力の拡大が行われます。
さらに、オーストラリアのマウント・カーバイン鉱山およびスペインのバルエコパルド鉱山に関する投資や提携を通じて、タングステン供給源の多様化に最大1億5,000万米ドルを投じる計画であり、これにより鉱業および国際的な原料供給の分野でさらなる機会が創出されます。
この投資により、タングステン系材料のバリューチェーン全体において、大幅な調達および事業拡大の機会が生まれると見込まれています。エルメット・グループは、タングステン重合金および粉末の製造拡大、国内での加工・精製、ならびにサプライチェーンの統合を通じて恩恵を受ける一方、ブルー・ムーン・メタルズは、スプリンガー鉱山および製錬所の再開発、ならびに新たなAPT処理能力の確立を通じて恩恵を受けます。
EQリソーシズは、スプリンガー鉱山の合弁事業への参画、タングステン精鉱の引き取り、および加工の統合を通じて恩恵を受ける一方、同社のマウント・カーバイン鉱山は、提携サプライネットワークに向けたタングステン原料の追加供給源となります。採掘および精鉱供給の分野において、ブルー・ムーン・メタルズとEQリソーシズは、上流のタングステン生産と精鉱の安定供給を支援することができ、一方、スペインのバルエコパルド鉱山は、欧州におけるタングステン供給の多様化に向けたもう一つの戦略的供給源となります。
タングステン系材料市場の主なポイント
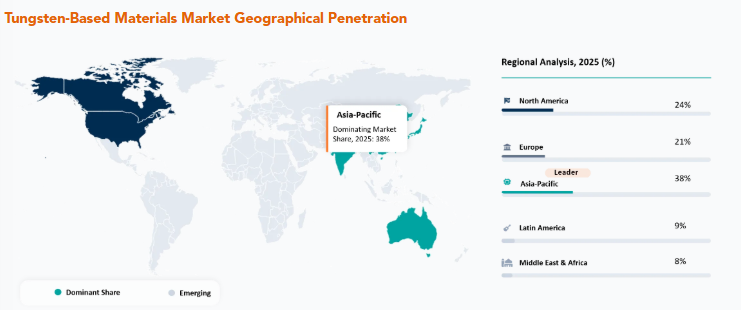
2025年、アジア太平洋地域は世界市場を牽引し、市場シェア全体の約38%を占めました。この地域での主導的地位は、中国の強力な原料処理能力に加え、日本、韓国、東南アジアにおける下流需要によって支えられています。
2025年、切削工具は最大の用途セグメントとなり、世界のタングステン系材料市場の40%のシェアを占めました。2025年後半、中国がタングステン年間採掘割当量を6.5%削減し、輸出許可を15社に限定したことで、このセクターは影響を受けました。
防衛分野におけるタングステンの需要は年間約8%のペースで拡大しており、2030年代半ばまでに自動車分野を抜いて最大のエンドユーザーとなる可能性があります。2026年4月までに、ロッテルダムAPT価格は1メートルトンあたり3,000米ドルを超え、2026年初頭から200%以上も急騰しました。
米国戦争省は2026年9月、同盟国のタングステン供給網を強化するため、エルメット・グループに4億5,000万米ドルを拠出しました。この支援パッケージのうち1億6,500万米ドル以上は、メイン州、ミシガン州、オハイオ州における施設拡張に充てられます。
注目すべき企業としては、プランゼーSE、H.C.スターク・タングステンGmbH、マサン・ハイテク・マテリアルズが挙げられます。これらは、タングステン粉末、タングステンカーバイド、高融点金属、および高度なタングステン系部品にわたる強固な地位に加え、確立された生産能力と、半導体、航空宇宙、防衛、エレクトロニクス、精密工具といった高成長分野への展開を兼ね備えているためです。「疑問符」のカテゴリーには、Buffalo Tungsten Inc.、A.L.M.T. Corp、Gesellschaft für Wolfram Industrie mbHが含まれます。これらの企業は、タングステン製品や特殊材料において確固たる能力を有していますが、より大規模な統合型メーカーが世界的な展開力と幅広い製品ポートフォリオを強みとする市場で事業を展開しています。
「潜在力」のカテゴリーには、Umicore、ATI(Allegheny Technologies Incorporated)、BETEK GmbH & Co. KGが含まれます。これらの企業は、タングステン含有材料、耐摩耗性製品、特殊合金、および先進的な産業用部品に対する需要の拡大の恩恵を受けていますが、タングステン系材料以外にも比較的多角化された製品ポートフォリオを有しています。「後発グループ」には、日本タングステン株式会社が含まれます。これは、同社がタングステン関連用途への比較的特化した事業展開を行っていること、および主要な多角化タングステン材料メーカーと比較してグローバルな事業規模が小さいことを反映しています。
防衛・航空宇宙分野での需要拡大に伴い、タングステン系材料の使用が増加しています
防衛調達および航空宇宙活動の拡大に伴い、タングステン系材料への需要が高まっています。これは、タングステンが極めて高い密度、硬度、耐摩耗性、耐熱性を備えており、徹甲弾、バラスト、ミサイル、航空宇宙機器、および高温用途に理想的であるためです。2025年4月、欧州委員会によると、タングステンは弾薬、高強度用途、超音速および極超音速航空機に使用される主要な防衛用金属です。一方、米国防総省の2026会計年度防衛予算案では、534発のAMRAAM、 SM-6ミサイル139発、LRASM 238発、トマホーク57発といったミサイルおよび弾薬システムへの継続的な資金提供を求めています。
軍事調達や備蓄の補充が増加するにつれ、高性能で高密度、かつ耐熱性に優れた材料への需要が高まっていることから、防衛用途はタングステン需要の主要な成長エンジンとなりつつあります。2026年4月、ロイター通信の報道によると、防衛分野におけるタングステン需要は年間約8%のペースで伸びており、この傾向が続けば、2030年代半ばまでに防衛分野が自動車分野を抜いて、タングステン消費量最大のセクターとなる可能性があります。同報道では、ロッテルダムにおけるAPT価格が1メトリックトンあたり3,000米ドルを超え、2026年初頭から200%以上上昇していることも指摘されています。これは、中国の輸出規制の強化と軍事需要の急増が相まって生じた影響を反映したものです。
主要企業・市場シェア
タングステン系材料市場のセグメント分析
世界のタングステン系材料市場は、製品、形態、用途、エンドユーザー、および地域に基づいてセグメント化されています。
タングステン供給の逼迫と原材料コストの上昇が切削工具の需要を後押し
切削工具セグメントは、タングステン系材料市場の用途において主導的な地位を占めており、2025年には40%の市場シェアを占める見込みです。このセグメントが優位性を保っているのは、超硬合金が重切削、穴あけ、フライス加工、旋削、および耐摩耗工具で広く使用されているためです。この材料の硬度と耐熱性により、工具の寿命を延ばすことができるからです。2025年6月、ケナメタル社によると、炭化タングステンは同社が金属切削および極めて過酷な摩耗環境向けの用途で使用する主要材料であり、輸送、航空宇宙、エネルギー、および一般機械産業におけるフライス加工、穴あけ、旋削、ねじ切り、工具製造などに使用されています。
タングステン系切削工具の重要性が高まっていることは、原材料の供給不足や業界需要の増加によっても裏付けられています。2026年1月、ロイター通信によると、タングステンは、製造、鉱業、建設業界をはじめ、航空宇宙、防衛、産業用ガスタービン、エレクトロニクス業界における切削工具や耐摩耗部品の製造に広く使用されています。パラタングステン酸アンモニウム(APT)の価格は、中国で1トンあたり1,125~1,150米ドル、ロッテルダムで1トンあたり1,100米ドルという過去最高水準に達しました。ロイター通信はさらに、2025年に中国のタングステン採掘割当量が前年比6.5%削減された一方、2025年12月時点でタングステンの輸出が許可されていた中国企業はわずか15社であったと報じています。
電池材料の製造と統合サプライチェーンの急速な拡大が、アジア太平洋地域の市場における主導的地位を強化
アジア太平洋地域は、タングステン鉱業、加工、製造、および下流産業基盤が高度に集中していることを背景に、タングステン系材料市場を支配しており、2025年には世界市場の約38%を占めています。同地域は、世界的なタングステン生産における中国の支配的な地位に加え、中国、日本、韓国、東南アジア全域におけるエレクトロニクス、自動車、鉱業、建設、および先端製造業からの旺盛な需要から特に恩恵を受けています。
今回の買収により、アジア太平洋地域のタングステン系材料の製造およびリサイクル能力が強化されます。2026年3月、米国に拠点を置く先端材料企業であるハイペリオン・マテリアルズ・アンド・テクノロジーズ(Hyperion Materials & Technologies)は、インドに拠点を置く炭化タングステンメーカーであり、産業・エンジニアリング複合企業であるエレクトロニカ・タングステン社(Electronica Tungsten Ltd.)を買収する合意に達したと発表しました。エレクトロニカ・タングステンは4つの製造施設を運営し、炭化タングステン粉末、摩耗部品、焼結ブランク、プレス用粉末を生産しているほか、タングステン鉱石精鉱の加工や、硬質・軟質のタングステンスクラップのリサイクルも行っています。
中国のタングステン系材料市場の動向
中国は、国内に極めて大規模なタングステン鉱山基盤、加工施設、および下流の製造施設を有しているため、アジア太平洋地域のタングステン系材料市場において支配的な地位を占めています。同国は、幅広い産業で利用されるタングステン精鉱、粉末、炭化タングステン、合金、およびその他の付加価値製品の製造を支援しています。
中国におけるタングステン資源の統合は、下流のタングステン系材料に対する国内の供給安定性を高めています。2026年8月、 中国を拠点とするタングステンおよび非鉄金属生産企業であるアモイタングステン株式会社は、江西省の大湖塘(ダフタン)タングステンプロジェクトに携わる中国の鉱業・鉱物加工企業、江西巨通工業株式会社の株式30.17%を取得するため、約5億9300万人民元(8837万米ドル)を投資する計画を発表しました。この取引により、アモイタングステンは、約138万トンのタングステン資源を保有する大湖塘タングステン鉱山へのアクセスを拡大し、下流のタングステン製品および材料向けの国内原料供給体制を強化することになります。
日本のタングステン系材料市場の展望
日本は、最先端の製造基盤、精密工学技術、そして電子機器、自動車、産業機械、切削工具における高品質な材料への需要により、アジア太平洋地域のタングステン系材料市場における主要国の一つとなっています。日本はタングステンの輸入に大きく依存しているため、タングステン供給チェーンの動向に対する影響は甚大です。
日本は、リサイクルや中間材料の国内生産を通じて、国内のタングステン・サプライチェーンの強化を図っています。2026年9月、日本の非鉄金属・先端材料メーカーである三菱マテリアル株式会社は、子会社であるタングステン材料・リサイクル企業のジャパン・ニューメタルズ株式会社において、タングステンリサイクル能力を拡大するため、約80億円(約5,200万米ドル)を投資する計画を発表しました。日本の秋田工場におけるこのプロジェクトは、経済産業省(METI)からの20億円(1,290万米ドル)の補助金を受けており、パラタングステン酸アンモニウム(APT)の生産能力を年間2,400トンへと倍増させ、国内のタングステンリサイクルおよびタングステン粉末・炭化タングステン材料の供給を強化することが期待されています。
北米における戦略的なサプライチェーンの拡大と防衛需要が、タングステン系材料市場を後押し
北米はタングステン系材料市場における主要地域であり、航空宇宙・防衛、先端製造、エレクトロニクス、エネルギー、および産業用途からの堅調な需要に支えられ、2025年には世界市場の約24%を占める見込みです。製造業者がアジアに集中している供給への依存度を低減させようとする中、同地域は国内でのタングステン加工および関連調達イニシアチブを通じて、その地位をますます強化しています。
米国は、重要素材のサプライチェーンのレジリエンスを強化するため、国内でのタングステン採掘および加工を加速させています。2026年9月、カナダを拠点とする鉱業・金属開発企業のブルー・ムーン・メタルズ社(Blue Moon Metals Inc.)、米国を拠点とする先端材料および精密加工部品メーカーのエルメット・グループ(The Elmet Group)、そしてオーストラリアを拠点とするタングステン採掘・加工企業のEQリソーシズ社(EQ Resources Limited)は、ネバダ州のスプリンガー・タングステン・コンプレックス(Springer Tungsten Complex)に対し、1億5,000万~1億7,500万米ドルの投資を行うと発表しました。この投資には、年間4,000トンのAPT生産能力を目標とするAPTプラントを開発するための合弁会社への7,500万米ドルの資本注入が含まれており、鉱山および選鉱所は2027年第4四半期に、APTプラントは2028年下半期に生産を再開する見込みです。
米国のタングステン系材料市場の動向
米国は、航空宇宙・防衛、精密製造、エレクトロニクス、エネルギー、工業用工具からの堅調な需要に支えられ、北米のタングステン系材料市場において主導的な地位を占めています。海外供給への依存が重要な用途において戦略的リスクをもたらすことから、同国は国内のタングステン・エコシステムの構築にますます注力しています。
米国は、戦略的備蓄や加工能力の拡大を通じて、国内の酸化タングステン供給体制を強化しています。2026年5月、オーストリアに拠点を置く先端材料・粉末冶金企業のプランゼー・グループと、米国に拠点を置くインフラおよび戦略的資産投資会社のマンハッタン・ファイブ・パートナーズは、米国における戦略的酸化タングステン備蓄の確立に向けた提携を発表しました。プランゼー社は、ペンシルベニア州トワンダにある「グローバル・タングステン・アンド・パウダーズ(GTP)」施設における酸化タングステンの生産量を年間約12,000トンに拡大する計画であり、2026年に最初の出荷が予定されています。その大部分は、米国政府、防衛、および重要産業の需要を支えることになります。
タングステン系材料市場は、3つの主要な参入グループによって特徴づけられています。すなわち、タングステンの一貫生産・加工業者、先端タングステン材料および粉末冶金専門企業、そして下流のタングステンカーバイドや工具メーカーです。Masan High-Tech Materials、Plansee SE、およびH.C. Starck Tungsten GmbHは、タングステンの精製、粉末、化学製品、リサイクル、および先端材料の各分野に事業を展開している一方、A.L.M.T. Corp.、Gesellschaft für Wolfram Industrie、およびBuffalo Tungstenは、高純度タングステン製品、粉末、ロッド、ワイヤー、および加工材料を専門としています。BETEK GmbH & Co. KG、日本タングステン、およびATIは、超硬工具、特殊タングステン製品、ならびに航空宇宙・防衛向けの高性能材料を通じて、下流市場の基盤を強化しています。市場は依然として高度に細分化されており、企業レベルの市場シェアは一般的に公表されていないため、競争規模を比較するには売上高や生産量の指標の方が適しています。
主要企業には、Buffalo Tungsten Inc. (United States), Plansee SE (Austria), A.L.M.T. Corp. (Japan), Gesellschaft für Wolfram Industrie mbH (Germany), Umicore (Belgium), ATI – Allegheny Technologies Incorporated (United States), Masan High-Tech Materials (Vietnam), BETEK GmbH & Co. KG (Germany), H.C. Starck Tungsten GmbH (Germany), and Nippon Tungsten Co., Ltd. (Japan).などが挙げられます。
主な動向
2026年8月:日本の国立研究大学である広島大学と、日本の炭化タングステンおよび硬質材料メーカーである三菱マテリアル・ハードメタル株式会社の研究者らが、炭化タングステン・コバルト(WC–Co)超硬合金を製造するためのホットワイヤーレーザー積層造形法の実証に成功しました。
2026年6月:オーストラリアに拠点を置く重要鉱物探査・開発企業であるTivan Limitedは、オーストラリアのノーザンテリトリーにある同社のMolyhilタングステン・モリブデン・プロジェクトを推進するため、日本の総合商社・投資会社である住友商事およびオーストラリアの投資会社であるETFS Capitalと、合弁事業に関する主要条件で合意しました。
2026年9月:米国に拠点を置くタングステン採掘・加工企業であるアルモンティ・インダストリーズ社は、ルワンダ政府(国家政府機関)と、ルワンダにおけるタングステンの開発および加工を行うための戦略的提携を締結しました。
2025年10月:中国を拠点とする国有金属・鉱業グループである中国五鉱集団(China Minmetals Corporation)と、中国を拠点とするタングステンおよび先端硬質材料メーカーである中国タングステン・ハイテク材料株式会社(China Tungsten & Hightech Materials Co., Ltd.)は、湖南省株洲市にて、タングステン産業チェーンの共同開発会議を開催しました。
2026年1月:米国に拠点を置く重要鉱物リサイクル・精製企業であるAMERMINは、重要鉱物の処理事業を拡大するため、米国エネルギー省(DOE)から1,150万米ドルの助成金を受け取りました。
2026年3月:ケイマン諸島に拠点を置く特別目的買収会社(SPAC)であるアイリス・アクイジション・コーポレーションIIは、オーストラリアに拠点を置く重要鉱物探査・開発企業であるアメリカン・タングステン・アンド・アンチモン社(AT4)と、米国を重点市場とするアンチモンおよびタングステンのプラットフォーム「フリーダム・メタルズ・コーポレーション」を設立するための、拘束力のない意向書に署名しました。
主要な調達優先事項および購入者の評価基準
タングステン系材料を調達する組織は、厳しい産業用途に求められる純度、粒子径、硬度、密度、および寸法仕様を満たした、品質が安定したタングステン金属、タングステンカーバイド、粉末、合金、および化学物質を供給できるサプライヤーを、ますます優先するようになっています。
特に、輸出規制や地政学的リスクによりタングステンの供給安定性に対する懸念が高まる中、調達決定には、サプライチェーンの安全性、中国以外の供給源の確保、生産能力、および長期供給契約がますます大きな影響を及ぼしています。
買い手は、硬度、耐摩耗性、熱安定性、密度、耐食性、純度、ロット間の均一性、および高温・高応力の動作条件下でのタングステン系材料の性能など、材料の品質と性能に基づいてサプライヤーを評価しています。
【目次】
- 定義と概要
- 調査の目的
- 市場の定義
- 市場の範囲
- ステークホルダー分析
- 対象通貨
- 調査期間
- エグゼクティブ・サマリー
- 主なポイント
- トップダウン・ボトムアップ分析
- 市場シェア分析
- 主要な一次インタビューからのデータポイント
- 主要な二次データベースからのデータポイント
- 市場の概要
- 地域別概要
- エンドユーザー別
- 概要
- 市場規模分析および前年比成長率分析(%)、エンドユーザー別
- 市場魅力指数、エンドユーザー別
- 航空宇宙・防衛
- 自動車・輸送
- 電子・電気
- 鉱業・建設
- 医療・ヘルスケア
- その他
- 概要
市場動向影響要因成長要因防衛および航空宇宙分野での需要の高まりにより、タングステン系材料の使用が増加しています。半導体および電子機器製造の拡大により、高性能・高温用途で使用されるタングステン材料の需要が牽引されています。炭化タングステン製の切削工具および耐摩耗工具の普及により、機械加工、鉱業、建設、および工業製造分野における消費が支えられています。制約要因タングステン価格の急激な変動により、タングステン合金、炭化タングステン、粉末、およびその他のタングステン系材料の原材料コストが増加しています。世界のタングステン供給が中国に大きく依存していることから、タングステン系材料の安定供給を求めるメーカーにとって、重大な調達リスクが生じています。中国以外の採掘・加工能力が限られているため、メーカーがタングステン系材料のサプライチェーンを迅速に多様化させる能力は制約されています。機会中国以外のタングステン・サプライチェーンの拡大半導体業界からの需要の増加電気自動車および先進的な自動車製造の成長トレンド高純度タングステン材料への移行タングステン重合金の採用拡大タングステンのリサイクルおよび二次回収の拡大影響分析業界分析地政学的リスクおよびサプライチェーンの脆弱性サプライチェーンの制約原材料へのアクセス貿易政策の変更社会的および患者中心の要因労働者の安全に対する意識の高まり職業的曝露に対する一般市民の意識の高まり持続可能な材料への需要の増加経済的要因世界のタングステン供給における中国の支配力半導体および電子機器製造の成長国内の重要鉱物サプライチェーンへの投資価格分析価格透明性の動向プレミアム製品と汎用製品の価格比較償還モデルの変化規制分析政策の最新動向コンプライアンスの現状規制の施行製品別はじめに市場規模分析および前年比成長率分析(%)、製品別市場魅力度指数、製品別炭化タングステンタングステン合金タングステン化学製品タングステン金属タングステン粉末その他形態別はじめに市場規模分析および前年比成長率分析(%)、形態別市場魅力指数、形態別粉末棒シートその他用途別はじめに市場規模分析および前年比成長率分析(%)、用途別市場魅力指数、用途別ヒーターフィラメント電極切削工具放射線遮蔽その他
…
【本レポートのお問い合わせ先】
www.marketreport.jp/contact
レポートコード:MM7948
- ワイン酢の世界市場2025:メーカー別、地域別、タイプ・用途別
- 抗菌ペット用歯科スプレーの世界及び日本市場2026年:種類別(デイリーオーラルケアスプレー、医薬品用口腔スプレー)
- DHA藻油40%-50%の世界市場
- 効率向上肥料(EEF)市場:グローバル予測2025年-2031年
- ナノ焼結銀粉の世界市場2025:メーカー別、地域別、タイプ・用途別
- ケーブルライン検出器の世界市場
- ソフトウェア定義ネットワーキング市場レポート:コンポーネント別(ソリューション、サービス)、組織規模別(中小企業、大企業)、用途別(企業、通信サービスプロバイダ、クラウドサービスプロバイダ)、エンドユース産業別(BFSI、IT・通信、消費財、政府・防衛、ヘルスケア、その他)、地域別 2024-2032
- IoTメモリの世界市場
- 片面垂直ケーブルマネージャーの世界及び日本市場2026年:種類別(金属素材、プラスチック素材)
- JP統合配電ボックスの世界及び日本市場2026年:種類別(屋内用、屋外用)
- ペーパーレス石膏ボードテープの世界市場2025:メーカー別、地域別、タイプ・用途別
- UV光安定剤の世界及び日本市場2026年:種類別(ベンゾフェノン系、ベンゾトリアゾール系、トリアジン系、サリチル酸系)