結晶粒配向電磁鋼板の世界市場規模は2035年までにCAGR 5.6%で拡大する見通し
市場概要
結晶粒配向電磁鋼板市場の規模と概要
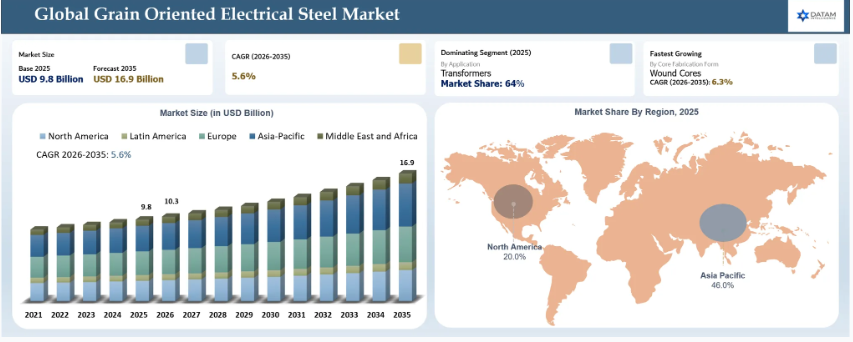
世界の結晶粒配向電磁鋼板市場は、2025年に98億米ドルと評価され、2035年までに169億米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)5.6%で成長すると見込まれています。世界の結晶粒配向電磁鋼板市場は、送電・配電インフラの拡充、電力変圧器および配電変圧器への需要拡大、送電網の近代化に向けた投資の増加、再生可能エネルギーシステムの導入拡大、電力需要の増加、ならびに老朽化した変圧器や送電網設備の継続的な更新・アップグレードによって牽引されています。
送電・配電インフラは、主に変圧器コアに使用され、磁気効率の向上とコア損失の低減を図る結晶粒配向電磁鋼板(GOES)の需要を支えています。米国、インド、中国などの国々では、配電インフラのアップグレードが継続的に進められています。インド電力省によると、同国は2024年に78,717 MVAの変電容量と11,116回路kmの送電線を新設しました。さらに、インドは2022–23年度から2031–32年度にかけて、約191万回路kmの送電線と1,274 GVAの変電容量を整備する計画です。
結晶粒配向電磁鋼板市場の主なポイント
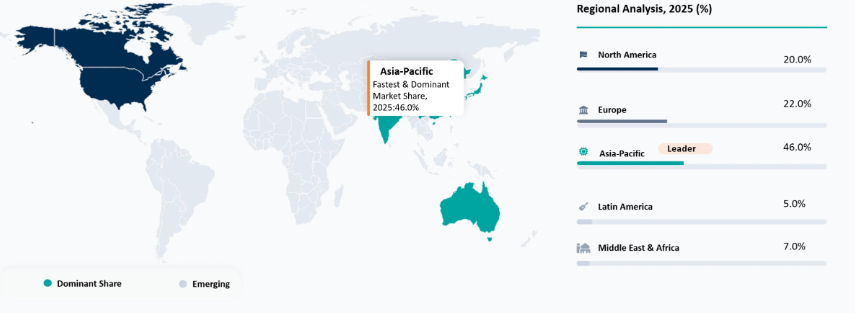
アジア太平洋地域は、送電・配電インフラの拡大、変圧器製造の増加、電力需要の増加、再生可能エネルギーの導入、および送電網の近代化に支えられ、2025年には世界の結晶粒配向電磁鋼板(GOES)市場のおよそ46%を占め、地域別市場シェアで最大となりました。同地域全域にわたる主要な電磁鋼板および変圧器製造拠点は、従来型、高透磁率、およびドメイン精製GOES製品の大幅な消費を支えています。
2025年、変圧器は世界の結晶粒配向電磁鋼板市場において約64%を占め、市場を牽引しました。これは、電力変圧器および配電変圧器のコアにおけるGOESの広範な使用に起因しています。変圧器の導入増加、老朽化した送配電設備の更新、送配電ネットワークの拡張、再生可能エネルギーの統合、およびエネルギー効率の高い変圧器への需要の高まりが、変圧器用途におけるGOESの消費を支えています。
巻線コアは、配電変圧器の導入増加、コンパクトで高効率な変圧器設計への需要、および巻線コア構成における低損失GOESの継続的な採用に支えられ、2026年から2035年にかけて年平均成長率(CAGR)6.3%と推定され、コア製造形態の中で最も急速な成長が見込まれています。送電網の拡張や老朽化した配電設備の更新が進んでいることも、巻線コア型変圧器設計への需要をさらに後押ししています。
結晶粒配向電磁鋼板市場の業界動向と戦略的洞察
変圧器メーカーや電力系統運営者が、磁気性能の向上、コア損失の低減、およびエネルギー効率の向上を備えた材料をますます求めるようになるにつれ、高透磁率・低損失の電磁鋼板グレードの採用は、GOES業界の発展における重要な分野となりつつあります。GOESメーカーは、送電および配電用途全般において変圧器の効率を向上させ、エネルギー損失を低減させるため、高透磁率、ドメイン精製、および薄板製品のラインナップを拡大しています。
変圧器メーカーが無負荷損失の低減や電気機器の効率向上に注力する中、薄板かつエネルギー効率に優れたGOES製品の開発が進んでいます。メーカー各社は、機械的性能や加工性能を維持しつつコア損失を低減するため、より薄い電磁鋼板グレードの開発、磁気特性の最適化、および表面絶縁技術の改良に取り組んでいます。電力会社が老朽化した変圧器の更新や送配電インフラの拡充を進めるにつれ、こうした開発の重要性は高まっています。
各国が国内の変圧器製造を強化し、送電網の近代化に投資するにつれ、GOESの生産能力の拡大と地域密着型のサプライチェーンの構築が進んでいます。電磁鋼板メーカーは製造施設の拡張や近代化を進めている一方、鉄鋼メーカーや電気機器メーカーは、高まる変圧器の需要に対応し、輸入電磁鋼板への依存度を低減するため、現地生産体制の構築に取り組んでいます。この傾向は、送電網への投資、再生可能エネルギーの導入、老朽化した送電網インフラの更新を進めている地域において、特に顕著です。
生産能力の拡大と地域生産による世界のGOESサプライチェーンの変革
結晶粒配向電磁鋼板(GOES)業界では、変圧器のコア損失を低減する超薄型・高透磁率・微細ドメイン鋼の導入に伴い、一定の変化が生じています。メーカー各社は、比コア損失の低い鋼材製品を開発するため、結晶粒配向の改善、磁気ドメインの微細化、厚みの低減、および絶縁コーティングの改良に注力しています。これにより、特に無負荷エネルギー損失の少ない電力変圧器や配電変圧器の製造において、従来のGOESからより高品質なグレードへの需要シフトが生じ始めています。
また、現在、市場はサプライチェーンの変化や、各地域における電磁鋼板の生産能力の増加の影響も受けています。送電・配電システム、再生可能エネルギー源、および変圧器製造への投資拡大に伴い、電磁鋼板メーカーは、結晶粒配向電磁鋼板の現地生産の立ち上げや拡大を進めています。しかし、生産は依然として比較的少数の専門企業に集中しています。したがって、生産能力の増強、技術移転、貿易政策、および原材料の入手可能性が、供給を決定する上で重要な要素となっています。
新日鉄住金株式会社、JFEスチール株式会社、POSCO、中国宝武鋼鉄集団、およびティッセンクルップ・エレクトリカル・スチールGmbHは、世界の結晶粒配向電磁鋼板(GOES)業界における強固な地位、確立されたGOES製品ポートフォリオ、高度な製造能力、および変圧器・電気機器メーカーとの強固な関係により、「スター」競合他社に分類されます。従来型、高透磁率、および先進的な低損失GOES製品にわたるこれらの企業の能力は、主要な送電・配電市場における存在感を支えています。
Cleveland-Cliffs Inc.(AK Steel)、北京首鋼集団、鞍山鉄鋼集団、およびAperam S.A.は、確立された電磁鋼板の製造能力、地域ごとの生産拠点、ならびに変圧器および電気機器用途における既存の地位に支えられ、「確立された競合他社」に分類されます。これらの企業の競争力は、製品グレード、生産能力、および地理的な市場によって異なります。
送電網の近代化と老朽化した変圧器インフラの更新
送電網の近代化により、新規および更新用の変圧器に対する需要が高まっており、これは変圧器コアに使用される結晶粒配向電磁鋼板(GOES)の消費を直接支えています。国際エネルギー機関(IEA)の報告によると、送電網への世界的な投資額は年間約4,000億米ドルに達しており、電力セクターへの投資額は2025年に1.5兆米ドルに達すると予想されています。老朽化した送電網インフラの更新、増加する電力需要への対応、および新規発電設備の接続という必要性から、電力事業者は旧式の変圧器をより高効率な機種に置き換えるよう促されており、これにより低損失・高透磁率のGOESに対する需要が支えられています。
輸入GOESへの依存と原材料価格の変動リスク
GOESの生産は製鋼用原料や特殊な加工材料に依存しており、一方、変圧器メーカーはコア材料としてGOESに大きく依存しています。そのため、原材料の供給状況や価格の変動は、変圧器のサプライチェーン全体に波及する可能性があります。米国エネルギー省の2024年版「大型電力変圧器のレジリエンスに関する報告書」によると、米国商務省の業界調査に基づき、GOESと連続転位銅導体は、それぞれ大型電力変圧器の最終生産コストの約25%を占めているとされています。同報告書ではまた、米国の大型電力変圧器製造に使用されるGOESの大部分は、国内で生産されていないことも指摘されています。
結晶粒配向電磁鋼板(GOES)市場のセグメント分析
世界の結晶粒配向電磁鋼板(GOES)市場は、製品タイプ、厚さ、コア製造形態、用途、エンドユーザー、および地域に基づいてセグメント化されています。
送電網の拡張と電力消費の増加に牽引される世界的な変圧器需要の拡大
変圧器は、結晶粒配向電磁鋼板(GOES)の主要な用途となっています。これは、同材料が高い透磁率と低いコア損失という特性を有しており、特に電力用および配電用変圧器のコアに適しているためです。需要の見通しは、電力インフラの継続的な拡大によって支えられています。2024年の世界の電力需要は4.3%増加し、2025年には世界の電力セクターへの投資額が1.5兆米ドルに達すると予想されており、そのうち年間約4,000億米ドルが電力網に投資される見込みです。2025年2月、国際エネルギー機関(IEA)は、大型電力変圧器の調達リードタイムが最大4年に達したと報告しました。これは、需要の堅調さと変圧器の供給制約を反映したものです。こうした傾向により、変圧器製造への需要が高まり、その結果、変圧器コアに使用されるGOESの需要も増加しています。
電力インフラ投資の増加と送電網の拡張が、北米のGOES需要を牽引
北米のGOES市場は、送電網の近代化、老朽化した電気設備の更新、電力需要の増加、および発電・送電インフラの拡張によって支えられています。2026年3月、カナダエネルギー規制庁(CER)は、同庁の「Higher」および「Canada Net-zero」シナリオの下で、2025年から2050年までの間に電力セクターへの投資需要が累計で8,620億米ドルに達する可能性があると報告しました。
同地域の電力インフラの拡張に伴い、GOESコアを使用する変圧器を含む送配電設備に対する需要がさらに高まっています。例えば、カナダのハイドロ・ケベック社が策定した「アクションプラン2035」では、同州の増大する電力需要を支えるため、新たな発電および送電インフラへの大規模な投資が盛り込まれています。
送電網の近代化とエネルギー効率基準が米国のGOES需要を牽引
米国の結晶粒配向電磁鋼板(GOES)市場は、主に送電網の近代化、老朽化した変圧器の更新、電力需要の増加、および国内の変圧器・電磁鋼板サプライチェーンの強化に向けた取り組みによって牽引されています。米国エネルギー省(DOE)の報告によると、現在、全米で6,000万台以上の配電用変圧器が設置されています。2024年4月、DOEは配電用変圧器の効率基準を最終決定しました。これにより、GOESなどのコア材料に対する需要が増加すると予想されており、市場の約75%がGOESを使用することで、採用された基準を満たすことが可能となります。
低損失GOES技術の進歩は、よりエネルギー効率の高い米国の配電用変圧器の開発を支えています。例えば、2025年8月、米国エネルギー省(DOE)は、電力網の配電システムで使用される高効率変圧器向けの低損失方向性電磁鋼板技術の開発プロジェクトを支援しました。このプロジェクトには、合金の開発、試験、および試作変圧器の検証が含まれています。
電力インフラ需要の高まりがアジア太平洋地域のGOES市場を牽引
急速に拡大する電力需要、送配電への投資、再生可能エネルギーの導入、産業の電化、および変圧器の生産能力拡大が、アジア太平洋地域の結晶粒配向電磁鋼板市場を牽引しています。2025年、中国の電力需要は9,500 TWh以上に達し、前年比5.1%の伸びを記録しました。同時に、送電・配電網の強化や東部地域における電力需要の増加により、2025年の同国の送電・配電への投資額は880億米ドル近くに達しました。
インドの変圧器および電力インフラ需要の高まりに合わせた国内GOES生産能力の拡大
インドにおける電力インフラ開発の加速は、送電網の拡張、変圧器容量の増加、再生可能エネルギーの導入、および電力消費量の増加に支えられ、結晶粒配向電磁鋼板(GOES)にとって好ましい需要環境を生み出しています。国内のGOES生産能力の拡大は、インドの電磁鋼板市場をさらに後押ししています。例えば、2025年8月、JFEスチールとJSWスチールは、ヴィジャヤナガルおよびナシックの各工場におけるGOES生産能力を合計で年間35万トンに拡大するため、約8億米ドルを投資すると発表しました。JFEは、電力需要の増加、再生可能エネルギーの拡大、変圧器の効率向上、およびデータセンターの活動拡大を、インドにおけるGOES需要を牽引する主要な要因として挙げています。
送電網の強化と変圧器容量の拡大が日本のGOES市場を牽引
日本の結晶粒配向電磁鋼板(GOES)市場は、電力需要の増加、送電網の近代化、再生可能エネルギーの導入、および送配電インフラのアップグレードによって支えられています。日本の電力網の拡張と強化により、変圧器用GOESに対するさらなる需要が生まれています。送電事業者間地域横断調整機構(OCCTO)は、2026年度の全国電力需要を約159.27 GW、供給能力を188.92 GWと想定すると報告するとともに、地域横断的な送電システムの開発および設備のアップグレードに向けた長期計画を継続しています。
日本における変圧器製造能力の拡大は、変圧器用GOESの下流需要を支えています。例えば、2025年5月、富士電機は千葉工場における変圧器の生産拡大計画を発表し、2026年度までに変圧器および開閉装置の生産能力を現在の1.5倍にすることを目標としました。同社はその後、変圧器の生産能力が2024年度の水準の1.5倍に増加することを確認し、2026年度第4四半期からの生産拡大を計画しています。
主要企業・市場シェア
結晶粒配向電磁鋼板市場の競争環境
Nippon Steel Corporation, thyssenkrupp Electrical Steel GmbH, Cleveland-Cliffs Inc. (AK Steel), JFE Steel Corporation, POSCO, China Baowu Steel Group, Beijing Shougang Co., Ltd., Anshan Iron & Steel Group, Aperam S.A., and Stalprodukt S.Aなどが主要なプレイヤーとして挙げられます。競争の焦点は、主に磁気特性、コア損失性能、透磁率、製品厚さ、結晶粒配向制御、表面絶縁品質、生産能力、製品の一貫性、および先進的な低損失GOESグレードの開発にあります。
新日鉄住金株式会社(日本)、ティッセンクルップ・エレクトリカル・スチール社(ドイツ)、クリーブランド・クリフス社(米国)、JFEスチール株式会社(日本)、ポスコ(韓国)、中国宝武鋼鉄集団(中国)、北京首鋼株式会社(中国)、 鞍山鉄鋼グループ(中国)、アペラムS.A.(ルクセンブルク)、スタルプロドゥクトS.A.(ポーランド)、浙江華英新材料技術有限公司(中国)、無錫華景新材料有限公司(中国)などが、世界の結晶粒配向電磁鋼板市場で事業を展開する主要企業です。
主な動向
2025年5月:富士電機は、千葉工場における変圧器の生産拡大計画を発表し、2026年度までに変圧器および開閉装置の生産能力を現在の1.5倍に引き上げることを目標としました。その後、同社は変圧器の生産能力を2024年度比で1.5倍に増強し、2026年度第4四半期から生産を本格化させる予定であることを確認しました。
2026年3月:ティッセンクルップ・エレクトリカル・スチールは、欧州への低価格GOESの輸入増加に対応するため、2026年6月から9月にかけて、フランス・イスベルグ工場の生産を全面停止すると発表しました。同社によると、輸入量は2022年以降3倍に増加し、2025年には50%増加して欧州のGOES市場量の半分以上を占めるようになり、ドイツのゲルゼンキルヒェンおよびフランスのイスベルグの各拠点で約1,200人の雇用が危機にさらされています。
2026年9月:アルセロール・ミッタルと中国東方集団は、合弁会社「アルセロール・ミッタル・ジンシー・ニューマテリアルズ」を通じて、中国江蘇省常州市における電磁鋼板生産拠点の建設を推進しました。同施設の電磁鋼板の年間生産能力は180万トンとなる予定で、第1段階では、新エネルギー車、ハイエンド機器、スマート家電向けの年間50万トンの高性能非結晶粒配向電磁鋼板の生産を目指しています。
2026年9月:フラックス・スチール・ワークス社は、オハイオ州ルイビルにある旧ATI社の特殊鋼工場を取得し、結晶粒配向電磁鋼板(GOES)の製造施設を設立しました。同社は、62万6,000平方フィートの工場を改修・設備更新する計画です。この工場は、フル生産時に年間26万トン以上のGOESを生産できるよう設計されており、200人以上の製造関連雇用を創出すると見込まれています。商業生産の開始は2029年を目標としています。
主要な調達優先事項および購入者の評価基準
結晶粒配向電磁鋼板の購入者は、変圧器、リアクトル、その他の電気機器の効率的な稼働を支えるため、低コア損失、高透磁率、安定した磁気性能、および一貫した結晶粒配向を備えた電磁鋼板製品を優先します。
評価は、コア損失、透磁率、磁束密度、厚さ、結晶粒配向、表面絶縁品質、積層率、寸法公差、機械的特性、積層性能、および特定の変圧器やリアクトルのコア設計との適合性などの基準に基づいて行われます。
生産者は、材料費、エネルギー効率性能、加工・製造要件、コア製造時の歩留まり、納期、輸送費、製品の入手可能性、期待される動作性能、および総所有コストなどの要因を考慮します。GOESのサプライヤーを選定する際には、厚さ、磁気特性、表面品質、および供給の信頼性が一貫しているかどうかも考慮されます。
電気鋼の性能が実証されており、幅広いGOESグレードのラインナップ、信頼性の高い原材料および生産能力、高度な結晶粒配向技術、強固な品質管理体制を備え、さらにさまざまなコア設計に対応した従来型、高透磁率、ドメイン精製、および薄板グレードを供給できるメーカーが優先されます。
変圧器メーカー、電気機器メーカー、リアクターメーカー、電力会社、送電網インフラ企業、および産業用電気機器のユーザーは、特に、一貫した磁気特性、低損失グレード、安定した供給量、コア設計および加工に関する技術サポート、ならびに変圧器の効率向上と無負荷損失の低減につながる製品を提供できるサプライヤーを優先しています。
【目次】
- 定義と概要
- 調査の目的
- 市場の定義
- 市場の範囲
- ステークホルダー分析
- 対象通貨
- 調査期間
- エグゼクティブ・サマリー
- 主なポイント
- トップダウン分析
- 市場シェア分析
- 主要な一次インタビューからのデータ
- 主要な二次データベースからのデータ
- 市場の概要
- 地域別概要
- 市場動向
- 影響要因
- 推進要因
- 送電・配電インフラの拡充
- 送電網の近代化および老朽化した変圧器インフラの更新
- 制約要因
- 原材料価格および供給の変動
- 変圧器業界の需要および送電網への投資サイクルへの依存
- 機会
- 超低損失・高透磁率GOESグレードの開発
- 地域ごとのGOES生産能力の拡大および現地化されたサプライチェーンの構築
- トレンド
- ドメイン精製および高透磁率GOESの採用拡大
- 高度な結晶粒配向および磁気ドメイン微細化技術への投資拡大
- 影響分析
- 推進要因
- 影響要因
- 業界分析
- 地政学的およびサプライチェーンのリスク
- 限られた世界のGOESサプライヤーおよび特殊鋼原料への依存
- GOES製造の地域集中
- 社会的および患者中心の要因
- 経済的要因
- 電力需要および変圧器製造能力の増加
- 送電網の拡張、変圧器需要、および再生可能エネルギーの統合
- 価格分析
- 価格はグレード、厚さ、磁気性能、および生産コストによって異なります
- 原材料、エネルギー、および輸送コストが価格に影響を与えます
- 規制分析
- 地政学的およびサプライチェーンのリスク
- 製品タイプ別
- はじめに
- 市場規模分析および前年比成長率分析(%)、製品タイプ別
- 市場魅力度指数、製品タイプ別
- 高透磁率結晶粒配向電磁鋼板
- ドメイン精製結晶粒配向電磁鋼板
- はじめに
- 厚さ別
- はじめに
- 市場規模分析および前年比成長率分析(%)、厚さ別
- 市場魅力指数、厚さ別
- 0.20 mm以下
- 0.21~0.23 mm
- 0.24~0.27 mm
- 0.28 mm以上
- はじめに
- コア製造形態別
- はじめに
- 市場規模分析および前年比成長率分析(%)、コア製造形態別
- 市場魅力指数、コア製造形態別
- 積層コア
- 巻線コア
- パンチングコア
- はじめに
- 用途別
- はじめに
- 市場規模分析および前年比成長率分析(%)、用途別
- 市場魅力指数、用途別
- 変圧器
- リアクトル
- 発電機
- インダクタ
- その他の電気機器
- はじめに
- エンドユーザー別
- 概要
- 市場規模分析および前年比成長率分析(%)、エンドユーザー別
- 市場魅力指数、エンドユーザー別
- 電力事業者
- 産業・製造
- 商業・建築インフラ
- 交通インフラ
- その他のエンドユーザー
- 概要
…
【本レポートのお問い合わせ先】
www.marketreport.jp/contact
レポートコード:MM4772
- 食品包装用クロージャー・キャップの世界及び日本市場2026年:材質別(プラスチック素材、金属素材)
- 建築用膜材の世界市場2025:メーカー別、地域別、タイプ・用途別
- 世界のドローン式郵便配達市場(2026年~2036年):ドローン種類別、用途別、積載量区分別、運用モデル別、エンドユーザー別、地域別
- N-ベンジル-N-デシル-N,N-ジメチルアンモニウムクロリド(CAS 965-32-2)の世界市場2020年~2025年、予測(~2030年)
- 医療機関相互運用性ソリューションの世界市場規模は2031年までにCAGR 8.39%で拡大する見通し
- 貿易金融市場レポート:金融タイプ別(ストラクチャード貿易金融、サプライチェーンファイナンス、伝統的貿易金融)、オファー別(信用状、船荷証券、輸出ファクタリング、保険、その他)、サービスプロバイダー別(銀行、貿易金融機関)、エンドユーザー別(中小企業(SMEs)、大企業)、地域別 2024-2032
- ASA衝撃改質剤の世界及び日本市場2026年:種類別(共押出用ASA用耐衝撃剤、射出成形用ASA用耐衝撃剤)
- バイオバンキングのグローバル市場規模は2026年に80億9000万米ドル、2031年までにCAGR 8.9%で拡大する見通し
- ATH市場:グローバル予測2025年-2031年
- マイクロプラスチック検出のグローバル市場規模調査、タイプ別(ポリエチレン、ポリテトラフルオロエチレン)、技術別(マイクロラマン分光法、FTIR分光法)、媒体別(水、土壌)、サイズ別(1mm未満、1~3mm)、最終用途産業別(水処理、食品・飲料)、地域別予測:2022~2032年
- 電気抵抗ニッケル合金の世界及び日本市場2026年:種類別(ニクロム、銅ニッケル合金)
- ガルファン鋼の世界及び日本市場2026年:種類別(商業用、構造用)