世界の水素バス&トラック市場(2026 – 2035):車両種類別、モーター出力別、航続距離別、タンク容量別、タンク種類別、地域別
市場概要
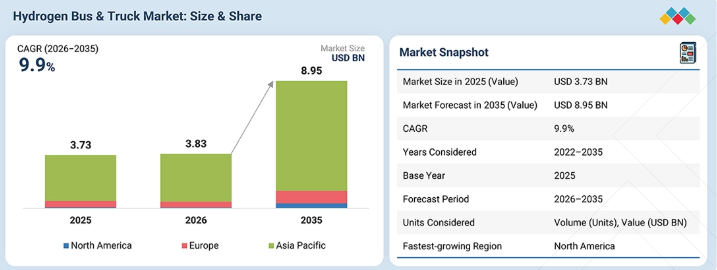
水素バス・トラック市場は、2026年の38億3,000万米ドルから2035年には89億5,000万米ドルへと、年平均成長率(CAGR)9.9%で拡大すると予測されています。水素を動力源とする商用モビリティは、個々の車両の商用化から統合されたエコシステムの拡大へと移行しており、OEM各社は、燃料電池技術、車両プラットフォーム、水素供給、充填インフラ、およびフリートの導入を、連携したビジネスモデルへと統合する動きを強めています。この変化により、市場の競争基盤も変わりつつあります。市場参入には、総所有コスト(TCO)の削減、燃料電池の耐久性と効率の向上、水素の安定供給の確保、そして信頼性の高い高稼働率のフリート運用を支える能力がますます重要になっているからです。したがって、市場は技術実証の段階から商業的な拡張性へと移行しており、燃料電池システム、水素貯蔵、車両統合、インフラ、フリートサービス、長期メンテナンスといった分野にわたり、新たな機会が生まれています。この動向は、単に車両の発売や生産台数だけで成長を評価するのではなく、将来の市場拡大の重要な指標として、エコシステムの統合と導入準備態勢に一層焦点を当てることを後押ししています。H2Accelerate TRUCKSプログラムに関するIRUの最新の評価では、規模拡大に必要な3つの条件が特定されています。それは、商用車が運行する場所で水素充填が可能であること、市場間で車両の認可要件が統一されていること、そしてフリート投資を支えるために車両および水素のコストが十分に低下していることです。これは、水素エコシステムが、確実な需要、コスト競争力のある供給、および支援インフラが効果的な政策メカニズムを通じて結びついたときに発展するという、水素評議会(Hydrogen Council)の2026年見通しと一致しています。水素評議会の『Global Hydrogen Compass 2026』によると、570件以上のプロジェクトにおいて1,300億米ドルを超えるクリーン水素への投資が確約されており、これらのプロジェクトの約90%は建設中か、すでに稼働しています。同協会は、水素プロジェクトの発表から実際のプロジェクト実行へと移行している点を強調するとともに、導入を加速させるためには、政策支援、インフラ整備、需要創出が引き続き不可欠であると指摘しています。
主なポイント
アジア太平洋地域の市場規模は、2026年の3,365.2百万米ドルから、2035年までに7,721.0百万米ドルへと、年平均成長率(CAGR)9.7%で拡大すると予測されています。
水素トラックの台数は、2026年の7,747台から2035年までに19,731台へと、年平均成長率(CAGR)2.5%で増加すると予測されています。
30 kg未満のセグメントは、予測期間中に年平均成長率(CAGR)8.0%で成長し、2026年の405台から2035年には807台に達すると予測されています。
300~500マイルのセグメントは、予測期間中に市場を牽引すると見込まれています。2026年の5,914台から2035年には16,463台へと、年平均成長率(CAGR)12.0%で成長すると予測されています。
200 kW以下のセグメントは、予測期間中に年平均成長率(CAGR)9.0%で成長し、2026年の3,180台から2035年には6,889台に達すると予測されています。
Foton Internationalは「スター」に、トヨタ自動車株式会社は「新興リーダー」に分類されています。
ABボルボは「プログレッシブ・カンパニー」、一汽解放汽車有限公司は「レスポンシブ・カンパニー」に分類されています。
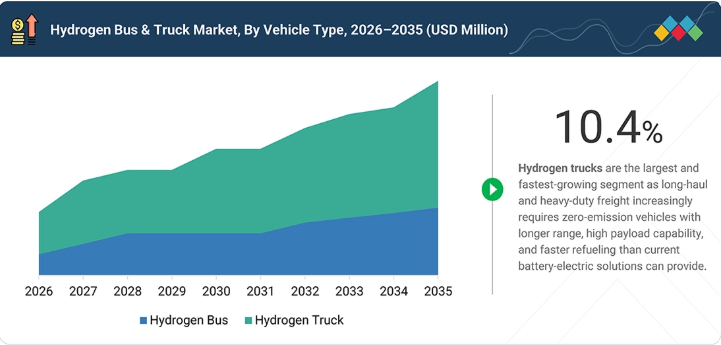
水素トラックは、パイロットプロジェクトから商用フリートへの導入へと移行しつつあり、特に長距離輸送や稼働率の高い用途において、長距離走行、迅速な充填、持続的な積載能力が燃料電池車の運用経済性を支えています。水素インフラは市場規模拡大における主要な制約要因となりつつあり、生産能力、充填ステーション、および専用水素回廊の整備状況が、バスやトラックをどこで大規模に導入できるかに直接影響を及ぼしています。市場の成長は、車両技術のみではなく、総所有コスト(TCO)によってますます決定されるようになっており、水素価格、燃料電池の耐久性、車両稼働率、維持管理コスト、インフラの利用率、および政策支援が総合的に、水素バスおよびトラックの商業的実現可能性を決定づけています。
顧客の顧客に影響を与えるトレンドと変革
水素バス・トラック市場は、燃料電池および水素自動車技術の進歩、充填エコシステムの拡大、新たなフリート活用事例、そしてバリューチェーン全体にわたるパートナーシップに支えられ、初期のフリート導入段階から、より広範な商業的普及へと移行しつつあります。主な顧客には、物流・貨物輸送事業者、小売・EC企業、自治体および公的フリートが含まれます。これらは、より長い航続距離、より迅速な給水素、フリート稼働率の向上、排出ガスの削減、そして信頼性の高い車両性能を求めています。こうした要件は、ルートの柔軟性の向上、フリートの生産性向上、配送時および都市部での排出ガスの削減、持続可能性への取り組みの強化、そしてゼロエミッション・フリート目標への進展につながります。
主要企業・市場シェア
市場エコシステム
水素バス・トラックエコシステムは、OEM、水素充填インフラプロバイダー、水素生産者、およびFCEV部品サプライヤーで構成されています。トヨタ、ヒュンダイ、ダイムラー・トラックなどのOEMは水素自動車の開発と商用化を行い、シェル・ハイドロジェン、ネルASA、ITMパワーなどのインフラプロバイダーは、水素充填の利便性を支えています。プラグ・パワー、エア・リキード、BPなどの水素生産業者が水素を供給する一方、バラード・パワー・システムズ、ボッシュ、ヘキサゴン・コンポジット、パナソニックなどの部品サプライヤーは、FCEVの信頼性が高く効率的な稼働を可能にする燃料電池、水素貯蔵システム、バッテリー、パワーエレクトロニクスを供給しています。
地域
アジア太平洋地域が水素バス・トラック市場において最大の地域となる見込み
アジア太平洋地域は、水素バスおよびトラック市場において最大の市場となっています。これは、中国の自動車メーカーが、燃料電池車の生産、水素パワートレインの開発、車両の導入、および現地でのサービスサポートをますます統合しており、単独の実証プロジェクトよりも強固な商業化の道筋を築いているためです。Yutong Busは、水素式レンジエクステンダーパワートレインシステムを開発しつつ、新エネルギー車のラインナップを拡大しており、アジア太平洋地域全体に確立された事業基盤を活かし、燃料電池バスの技術、サービス能力、および水素モビリティソリューションを他の市場へ展開する基盤を築いています。Foton Motorは、中・大型車両のラインナップに高出力燃料電池システムを統合しており、水素トラックが単独のプロジェクトとしてではなく、より広範な商用車プラットフォームの一部として開発される傾向が強まっていることを示しています。アジア太平洋地域では、OEM主導の水素エコシステムが構築されつつあり、燃料電池バス、水素トラック、水素充填インフラ、およびフリートサービスネットワークが一体となって発展することで、車両の供給とインフラ整備の間のギャップが縮小しています。中国における大量生産型の商用車製造、拡大する水素フリートの導入、そしてOEMの参加拡大が相まって、試験運用フリートから商用受注へと至る再現可能な道筋が形成されています。
水素バス・トラック市場:企業評価マトリックス
フォトン・インターナショナルは、確立された世界的な商用車事業基盤、幅広いバスおよびトラックの製品ラインナップ、堅調な輸出の伸び、そして国際的な新エネルギー戦略への水素技術の積極的な統合により、「スター」に位置づけられています。同社の広範な海外販売・サービスネットワークは、複数の地域で水素商用車を拡大するための強固な基盤を提供しています。トヨタ自動車株式会社は、先進的な燃料電池技術、拡大する商用車分野でのパートナーシップ、そして実運用における水素トラックおよびバスの導入増加により、「新興リーダー」に位置づけられています。
主要市場プレイヤー
Foton International
Yutong Bus Co., Ltd.
Xiamen King Long International Trading Co.,Ltd.
Solaris Bus & Coach sp. z o.o.
Hyundai Motor Company
Anhui Ankai Automobile
NFI
Toyota Motor Corporation
Zhongtong Bus Holding
VDL Groep
Daimler Truck
IVECO
Wrightbus
【目次】
1
はじめに
27
2
エグゼクティブ・サマリー
33
3
プレミアム・インサイト
37
4
市場概要
水素の積載量における優位性と環境配慮型投資が、大型車両の脱炭素化における水素の可能性を後押ししています。
41
4.1
はじめに
4.2
市場の動向
4.2.1
推進要因
4.2.1.1
車両の脱炭素化に関する規制
4.2.1.2
EVよりも迅速な燃料補給
4.2.1.3
「グリーン水素」生産への投資拡大
4.2.1.4
積載量の維持が可能となることで、大型車両における水素の採用が促進されます
4.2.2
制約要因
4.2.2.1
水素充填インフラへの初期投資額が高いこと
4.2.2.2
可燃性が高く、燃料漏れの検知が困難であること
4.2.3
機会
4.2.3.1
燃料電池技術の進歩
4.2.3.1.1
FCEV商用貨物トラックの開発動向
4.2.3.2
再生可能エネルギー源との統合
4.2.3.3
水素回廊の展開
4.2.4
課題
4.2.4.1
ガソリン車・電気自動車と比較した車両コストの高さ
4.2.4.2
水素の貯蔵および輸送に関する課題
4.2.4.3
低コストのグリーン水素の入手可能性の制限
4.3
未充足のニーズと未開拓分野
4.3.1
大型車両フリート向けの、低コストかつ利用率の高い水素充填
4.3.2
耐久性が向上し、ライフサイクルコストが低減された水素パワートレイン
4.3.3
車両単体のソリューションではなく、統合された水素フリート・エコシステム
5
業界の動向
水素は、環境に優しい車両群と革新的なインフラ開発により、大型輸送分野に革命をもたらしています。
67
5.1
マクロ経済指標
5.1.1
はじめに
5.1.2
GDPの動向と予測
5.1.3
水素バス・トラック市場の動向
5.2
エコシステム分析
5.3
サプライチェーン分析
5.4
ケーススタディ分析
5.4.1
グリーン水素インフラにより、南米初の稼働中の水素大型トラックフリートが実現しました。
5.4.2
長期にわたる車両運用により、多様な大型車両用途における水素の有効性が実証されました
5.4.3
ロンドン交通局(TFL)は、2025年までに二酸化炭素排出量を削減するため、燃料電池バスを導入しました
5.4.4
バラード・パワー・システムズとヴァン・フールが提携し、持続可能な交通ソリューションを確立しました。
5.4.5
ダイムラー・トラック・GENH2:実地試験により、水素トラックの量産化がさらに近づきました。
5.5
主要OEM:MNMインサイト
5.5.1
フォトン・インターナショナル:FCEV戦略
5.5.2
アモイ・キングロン・インターナショナル・トレーディング株式会社:FCEV戦略
5.5.3
ユートン・バス株式会社:FCEV戦略
5.5.4
ソラリス・バス&コーチ SP. Z.O.O.:FCEV戦略 5.5.5
5.5.5
現代自動車:FCEV戦略 5.5.5.5
5.6
水素バス・トラック市場:ビジネスモデル 5.6.1
5.7
地域別水素充填ステーション設置動向:MNMインサイト 5.7.1
5.8
既存および今後発売予定の水素商用車モデル:MNMインサイトズ
5.8.1
水素トラック:MNMインサイトズ
5.8.2
水素バス:MNMインサイトズ
5.9
H2ICEバスおよびトラック:MNMインサイトズ
5.10
主要OEM各社のバス比較:MNMインサイトズ
5.11
価格分析
5.11.1
水素バスにおける主要メーカーの平均販売価格の推移
5.11.2
水素トラックにおける主要OEMの平均販売価格の推移
5.11.3
地域別の平均販売価格の推移
5.12
貿易分析
5.12.1
輸入シナリオ(HSコード8702)
5.12.2
輸出シナリオ(HSコード8702)
5.13
2026年~2027年の主要な会議およびイベント
5.14
顧客の事業に影響を与えるトレンドとディスラプション(変革)
5.15
投資および資金調達のシナリオ
5.16
バッテリー式電気バスおよびトラック、ならびに燃料電池式電気バスおよびトラックの総所有コスト(TCO)
5.17
部品表
燃料電池電気自動車と
燃料電池電気自動車との部品表比較、
5.18
EU・インド貿易協定の影響分析
5.18.1
はじめに
5.18.2
EUの関税
6
技術の進歩、AIによる影響、特許、イノベーション、および将来の応用
AIを活用した水素関連のイノベーションは、迅速な燃料補給と航続距離の延長により、輸送分野に革命をもたらします。
106
6.1
技術分析
6.1.1
はじめに
6.1.2
主要技術
6.1.2.1
固体酸化物形燃料電池(SOFC)
6.1.2.2
高分子電解質膜形燃料電池(PEMFC)
6.1.2.3
直接ホウ水素化物燃料電池(DBFC)
6.1.2.4
パッケージ型燃料電池システムモジュール
6.1.2.5
燃料電池ハイブリッド電気自動車(FCHEV)
6.1.2.6
水素内燃機関(H2ICE)
6.1.2.7
非貴金属触媒を用いた燃料電池
6.1.2.8
炭酸塩超構造固体燃料電池(CSSFC)
6.1.3
補完技術
6.1.3.1
低炭素水素
6.1.3.2
水素含有液体有機水素キャリア(LOHC)
6.1.3.3
液化水素技術
6.1.4
関連技術
6.1.4.1
水素センサーシステム
6.2
技術・製品ロードマップ
6.3
特許分析
6.4
将来の用途
6.4.1
長距離貨物輸送において、航続距離と急速充填が重要となるにつれて、水素の採用が進んでいます。
6.4.2
長距離路線の増加に伴い、航続距離の延長が求められる中、都市間バスへの導入が拡大しています。
6.4.3
専用運行において管理された燃料補給インフラが整備されるにつれ、産業用車両群が水素を採用しています。
6.5
水素バス・トラック市場に対するAI/生成AIの影響
7
顧客環境と購買行動
水素自動車の購入決定を左右する、重要なステークホルダーの影響力と未充足のニーズを明らかにします。
116
7.1
主要なステークホルダーと購入基準
7.1.1
購入プロセスにおける主要なステークホルダー
7.1.2
購入基準
7.2
導入障壁と内部的課題
7.3
様々なエンドユーザーにおける未充足ニーズ
8
持続可能性と規制環境
持続可能性イニシアチブを形作る世界的な水素自動車政策および主要な規制機関について探ります。
120
8.1
規制環境
規制機関、政府機関、
9
水素バス・トラック市場(動力別)
2035年までの市場規模および成長率予測分析(台数ベース) | データ表18件
126
9.1
はじめに
9.2
200 kW以下
9.2.1
ラストマイル配送サービスが、出力範囲200 kW以下のエンジンに対する需要を後押しします。
9.2.2
200 kW以下:水素バスモデル
9.2.3
200 kW以下:水素トラックモデル
9.3
200~400 kW
9.3.1
積載量の増加が中出力プラットフォームの普及を後押しします。
9.3.2
200~400 kW:水素バスモデル
9.3.3
200~400 kW:水素トラックモデル
9.4
400 kW超
9.4.1
大型輸送車両への需要拡大が市場を牽引する見込みです。
9.4.2
400 kW超:水素バスモデル
9.4.3
400 kW超:水素トラックモデル
9.5
主な洞察
10
水素バス・トラック市場(航続距離別)
2035年までの市場規模および成長率予測分析(台数ベース) | データ表18件
136
10.1
はじめに
10.2
300マイル以下
10.2.1
排出ガスゼロの都市内輸送およびラストマイル配送への需要が、セグメントの成長を牽引します
10.2.2
300マイル以下:水素バスモデル
10.2.3
300マイル以下:水素トラックモデル
10.3
300~500マイル
10.3.1
フィールドサービスおよび公共交通事業への需要がセグメントの成長を牽引します。
10.3.2
300~500マイル:水素バスモデル
10.3.3
300~500マイル:水素トラックモデル
10.4
500マイル以上
10.4.1
長距離運行では、市場を牽引するために効率性と大容量の貯蔵が優先されます。
10.4.2
500マイル以上:水素バスモデル
10.4.3
500マイル以上:水素トラックモデル
10.5
主要な洞察
11
水素バス・トラック市場(水素タンク容量別)
2035年までの市場規模および成長率予測分析(台数ベース) | データ表15件
146
11.1
はじめに
11.2
30 KG未満
11.2.1
ラストマイル配送サービスおよび短距離用水素バスへの需要が市場を牽引する見込みです。
11.2.2
30 KG未満:水素バスおよびトラックモデル
11.3
30~60 KG
11.3.1
長距離ルートでは、貯蔵容量と積載量のバランスが重視されます。
11.3.2
30~60 kg:水素バスおよびトラックのモデル
11.4
60 kg 以上
11.4.1
大型輸送車両への需要の高まりが成長を後押しします。
11.4.2
60 KG 超:水素バスおよびトラックモデル 11.4.2
11.5
主な洞察 11.5
12
水素バスおよびトラック市場(タンクタイプ別)
2035年までの市場規模および成長率予測分析(台数ベース) | 14のデータ表 154
12.1
はじめに
12.1.1
自動車用途における水素タンクの分類
12.2
タイプIII
12.2.1
他のタンクよりも高い内部圧力に耐えることができます
12.2.2
タイプIII水素タンクを搭載した水素バス
12.2.3
タイプIII水素タンクを搭載した水素トラック
12.3
タイプIV
12.3.1
需要拡大に向けた水素の高圧貯蔵の必要性
12.3.2
タイプIV水素タンクを搭載した水素バス
12.3.3
タイプIV水素タンクを搭載した水素トラック
12.4
タイプV
12.4.1
積載量の増加ニーズが、大型水素モビリティ向けタイプVタンクの開発を加速させる
12.5
主な洞察
13
車種別水素バス・トラック市場
2035年までの市場規模および成長率予測分析(単位:百万米ドルおよび台数) | 23のデータ表
163
13.1
はじめに
13.2
水素バス
13.2.1
水素バス需要を促進するための政府の取り組み
13.2.2
ミニバス/シャトルバス
13.2.2.1
水素ミニバス/シャトルバスモデル
13.2.3
都市型/路線バス
13.2.3.1
水素都市・路線バスモデル 13.2.1
水素都市・路線バスモデル 13.2.3
水素トラック 13.3.1
長距離輸送の需要拡大が市場を牽引 13.3.2
中型トラック 13.3.3
水素中型トラックモデル 13.3.3.1
中型トラック
13.3.2.1
水素中型トラックモデル
13.3.3
大型トラック
13.3.3.1
水素大型トラックモデル
13.4
主な洞察
…
【本レポートのお問い合わせ先】
www.marketreport.jp/contact
レポートコード:AT 9166
- 世界の歯科用回転器具市場
- 熱可塑性バルカニゼートの世界市場規模調査、加工方法別(射出成形、押出)、用途別(自動車、履物、消費財、流体処理、医療)、地域別予測 2022-2032
- 世界のライフサイエンス機器市場(2025 – 2031):技術別、用途別、エンドユーザー別分析レポート
- メーターデータ管理システム市場レポート:コンポーネントタイプ(ハードウェア、ソフトウェア、サービス)、ユーティリティタイプ(電力、ガス、水道)、アプリケーション(スマートグリッド、マイクログリッド、エネルギー貯蔵、EV充電、その他)、展開タイプ(クラウドベース、オンプレミス)、エンドユーザー(住宅、商業、産業)、地域別 2024-2032
- 超音波カップリング剤の世界及び日本市場2026年:種類別(水系、油性、耐熱性、乾燥粉末)
- 世界の呼吸回路市場規模/シェア/動向分析レポート:製品種類別、用途別、 エンドユーザー別、地域別(~2033年)
- InGaAsリニアセンサーの世界市場2025:種類別(256、512、1024、その他)、用途別分析
- 世界の丸太炭化炉市場
- 生分解性気泡フィルム包装材料のグローバル市場(2026-2036):気泡包装フィルム・エアピロー、保護用郵送袋、緩衝フィルム、薄型緩衝フィルム、その他
- 高級食用製氷機の世界市場
- 杭打ち機のグローバル市場規模調査、製品タイプ別(振動杭打ち機、油圧杭打ち機、ディーゼル杭打ち機)、用途別(建設、インフラ、鉱業、土木)、推進力タイプ別(電気、ディーゼル、空気圧)、耐荷重別(100トン未満、100~200トン、200~300トン、300~400トン、400トン以上)、設置方法別(駆動、ねじ込み、ボーリング)、地域別予測:2022~2032年
- 世界の5Gアプリケーション&サービス市場