世界のマグネシウム市場規模/シェア/動向分析レポート:製品別、用途別、 エンドユーザー別、地域別(~2033年)
市場概要
マグネシウム市場の規模
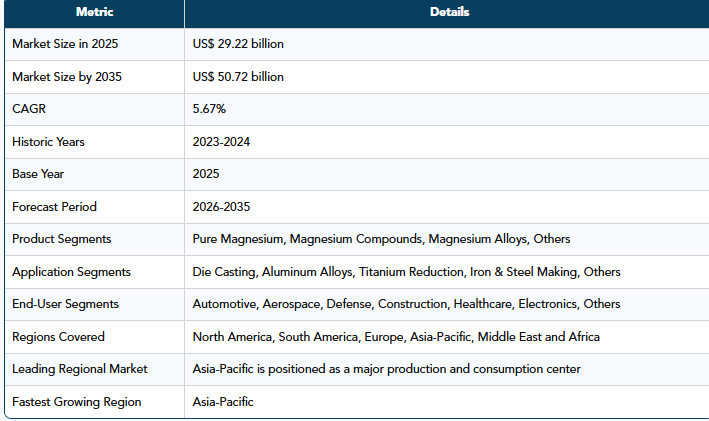
世界のマグネシウム市場は、2025年に292億2000万米ドルと評価され、2035年までに507億2000万米ドルに達すると予測されており、2026年から2035年までの予測期間において年平均成長率(CAGR)5.67%で成長すると見込まれています。
数多くの最終用途分野におけるマグネシウム合金の需要増加により、マグネシウム市場は飛躍的な拡大を遂げています。マグネシウム合金とは、マグネシウムを主成分とし、アルミニウム、亜鉛、マンガン、シリコン、銅、希土類、ジルコニウムなどの金属を添加して構成される合金のことです。
マグネシウム市場の動向
世界的なマグネシウム市場における主要な動向の一つは、中国からの輸入への依存度を低減し、サプライチェーンのレジリエンスを高めることを目的として、中国以外の地域で現地のマグネシウム生産が再開されていることです。欧州では、10年以上ぶりにマグネシウムの採掘が再開されています。2024年、米国の投資家Amerocapの支援を受けるVerde Magnesium社がルーマニアで採掘許可を取得し、オラデア近郊の廃鉱山に10億米ドルを投資する意向を示しました。この取り組みは、2027年までに年間9万トンの生産を目指しており、EUの需要の半分を賄うとともに、欧州のグリーン・トランスフォーメーションに貢献するものです。
この取り組みは、自動車や航空宇宙産業などにとって不可欠な原材料を確保するための広範な努力と一致しています。これらの産業は、自動車や包装材に使用される軽量アルミニウム合金の製造において、マグネシウムに大きく依存しています。生産源を多様化することで、各地域はマグネシウム市場における供給途絶や価格変動に伴うリスクを低減したいと考えています。
マグネシウム市場の主なポイント
マグネシウム市場は2025年に292億2,000万米ドル規模でしたが、出典に基づく年平均成長率(CAGR)5.67%を前提として、2035年までに約507億2,000万米ドルに達すると予測されています。
マグネシウム合金は、鋼鉄よりも大幅に軽量であり、アルミニウムよりも軽量になる場合もあるため、軽量化において戦略的に重要であり、自動車、EV、航空宇宙、および電子機器メーカーからの需要を支えています。
アジア太平洋地域は、特に中国やインドにおける自動車製造、電動モビリティ、インフラ整備、電子機器生産に支えられ、最も急速な成長を記録すると予想されています。
マグネシウムはアルミニウム合金の機械的特性や耐食性を向上させるため、アルミニウム合金の用途は重要な需要チャネルとなっています。
供給の集中は依然として原材料調達の懸念事項となっており、世界的なマグネシウムの生産と消費において中国が支配的な役割を果たしています。
2025年2月4日に導入された、中国産マグネシウム輸入品に対する10%の米国関税は、米国のバイヤーにとって調達コストを増加させ、代替供給源の検討を促しました。
米国、欧州、オーストラリア、中国、インド、その他の市場における新たな生産・加工への投資は、生産能力の拡大に加え、供給の安定確保と低排出型のマグネシウム生産が戦略的優先事項になりつつあることを示しています。
マグネシウム市場の動向
軽量材料への需要の高まり
世界的な脱炭素化とエネルギー効率化への移行に後押しされ、電気自動車(EV)およびエレクトロニクス産業におけるマグネシウム合金の需要が急増しており、これが世界のマグネシウム市場の主要な推進力となっています。マグネシウムの密度は鋼鉄より78.5%低く、マグネシウム合金はアルミニウムよりも最大35%軽量であるため、部品の総重量を大幅に低減することができ、これはEVやバッテリー駆動システムのエネルギー効率向上に不可欠です。
メーカー各社は、より厳格な排出ガス規制を満たすため、トランスミッションケース、ステアリングホイール、バッテリーハウジング、シートフレームなどの部品にマグネシウムを採用する傾向が強まっています。フォルクスワーゲン、BMW、テスラなどの大手メーカーは、航続距離の向上やバッテリーへの負荷軽減を図るため、すでに車両設計にマグネシウム合金を採用しています。
高い生産コスト
マグネシウムの採掘および加工に伴う高い生産コストは、世界のマグネシウム市場の成長における主要な障壁となっています。マグネシウムの生産はエネルギー集約型であり、大量の電力を必要とするため、高い操業コストにつながります。この価格面の問題により、競合材料に比べてマグネシウムの競争力が制限され、その結果、さまざまな産業におけるマグネシウムの広範な採用が妨げられる可能性があります。
マグネシウム資源の希少性は懸念材料となっています。この金属はごく少数の国々で主に採掘されているため、サプライチェーンの脆弱性につながっているからです。
マグネシウム市場の機会
供給多様化における投資機会
戦略的に最も重要な投資機会は、供給が高度に集中している地域以外での生産能力の拡大にあります。国内での採掘、精製、リサイクル、あるいは低排出型の採掘技術を開発する企業は、産業用購入者が抱える具体的な懸念、すなわちマグネシウムへの確実な供給確保という課題に対処することができます。
ラトローブ・マグネシウム社、ウェスタン・マグネシウム・コーポレーション、欧州の重要原材料イニシアチブ、および米国国内の生産への取り組みに関する動向は、代替供給モデルの商業的意義を実証しています。投資家は、生産能力の発表のみではなく、プロジェクトの経済性、加工技術、生産の拡張性、顧客との契約、および下流市場へのアクセスを通じて、これらの機会を評価すべきです。
高付加価値用途向けの先進マグネシウム合金
マグネシウム合金の開発は、汎用素材の販売にとどまらない事業展開を目指すサプライヤーにとって新たな機会を生み出しています。高性能合金は、機械的特性や軽量化の観点から素材の代替が正当化される、自動車、航空宇宙、エレクトロニクス、および産業用途に活用できます。
POSCOなどの企業は、自動車や産業用途の軽量化に向けた先進的なマグネシウム合金を開発しており、一方、RIMAグループは先進的なマグネシウム加工技術に投資しています。こうした取り組みは、差別化が生産量だけでなく、材料工学や加工能力にますます依存していることを示しています。
調達とサプライヤーの多様化
調達チームにとって、拡大するマグネシウムの供給エコシステムは、集中リスクを低減する機会をもたらします。バイヤーは、生産コスト、加工品質、関税、物流、長期的な供給安定性を比較検討しながら、オーストラリア、ヨーロッパ、北米、アジア太平洋地域にわたる代替サプライヤーを評価することができます。
このアプローチは、予測可能な材料供給を必要とする自動車および航空宇宙企業にとって特に重要です。調達先の多様化戦略により、貿易政策の変更や地域的な生産中断の影響を軽減することができます。
主要企業・市場シェア
マグネシウム市場のセグメンテーション分析
世界のマグネシウム市場は、製品、用途、エンドユーザー、および地域に基づいてセグメント化されています。
アルミニウム合金の強度向上によるセグメント成長の牽引
アルミニウム合金は、最大の強度を持つことから構造用途に採用されています。マグネシウムを1%未満から10%近くまで添加することで、アルミニウム合金の機械的特性と耐食性が向上します。アルミニウム包装業界の拡大と投資の増加は、アルミニウム包装材料の製造に使用されるアルミニウム合金の需要を後押しするでしょう。
マグネシウム市場の地域別シェア
アジア太平洋地域のマグネシウム市場見通し
アジア太平洋地域は、予測期間を通じてマグネシウム市場で最も急速な成長を記録すると予想されます。同地域は、大規模な製造活動に加え、自動車、エレクトロニクス、インフラ、および電動モビリティ分野における堅調な需要を兼ね備えています。
中国は、世界最大のマグネシウム生産国および消費国として、特に重要な位置を占めています。同国の製造エコシステムは、上流のマグネシウム生産と、下流の電気自動車や軽量構造用途における消費の両方を支えています。中国の「新エネルギー車(NEV)義務化」を含む、電気モビリティに対する政府の支援は、軽量材料に対する間接的な需要の促進要因となっています。
インドもまた、重要な成長市場となっています。自動車製造、インフラ、エレクトロニクス生産の拡大に加え、「FAME-II」スキームなどの取り組みが、軽量材料のエコシステム全体を支えています。BYDやタタ・モーターズをはじめとする自動車メーカーは、車両の軽量化とバッテリー性能の向上を図る一環として、マグネシウム合金の活用を模索しています。
サプライヤーにとって、アジア太平洋地域は規模と製造の深さを提供します。しかし投資家にとっては、個々の投資機会を評価する前に、供給の集中度、生産の経済性、政策主導の需要を理解することの重要性を、この地域は示しています。
北米のマグネシウム市場見通し
北米の需要は、自動車、航空宇宙、防衛、輸送、および先端製造分野の要件と密接に関連しています。また、米国の政策が重要鉱物の国内調達拡大を奨励していることから、供給安全保障の観点からも、この地域の重要性はますます高まっています。
2025年2月4日に、中国産マグネシウムの輸入に対して10%の米国関税が導入されたことで、米国の輸入業者の調達経済性が変化しました。着陸コストの上昇により、中国産材料の価格競争力が低下し、買い手は代替供給源を検討するようになりました。
ラトローブ・マグネシウム・リミテッドは、米国への輸出が新たな関税の対象外であったため、この変化の恩恵を受けました。この展開は、エンドユーザーの需要に根本的な変化がなくても、貿易政策がサプライヤーの競争力をどのように変えるかを示しています。
欧州のマグネシウム市場見通し
欧州のマグネシウム戦略は、重要原材料の安全保障、自動車産業の競争力、および産業の脱炭素化とますます密接に関連しています。Amerocap社とVerde Magnesium社が支援するルーマニアのマグネシウムプロジェクト計画は、地域の生産能力を回復させる取り組みの顕著な例です。
欧州市場はまた、強力な自動車および航空宇宙製造基盤の恩恵を受けており、これら両業界には軽量素材を追求する商業的な理由があります。ドイツ、フランス、イタリアは、マグネシウムの調達、リサイクル、先端材料の開発など、重要原材料の供給強化を目的とした取り組みにおいて、出典資料で注目されている国々です。
欧州のバイヤーにとって、地域内での調達(ローカルソーシング)は、国際的な供給途絶や貿易に関連するコスト変動に対する潜在的なヘッジ手段となり得ます。そのビジネスケースが成立するかどうかは、新たな生産が、ますます重要性を増している環境要件や供給安定性の要件を満たしつつ、競争力のあるコストを実現できるかどうかにかかっています。
マグネシウム市場の主要企業
この市場における世界的な主要企業には、Western Magnesium Corporation, Dead Sea Magnesium Ltd., US Magnesium LLC, Gossan Resources, Wenxi YinGuang Magnesium Industry (Group) Co. Ltd, Latrobe Magnesium, POSCO, RI.MA Group srl, Solikamsk Magnesium Works OAO, Shanxi Wenxi Hongfu Magnesium Co., Ltd. and Taiyuan Tongxiang Magnesium Co., Ltd.などが挙げられます。
マグネシウム市場の主な動向
2026年7月:国際マグネシウム協会は、自動車、航空宇宙、エレクトロニクス、エネルギー、防衛、先端製造の各分野においてマグネシウムの機会が拡大していることを強調し、リサイクルと合金の革新が業界の重要な優先課題として浮上していると指摘しました。
2026年6月:北米では引き続きマグネシウムの供給安定性とリサイクルに注力する一方、米国は一次マグネシウムの輸入への依存度が高い状態が続きました。2025年には、新品および使用済みスクラップから約108,000トンの二次マグネシウムが回収され、リサイクル供給の重要性が浮き彫りとなりました。
2026年5月:アジア太平洋地域は、中国やインドからの堅調な需要、および自動車、エレクトロニクス、産業用途の拡大に支えられ、引き続き主要な地域市場としての地位を維持しました。アジア太平洋地域は2025年のマグネシウム市場の51.48%を占め、今後も最も急成長する地域であり続けると予測されています。
2026年4月:マグネシウム合金のリサイクル、摩擦撹拌接合、溶接、および積層造形に関する研究が進展し続け、自動車、航空宇宙、エレクトロニクス、および生物医学分野における軽量合金の利用を後押ししました。
2026年3月:2026年第1四半期、主要市場全体でマグネシウム価格が上昇し、インドでは2,598米ドル/MT、中国では2,433米ドル/MT、フランスでは3,665米ドル/MTに達しました。自動車の軽量化、合金製造、物流コスト、および中国以外の地域における供給制約が、各地域の市場状況に影響を与えました。
2025年9月:インドは非鉄金属の生産および下流のマグネシウム加工インフラへの投資を拡大し、自動車、建設、電子機器製造産業の成長を後押ししました。
2025年7月:POSCOホールディングスは、自動車の軽量化や産業用途向けの先進的なマグネシウム合金の開発を拡大し、メーカーが燃費効率と材料性能を向上させることを支援しました。
2025年5月:欧州では、ドイツ、フランス、イタリア全域で重要原材料の供給を確保するための取り組みを強化し、マグネシウムの調達、リサイクル、および先端材料の開発への投資を増やしました。
2025年3月:ウェスタン・マグネシウム・コーポレーションは、低排出型のマグネシウム生産技術の開発を加速させ、持続可能な製造慣行と環境負荷の低減を支援しました。
2025年1月:日本は、軽量材料の研究およびマグネシウム合金の革新への投資を拡大し、自動車、航空宇宙、エレクトロニクス、および高性能エンジニアリング用途からの需要を支えました。
【目次】
- 調査方法および範囲
- 調査方法
- 本レポートの調査目的および範囲
- 定義および概要
- エグゼクティブ・サマリー
- 製品別概要
- 用途別概要
- エンドユーザー別概要
- 地域別概要
- 市場動向
- 影響要因
- 推進要因
- 軽量素材に対する需要の高まり
- 制約要因
- 高い生産コスト
- 機会
- 影響分析
- 推進要因
- 影響要因
- 業界分析
- ポーターの5つの力分析
- サプライチェーン分析
- 価格設定分析
- 規制およびコンプライアンス分析
- サステナビリティ分析
- 米国関税の影響
- DMIの見解
- 製品別
- はじめに
- 市場規模分析および前年比成長率分析(%)、製品別
- 市場魅力度指数、製品別
- 純マグネシウム*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- マグネシウム化合物
- マグネシウム合金
- その他
- はじめに
- 用途別
- はじめに
- 市場規模分析および前年比成長率分析(%)、用途別
- 市場魅力指数、用途別
- ダイカスト*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- アルミニウム合金
- チタン精錬
- 鉄鋼製造
- その他
- はじめに
- エンドユーザー別
- 概要
- 市場規模分析および前年比成長率分析(%)、エンドユーザー別
- 市場魅力指数、エンドユーザー別
- 自動車*
- 概要
- 市場規模分析および前年比成長率分析(%)
- 航空宇宙
- 防衛
- 建設
- 医療
- エレクトロニクス
- その他
- 概要
…
【本レポートのお問い合わせ先】
www.marketreport.jp/contact
レポートコード:MM9488
- ヒューマノイドロボットのグローバル市場(~2033):構成要素別(ハードウェア、ソフトウェア)、用途別(製造、物流&倉庫、医療、小売&Eコマース)、移動方式別(二足歩行、車輪駆動)、地域別
- 内視鏡カメラ用カプラーアダプターの世界市場2026年
- 水溶性ポリマーの世界市場規模調査:原料別(合成、半合成、天然)、タイプ別(ポリアクリルアミドおよびコポリマー、グアーガムおよび誘導体、カゼイン、ポリビニルアルコール、ゼラチン、ポリアクリル酸、その他)、用途別(廃水処理、化粧品およびパーソナルケア製品、石油・ガス、食品、パルプ・製紙、医薬品、その他)、地域別予測:2022-2032年
- デルタシグマ型アナログ-デジタル変換器(ADC)の世界及び日本市場2026年:種類別(24ビット以上、16~22ビット、12~16ビット)
- 角砂糖の世界市場2025:メーカー別、地域別、タイプ・用途別
- セルフチェックアウトシステムの世界市場2026年~2034年:モデル種類別(現金対応型、キャッシュレス型)
- トロピセトロン塩酸塩の世界市場
- 世界の自動食品選別機市場
- 患者体温管理装置の中国市場:患者温熱システム、患者冷却システム
- DXM・コデインシロップ市場:グローバル予測2025年-2031年
- ハイスループットスクリーニング市場レポート:技術別(超高スループットスクリーニング、セルベースアッセイ、ラボオンチップ、ラベルフリー技術)、製品・サービス別(装置、試薬・キット、サービス)、用途別(標的同定・バリデーション、一次・二次スクリーニング、毒性評価、その他)、エンドユーザー別(製薬・バイオテクノロジー企業、学術・政府機関、受託研究機関、その他)、地域別 2024-2032
- ヨーロッパの産業用制御システム(ICS)セキュリティ市場(2025 – 2030):ソリューション別、セキュリティ種類別、業種別分析レポート