高純度チタンの世界市場規模は2033年までにCAGR 3.7%で拡大する見通し
市場概要
高純度チタン市場の規模
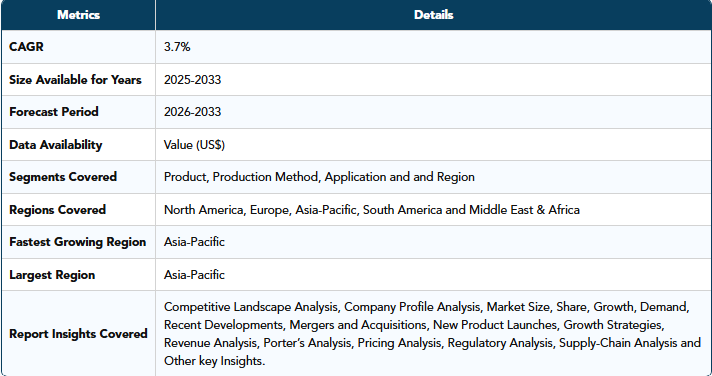
高純度チタン市場は、2025年に0.97十億米ドルに達すると推定されており、2033年までに1.29十億米ドルまで成長すると予測されています。2025年から2033年までの予測期間において、年平均成長率(CAGR)3.7%で着実な成長を記録する見込みです。
高純度チタンは、歯科用インプラント、整形外科用インプラント、手術器具などの生物医学分野で利用されています。耐食性、生体適合性、そして骨組織との融合能力を備えているため、チタンは医療用インプラントに最適な素材です。高齢化の進展や医療技術の進歩により、医療処置や手術の需要が高まっていることから、生物医学分野における高純度チタンの使用量は増加すると予想されます。
高純度チタンの世界的な需要は、再生可能エネルギーへの投資拡大によって牽引されています。チタンは軽量で耐久性があり、耐食性にも優れているため、太陽光パネルや風力タービンなどの再生可能エネルギーシステム用部品の製造に不可欠な材料となっています。政府や企業が持続可能な開発をより重視し、再生可能エネルギー源への移行を進めるにつれ、これらの用途における高純度チタンの需要は劇的に増加すると予想されます。
欧州は、世界の超高純度チタン市場において成長著しい地域の一つであり、市場の3分の1以上を占めています。欧州企業による積層造形技術の活用が、革新的な製品設計における超高純度チタンの使用を後押ししています。各企業は、航空宇宙、医療、自動車用途向けに特注のチタン部品を開発しています。欧州は超高純度チタンのイノベーションにおける主要な拠点となる見込みであり、これが同地域における市場のさらなる拡大を促進することになるでしょう。
市場の動向
航空宇宙分野における高純度チタンの需要拡大
高純度チタンは、耐熱性、耐食性、高い強度対重量比といった卓越した特性を大いに活用できる航空宇宙産業により、高い需要があります。航空旅行の需要増加や、より環境に優しい航空機へのニーズの高まりに伴い、航空宇宙産業が世界的に拡大するにつれ、高純度チタンの需要はさらに高まると予想されます。
例えば、2021年には、ボーイング社とロシアの大手チタン生産企業であるVSMPO-AVISMA社が覚書(MOU)を締結し、VSMPO-AVISMA社が既存および今後導入されるボーイング社の民間航空機に対する主要なチタン供給業者としての役割を確約しました。この合意は、当社がボーイング社にとって信頼できるパートナーであるという地位を強化するものであり、今後長年にわたり協業を継続することを保証するものです。この覚書は、当社のチタン製品の卓越性に対するボーイング社の信頼を示すものであり、その卓越した品質が認められたことを意味しています。
インプラントおよび医療機器への用途拡大
医療業界において、インプラントやその他の医療機器の製造にチタンがますます多く使用されるようになっていることは、高純度チタンの世界市場を牽引する重要な要因となっています。チタンは、生体適合性、耐久性、耐食性に優れているため、歯科用インプラント、人工関節、脊椎インプラント、心血管用医療機器など、さまざまな医療用インプラントに最適な素材です。
例えば、2021年には、脊椎システムの大手メーカーであるウルリッヒ・メディカル社が、戦略的提携を通じて製品ラインナップを大幅に拡大しました。この拡大には、画期的な脊柱側弯症用靭帯、チタン製腰椎ケージ、頸椎安定化プレートなどの新コンポーネントが含まれています。脊柱側弯症の治療をより効果的に支援するため、同社は著名なメーカーと提携し、最新のインプラントを製品ポートフォリオに追加しました。
高い製造コスト
チタン鉱石を採掘し、精製し、高純度な形態に加工する際に伴う高い製造コストは、高純度チタン市場における大きな障壁となっています。チタンは他の元素との反応性が高く、酸素との親和性があるため、抽出や精製が極めて困難であることが知られています。そのため、クロール法や、より新しいヴァン・アーケル・デ・ボーア法といった高度な加工法の採用が必要となります。
さらに、人件費、原材料費、エネルギーコストの変動により、製造コストがさらに上昇する可能性があり、メーカーが市場で競争力のある価格を維持することは困難となります。2020年7月1日より、石原産業株式会社およびその関連会社は、アジア太平洋地域における「ティパケット™」二酸化チタン(TiO2)の価格を1メトリックトンあたり200米ドル引き上げると発表しました。
代替材料および代替品
高純度チタン市場は、代替材料の入手可能性や代替の可能性によって、その用途が著しく制限されています。チタンには、高い強度対重量比や耐食性といった優れた特性がありますが、かつてチタンが主流であった用途においても、複合材料、鋼、アルミニウムなどの代替材料がますます頻繁に利用されるようになっています。
さらに、材料コストの削減、加工の容易さ、代替材料の確立された供給ルートといった要因により、メーカーやエンドユーザーは代替品の検討を促される可能性があります。また、材料科学や工学の進歩により、チタンと同等あるいはそれ以上の特性を備えた新素材が開発される可能性もあり、その結果、競争が激化し、高純度チタン市場の拡大が阻害される恐れがあります。
主要企業・市場シェア
市場セグメント分析
世界の超高純度チタン市場は、製品、製造方法、用途、および地域に基づいてセグメント化されています。
航空宇宙・防衛産業における高純度チタンの需要拡大
航空宇宙・防衛セグメントは、世界の高純度チタン市場において成長著しい分野の一つであり、市場の3分の1以上を占めています。航空宇宙産業では、軽量で燃料効率に優れた航空機への需要が高まり続けているほか、過酷な環境下でも耐えられる材料を必要とする軍事技術の進歩も進んでいることから、高純度チタンの需要は引き続き高まると予想されます。
チタンは、軍事および航空宇宙用途に最適な特殊な特性を有しているため、これらの産業は世界の高純度チタン市場における重要な成長の原動力となっています。チタンは、その卓越した強度対重量比、耐食性、および耐熱性により、着陸装置、航空機フレーム、エンジン部品、軍用車両の装甲板などの重要な部品の製造に不可欠な材料となっています。
市場の地域別シェア
欧州の再生可能エネルギーインフラにおける高純度チタンの需要拡大
欧州は、世界の高純度チタン市場において主導的な役割を果たしてきました。高純度チタンは、航空機部品の製造に不可欠な優れた耐久性と軽量性を備えているため、欧州の航空宇宙分野で広く使用されています。欧州の航空宇宙企業は、燃費効率の高い航空機への需要の高まりや航空旅行の増加を受けて、先進的なチタン合金への投資を進めており、これが市場の拡大を牽引しています。
欧州各国が持続可能性の目標を達成するために、より環境に優しいエネルギー源への移行を進めるにつれ、再生可能エネルギーインフラ向けの高純度チタンの需要は急増すると予測されており、これが市場の拡大を後押しする見込みです。さらに、2050年までにカーボンニュートラルを達成するという欧州連合(EU)の目標は、再生可能エネルギープロジェクトへのさらなる投資を促進する可能性が高く、これが高純度チタン市場の成長を支えることになるでしょう。
例えば、2023年、ロンドンに拠点を置くINEOS Enterprises社は、規制当局の承認を経て、Eramet Titanium & Iron(ETI)社を買収しました。2億4,500万米ドル規模のこの取引は、現在発効しています。ETI社はノルウェーでイルメナイト加工施設を運営しており、顔料産業向けのチタンスラグに加え、欧州の鋳造所に販売される高純度銑鉄を生産しています。また、この合意により、セネガで鉱物砂鉱山を運営するエラメットの子会社「グランデ・コート・オペレーションズ」からのイルメナイトの長期供給も確保されました。
さらに、欧州の高純度チタン市場では、積層造形(アディティブ・マニュファクチャリング)における技術的ブレークスルーにより、革新が進んでいます。一般に3Dプリンティングと呼ばれる積層造形は、複雑なチタン部品の製造における精度と効率を向上させることで、様々な分野に新たな機会を生み出しています。
COVID-19の影響分析
高純度チタンの世界市場は、COVID-19のパンデミックにより様々な影響を受けました。ロックダウンやその他の移動制限は当初、広範な混乱を引き起こし、高純度チタンの主要な需要先である航空宇宙、自動車、建設をはじめとする様々な産業において、生産活動の停止につながりました。
その結果、チタン製品の需要が減少したため、在庫が積み上がり、価格は下落し始めました。さらに市場の困難を悪化させたのがサプライチェーンの遅延であり、特にパンデミックの影響を深刻に受けた地域では、原材料や完成品の輸送がより困難になりました。
しかし、世界経済が徐々に回復し、企業が操業を再開するにつれて、高純度チタンの需要は回復し始めました。経済を活性化させることを目的とした政府の景気刺激策の拡大に加え、インフラプロジェクトへの投資増加や航空旅行の復活により、チタン製品の需要は増加しました。
また、パンデミックを契機に、チタンの強度、耐食性、軽量性といった特長が注目を集めました。これらの特長により、チタンは幅広い産業における重要な用途で引き続き活用されています。企業がパンデミック後の環境に適応し続け、事業運営においてイノベーションと持続可能性を最優先事項としていくにつれ、高純度チタンの市場は今後数年間で着実に拡大すると予想されます。
ロシア・ウクライナ戦争の影響分析
高純度チタンの世界市場は、ロシアとウクライナ間の紛争によって大きな影響を受ける可能性があります。チタン原料の2大生産国はロシアとウクライナです。貿易制限、輸出禁止、物流上の困難といった地政学的紛争に起因するサプライチェーンの混乱により、高純度チタン原料の不足が生じる恐れがあります。
これにより、世界中の生産者や消費者、特に航空宇宙、軍事、自動車などチタンが不可欠な分野において、コストの上昇やサプライチェーンの不確実性が高まる可能性があります。さらに、同地域の地政学的不安定さは投資家の信頼に影響を与え、チタン市場の変動を招く恐れがあります。ロシアおよびウクライナからのチタン原料の供給をめぐる不確実性により、買い手は他の供給元を検討したり、サプライチェーンの多様化に向けた投資を行ったりする可能性があります。
主な動向
2023年9月21日、ロンドンに拠点を置くINEOS Enterprises社は、規制当局の承認を経て、Eramet Titanium & Iron(ETI)社を買収しました。2億4,500万米ドル規模のこの取引は、現在発効しています。ETIはノルウェーにイルメナイト加工施設を運営しており、顔料産業向けのチタンスラグに加え、欧州の鋳造所に販売される高純度銑鉄を生産しています。また、この合意により、セネガで鉱物砂鉱山を運営するエラメットの子会社であるグランデ・コート・オペレーションズからのイルメナイトの長期供給も確保されました。
2021年1月4日、英国競争・市場庁(CMA)は、二酸化チタン顔料の有力な総合メーカーであるトロノックス・ホールディングス社(Tronox Holdings plc)に対し、エラメット社(Eramet S.A.)からTiZir Titanium and Iron事業を買収する提案に関して、フェーズ2の調査を開始することを決定しました。フェーズ2の調査を開始するかどうかを決定する前に、同社は手続きの一環として、CMAに是正措置を提示することが見込まれています。当社は、本取引の進捗状況について市場に随時情報を提供してまいります。
競争環境
この市場における主要なグローバル企業には、American Elements, Toho Titanium Co., Ltd, VSMPO-AVISMA Corporation, OSAKA Titanium Technologies Co., Ltd., ATI Inc., ALB Materials Inc., ADMA Products, Inc., Honeywell, Freund Corporation and Alfa Full (Guangxi Tengxian) Titanium Dioxide Co., Ltd.などが挙げられます。
【目次】
- 調査方法および範囲
- 調査方法
- 本レポートの調査目的および範囲
- 定義および概要
- エグゼクティブサマリー
- 製品別概要
- 製造方法別概要
- 用途別概要
- 地域別概要
- 市場動向
- 影響要因
- 成長要因
- 航空宇宙分野における高純度チタンの需要拡大
- インプラントおよび医療機器への用途拡大
- 制約要因
- 高い生産コスト
- 代替材料
- 機会
- 影響分析
- 成長要因
- 影響要因
- 業界分析
- ポーターの5つの力分析
- サプライチェーン分析
- 価格設定分析
- 規制分析
- ロシア・ウクライナ戦争の影響分析
- DMIの見解
- COVID-19分析
- COVID-19の分析
- COVID-19以前のシナリオ
- COVID-19期間中のシナリオ
- COVID-19後のシナリオ
- COVID-19下における価格動向
- 需給動向
- パンデミック期間中の市場に関連する政府の取り組み
- メーカーの戦略的取り組み
- 結論
- COVID-19の分析
- 製品別
- はじめに
- 製品別市場規模分析および前年比成長率分析(%)
- 製品別市場魅力度指数
- 99.9~99.95%*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- 99.95%以上
- はじめに
- 製造方法別
- はじめに
- 市場規模分析および前年比成長率分析(%)、製造方法別
- 市場魅力指数、製造方法別
- クロール法*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- 真空アーク再溶解
- 電子ビームコールドハース再溶解
- その他
- はじめに
- 用途別
- はじめに
- 市場規模分析および前年比成長率分析(%)、用途別
- 市場魅力度指数、用途別
- 航空宇宙・防衛*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- 自動車
- 化学処理
- 生物医学
- エレクトロニクス・半導体
- 石油化学
- その他
- はじめに
…
【本レポートのお問い合わせ先】
www.marketreport.jp/contact
レポートコード:MM8314
- 溶接グローブバルブの世界市場2025:メーカー別、地域別、タイプ・用途別
- 世界のレール用ゴムパット市場
- UV吸収剤1577の世界及び日本市場2026年:種類別(純度98%以上、純度99%以上)
- 超臨界流体抽出装置の世界市場2025:種類別(静的抽出、動的抽出)、用途別分析
- 液体冷却プレート用アルミニウムの世界及び日本市場2026年:種類別(アルミニウム合金5052、アルミニウム合金6061)
- 世界のブラシレスDCモーター市場規模/シェア/動向分析レポート:種類別、回転数別、エンドユーザー別(~2030年)
- 硫酸ニコチン(CAS 65-30-5)の世界市場2020年~2025年、予測(~2030年)
- 同軸配列アンテナの世界市場2026年
- 世界の組織診断市場(2025 – 2030):製品別、技術別、疾患種類別分析レポート
- バイオメトリクス・アズ・ア・サービス市場レポート:コンポーネント別(ソリューション、サービス)、ソリューションタイプ別(指紋認識、顔認識、虹彩認識、音声認識、手のひら・静脈認識、その他)、特性別(生理学的、行動学的)、モダリティ別(ユニモーダル、マルチモーダル)、ラックユニット別(40RU以上、25~40RU、25RUまで)、展開モデル(クラウドベース、オンプレミス)、組織規模(中小企業、大企業)、アプリケーション(サイトアクセスコントロール、タイムレコーダー、モバイルアプリケーション、ウェブ、ワークプレイス)、エンドユーザー(政府、ヘルスケア、BFSI、ITおよびITES、製造、教育、その他)、地域 2024-2032
- フッ化水素酸ボールバルブの世界及び日本市場2026年:種類別(常温型、中温型、高温型)
- 世界のオンコロジー情報システム(OIS)市場規模/シェア/動向分析レポート:ソリューション別、用途別(~2030年)