世界のガリウム市場(2026 – 2035):製品種類別、純度別、 原料別、用途別、地域別分析レポート
市場概要
2035年のガリウム市場規模とシェア
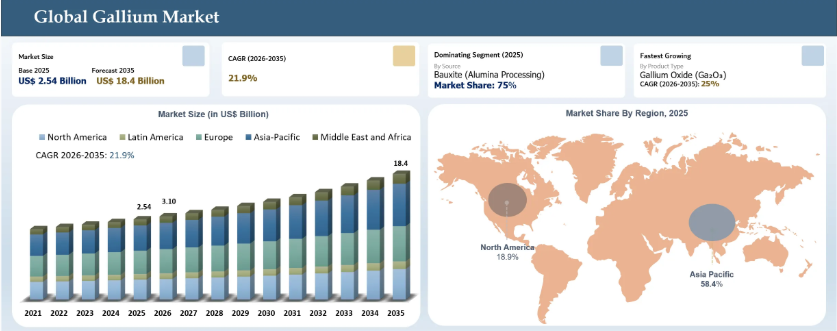
世界のガリウム市場は2025年に25億4,000万米ドルに達し、2035年までに184億米ドルに達すると予想されており、2026年から2035年までの予測期間において年平均成長率(CAGR)21.9%で成長すると見込まれています。AIサーバー、電気自動車、5G、パワーエレクトロニクスに使用されるガリウム半導体への需要が高まっていることから、市場は急速に拡大しています。米国地質調査所(USGS)の『2026年鉱物商品概要』によると、2025年の米国におけるガリウムの一次生産は皆無であり、そのため同国は必要な精製プロセスを行うために、低純度ガリウムの輸入に全面的に依存していました。米国のガリウム金属の輸入額は総額1,500万ドルと推定され、一方、ヒ素ガリウムウェハーの輸入額は約1億2,000万ドルでした。最終用途について言えば、集積回路(IC)が国内のガリウム消費量の73%を占め、次いで光電子デバイスが26%を占めており、これは半導体、LED、レーザーダイオード、光検出器、および太陽電池の製造において、ガリウムの利用がますます活発になっていることを示しています。5N Plus、DOWAホールディングス、アメリカン・エレメンツ、インジウム・コーポレーション、バイタル・マテリアルズといった企業は、半導体および光電子機器メーカーからの需要の高まりに対応し、ガリウムの純度向上技術の開発を進めています。しかし、現在でも市場は、原料供給源の集中、輸出規制、困難な精製プロセスといった問題に依然として直面しています。
2026年3月、American Elements社は、北米における国内一次ガリウム供給チェーンの構築に向け、カナダ政府と連携してガリウム金属の研究開発プログラムを推進すると発表しました。カナダ政府は、ケベック州政府からの700万カナダドルに加え、1,895万カナダドルの条件付き財政支援を承認しました。同社は、ケベック州サグネにパイロットプラントを建設する予定であり、これは年間4トンのガリウムを製造する実証プラントとともに、2027年に稼働を開始する見込みです。商業化に際しては、年間40トンのガリウムを製造する計画であり、これは世界の一次ガリウム生産量の5%に相当します。
ガリウムのバリューチェーン全体における未開拓のビジネスチャンス
2026年1月、欧州投資銀行(EIB)は、ギリシャのアギオス・ニコラオスにある「アルミニウム・オブ・ギリシャ」の複合施設内に、欧州初のガリウム工業生産プラントを建設するため、METLEN Energy & Metals社に対し9,000万ユーロ(9,800万米ドル)の融資を承認しました。投資額の大部分は、ガリウムの加工・精製を専門とするプラントの開発に充てられ、さらにボーキサイト採掘活動の近代化や既存のアロイナ精製所の改良にも投資が行われます。このプロジェクトにより、半導体、軍事装備、航空宇宙産業、再生可能エネルギー、パワーエレクトロニクスで使用されるガリウムの欧州自給が確保されることになります。
この投資により、ガリウムのバリューチェーン全体で大きな調達機会が生まれると見込まれています。テクニップ・エナジーズ、メッツォ、FLスミッド、アンドリッツといったエンジニアリングおよびEPC企業は、エンジニアリング、建設、プロセス統合に関連する契約を獲得する上で有利な立場にあります。メッツォ、アルファ・ラバル、アウトテック、ABBといった産業機器・プロセス技術企業は、精製・ろ過技術、分離プロセス、および自動化に対する需要の高まりから恩恵を受けると予想されます。エピロック、サンドビック、コマツといった鉱山機械・インフラ企業は、ボーキサイト採掘事業の発展から利益を得ることになるでしょう。さらに、GaNおよびGaAs半導体向けのガリウムの安定供給が欧州で確保されることにより、IQE、住友電気工業、Wafer Technology Ltd.、Coherent Corp.などの半導体材料メーカーにも長期的な恩恵がもたらされるでしょう。
ガリウム市場の戦略的要点
アジア太平洋地域は、2025年に58.4%の市場シェアを確保し、世界市場を確固たる地位で支配しました。この主導的な地位は、同地域が持つ大規模なボーキサイトからアルミナへの精製インフラと、強固な半導体製造基盤によって支えられています。
ボーキサイトの加工は主要な供給源として機能し、2025年の世界のガリウム総生産量の約75%を占めました。世界的に採掘されるボーキサイトの85%がアルミナ製造に利用されているため、この優位性は安定しています。
米国市場におけるガリウムの国内消費量の73%は、集積回路が占めました。光電子デバイスは2番目に大きな用途分野であり、ガリウム消費量の26%を占めました。
欧州投資銀行は、METLEN Energy & Metals社に対し、重要インフラ整備のために9,000万ユーロ(9,800万米ドル)の融資を承認しました。この投資により、ギリシャの「Aluminum of Greece」複合施設内に、欧州初のガリウム精製プラントが建設される予定です。
ガリウム市場の業界動向と戦略的洞察
ガリウムは、特殊金属から戦略的な半導体原料へと移行しつつあります。需要は、AIサーバー、5G基地局、衛星通信、電気自動車、防衛用電子機器に使用される窒化ガリウム(GaN)およびヒ素ガリウム(GaAs)デバイスと、ますます密接に関連しています。
サプライチェーンの多様化は、投資における最優先課題となっています。一次ガリウム生産における中国の支配的地位と輸出規制により、欧州、北米、オーストラリア全域で、代替精製能力への投資が加速しています。
工業副産物からのガリウム回収は、商業的に実現可能な生産戦略として台頭しています。ガリウムは主にアルミナや亜鉛の加工過程で回収されるため、生産者は独立した鉱山を開発する代わりに、既存の工業プロセスからの抽出効率を向上させる技術に投資しています。
パワーエレクトロニクスは、ガリウム化合物にとって最も急速に成長している需要分野です。電気自動車の車載充電器、急速充電アダプター、再生可能エネルギー用インバーター、および産業用電源におけるGaNベースのパワー半導体の採用拡大により、ガリウムの消費は従来のRFやLED用途の枠を超えて拡大しています。
各国の産業政策により、国内のガリウムエコシステムが加速しています。米国、欧州連合(EU)、日本、韓国の重要鉱物戦略では、ガリウムが半導体および防衛分野のサプライチェーンプログラムにますます組み込まれており、国内での精製、リサイクル、戦略的備蓄、および重要材料インフラへの官民投資が促進されています。
輸出規制と重要鉱物サプライチェーンの混乱がガリウム供給の構図を再編
ガリウム市場における混乱は、高まる地政学的課題と、世界的にガリウム生産が少数の国、特に中国に集中していることに起因しています。ガリウムの生産は主に、アルミナや亜鉛の製造過程における副産物として行われています。ガリウムの供給源は鉱業に起因するものではなく、既存の産業基盤に依存しています。『USGS鉱物商品概要2026』によると、2025年においても中国はガリウムの一次生産において引き続き支配的な地位を占めています。サプライチェーンの混乱により、生産量よりもガリウムの精製能力が重視されるようになり、競争の構図に変化が生じています。半導体メーカー各社は、パワーエレクトロニクス、AI、5G技術、および軍事用途におけるGaNやGaAsの応用に向け、6Nから7Nの超高純度ガリウムを求めています。
その結果、各社はリサイクルへの取り組み強化、アルミナストリームからの高度な回収技術の導入、および地域密着型のサプライチェーンの構築といった戦略を採用するようになっています。さらに、米国、EU、日本、韓国などの地域で政府が支援する半導体開発プロジェクトは、各国のガリウムエコシステムに新たな機会をもたらしています。これらのプロジェクトにより、ガリウム市場は、地理的に集中した副産物市場から、供給の安定性、リサイクル、そして高度な半導体需要に基づく、多様化した戦略的素材ネットワークへと転換することが期待されています。
注目すべき企業としては、中国アルミニウム株式会社(Chinalco)、Vital Materials Co., Ltd.、およびDOWA Electronics Materials Co., Ltd.が挙げられます。これらは、ガリウムの生産、精製、および高純度半導体材料のサプライチェーン全体において強固な地位を築いているからです。チャイナルコは、アルミナ精錬事業を統合していることから、一次ガリウムの回収において大きな優位性を有しています。一方、バイタル・マテリアルズは、高純度ガリウムの生産およびGaNやGaAs半導体用途に使用されるガリウム系化合物材料の分野で強固な地位を確立しています。「疑問符」のカテゴリーには、株州肯能新材料有限公司、インジウム・コーポレーション、5Nプラス社、および住友化学株式会社が含まれます。これらの企業は、高純度ガリウムおよび特殊半導体材料分野での存在感を拡大しつつありますが、既存の中国メーカーや統合型材料サプライヤーとの激しい競争に直面している市場で事業を展開しています。
有望な企業としては、アメリカン・エレメンツ、アルコア・コーポレーション、ネオ・パフォーマンス・マテリアルズ・インクなどが挙げられます。これらは、地理的に分散されたガリウムのサプライチェーンに対する需要の高まりから恩恵を受ける立場にある一方で、ガリウム生産能力の構築をまだ進めている段階にあるためです。アメリカン・エレメンツとアルコアは、アルミナ精製資産を活用してガリウム回収の機会を模索しており、既存の工業用原料へのアクセスを通じて戦略的優位性を確保しています。一方、ラサ・インダストリーズ社やユーミコア社は、主要な精製業者や半導体材料サプライヤーと比較して、一次ガリウム生産への直接的な関与が比較的限定的であるため、後れを取っている企業に分類されます。
5Gネットワーク、AIデータセンター、電気自動車、パワーエレクトロニクスにおける窒化ガリウム(GaN)およびヒ素ガリウム(GaAs)半導体の採用拡大が、ガリウム需要を加速させています
窒化ガリウム(GaN)およびヒ素ガリウム(GaAs)半導体の利用拡大は、ガリウム需要増加の主な要因となっています。これらは、シリコン半導体よりも高い電力効率と周波数性能を備えているためです。2025年のAIインフラおよび高性能コンピュータの急速な成長に伴い、ハイパースケールデータセンターを運営する企業が消費電力の削減のために高効率な半導体技術を採用したことから、より効率的な電力管理技術へのニーズが高まりました。国際エネルギー機関(IEA)の発表によると、昨年の世界のデータセンターの電力消費量は約415 TWhであり、2026年まで増加し続けると予測されています。
高効率パワーエレクトロニクスや先進的な通信機器における窒化ガリウム(GaN)半導体材料の利用拡大が、ガリウムの需要を構造的に牽引しています。2025年11月、G50 Corpはガリウム市場の力強い上昇傾向を強調し、供給の逼迫や防衛産業、エレクトロニクス、AIデータセンター、通信分野からの需要増加により、ガリウム価格は前年比で30%以上上昇し、2023年比ではほぼ4倍に跳ね上がったと指摘しました。さらに、G50 Corpは、中国の供給制限とGaN技術への需要拡大により、2025年のガリウム価格が前年比で83%以上上昇したと報告しました。同記事では、AIデータセンターの電源システム、通信、電気自動車、防衛用電子機器におけるGaN半導体の利用が、将来のガリウム需要の主要な要因となると予測されている点を強調しています。
代替材料の入手可能性 – 代替半導体材料や技術の採用拡大により、特定の電子・産業用途におけるガリウム需要が減少する可能性があります
ガリウム市場の成長を制約する主な要因の一つは、代替材料の普及が進んでいることであり、これによりガリウム半導体への依存度が低下する可能性があります。窒化ガリウム(GaN)やヒ素化ガリウム(GaAs)といったガリウム系材料は、高周波デバイス、パワーエレクトロニクス、およびオプトエレクトロニクス用途において、他の半導体材料と比較して優れた特性を有していますが、炭化ケイ素(SiC)、シリコン系先端半導体、およびワイドバンドギャップ材料については、その低価格、既存の生産技術、および改良された特性により、関心が高まっています。2025年に、電気自動車、再生可能エネルギーシステム、および産業用電力用途のパワーエレクトロニクス分野で炭化ケイ素が導入されたことで、特にSiC材料の耐電圧性能の向上により、高電圧用途においてSiC製品とGaN製品の間で競争が生じました。
h-BN半導体の進展は、パワーエレクトロニクス技術における重要材料としてのガリウムへの依存度を低減することへの注目が高まっている一例です。2025年1月、米国エネルギー省(DOE)は、パワーエレクトロニクス技術において窒化ガリウム(GaN)の代替候補として六方晶窒化ホウ素(h-BN)の開発に焦点を当てた研究プロジェクトを発表しました。この研究には、エネルギー省の「重要材料の革新、効率化、代替技術(Critical Material Innovation, Efficiency and Alternatives)」と呼ばれるプログラムの下、988,860ドルの資金が拠出される予定です。この研究は、ペンシルベニア州立大学が、QuantCAD LLC、アイオワ大学、オハイオ州立大学と提携して実施されます。
主要企業・市場シェア
ガリウム市場のセグメント分析
世界のガリウム市場は、製品タイプ、純度、供給源、最終用途、および地域に基づいてセグメント化されています。
大規模な回収能力と確立された精製インフラにより、ボーキサイト(アルミナ加工)がガリウム供給を支配
ボーキサイト(アルミナ加工)セグメントは、ガリウムがボーキサイトをアルミナに精製する過程で得られる重要な副産物であることから、2025年には世界のガリウム総生産量の約75%を占め、ガリウム市場を支配しました。他の金属とは異なり、ガリウムの生産には特別な採掘プロセスは必要とされません。むしろ、その生産は、ボーヤ法においてアルミニウム酸ナトリウムの溶液からガリウムが得られる、ボーキサイトをアルミナに変換するための既存のインフラに完全に依存しています。『USGS鉱物商品概要2026』によると、ガリウムは主にボーキサイト処理の副産物として得られています。
このセグメントの優位性は、世界規模でのアルミナ産業の巨大な規模によって支えられています。世界中で採掘されるボーキサイトの総量の推定85%がアルミナ生産の原料として利用されており、これによりUSGSを通じてガリウムを回収するための安定した供給源が確保されています。2025年には、GaN半導体、パワーエレクトロニクス、RF、LED、および先進通信技術に対する需要が高まり、信頼性の高いガリウムのサプライチェーンへの需要が後押しされました。
強固な半導体製造基盤と重要鉱物のサプライチェーンにおける優位性が、ガリウム市場におけるアジア太平洋地域のリーダーシップを牽引
アジア太平洋地域は、半導体製造、ガリウム精製、および電子機器への応用において圧倒的な地位を占めていることから、2025年には世界ガリウム市場の約58.4%のシェアを占め、市場をリードしています。これは、中国、日本、韓国、台湾などの国々において、アルミナ加工プラント、化合物半導体製造企業、LED製造拠点、および電子機器生産チェーンが整備されていることに起因しています。原材料の採掘から半導体グレードのガリウムの製造に至るまでのガリウムのバリューチェーンが統合されていることが、同地域を世界市場における主要なプレイヤーに押し上げています。
重要鉱物の競売件数が増加していることは、インドが、半導体や電子機器関連技術などに不可欠なガリウムやその他の鉱物の自国供給を確保するために、戦略的な計画を立てていることを示しています。2026年7月、インド政府は重要鉱物鉱区の第8回入札を開始しました。この入札では、9つの州において、重要鉱物および戦略的鉱物の鉱区20区画が競売にかけられており、その中にはガリウムを含む鉱区のほか、リチウム、グラファイト、希土類元素(REE)、タングステン、バナジウム、チタンなどが含まれています。今回の入札ラウンドでは、インドが目指す「重要鉱物の自給自足型サプライチェーン体制の確立」を支援するため、新規ブロック13区画と、第2ラウンドの入札対象となるブロック7区画が対象となっています。鉱山省によると、過去7回の入札で競売にかけられた重要鉱物ブロック88区画のうち56区画が落札され、成功率は63%を超えています。
中国のガリウム市場の動向
中国は、その膨大なガリウム生産能力、強固なボーキサイトからアルミナへの精製インフラ、そして確立された半導体製造エコシステムにより、アジア太平洋地域のガリウム市場において支配的な地位を占めています。中国の競争上の優位性は、酸化アルミニウムの加工における副産物プロセスを通じてこの金属を回収できる点にあります。これにより、一次資源が限られている他の地域に比べて、はるかに大規模な生産が可能となっています。USGS(米国地質調査所)の『Mineral Commodity Summaries 2026』報告書によると、2025年においても、中国は世界最大の一次ガリウム生産国であり続け、その巨大なアルミナ精製能力により、世界のガリウム供給量の大部分を生産していました。
GaNを基盤とする半導体製品の需要拡大に伴い、高品質な電子機器、通信機器、およびエネルギー効率に優れた電力システムへの応用が期待されることから、ガリウムの使用量も増加すると見込まれています。2025年12月、CNLEDWは、中国における窒化ガリウム(GaN)半導体技術の進歩と商用化により、ガリウムの応用範囲がLED照明、パワーエレクトロニクス、急速充電器、通信、および高周波電子機器へと拡大したと報告しました。これは、ガリウムが第3世代半導体材料の一種であり、効率や耐電力性の面で従来のシリコン系デバイスよりも優れた性能を発揮するためです。
インドのガリウム市場見通し
インドは、国内の半導体産業の成長と高度な電子機器への需要増加を背景に、アジア太平洋地域で最も急成長している市場として台頭しています。2025年から2026年にかけて、インドは半導体製造および電子機器製造に多額の投資を行い、GaNパワーデバイス、高周波電子機器、発光ダイオード、EV用電子機器、再生可能エネルギー分野で使用されるガリウム系化合物の生産能力を強化しました。「インド半導体ミッション(ISM)」の下、インドは12カ所の半導体製造施設を承認しました。2026年までにこれらの施設への投資額は1.64ラク・クローレ(190億ドル)を超え、これには窒化ガリウムを用いたマイクロLEDディスプレイの製造も含まれており、インドの化合物半導体産業とガリウム材料への需要を後押ししています。
この提携は、高効率電力用途に向けた国内のGaN半導体エコシステムの構築と、海外の先進半導体技術への依存を最小限に抑えるためのインドの取り組みを示すものです。2025年12月、インドを拠点とする半導体設計およびパワーエレクトロニクスソリューション企業であるCyient Semiconductorsは、米国を拠点とするGaNおよびSiCパワー半導体メーカーであるNavitas Semiconductorと、長期的な戦略的パートナーシップを締結しました。この提携は、インドのGaN半導体エコシステムの育成を目的としています。協力分野には、AIデータセンター、電動モビリティ、産業用電力、エネルギーインフラ、通信業界などで活用可能なGaNパワーIC、システムモジュール、および半導体ソリューションの開発が含まれます。
ガリウム市場の競争環境
ガリウム市場は供給構造が集中していることが特徴であり、競争力は主にガリウムの回収能力、精製能力、高純度生産の専門知識、および半導体材料のサプライチェーンとの統合によって決定されます。中国アルミニウム公社(Chinalco)、Vital Materials Co., Ltd.、株主州ケネン新材料有限公司、およびその他の中国メーカーは、一次ガリウム生産における中国の優位性と、広範なアルミナ精製インフラを背景に、強固な地位を維持しています。米国地質調査所(USGS)の『鉱物商品概要2026』によると、中国は2025年においても一次ガリウムの最大生産国であり続け、大規模なボーキサイトからアルミナへの加工能力に支えられ、世界生産量の大部分を占めています。また、この市場には、DOWAエレクトロニクス・マテリアルズ株式会社、住友化学株式会社、インジウム・コーポレーション、5Nプラス社などの高純度ガリウムの専門サプライヤーも参入しており、これらはGaN、GaAs、LED、および先端電子機器用途向けの半導体グレードのガリウム材料に注力しています。一方、アメリカン・エレメンツ社およびアルコア社は、アルミナ精製プロセスからのガリウム回収の可能性を模索しており、自社の世界的なアルミニウム生産資産を活用して、将来の供給の多様化を強化しようとしています。
世界のガリウム市場における主要企業には、China Limited), Zhuzhou Keneng New Material Co., Ltd., Vital Materials Co., Ltd., DOWA Electronics Materials Co., Ltd., Sumitomo Chemical Co., Ltd., Indium Corporation, 5N Plus Inc., Rasa Industries Ltd., Neo Performance Materials Inc., American Elements, Alcoa Corporation, and Umicore.などがあります。
ガリウム市場の主な動向
2026年7月:アルコア、双日株式会社、および日本金属・エネルギー安全保障機構は、西オーストラリア州にあるアルコアのウェガーアップ・アルミナ精錬所におけるガリウム生産施設について、最終投資決定を行いました。年間約100トンの生産能力を計画しており、中国以外の供給源を強化することを目的としています。
2026年6月:インジウム・コーポレーションとエイムズ国立研究所は、米国のガリウム生産を拡大し、半導体および電子機器用途向けの国内サプライチェーンを構築するための技術開発を目的とした研究開発パートナーシップを締結しました。
2026年5月: メタリウム社は、電子廃棄物からガリウムおよびゲルマニウムを回収する「フラッシュ・ジュール・ヒーティング」技術の開発を推進するため、米国国防総省から第2フェーズの助成金100万米ドルを獲得し、重要材料の国内代替供給源の確保を支援しました。
2026年4月:インジウム・コーポレーションは、製造副産物から高純度ガリウムを回収するプロセスの開発に向け、TRACE-Gaイニシアチブの下で米国エネルギー省から320万米ドルの助成金を受けました。
2026年3月:リオ・ティント社は、ケベック州のコンプレックス・ジョンキエールにおけるパイロットプラントの計画を推進し、アルミナ精製プロセスからのガリウム抽出の検証を目指し、カナダにおけるガリウム回収プログラムを前進させました。
2026年2月:ニミー・リソーシズは、M2iグローバルおよびヴォラト・グループと協力し、精錬要件の分析および評価を目的として、西オーストラリア州から米国のパートナー企業へ高品位ガリウムの初出荷を開始しました。
2026年1月:ウェスト・コバー・メタルズ社は、西オーストラリア州のサラザール・プロジェクトにおいて、ガリウム含有量26ppmの推定資源量2億6,300万トンを発表し、将来の多角化された重要鉱物供給源としての同プロジェクトの可能性を強めました。
2025年10月:米国に拠点を置く世界的なアルミニウム生産・鉱業企業であるアルコア・コーポレーションは、西オーストラリア州のウェージャラップ・アルミナ精錬所において、ガリウム生産プラントを開発するための合弁事業が進展したことを発表しました。このプロジェクトには、日本を拠点とする商社・投資会社の双日株式会社、日本に本部を置く政府系重要鉱物機関である日本金属・エネルギー安全保障機構(JOGMEC)、ならびに米国およびオーストラリアの政府機関が参画しています。
2025年6月:窒化ガリウム(GaN)レーザーダイオードを専門とするオーストラリアの半導体技術企業、BluGlass Limitedは、インド国防省(インド政府の防衛機関)から、高度な防衛用途向けのGaNレーザー技術の供給に関する受注を獲得しました。契約額は約23万米ドルで、防衛およびフォトニクス用途向けに、インドの固体物理学研究所(SSPL)へ可視光GaNレーザーダイオードの開発および供給を行うものです。
2026年7月:ドイツに拠点を置き、酸化ガリウムエピタキシャルウェハーを専門とするディープテック半導体材料企業であるNextGO Epi GmbHは、次世代パワーエレクトロニクス向け酸化ガリウム(Ga₂O₃)半導体ウェハーの開発および商用化を加速させるため、200万ユーロのプレシード資金を調達しました。
2026年1月:米国国防総省傘下の政府防衛・戦略産業機構は、米国初となる大規模な一次ガリウム生産ラインの開発を支援するため、Atlantic Alumina Co.(ATALCO)(米国ルイジアナ州グラマーシーに本社を置くアルミナ生産・重要鉱物企業)の優先株式を1億5,000万米ドルで取得しました。
2025年5月:UAEを拠点とする政府系防衛・安全保障分野開発機関であるタワズン評議会、米国を拠点とする航空宇宙・防衛技術企業であるRTXコーポレーション、およびUAEを拠点とする総合アルミニウム生産・鉱業企業であるエミレーツ・グローバル・アルミニウム(EGA)は、アブダビにおけるガリウム生産能力の確立を検討するための覚書(MoU)に署名しました。
2025年9月:オーストラリアを拠点とする鉱業探査・重要鉱物企業であるニミー・リソーシズ社(Nimy Resources Ltd.)は、米国を拠点とする重要鉱物サプライチェーン開発企業であるM2iグローバル社(M2i Global Inc.)と、西オーストラリア州のモンス・プロジェクト(Mons Project)内にあるニミー社のブロック3で発見されたガリウムの将来的な販売に関する、拘束力のない覚書(MoU)を締結しました。
主要な調達優先事項および購入者評価基準
ガリウム市場に投資する組織は、半導体、LED、GaNパワーデバイス、およびRF部品メーカーの要件を満たすため、高純度ガリウム材料(4N~7N+の純度レベル)、一貫した品質、信頼性の高い供給能力、および拡張可能な生産能力を提供できる能力に基づいて、サプライヤーを選定する傾向が強まっています。
調達意思決定プロセスには、GaNパワーエレクトロニクス、5G通信システム、電気自動車用パワーモジュール、再生可能エネルギー用途、AIデータセンターインフラ、および先進的な光電子デバイスなど、ガリウムを基盤とする半導体技術への需要の高まりが影響しており、強力な精製能力と安定した原材料の調達能力を備えたサプライヤーが求められています。
バイヤーは、長期的なガリウム供給パートナーを選定する際、ガリウムの純度レベル、生産の一貫性、不純物管理、認証基準、サプライチェーンの信頼性、リサイクル能力、および重要鉱物規制への準拠といった要素に基づいてサプライヤーを評価しています。
【目次】
-
- 定義と概要
- 調査の目的
- 市場の定義
- 調査範囲
- ステークホルダー分析
- 対象通貨
- 調査期間
- エグゼクティブ・サマリー
- 主なポイント
- トップダウン分析
- 市場シェア分析
- 主要な一次インタビューからのデータ
- 主要な二次データベースからのデータ
- 市場の概要
- 地域別概要
- 市場動向
- 影響要因
- 推進要因
- 5Gネットワーク、AIデータセンター、電気自動車、パワーエレクトロニクスにおける窒化ガリウム(GaN)およびヒ素ガリウム(GaAs)半導体の採用拡大が、ガリウムの需要を加速させています。
- 電気自動車および急速充電インフラの導入拡大により、高効率、低エネルギー損失、コンパクトな設計を特徴とするGaNベースのパワーデバイスの需要が牽引されています。
- エネルギー効率の高い電子機器や再生可能エネルギーシステムへの需要の高まりが、太陽光インバーターやエネルギー変換機器におけるガリウム系パワー半導体の採用を後押ししています。
- 抑制要因
- サプライチェーンの集中と地政学的リスク – ガリウム生産において中国への依存度が高いため、輸出規制、貿易摩擦、戦略的資源管理により供給の混乱が生じます。
- 一次ガリウム生産能力の制限 – ガリウムは主にアルミナや亜鉛の加工過程で副産物として回収されるため、ガリウム専用の採掘事業が少なく、供給拡大が制限されています。
- 代替材料の入手可能性 – 代替となる半導体材料や技術の採用が進むことで、特定の電子機器や産業用途におけるガリウムの需要が減少する可能性があります。
- 機会
- GaN半導体の用途拡大
- AIおよびデータセンターインフラからの需要増加
- 電気自動車用パワーエレクトロニクスの成長
- トレンド
- 窒化ガリウム(GaN)ベースのパワーエレクトロニクスへの移行が進んでいます
- AIインフラおよびハイパフォーマンスコンピューティングからの需要増加
- サプライチェーンの多様化の重要性が高まっています
- 影響分析
- 推進要因
- 影響要因
- 業界分析
- 地政学的リスクおよびサプライチェーンへの影響
- サプライチェーンの制約
- 原材料の調達
- 貿易政策の変更
- サプライチェーンの制約
- 社会的および患者中心の要因
- 省エネ型電子機器への需要の高まり
- 省エネおよび持続可能な技術に対する意識の高まり
- デジタルインフラへの依存度の高まり
- 省エネ型電子機器への需要の高まり
- 経済的要因
- 半導体産業への投資拡大がガリウム需要を牽引
- 高成長技術分野からの需要増加
- 重要鉱物としてのガリウムの経済的価値の高まり
- 半導体産業への投資拡大がガリウム需要を牽引
- 価格分析
- 価格透明性の動向
- プレミアム製品と汎用製品の価格比較
- 償還モデルの変化
- 価格透明性の動向
- 規制分析
- 政策の最新動向
- コンプライアンスの現状
- 規制の施行
- 政策の最新動向
- 地政学的リスクおよびサプライチェーンへの影響
- 製品タイプ別
- はじめに
- 市場規模分析および前年比成長率分析(%)、製品タイプ別
- 市場魅力度指数、製品タイプ別
- 金属ガリウム
- 標準グレードのガリウム
- 高純度ガリウム(4N~5N)
- 超高純度ガリウム(6N~7N+)
- ガリウムヒ素(GaAs)
- 半絶縁性GaAs
- 導電性GaAs
- エピタキシャルGaAsウェハー
- GaAs基板
- 窒化ガリウム(GaN)
- GaNパワーデバイス
- GaN RFデバイス
- GaN LEDおよびレーザーダイオード
- GaNエピタキシャル材料
- 酸化ガリウム(Ga₂O₃)
- 酸化ガリウム基板
- 酸化ガリウムパワー半導体
- 酸化ガリウム薄膜
- その他のガリウム化合物
- はじめに
- 純度別
- はじめに
- 市場規模分析および前年比成長率分析(%)、純度別
- 市場魅力指数、純度別
- 低純度ガリウム
- 商用グレードのガリウム(99.99%以下)
- 工業用グレードのガリウム
- その他
- 高純度ガリウム
- 4Nガリウム(99.99%)
- 5Nガリウム(99.999%)
- その他
- 超高純度ガリウム
- 6Nガリウム(99.9999%)
- 7Nガリウム(99.99999%)
- その他
- はじめに
- 原料別
- 概要
- 市場規模分析および前年比成長率分析(%)、原料別
- 市場魅力指数、原料別
- ボーキサイト(アルミナ加工)
- 亜鉛加工
- リサイクルガリウム
- その他
- 概要
- 最終用途別
- はじめに
- 市場規模分析および前年比成長率分析(%)、最終用途別
- 市場魅力指数、最終用途別
- エレクトロニクス・半導体
- 自動車
- 通信
- 航空宇宙・防衛
- 再生可能エネルギー
- 産業
- 医療
- 研究機関
- その他
…
【本レポートのお問い合わせ先】
www.marketreport.jp/contact
レポートコード:MM10234
- はじめに
- 定義と概要
- トリクロロ酢酸ナトリウムの世界市場
- ヨーロッパのeGRC市場規模は2030年までにCAGR 15.9%で拡大する見通し
- 航空宇宙用プラスチックのグローバル市場規模調査、タイプ別(PEEK、PMMA、PC、PPS、ABS)、航空機タイプ別(民間、一般・ビジネス、軍事、ロータリー)、用途別(キャビン窓・フロントガラス、キャビン照明、オーバーヘッド収納ボックス)、地域別予測 2022-2032
- パイプラインバルブの世界及び日本市場2026年:構造別(ボールバルブ、ゲート、チェックバルブ、プラグバルブ、その他)
- 新エネルギー車(NEV)タクシーの世界市場2026年~2034年: 車種別(バッテリー式電気自動車、プラグインハイブリッド車、ハイブリッド車)
- 世界の光線療法機器市場規模/シェア/動向分析レポート:製品別、用途別、エンドユーザー別(~2031年)
- エナメル線の世界市場2025:種類別(銅、アルミ、銅クラッドアルミ(CCA))、用途別分析
- 乾式壁・壁面テープ貼り付け工具の世界及び日本市場2026年:種類別(手工具、消耗品、機械・設備)
- 医薬品用ヒダントインの世界及び日本市場2026年:種類別(98%以下、98%以上)
- 3ドア冷蔵庫の世界及び日本市場2026年:種類別(空冷式冷蔵庫、直冷式冷蔵庫)
- 難燃性合板の中国市場:UCFA、UCFB
- 世界の埋め込み型インスリンポンプ市場(2025 – 2033):製品種類別、エンドユーザー別、地域別分析レポート