世界のイオン交換樹脂市場規模/シェア/動向分析レポート(2025年~2031年):用途別(水、非水)
市場概要
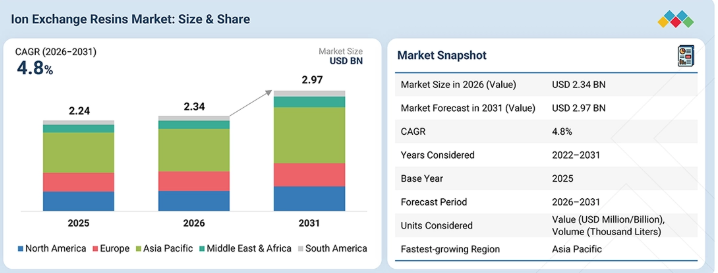
イオン交換樹脂市場は、2026年の23億4,000万米ドルから、年平均成長率(CAGR)4.8%で拡大し、2031年には29億7,000万米ドルに達すると予測されています。市場の成長は、自治体および産業分野における水処理・浄化への需要の高まりによって牽引されています。急速な都市化と工業化に伴い、処理水や効果的な廃水管理へのニーズが高まっています。発電、製薬、化学、食品・飲料、電気・電子産業において高純度水の需要が高まっており、これがイオン交換樹脂の採用を後押ししています。また、厳格な水処理規制により、各産業は水質の向上や排水基準の遵守を迫られています。さらに、水の再利用やリサイクルへの注目が高まっていることから、処理プロセスにおけるイオン交換樹脂の使用も増加しています。
主なポイント
2025年、アジア太平洋地域はイオン交換樹脂市場において44.3%のシェアを占めました。
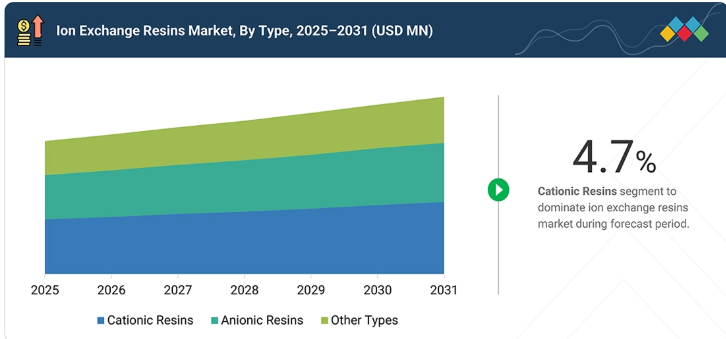
2025年、タイプ別では陽イオン交換樹脂が41.1%と、イオン交換樹脂市場で最大のシェアを占めました。
水処理は、イオン交換樹脂市場において最も急成長している用途であり、2026年から2031年にかけて年平均成長率(CAGR)5.0%を記録すると見込まれています。
予測期間中、最終用途産業別では、電力業界がイオン交換樹脂市場で最大のシェアを占めると予測されています。
デュポン、ランクセス、および三菱化学グループは、その高い市場シェアと製品展開の広さから、世界のイオン交換樹脂市場における主要企業として挙げられています。
ResinTech, Inc.、GFS Chemicals、およびSuqing Groupは、専門的なニッチ分野で確固たる地位を築くことで、スタートアップや中小企業の中でも際立った存在となっています。
イオン交換樹脂市場は、自治体および産業部門における水処理・浄化への需要の高まりにより成長しています。急速な都市化と産業の拡大により、清潔な水と効果的な廃水管理へのニーズは高まり続けています。発電、製薬、化学、食品・飲料、電気・電子などの産業では高純度の水が必要とされており、これがイオン交換樹脂の採用を後押ししています。また、各国政府は水処理に関する規制を強化しており、企業は水質基準や排水基準を満たすために投資を余儀なくされています。さらに、水の再利用やリサイクルへの関心の高まりにより、イオン交換樹脂を用いた高度な処理手法の導入が加速しています。これらの要因が相まって、イオン交換樹脂の需要を牽引しています。
顧客の顧客に影響を与えるトレンドと変革
企業が水の効率化、高純度水、廃水回収、および資源保全を優先する中、イオン交換樹脂市場におけるクライアントの事業には、トレンドや変革がますます大きな影響を及ぼしています。TSMCは、樹脂の寿命を延ばし、半導体製造工程からの廃水を削減するため、イオン交換樹脂システムの強化を進めています。ファイザーは、製造拠点全体において、節水、責任ある排水管理、および水の再利用に注力しています。ザ・コカ・コーラ・カンパニーは、水の確保が製造業務にますます影響を及ぼす中、水効率技術、リサイクル、および水の補充に投資しています。こうした動向により、より長寿命で、高容量、かつ用途に特化したイオン交換樹脂への需要が高まっています。
主要企業・市場シェア
市場のエコシステム
イオン交換樹脂のエコシステムは、原材料サプライヤー、メーカー、販売代理店、およびエンドユーザーで構成されています。主要なイオン交換樹脂メーカーには、デュポン、ランクセス、三菱化学グループ株式会社などが挙げられます。主要な原材料サプライヤーには、シェル・ピーエルシー、トタルエナジーズSE、フォルモサ・プラスチック・コーポレーションなどが挙げられます。主要な販売代理店には、ブレントナグ、レンテック、カルディックB.V.などが挙げられます。また、主要なエンドユーザーには、TSMC、ファイザー、ザ・コカ・コーラ・カンパニーなどが挙げられます。原材料サプライヤーはメーカーに化学物質を供給し、メーカーは様々な産業で使用される最終製品の研究開発を行い、仲介業者や流通業者は最終製品を供給することでメーカーとエンドユーザーをつなぎます。これらのステークホルダーが連携して、さまざまな産業のエンドユーザーに最終製品を届けます。バリューチェーンは、原材料の調達、最終製品の製造、そして様々な最終用途産業のエンドユーザーへの流通に及びます。
地域
予測期間中、アジア太平洋地域は世界のイオン交換樹脂市場において最も急速に成長する地域となる見込みです
アジア太平洋地域は、イオン交換樹脂市場において最も急速に成長している地域です。アジア太平洋市場は、インド、中国、日本、韓国、タイ、インドネシア、台湾などの国々における経済成長に牽引されています。中国やインドといった人口の多い国々が存在することに加え、様々な最終用途産業からの需要増加が相まって、同地域におけるイオン交換樹脂の需要を牽引しています。世界でも有数の人口を抱える国々である中国、インド、インドネシア、韓国は、水処理用途におけるイオン交換樹脂の需要を絶えず生み出しています。さらに、これらの国々は、化学・石油化学製品、医薬品、食品・飲料、電子製品の主要な製造国および輸出国であり、同地域のイオン交換樹脂市場の成長に大きく寄与しています。同地域は、原材料の入手容易さと低い人件費により、投資家が製造施設を設立する上で魅力的な場所となっています。また、低い製造コストと政府の好意的な政策により、製造活動も著しい成長を遂げています。さらに、研究開発(R&D)活動への投資拡大が、アジア太平洋地域の市場をさらに牽引しています。
イオン交換樹脂市場:企業評価マトリックス
デュポン(米国)は、イオン交換樹脂市場の主要企業であり、水処理、電力、医薬品、食品・飲料、および産業用途向けの「アンバーライト(AmberLite)」イオン交換樹脂の幅広い製品ポートフォリオを提供しています。同社の製造施設、深い応用ノウハウ、そして世界的な顧客基盤により、デュポンは市場において強固な地位を維持しています。JACOBI RESINS(スウェーデン)は、水処理、工業用精製、および特殊分離用途に重点を置き、イオン交換樹脂の製品ラインナップを拡大している新興のリーダー企業です。同社は、水質浄化や資源回収に対する需要の高まりに応えるため、樹脂技術、新規用途、およびグローバルな流通網への投資を行っています。
主要市場プレイヤー
DuPont (US)
LANXESS (Germany)
Mitsubishi Chemical Group Corporation (Japan)
Samyang Corporation (South Korea)
Ecolab (US)
JACOBI RESINS (Sweden)
Ovivo (Canada)
IEI (India)
Thermax Limited (India)
Sunresin New Materials Co., Ltd. (China)
【目次】
1
はじめに
26
2
エグゼクティブ・サマリー
31
3
プレミアム・インサイト
36
4
市場概要
規制の変遷や都市化の進展に伴う課題の中で、新興国経済が原子力発電の需要を牽引しています。
39
4.1
はじめに
4.2
市場の動向
4.2.1
推進要因
4.2.1.1
アジア太平洋地域における都市人口の増加
4.2.1.2
新興国における原子力発電需要の増加
4.2.1.3
米国および欧州における厳格な水処理規制
4.2.2
制約要因
4.2.2.1
原材料価格の変動性
4.2.2.2
逆浸透膜やその他の新興技術による競争の激化
4.2.3
機会
4.2.3.1
PFAS選択性樹脂の用途拡大
4.2.3.2
水のリサイクルおよび再利用の普及拡大
4.2.4
課題
4.2.4.1
樹脂のファウリングおよび性能低下
4.2.4.2
複雑な混合汚染物質の流れ
4.3
ポーターの5つの力分析
4.3.1
代替品の脅威
4.3.2
供給者の交渉力
4.3.3
新規参入者の脅威
4.3.4
購入者の交渉力
4.3.5
競合の激しさ
4.4
主要なステークホルダーと購買基準
4.4.1
購買プロセスにおける主要なステークホルダー
4.4.2
購買基準
4.5
バリューチェーン分析
4.5.1
原材料
4.5.2
製造業者
4.5.3
流通
4.5.4
エンドユーザー
4.6
マクロ経済の見通し
4.6.1
世界のGDPの動向
4.6.2
発電統計
4.7
エコシステム分析
4.8
ケーススタディ分析
4.8.1
ヘレニック・ペトロリアム社によるデュポン社製アンバーライト樹脂の活用
4.8.2
オーストラリア、リットンにあるクーギー・ケミカルズ社における塩素アルカリブラインの浄化
4.8.3
ピュロライト社のイオン交換樹脂によるコスト削減と飲料水の硬度処理について
4.9
規制環境
4.9.1
規制機関、政府機関、およびその他の組織について
4.10
技術分析
4.10.1
主要技術
4.10.1.1
混合床樹脂
4.10.1.2
キレート型イオン交換樹脂
4.10.1.3
単分散樹脂
4.10.2
補完技術
4.10.2.1
マクロレティキュラー技術
4.10.2.2
イオン交換樹脂と溶媒抽出技術の統合
4.10.3
関連技術
4.10.3.1
持続可能な再生プロセス
4.10.3.2
パルプ中樹脂(RESIN-IN-PULP)
4.10.3.3
吸着技術
4.11
顧客のビジネスに影響を与えるトレンド/ディスラプション(破壊的変化)
4.12
貿易分析
4.12.1
輸入シナリオ(HSコード 391400)
4.12.2
輸出シナリオ(HSコード 391400)
4.13
2026年~2027年の主要な会議およびイベント
4.14
価格分析
4.14.1
地域別の平均販売価格の推移
4.14.2
タイプ別平均販売価格の推移
4.15
投資および資金調達のシナリオ
4.16
特許分析
4.16.1
特許の法的状況
4.16.2
管轄区域分析
4.17
AI/生成AIの影響
4.17.1
はじめに
4.17.2
影響の概要
4.17.2.1
化学産業の変革における生成AIの役割
4.17.2.2
創薬およびイオン交換樹脂の最適化におけるAIの役割
4.17.2.3
水処理におけるイオン交換樹脂の管理に対するAIの影響
5
イオン交換樹脂市場(種類別)
2031年までの市場規模および成長率予測分析(単位:百万米ドルおよびリットル) | データ表4つ
70
5.1
はじめに
5.2
陽イオン交換樹脂
5.2.1
水処理用途における陽イオン交換樹脂の広範な利用が成長を牽引する見込みです。
5.3
陰イオン交換樹脂
5.3.1
溶液から負に帯電したイオンを除去する有効性が成長を牽引する見込みです。
5.4
その他の種類
6
イオン交換樹脂市場(用途別)
2031年までの市場規模および成長率予測分析(単位:百万米ドルおよびリットル) | データ表4つ
75
6.1
はじめに
6.2
水
6.2.1
各最終用途産業の成長が市場を牽引する要因となること
6.2.2
自治体
6.2.3
産業
6.2.4
その他
6.3
水以外の用途
6.3.1
医薬品、化学、石油化学産業が成長を牽引する見込みです。
7
イオン交換樹脂市場(最終用途産業別)
2031年までの市場規模および成長率予測分析(単位:百万米ドルおよびリットル) | データ表4つ
80
7.1
はじめに
7.2
電力
7.2.1
水処理・浄化用途が成長を牽引する見込みです。
7.3
化学・石油化学産業
7.3.1
水処理、浄化、および分離分野での幅広い利用が成長を牽引する見込みです。
7.4
食品・飲料
7.4.1
高品質な水への需要が成長を牽引する見込みです。
7.5
電気・電子機器
7.5.1
成長を牽引する高性能電子部品への需要
7.6
医薬品
7.6.1
成長を牽引する、イオン交換樹脂による薬物-樹脂複合体の形成能力
7.7
金属・鉱業
7.7.1
成長を牽引する廃水処理の必要性
7.8
その他の最終用途産業
7.8.1
水処理
7.8.2
農業
7.8.3
繊維
7.8.4
製紙
7.8.5
石油・ガス
…
【本レポートのお問い合わせ先】
www.marketreport.jp/contact
レポートコード:CH 3087
- 藻類オンラインモニタリングプラットフォームの世界及び日本市場2026年:種類別(固定式オンライン監視システム、ブイ監視プラットフォーム、移動式検知装置)
- 世界の自動車用キーレスエントリーシステム市場(2026年~2036年):アクセスシステム別、車両機能別、車両カテゴリ別、エンドユーザー別、認証技術別、地域別
- ダイレクト・トゥ・ガーメント(DTG)印刷の世界市場規模調査、オペレーション別(シングルパス、マルチパス)、基材別、インクタイプ別、地域別予測:2022-2032年
- 新生児集中治療室(NICU)の世界市場規模は2031年までにCAGR 4.19%で拡大する見通し
- 世界の工業用防爆電話機市場
- 世界のレバウジオシドA市場
- アニス酸の世界及び日本市場2026年:種類別(純度98%以上、純度99%以上)
- ポリカーボネートフィルムの世界市場規模調査、タイプ別(透明、着色/着色)、グレード別(難燃性、耐候性、帯電防止、鏡面、耐摩耗性)、最終用途別(自動車、建築・建設、消費者製品、電気・電子、医療、包装)、地域別予測:2022-2032年
- 世界のビタミンB2市場
- マイコプラズマ検査キットの世界市場2025:種類別(ヒトマイコプラズマ、動物マイコプラズマ)、用途別分析
- 難燃性ポリシクロヘキシレンジメチレンテレフタレートの世界市場2025:メーカー別、地域別、タイプ・用途別
- 医療用気管切開チューブホルダーの世界及び日本市場2026年:種類別(一体型気管切開チューブホルダー、二体式気管切開チューブホルダー)