世界のゲルマニウム市場(2026 – 2033):種類別、用途別、地域別
市場概要
ゲルマニウム市場の概要
ゲルマニウム市場は、太陽光発電、光ファイバー、赤外線光学などのハイテク産業からの需要の高まりにより、急速に拡大しています。太陽光発電への継続的な投資や、世界的な再生可能エネルギーへの移行により、高効率太陽電池、特に宇宙・衛星用途におけるゲルマニウムの極めて重要な役割が強調されています。
また、5Gインフラの展開に伴い、光ファイバーネットワークにおける四塩化ゲルマニウムの使用量も増加しています。IRENAによると、2030年までに世界中の太陽光発電容量が推定5,000 GWに達すると見込まれており、これにより需要はさらに高まると予想されます。しかしながら、主に亜鉛鉱石の加工過程で生じる副産物であるゲルマニウムの供給量が限られているため、市場は制約を受けています。
中国、カナダ、ロシアなど、ごく少数の国々に供給が集中しているため、生産の途絶や地政学的要因の影響を受けやすくなっています。最終用途の拡大にもかかわらず、この供給不足と高い採掘コストが、安定した供給と価格設定を脅かし、市場の成長を制限する可能性があります。
ゲルマニウム市場の動向
最先端技術への利用に伴うコストの上昇と戦略的重要性の高まりは、最近のゲルマニウム市場の動向に反映されています。2023年以降、価格は上昇傾向にありますが、その主な要因は、光ファイバーや再生可能エネルギー産業、特に太陽光発電分野からの旺盛な需要にあります。中国は世界のゲルマニウム供給量の約70%を支配しており、地政学的紛争は、特に輸出規制や生産中断が発生した際に、市場に著しい変動をもたらしています。
さらに、ゲルマニウムの主な原料である亜鉛鉱石の生産量には限りがあるため、供給量は不安定になりがちです。各国が太陽光発電や5Gインフラに多額の投資を行う中、四塩化ゲルマニウムなどのゲルマニウムを原料とする製品への需要が高まっています。世界的な太陽光発電プロジェクトや、2050年までのカーボンニュートラルを目指すEUの取り組みは、長期的な需要を満たす上で有利な立場にあります。リスクを軽減するため、サプライチェーンの多様化や他の採掘源の模索がますます重視されるようになり、今後数年間においてサプライチェーンのレジリエンス(回復力)が主要なトレンドとなるでしょう。
ゲルマニウム市場の主なポイント
光ファイバー、赤外線光学、半導体デバイス、および先進的な太陽光発電技術におけるゲルマニウムの戦略的重要性の高まりが、主要な業界トレンドとして浮上しています。地政学的懸念やサプライチェーンへの懸念が高まる中、各国政府やメーカーは、この重要素材の安定供給の確保に注力しています。
アジア太平洋地域は、圧倒的なエレクトロニクス製造エコシステム、広範な光ファイバーインフラの整備、強力な半導体生産能力、そして世界的なゲルマニウムの生産・精製活動における中国の大きな支配力により、主導的な地位を維持しています。
北米では、半導体製造、防衛技術、重要鉱物のサプライチェーンの多様化、および国内でのゲルマニウム生産への取り組みに対する投資が地域全体で加速し続けていることから、大幅な成長が見込まれています。
輸出規制、供給集中リスク、そしてゲルマニウムが重要鉱物として認識されるようになったことが、世界市場全体において、代替調達先、リサイクル技術、および国内精製能力への投資を推進する主要な要因となりつつあります。
光ファイバーネットワーク、熱画像システム、衛星技術、先端半導体、高効率太陽電池の導入拡大に伴い、特殊な光学的・電気的・赤外線性能特性を備えた高純度ゲルマニウム材料への需要が高まっています。
業界関係者は、単に原材料の入手可能性に依存するのではなく、供給の安定性、精製能力、技術的専門知識、リサイクルの可能性、および高純度ゲルマニウム生産へのアクセスを基に、投資を評価する傾向が強まっています。
次世代通信インフラ、半導体製造、航空宇宙用途、防衛近代化プログラム、および再生可能エネルギー技術への投資拡大は、世界中のゲルマニウム生産者、精製業者、および先端材料サプライヤーにとって大きなビジネスチャンスを生み出しています。
ゲルマニウム市場の動向
ハイテクおよび再生可能エネルギー分野における需要の増加
太陽エネルギー、光ファイバー、赤外線光学などのハイテク産業におけるゲルマニウムの利用拡大に伴い、ゲルマニウム市場は著しく拡大しています。5Gインフラの世界的な拡大に伴い、光ファイバーネットワークの導入が進み、ゲルマニウムの消費量が増加しています。
四塩化ゲルマニウムは、高性能光ファイバーの製造に不可欠です。さらに、衛星技術の発展に伴い、ゲルマニウム系部品を使用した高効率太陽電池パネルの需要が高まっています。国際再生可能エネルギー機関(IRENA)が、2030年までに世界の太陽光発電(PV)設備容量が5,000 GWに達すると予測していることも、需要をさらに後押しするでしょう。
EUが掲げる「2050年までにカーボンニュートラルを達成する」という目標のような政府の公約も、再生可能エネルギー、特に太陽光発電への投資を後押ししています。また、ゲルマニウム特有の光学的・電気的特性は、セキュリティや軍事システムの進歩にも寄与しており、重要分野におけるその重要性を高め、市場の持続的な成長を促進しています。
供給量の制限と地政学的供給リスク
ゲルマニウム市場は、需要が堅調であるにもかかわらず、供給面の課題によって制約を受けています。ゲルマニウムは主に亜鉛鉱石の加工過程で副産物として回収されるため、亜鉛産業の安定性と生産性がその供給に大きな影響を及ぼします。この間接的な調達方法の結果、生産量は本質的に変動しやすい傾向にあります。
米国地質調査所(USGS)の報告によると、ゲルマニウムの生産は地理的に少数の国々に集中しており、ロシア、中国、カナダが最大の生産国となっています。中国だけで世界の供給量の70%以上を占めています。したがって、特定の地域における地政学的混乱や貿易制限により、グローバルなサプライチェーンが深刻な混乱に見舞われる可能性があります。
例えば、2023年初頭には、中国の輸出規制や亜鉛産業における操業上の困難により、ゲルマニウムの価格が大幅に上昇しました。これらの要因は、生産者にとって重大なリスクをもたらすだけでなく、供給の不安定化、価格の変動、信頼できる供給元の不足を引き起こし、需要の拡大にもかかわらず市場拡大を阻害する可能性があります。
主要企業・市場シェア
ゲルマニウム市場のセグメンテーション分析
世界のゲルマニウム市場は、種類、用途、地域に基づいてセグメント化されています。
通信と政策の相乗効果により、光ファイバー分野でのゲルマニウム利用が拡大
ゲルマニウム市場は、主に5Gネットワークの急速な展開と高速データ転送への需要の高まりにより、光ファイバー分野から大きな牽引を受けています。四塩化ゲルマニウムは、光ファイバーの屈折率プロファイルを改善し、より優れた情報伝送を可能にします。これは、光ファイバーケーブルの製造において不可欠な前駆体です。
中国電信やAT&Tといった通信大手が光ファイバーネットワークの拡張に巨額の投資を行っている結果、ゲルマニウム系材料への需要が高まっています。また、米国連邦通信委員会(FCC)が、開発が遅れている地域でのブロードバンドアクセスの拡大を目指すような政府の取り組みも、市場の成長をさらに後押ししています。
こうした進展により、信頼性が高く大容量の通信システムへの需要が高まっており、ゲルマニウムは不可欠な構成要素となっています。光ファイバー技術が普及し、国際通信ネットワークに組み込まれるにつれ、この用途におけるゲルマニウムの利用は今後も拡大し続けると予想されます。
ゲルマニウムの地域別市場分析
防衛・宇宙分野への投資が牽引する北米の戦略的成長
航空宇宙、防衛、再生可能エネルギー分野におけるゲルマニウムの需要拡大が、北米市場での着実な成長を牽引しています。太陽電池技術、赤外線光学、熱画像システムにおいてゲルマニウムが広く使用されていることから、米国がこの地域をリードしています。主なユーザーとしては、米国国防総省とNASAの2つが挙げられます。
国際宇宙ステーション(ISS)への電力供給のため、NASAは2021年6月、SpaceX-22号機に2基のiROSA太陽電池アレイを搭載して打ち上げました。これらのアレイは、ゲルマニウムをベースとした多接合太陽電池を採用しており、効率の向上、コストの削減、および放射線への耐性を実現しています。さらに、将来建設される月周回プラットフォーム「ゲートウェイ」も、この技術によって電力が供給される予定です。光ファイバー分野におけるゲルマニウムの需要は、5Gインフラの拡大によってさらに後押しされています。
また、米国の再生可能エネルギーイニシアチブが推進する太陽電池アレイにも、高度なゲルマニウム部品が採用されています。次世代半導体や太陽電池技術の研究が進むにつれ、北米は世界のゲルマニウム市場において引き続き重要な役割を果たすと予想されます。イノベーションと持続可能なエネルギーソリューションへの戦略的な重点が置かれていることも、同地域の長期的な繁栄の可能性をさらに後押ししています。
米国の関税分析
米国政府は、産業の再編と認識されている貿易不均衡の是正を図るため、ゲルマニウムやその他多くの必須金属・鉱物を大幅に免除する関税政策を実施しました。この免除措置は、防衛装備、電子機器、ソーラーパネルなどのハイテク製品や付加価値の高い製品において、主に輸入原材料に依存している国内製造業を支援することを目的としています。
ゲルマニウムが、新たな関税(一般的な最低10%の課徴金および国別の輸入関税)の両方から免除されたことは、重要産業におけるサプライチェーンの安定性を維持することがいかに重要であるかを浮き彫りにしています。業界の観測筋は、これらの免除措置が、直ちに製造業の好況につながるわけではないものの、国内の採掘・加工能力における現在の限界に対する認識を示している点で一致しています。
生産が中国のような政治的に敏感な地域に集中しているため、米国は依然として供給途絶のリスクにさらされています。この免除措置は投入コストの削減に寄与するものの、長期的な回復力を確保するためには、財政的インセンティブや許認可制度の変更といった、より包括的な政策が必要であると考えられています。
ゲルマニウム市場の主要企業
この市場における世界的な主要企業には、Yunnan Chihong Zinc & Germanium Co., Ltd., Umicore, Teck Resources Limited, JSC Germanium, PPM Pure Metals GmbH, Indium Corporation, China Germanium Co., Ltd., AXT, Inc., 5N Plus, Noah Chemicals.などが挙げられます。
ゲルマニウム市場の主な動向
2026年8月:北米では、米国が防衛、半導体、光ファイバー用途向けの国内回収、リサイクル、代替調達に注力したため、ゲルマニウムのサプライチェーンの安全確保が引き続き優先課題となりました。テック・リソーシズと5Nプラスは、依然として同地域における主要な企業として注目されています。
2026年7月:アジア太平洋地域、特に中国、日本、韓国では、光ファイバー、エレクトロニクス、太陽電池、および先端半導体用途からの需要が引き続き堅調でした。雲南錫鉛鍺(Yunnan Chihong Zinc & Germanium)は引き続き主要な生産者であり、日本は高純度ゲルマニウム分野における専門知識を維持しました。
2026年6月: 欧州では、供給の多様化と国内における重要鉱物の加工が引き続き重要な優先事項であり、Umicore、PPM Pure Metals、JSC Germaniumなどの企業が、同地域のサプライチェーンで活躍しています。
2026年5月:世界的に、光ファイバーネットワーク、赤外線光学機器、宇宙用太陽電池、半導体用途によるゲルマニウム需要の好調が続いており、一方で供給逼迫の状況を受けて、産業副産物からのリサイクルや回収への注目が高まっています。
2026年4月:ジャーマニウム・マイニング・コーポレーションは、ゲルマニウム価格の急騰を指摘し、供給の逼迫と、半導体、赤外線光学機器、防衛分野からの需要拡大を背景に、探査および生産を拡大する計画を発表しました。
ゲルマニウム市場の将来
ゲルマニウム市場の将来は明るいものの、戦略的な制約があるものと見られます。半導体、赤外線光学機器、光ファイバー、高効率太陽電池からの需要増加に牽引される一方で、供給は依然として副産物の回収に依存しており、地理的にも集中しているからです。市場はリサイクル、精製能力の拡大、サプライチェーンの多様化へと移行すると予想されます。Umicoreや5N Plusといった企業は、高度なリサイクルおよび精製能力を通じて地位を強化する一方、Teck Resources Limitedなどの企業は一次供給において引き続き重要な役割を果たすでしょう。全体として、市場は高純度で、持続可能性を重視し、地政学的に安定したサプライチェーンへと進化していく可能性が高く、重要な技術用途における長期的な成長を支えるものと見込まれます。
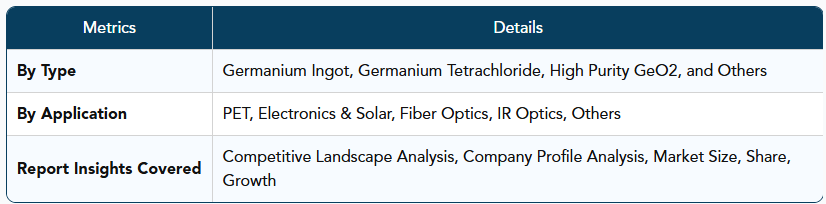
【目次】
- 調査方法および範囲
- 調査方法
- 本レポートの調査目的および範囲
- 定義および概要
- エグゼクティブ・サマリー
- 種類別概要
- 用途別概要
- 地域別概要
- 市場動向
- 影響要因
- 成長要因
- ハイテクおよび再生可能エネルギー分野における需要の高まり
- 制約
- 供給量の制限および地政学的供給リスク
- 機会
- 影響分析
- 成長要因
- 影響要因
- 業界分析
- ポーターの5つの力分析
- サプライチェーン分析
- 価格設定分析
- 規制分析
- サステナビリティ分析
- 業界動向分析
- DMIの見解
- 種類別
- はじめに
- 市場規模分析および前年比成長率分析(%)、種類別
- 市場魅力指数、種類別
- ゲルマニウムインゴット
- はじめに
- 市場規模分析および前年比成長率分析(%)
- 四塩化ゲルマニウム
- 高純度GeO2
- その他
- はじめに
- 用途別
- 概要
- 市場規模分析および前年比成長率分析(%)、用途別
- 市場魅力指数、用途別
- PET
- 概要
- 市場規模分析および前年比成長率分析(%)
- エレクトロニクス・太陽光発電
- 光ファイバー
- IR光学
- その他
- 概要
…
【本レポートのお問い合わせ先】
www.marketreport.jp/contact
レポートコード:MM9522
- 世界のスマートホーム市場(2025 – 2032):製品別、提供形態別分析レポート
- 金属製防火扉の世界市場2025:メーカー別、地域別、タイプ・用途別
- 糖アルコールの中国市場:ソルビトール、マルチトール、キシリトール、マンニトール、エリスリトール、その他
- インプラント周囲炎のグローバル市場規模調査:方法タイプ別(外科的:骨再生、オープンフラップデブライドメント、インプラント形成術;非外科的:レーザーデブライドメント、メカニカルデブライドメント、抗生物質)、エンドユーザー別(歯科医院、病院、薬局、その他)、地域別予測 2022-2032
- ヨーロッパの産業用制御システム(ICS)セキュリティ市場(2025 – 2030):ソリューション別、セキュリティ種類別、業種別分析レポート
- 移送用ポンプの世界及び日本市場2026年:種類別(電動給水ポンプ、ガソリン給水ポンプ、ディーゼル給水ポンプ、太陽光発電給水ポンプ)
- 世界の自動食品選別機市場
- 世界の自動車用サイバーセキュリティ市場(~2033年):ADAS・安全機能、オートパイロット、AI、バッテリー管理、インフォテインメント
- ポリカプロラクトンポリオール/カプロラクトンの世界市場2025:メーカー別、地域別、タイプ・用途別
- 脱水培養培地の世界及び日本市場2026年:種類別(自然媒体、混合媒体、半合成媒体)
- 車椅子搭載型ロボットアームの世界市場規模は2033年までにCAGR 11%で拡大する見通し
- DL-アラロ-イソロイシン(CAS 3107-04-8)の世界市場2020年~2025年、予測(~2030年)