重要鉱物の世界市場規模は2035年までにCAGR 6.12%で拡大する見通し
市場概要
重要鉱物市場の規模
重要鉱物市場の規模は、2025年に4,097億4,000万米ドルに達し、2035年までに7,990億3,000万米ドルに達すると予想されており、2026年から2035年までの予測期間において年平均成長率(CAGR)6.12%で成長すると見込まれています。
重要鉱物市場は、世界的なエネルギー転換と技術進歩において不可欠な要素となっています。リチウム、コバルト、ニッケル、銅、希土類元素などの鉱物は、電気自動車、太陽光パネル、風力タービン、蓄電池システムといった持続可能なエネルギー技術に不可欠です。再生可能エネルギー技術が世界の消費量の相当な割合を占めることから、これらの鉱物に対する需要は著しく増加すると予想されます。供給過剰や在庫の積み上がりによる最近の価格調整が示すように、市場は引き続き変動性を示しています。米国とカナダは、国内の供給能力と加工能力を強化するための取り組みを進めています。同時に、鉱物資源に恵まれた開発途上国は、現地での付加価値創出に投資すれば、大きな利益を得られる可能性があります。
主なポイント
堅調な成長見通し:市場規模は、2025年の4,097億4,000万米ドルから、2035年までに7,990億3,000万米ドルへと、年平均成長率(CAGR)6.12%で拡大すると予測されています。
エネルギー転換が主な推進要因:電気自動車(EV)、再生可能エネルギー、バッテリー、風力タービン、太陽光パネル、および電力網用蓄電システムが、重要鉱物の需要を押し上げています。
リチウム、ニッケル、コバルト、グラファイト、銅、および希土類元素(REE)は戦略的鉱物です:これらの材料は、バッテリー、磁石、電化、およびクリーンエネルギーインフラに不可欠です。
サプライチェーンの安全保障が大きな懸念事項となっています。国際エネルギー機関(IEA)は、重要鉱物市場における主要な課題として、サプライチェーンの高度な集中、価格の変動性、および地政学的リスクを指摘しています。
リサイクルが大きな機会となりつつあります。二次回収、アーバンマイニング、および使用済み製品のリサイクルは、一次採掘への依存度を低減するのに役立ちます。
アジア太平洋地域は依然として極めて重要な位置を占めています。同地域は、採掘、加工、バッテリー製造、エレクトロニクス、およびクリーンエネルギーのサプライチェーンにおいて主要な役割を果たしています。
重要鉱物市場の動向
リチウムへの投資が50%増と最も急激に増加し、次いで銅、ニッケルが続きました。この投資の急増は、電気自動車、風力タービン、太陽光パネルなどのクリーンエネルギー技術の導入に牽引され、リチウム、コバルト、ニッケル、銅といった鉱物に対する需要が急増していることへの対応です。
重要鉱物市場の動向
エネルギー転換技術(EVおよび再生可能エネルギー)への需要の高まり
電気自動車(EV)や再生可能エネルギーシステムなどのエネルギー転換技術に対する需要の高まりが、重要鉱物市場を大きく牽引しています。国際エネルギー機関(IEA)によると、クリーンエネルギー技術向けの鉱物需要は2040年までに約4倍に増加し、年間4,000万トン近くに達すると予測されています。
このシナリオでは、リチウムの需要は9倍に増加すると予想される一方、電化において不可欠な役割を果たす銅の需要は、絶対値で最大の伸びを示すと見込まれています。現在、クリーンエネルギー用途は、銅および希土類元素の総需要の40%以上、ニッケルとコバルトの60~70%、リチウムの90%近くを占めています。
地政学的リスクとサプライチェーンの集中
地政学的リスクとサプライチェーンの集中は、重要鉱物市場にとって重大な制約となっています。中国は主要鉱物の加工を支配しており、世界のコバルトの70%、リチウムとマンガンの60%近くを精製している一方、コンゴ民主共和国は世界のコバルト供給量の70%を占めています。このように少数の国への過度な依存により、サプライチェーンは輸出規制、政情不安、市場操作による混乱の影響を受けやすくなっており、世界のエネルギー転換にとって課題となっています。
2026年に本レポートが重要となる理由
重要鉱物の購入企業は、エネルギー転換、電化、防衛の近代化、および先端製造戦略の中心に位置するこれらの素材への長期的な確保を求める圧力が高まる中、2026年を迎えています。調達チームは、リチウム、コバルト、ニッケル、銅、希土類元素を、もはや単なるコモディティの購入として扱っていません。供給の集中、輸出規制、地政学的緊張、加工のボトルネックにより、これらの素材は戦略的資産へと変貌を遂げたからです。意思決定者は、どの鉱物が最大の供給リスクに直面しているか、将来の需要拡大がどこで生じるか、そしてどの地域が強靭な調達戦略を支えるのに最も適しているかを、より明確に理解する必要があります。
企業の戦略チームもまた、より複雑な投資環境に直面しています。企業は、上流の鉱業投資、精製パートナーシップ、リサイクルイニシアチブ、直接引取契約、そして垂直統合型サプライチェーンモデルのいずれかを選択しなければなりません。それぞれの道筋は、資本集約度、規制リスク、ESGパフォーマンス、加工能力、そして長期的な供給の安定性において、異なる影響を伴います。確固たる市場見通しを持つことで、買い手は重要鉱物の調達を単なる原材料の調達作業として扱うのではなく、戦略的な選択肢を比較検討することが可能になります。
政府、投資家、産業バイヤーが、供給の多様化、国内加工能力、循環型経済の導入、環境的持続可能性に関する測定可能な進捗を要求するにつれ、重要鉱物戦略はますます成果重視のものになりつつあります。電気自動車メーカー、バッテリーメーカー、再生可能エネルギー開発業者、航空宇宙企業、防衛関連企業、および工業メーカーは、サプライヤーの位置づけ、各国のビジネスチャンス、技術開発、投資の優先順位に関する信頼できるベンチマークを必要としています。本レポートは、需要がどこへ向かっているのか、どの市場が最も強力な長期的な可能性を秘めているのか、そして供給リスクを低減しつつ競争力と回復力を強化するために、どの戦略的措置を最優先すべきかを特定する上で、クライアントを支援します。
AIの影響
プロセスの最適化は、重要鉱物市場に実質的な影響を与えています。AIは、触媒管理、エネルギー効率、プラント制御の改善に活用されており、これにより試行錯誤によるコストが削減され、開発やエンジニアリングのサイクルが短縮されています。
市場インテリジェンスは、重要鉱物市場に実質的な影響を与えています。開発事業者はAIを活用して、立地選定、原料フロー、販売先選定を最適化しており、これにより高付加価値の運営上の意思決定におけるスピード、一貫性、可視性が向上しています。
リスク管理は、重要鉱物市場に実質的な影響を与えています。シナリオモデリングは、事業者が政策、価格、サプライチェーンの変化を予測するのに役立ち、ダウンタイムの低減と、より信頼性の高いサービスレベル契約の履行を支援します。
未解決のニーズ
「銀行融資可能なプロジェクト資本」の供給拡大は、重要鉱物市場における最も明白な未解決のニーズの一つであり続けています。貸し手や戦略的投資家が、需要の見通し、政策の確実性、および販売先の信頼性を保証できない場合、プロジェクトのパイプラインは停滞してしまいます。そのため、「銀行融資可能なプロジェクト資本」の供給拡大は極めて重要であり、このニーズを早期に解決した企業は、採用範囲を広げ、利益率をより効果的に守ることができます。
許可取得の迅速化は、重要鉱物市場における最も明白な未解決のニーズの一つであり続けています。許可取得の迅速化が重要なのは、承認や支払い経路が不確実なままでは商業化までの期間が長引くためであり、この課題を説得力を持って解決するサプライヤーは、製品カテゴリーの利用拡大や顧客ロイヤルティの向上につながる可能性が高いからです。
契約の標準化の推進は、重要鉱物市場において依然として最も明確な未解決のニーズの一つです。契約の標準化が重要なのは、契約形態がばらばらだと、新規導入における交渉時間、法務コスト、実行リスクが高まるためであり、この課題を適切に解決するベンダーは、成約率、顧客維持率、市場からの信頼を向上させることができるはずです。
下流インフラの強化は、重要鉱物市場において依然として最も明確な未充足ニーズの一つです。下流インフラの強化が重要なのは、支援インフラが脆弱であったり、地域間で不均一であったり、中堅市場での採用にはコストが高すぎたりすると、規模が限定されてしまうためです。このニーズを早期に解決した企業は、採用範囲を広げ、利益率をより効果的に守ることができるでしょう。
ディスラプション分析
戦略的価値のシフトは、重要鉱物市場における主要なディスラプションのテーマです。市場はニッチな技術領域から、国家の戦略的能力を構成する資産へと移行しており、これにより、製品の性能とサービス、データ、実行品質を組み合わせたベンダーへの競争が加速しています。また、重要鉱物市場において、経営陣がディスラプションを製品の再設計、チャネルの変更、そしてより迅速な資本配分へと転換できた場合に、通常、戦略的な勝者が現れます。
技術選定の圧力は、重要鉱物市場における主要なディスラプションのテーマです。すべての道筋がスケールするわけではありません。資本は実行可能性が最も高いルートに集中しており、これにより、製品の性能とサービス、データ、実行品質を兼ね備えたベンダーへの競争が加速します。また、重要鉱物市場におけるリーダーシップは、企業がこの変化を単に説明するだけでなく、いかにうまく運用に落とし込めるかにますます依存するようになるでしょう。
下流からの需要牽引は、重要鉱物市場における主要なディスラプションのテーマです。需要は、スポット市場の供給を待つのではなく、将来の供給を確保しようとする主要な買い手によってますます形作られており、これにより、製品の性能とサービス、データ、実行力を兼ね備えたベンダーへの競争が加速しています。重要鉱物市場において、早期に適応したサプライヤーはシェアを獲得できる一方、対応が遅れた競合他社は従来の価格設定や納品モデルに縛られたままとなります。
主要企業・市場シェア
セグメンテーション分析
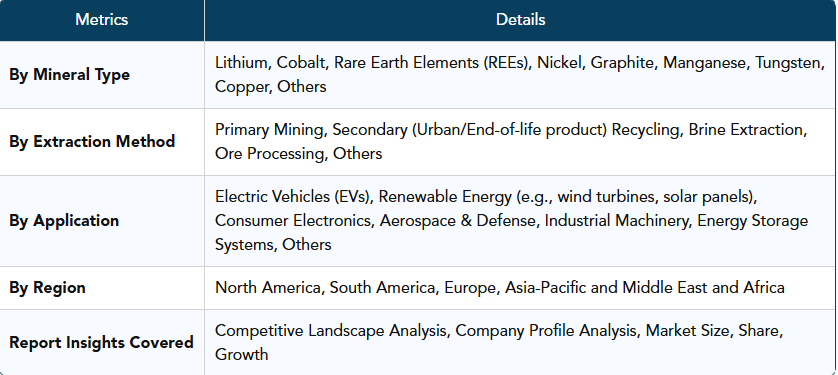
世界の重要鉱物市場は、鉱物の種類、採掘方法、用途、および地域に基づいてセグメント化されています。
重要鉱物市場を牽引する銅セグメント
銅は、主にクリーンエネルギーへの移行において不可欠な役割を果たしていることから、世界の重要鉱物市場において極めて重要な存在として台頭しています。インドでは、再生可能エネルギーインフラの拡充や電気自動車(EV)の生産拡大を背景に、銅の需要が急増しています。2023年度には55万5,000トンという過去最高の生産量を達成したものの、インドは依然として国内需要を満たすために18万1,000トンを輸入しており、需給ギャップの大きさが浮き彫りになっています。
重要鉱物の急成長している3つの用途
電気自動車用バッテリー材料
電気自動車用バッテリー材料は、重要鉱物の用途の中でも最も急速に成長している分野の一つです。リチウム、ニッケル、コバルト、マンガン、グラファイトは、バッテリーの化学組成やセル製造において依然として中心的な役割を果たしています。自動車メーカーが電気自動車の生産を拡大し、鉱物の長期供給を確保するにつれ、需要は拡大しています。市場は、調達先の多様化、バッテリーグレードの精製、およびリサイクルと連携した供給体制へと移行しつつあります。リチウムとグラファイトは、現在のバッテリーシステムにおいて大規模な代替が困難であるため、今後も特に重要な位置を占め続けるでしょう。鉱物供給がバッテリー製造拠点や自動車メーカーとの引取契約と直接結びついている地域において、成長が最も顕著になるでしょう。
再生可能エネルギーと電力網用蓄電
再生可能エネルギーと電力網用蓄電は、銅、希土類元素、リチウム、ニッケルに対する強い需要を牽引しています。風力タービンには希土類磁石が必要です。太陽光発電や電力網インフラには銅が必要です。エネルギー貯蔵システムには、再生可能エネルギーの供給を安定化させるためのバッテリー用鉱物が必要です。市場は、電力網や長時間蓄電システムからの鉱物需要の拡大へと向かっています。銅は、電力網の拡張に大量の導電性材料が必要となるため、電化の進展から恩恵を受けるでしょう。風力発電が拡大するにつれ、希土類の重要性は高まります。需要の伸びが最も著しいのは、再生可能エネルギー発電能力を拡充し、国内のエネルギー貯蔵サプライチェーンを構築している国々です。
航空宇宙・防衛用途
航空宇宙・防衛用途は、重要鉱物が高性能磁石、合金、電子機器、および先進システムを支えているため、急速に成長している戦略的な用途となっています。希土類元素、タングステン、チタン関連の鉱物サプライチェーン、および特殊金属は、航空機、ミサイル、レーダー、衛星、通信機器にとって不可欠です。この分野では、低コストでの調達よりも供給の安定性がより重要視されています。防衛生産は不安定な輸入ルートに依存できないため、各国政府は国内および同盟国からの供給を優先しています。市場は、戦略的備蓄、認定サプライヤー、および現地での加工へと移行しつつあります。トレーサビリティのある供給体制と防衛グレードの材料供給能力を持つ企業は、戦略的な重要性をさらに高めていくでしょう。
地域別シェア
北米における重要鉱物の需要
北米における重要鉱物の需要は、同地域におけるクリーンエネルギーへの移行と電気自動車(EV)生産の拡大を背景に、急増しています。米国では、エネルギー省が経済に不可欠な50種類の重要鉱物を特定しており、国内供給量の80%以上が海外からの調達に依存しています。特に、これらの鉱物のうち43種類については、消費量の半分以上を輸入に依存しており、外部供給源への依存度が極めて高いことが浮き彫りになっています。この依存度に対処するため、「インフレ抑制法」や「超党派インフラ法」といった取り組みが制定され、国内の採掘および加工能力の強化が図られています。
カナダもまた、重要鉱物セクターの強化に積極的に取り組んでいます。カナダ政府は、「重要鉱物戦略」を立ち上げ、リチウム、コバルト、希土類元素などの必須鉱物の供給拡大を目指しています。この戦略には、EV製造や再生可能エネルギーなどの産業からの需要拡大に対応するため、探査、持続可能な採掘手法、および加工施設の開発への投資が含まれています。米国とカナダの協力により、北米の重要鉱物サプライチェーンはさらに強化され、将来に向けてより安全で持続可能な資源基盤が確保されています。
持続可能性分析
世界の重要鉱物市場の持続可能性は、環境への影響を低減し、資源効率を高めることを目的とした政府の取り組みによって、ますます大きな影響を受けています。インドでは、政府が「国家重要鉱物ミッション」を立ち上げ、鉱山残渣や表土から重要鉱物を回収するために397.78クロールの米ドルを投資しています。
この取り組みは、同国の再生可能エネルギー目標を支援するとともに、リチウム、コバルト、ニッケルなどの必須鉱物の輸入依存度を低減することを目的としています。同様に、欧州連合(EU)の「重要原材料法」は、重要原材料の安全かつ持続可能な供給体制を確立し、単一供給源への依存を低減するとともに、業界内でのリサイクルと循環型経済を促進することを目指しています。
こうした取り組みにもかかわらず、重要鉱物資源の地理的な集中により、課題は依然として残っています。例えば、コンゴ民主共和国は世界のコバルト生産量の約70%を占めており、一方、中国は希土類元素の加工において支配的な地位を占めています。このような集中は、サプライチェーンの安定性にリスクをもたらしており、調達先の多様化と国際的な協力の必要性を浮き彫りにしています。こうした懸念に対処するため、各国はパートナーシップの構築や技術への投資を通じて、国内の加工能力の強化や持続可能な採掘慣行の推進に取り組んでいます。
重要鉱物の主要企業トップ10
Rio Tinto
BHP
Albemarle
SQM
MP Materials
Lynas Rare Earths
Glencore
Freeport-McMoRan
Vale
Arcadium Lithium
重要鉱物に関する最近の主要ニュース
2026年8月、支援パッケージには、シラ社への14億米ドル、サンライズ・エナジー・メタルズ社への4億米ドル、ナイロン・マグネティクス社への1億5,000万米ドル、ストラテジック・ボーキサイト社への8,550万米ドル、および小規模な黒鉛・特殊鉱物関連の取引が含まれています。これとは別に、米国エネルギー省(DOE)は2026年、重要鉱物の加工、電池製造、およびリサイクルのために最大5億米ドルの資金枠を設けました。
2026年、G7首脳は、希土類および永久磁石について、単一の海外供給業者への依存度を低減するため、重要鉱物のサプライチェーン強化に向けた取り組みを開始しました。これにより、プロジェクトの価値は、同盟国とのサプライチェーンにおける関連性、加工能力、および販売先の確実性に、より大きく左右されるようになりました。
2026年、米国は重要な鉱物に関する新たな枠組み、資金調達の機会、および資源関与の仕組みを発表しました。これにより、プロジェクト開発および戦略的鉱物供給の安全保障において、政策に裏打ちされた資本の役割が強化されました。
2026年、インドは850キロトンのリサイクル能力の確保を確約され、当初の目標を大幅に上回りました。これにより、リサイクルは、バッテリーや電子機器スクラップ、さらにはより広範な鉱物自給に向けた戦略的な供給源としての地位を確立しました。
重要鉱物の戦略的依存度分析
クリーンエネルギー、防衛システム、電子機器、電力網インフラが信頼できる供給に依存しているため、重要鉱物は単なる産業用原材料から戦略的供給資産へとその位置づけが変化しました。主なリスクは、限られた数の国々に供給と加工の管理が集中している点にあります。コバルトの供給は依然としてコンゴ民主共和国に依存しており、希土類の加工やいくつかの精製工程は依然として中国の影響を強く受けています。これにより、自動車メーカー、バッテリーメーカー、再生可能エネルギー開発業者、防衛関連企業にとって、価格の変動、輸出規制のリスク、供給途絶のリスクが生じています。これに対する最も有力な商業的対応策は、国内採掘、同盟国からの調達、鉱物リサイクル、および現地での加工です。確実な販売契約と多様化されたサプライチェーンを持つ企業は、買い手からの信頼をより強固に得られるでしょう。鉱物安全保障が国家産業政策の一部となりつつあるため、各国政府は上流プロジェクトや精製能力への支援を継続するでしょう。
重要鉱物 国別機会スコアボード
国別機会スコアボードでは、オーストラリア、カナダ、米国、チリが、鉱物資源の豊富さ、採掘能力、政策支援を兼ね備えていることから、最も有力な戦略的市場として位置づけられています。オーストラリアは、確立された鉱業の専門知識と輸出インフラに支えられ、リチウムおよび希土類の開発において依然として中心的な役割を果たしています。カナダは、ニッケル、コバルト、グラファイト、希土類の分野で大きな可能性を秘めており、国内での加工への投資も増加しています。米国は、電気自動車、防衛、クリーンエネルギーからの需要が高い一方で、輸入依存が依然として主要な政策上の懸念事項であるため、戦略的に重要です。チリは、資源規模と世界的なバッテリー需要により、リチウムおよび銅の主要な機会として位置づけられています。中国は、加工・精製分野において引き続き圧倒的な影響力を保持しています。インドは、クリーンエネルギーの導入と国内鉱物政策が加速するにつれ、将来の機会として台頭しつつあります。資源と加工能力の両方を兼ね備えた市場が、最大の価値を獲得することになるでしょう。
重要鉱物のバリューチェーンにおけるボトルネック分析
重要鉱物市場における最大のボトルネックは、鉱山生産量と精製済み材料の供給量の間に存在します。加工、精製、化学変換の能力が限られている限り、鉱石の所有権だけでは市場支配力を確保することはできません。リチウムは、バッテリーグレードの化学物質への変換が必要です。希土類は、分離および磁石材料への加工が必要です。ニッケルとコバルトには、バッテリーのサプライチェーン基準を満たす精製プロセスが必要です。これらの中流工程の段階によって、採掘された資源が電気自動車、エネルギー貯蔵、防衛のサプライチェーンに組み込まれるかどうかが決まります。ボトルネックは、鉱物埋蔵量は豊富であるものの、下流のインフラが限られている国々で最も顕著に見られます。これにより、精製、加工プラント、化学変換、品質管理システムにおいて投資ギャップが生じています。市場は、鉱山から加工までを統合した戦略へと移行しつつあります。資源へのアクセスと変換能力の両方を掌握する企業は、より高い利益率と戦略的重要性を確保することになるでしょう。
重要鉱物のリサイクルと循環型供給の分析
各国が一次採掘や海外に集中したサプライチェーンへの依存度を低減しようとする中、リサイクルは重要な成長分野となりつつあります。使用済みバッテリー、電子機器、磁石、産業スクラップは、リチウム、コバルト、ニッケル、銅、希土類元素の貴重な二次資源として台頭しています。電気自動車の普及により材料回収量が増加するため、バッテリーリサイクルは短期的に最も強い勢いを見せています。風力タービン、電気モーター、電子機器の普及に伴い、希土類磁石のリサイクルも重要性を増しています。循環型供給は廃棄物を削減し、輸入への依存度を低減させ、戦略的素材の国内供給源を創出します。回収ネットワーク、選別システム、湿式冶金による回収技術が規模を拡大すれば、経済性も向上します。リサイクルは採掘に取って代わるものではありませんが、供給安定性のための戦略的緩衝材となるでしょう。回収技術と下流の買い手へのアクセスを有する企業は、より強力な投資を呼び込むことになります。
重要鉱物の価格変動
重要鉱物の価格は、依然として供給ショック、需要の不確実性、在庫サイクル、および政策主導の市場動向の影響を受けやすい状況にあります。リチウム価格の変動は、供給増加と需要のタイミングがずれた際に、市場心理がいかに急速に変化し得るかを示しています。コバルトとニッケルは、地政学的リスク、電池化学組成の変化、生産者の集中化に対して依然として敏感です。銅については、電化が進むことで長期的な需要が堅調である一方、鉱山開発のスケジュールは依然として遅れているため、異なる傾向が見られます。買い手は、スポット市場の変動リスクを軽減するため、長期のオフテイク契約へと移行しつつあります。生産者は、新規プロジェクトや加工資産のための資金調達を確保するために、戦略的な契約を活用しています。価格決定力は、製品の認定、供給の信頼性、および低炭素の証明にますます依存するようになるでしょう。自動車メーカー、バッテリーメーカー、エネルギー企業が確実な供給を求めるにつれ、契約モデルはより洗練されていくでしょう。安定したオフテイクは、プロジェクトファイナンスの中心的な要素となります。
重要鉱物の技術革新に関する分析
従来のプロジェクト開発は資本集約的で時間がかかるため、技術革新が重要鉱物の採掘・加工のあり方を変えつつあります。直接リチウム抽出法は、従来の蒸発法と比較して、塩水資源からの回収率を向上させ、土地や水の使用量を削減できることから注目を集めています。バッテリーグレードの材料にはより厳格な純度および品質仕様が求められるため、高度な湿式冶金処理が拡大しています。鉱石選別やデジタル鉱山計画により、回収率が向上し、廃棄物が削減されています。AIを活用したプロセス制御は、エネルギー使用量、試薬消費量、処理能力を最適化することで、プラントの効率を高めています。自動車メーカーや産業用バイヤーが、原産地やESGコンプライアンスに関するより明確な証明を求めるにつれ、トレーサビリティ・プラットフォームの重要性が増しています。技術の導入は、プロジェクトのリスクを低減し、生産物の品質を向上させる分野で最も活発になるでしょう。下流のバイヤーが一貫した材料仕様を要求しているため、加工技術の革新は重要な差別化要因となるでしょう。
重要鉱物における投資家の「ホワイトスペース」分析
投資家の「ホワイトスペース」は、処理能力、リサイクルインフラ、トレーサビリティ・プラットフォーム、および鉱物固有の技術アップグレードの分野で最も顕著です。鉱山プロジェクトは依然として重要ですが、資本は採掘を超えたサプライチェーンのギャップを解決する資産にますます集中しています。リチウム転換、希土類分離、黒鉛負極材の処理、および電池材料のリサイクルは、高価値な投資分野です。自動車メーカー、電池メーカー、エネルギー企業、および政府が長期的な供給を確保するにつれ、戦略的取引が増加しています。新規プロジェクトには需要の確実性と政策支援が必要であるため、合弁事業やオフテイク契約が不可欠になりつつあります。M&A活動は、許可済みの資産、拡張可能な加工技術、および関連するサプライチェーンへのアクセスを有する企業を中心に集中するでしょう。投資家の関心は、鉱物需要が電気自動車、グリッド貯蔵、防衛システム、再生可能エネルギーと結びついている分野で最も高まるでしょう。供給への依存度を低減し、材料の入手可能性を向上させる企業が、戦略的価値において優位に立つでしょう。
最近の動向
2026年3月、リオ・ティントは、リチウムおよび希土類元素に焦点を当てた新規プロジェクトにより、重要鉱物ポートフォリオを拡大しました。この取り組みは、クリーンエネルギー技術や電池生産を支えるものであり、グローバルなサプライチェーンを強化するものです。
2026年2月、BHPグループは、重要鉱物の探査および採掘への投資を拡大しました。この取り組みは、銅、ニッケル、カリ資源に重点を置いています。これは、エネルギー転換と電化を後押しするものです。
2026年1月、グレンコアは戦略的提携や供給契約を通じて、重要鉱物分野での地位を強化しました。重点はコバルトとニッケルの生産にあります。これにより、EVおよびバッテリー製造産業が支援されます。
先進技術
2025年:リチウムの直接抽出および先進的な湿式冶金処理が、依然として最も注目される商業化のテーマでした。
2024年:希土類磁石のバリューチェーンにおいて、国内での加工およびリサイクル技術の導入が加速しました。
2024年:自動車メーカーの調達ニーズに応え、鉱山から精錬所までのトレーサビリティ・プラットフォームが拡大しました。
主な成長要因
供給安定性への懸念:顧客や政府は、国内および同盟国の生産能力を積極的に支援しています。
企業の脱炭素化:大規模な産業および輸送分野のバイヤーは、低炭素の原材料や燃料の確保を進めています。
インフラ整備:関連する物流、貯蔵、加工能力が相乗効果を生み出しています。
パートナーシップ
2025年:自動車メーカー、バッテリーメーカー、鉱山会社は、リチウムおよびグラファイトをめぐり、引き続き複数年にわたる供給契約および開発契約を締結しました。
2024年:米国および欧州の政策に裏打ちされたパートナーシップが、希土類の加工および磁石製造の分野で拡大しました。
2023年:精製業者とリサイクル業者は、循環型の供給網を確保するために協力を深めました。
技術の高度化
2025年:生産者は、収率と回収率を向上させるため、デジタル鉱山計画、鉱石選別、および処理制御のアップグレードを拡大しました。
2024年:精製業者は、顧客の調達要件を満たすため、トレーサビリティ、カーボンアカウンティング、および品質管理システムを強化しました。
2023年:濃縮プラントや精製所において、自動化および予知保全がより広く活用されるようになりました。
地政学的影響
資源ナショナリズム、IRA(インフレ抑制法)型の補助金制度、中国の加工分野における支配力、戦略的備蓄などが、資本配分やサプライチェーンの設計を一新しています。
注目トレンド
長期的なオフテイク構造:開発事業者が資金調達の確実性を求める中、複数年にわたる供給契約が一般的になりつつあります。
世界初の商業化:注目は、パイロット鉱区から、実際に供給される商業生産量へと移行しています。
戦略的パートナーシップ:技術ベンダー、プロジェクト開発者、エンドユーザーは、規模拡大に伴うリスクを軽減するため、コンソーシアムを構築する動きを強めています。
【目次】
- 調査方法および範囲
- 調査方法
- 本レポートの調査目的および範囲
- 定義および概要
- エグゼクティブサマリー
- 鉱物種別の概要
- 抽出方法別の概要
- 用途別の概要
- 地域別の概要
- 市場動向
- 影響要因
- 推進要因
- 政策に裏打ちされた需要
- 技術のスケールアップ
- 販売契約および資金調達
- 制約要因
- 設備投資集約度
- 技術リスク
- 政策への依存度
- 機会
- 影響分析
- 推進要因
- 影響要因
- 業界分析
- ポーターの5つの力分析
- サプライチェーン分析
- 価格設定分析
- 規制分析
- サステナビリティ分析
- 業界動向分析
- DMIの見解
- 鉱物種別
- はじめに
- 市場規模分析および前年比成長率分析(%)、鉱物種別
- 市場魅力度指数、鉱物種別
- リチウム*
- はじめに
- 市場規模分析および前年比成長率分析(%)、鉱物種別市場魅力度指数、鉱物種別リチウム*コバルト
- 希土類元素(REE)
- ニッケル
- グラファイト
- マンガン
- タングステン
- 銅
- その他
- はじめに
- 抽出方法別
- はじめに
- 市場魅力度指数、抽出方法別
- 一次採掘*
-
- はじめに
- 市場規模分析および前年比成長率分析(%)
- 二次(都市部/使用済み製品)リサイクル
- 塩水抽出
- 鉱石処理
- その他
- はじめに
- 用途別
- はじめに
- 市場規模分析および前年比成長率分析(%)、用途別
- 市場魅力指数、用途別
- 電気自動車(EV)*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- 再生可能エネルギー
- 民生用電子機器
- 航空宇宙・防衛
- 産業用機械
- エネルギー貯蔵システム
- その他
- はじめに
…
【本レポートのお問い合わせ先】
www.marketreport.jp/contact
レポートコード:MM9598
- Mコマース決済の世界市場規模調査:取引別(M小売、Mチケット/予約、M課金、その他Mコマースサービス)、決済モード別(NFC、プレミアムSMS、WAP、キャリア課金)、ユーザー別(スマートデバイス、フィーチャーフォン)、地域別予測:2022-2032年
- セルラーIoT市場レポート:コンポーネント別(ハードウェア、ソフトウェア)、タイプ別(2G、3G、4G、LTE-M、NB-LTE-M、NB-IoT、5G)、エンドユース別(農業、自動車・運輸、家電、エネルギー、環境モニタリング、ヘルスケア、小売、スマートシティ、その他)、地域別 2024-2032
- 3ドア冷蔵庫の世界及び日本市場2026年:種類別(空冷式冷蔵庫、直冷式冷蔵庫)
- 石材用シーラーの世界及び日本市場2026年:種類別(含浸型シーラー、表面被膜型シーラー)
- カーディテーリング用品の世界市場(~2033):製品別、用途別、最終用途別、溶剤別、車種別、流通チャネル別、地域別
- 電子カルテ(EHR)の世界市場規模は2033年までにCAGR 3.8%で拡大する見通し
- ドライブ・バイ・ワイヤーの世界市場規模は2032年までにCAGR 5.1%で拡大する見通し
- 世界の産業用ドローン点検市場(2026年~2036年):製品別、用途別、最終用途別、地域別
- 複数レーキスクリーンの世界市場2025:メーカー別、地域別、タイプ・用途別
- デュアル型胎児モニターの世界及び日本市場2026年:種類別(外部監視、内部監視)
- OLEDパネルの世界市場2026年~2034年:種類別(柔軟型、硬質型、透明型)
- ドリルロッドアダプター市場:グローバル予測2025年-2031年