世界のステンレス鋼線&線材市場規模/シェア/動向分析レポート(2025年~2035年):建設、自動車、エネルギー&電力、産業、農業、その他
市場概要
市場規模
世界のステンレス鋼線・線材市場の規模は、2025年に7,062.9百万米ドルと推計されており、2033年までに12,134.1百万米ドルに達すると予測されています。2026年から2033年にかけては、年平均成長率(CAGR)7.0%で成長すると見込まれています。
地域別では、ウクライナを含む欧州が1.5%増の609万トンを記録した一方、米国では製造業向けの堅調な国内需要を反映し、6.9%という大幅な増加となり、195万トンに達しました。アジアは引き続き主導的な地位を維持しており、中国単独の生産量は前年比7.5%増の3,944万トンに急増し、その他のアジア諸国も6.4%増の732万トンを記録しました。この堅調な生産の伸びは、世界中のインフラ整備、EV部品、再生可能エネルギープロジェクトに不可欠な線材およびワイヤーの供給拡大につながっています。
メーカー各社は、生産能力の増強と現地での供給安定化を図るため、多額の投資を行っています。例えば、クリーブランド・クリフス社は2025年7月、オハイオ州に1億5,000万米ドルを投じたステンレス鋼加工ラインを稼働させ、排出量を削減し、米国の自動車および家電製品の生産を支える、より環境に優しい水素ベースの仕上げ工程を導入しました。また、2025年6月には、スウェーデンのファーゲルスタ・ステンレス社が、年間生産能力7万メートルトンの新しいステンレス鋼ブロームミルを発表しました。2026年末までに操業を開始する予定で、これにより、より微細な結晶粒品質を備えたビレットや線材の柔軟な生産が可能となります。
こうした投資は、生産者が厳しい環境基準を満たしつつ効率性を向上させることを目指す中、持続可能性と先進的な加工技術への世界的なシフトを浮き彫りにしています。インドや中国などの新興経済国における急速な都市化は、建設やインフラ分野におけるステンレス鋼線・線材の需要をさらに加速させています。全体として、技術革新、持続可能性への取り組み、そしてグローバルなサプライチェーンを強化し、現代産業の要件を満たす戦略的投資に支えられ、市場は力強い成長を維持すると予測されています。
ステンレス鋼線・線材市場の動向
メーカー各社がカーボンフットプリントの削減や環境に配慮した取り組みの導入に向けた圧力に直面する中、持続可能性と環境規制への準拠が、ステンレス鋼線・線材市場を形作る主要なトレンドとして浮上しています。各社は、世界的な気候目標に沿い、厳しい規制を満たすため、よりクリーンな技術、再生可能エネルギー、効率的な水管理への投資を進めています。
例えば、2025年4月、インドを拠点とするステンレス鋼線メーカーであるBansal Wire Industries Ltd.は、ウッタル・プラデーシュ州ダドリに新工場を開設しました。同工場の初期生産能力は3.6ラク・MTPAで、将来的には6ラク・MTPAまで拡張可能です。この工場は、太陽光発電、雨水利用、エネルギー効率の高い機械、および無酸洗浄プロセスを統合し、自動化、持続可能性、イノベーションの分野で新たな基準を打ち立てるよう設計されています。堅牢な排水処理施設(ETP)が安全な廃水の処理を保証し、BWILの持続可能な製造への取り組みを強化しています。このような取り組みは、企業が環境基準を遵守するのに役立つだけでなく、自動車、建設、農業、電力セクターにおける環境意識の高い顧客の関心も引き付けています。
市場の動向
都市開発と近代的なインフラの拡大
世界鉄鋼協会(World Steel Organization)の報告によると、建設部門は世界最大の鉄鋼消費部門であり、2024年の鉄鋼総需要の49%を占めており、市場成長を牽引するその主導的役割を裏付けています。
都市インフラ、高層ビル、橋梁、スマートシティプロジェクトの拡大に伴い、その強度、耐久性、耐食性を理由に、ステンレス鋼線材およびワイヤーの需要が大幅に増加しています。
インドでは、政府が2025年までにインフラへ1.4兆米ドルという巨額の投資を行うと発表しており、高速道路、地下鉄網、空港などのメガプロジェクトが急増する兆しが見られます。これらのプロジェクトはすべて、安全性と性能を確保するためにステンレス鋼部品に大きく依存しています。
また、2025年8月7日、同局は農村部および先住民コミュニティにおけるインフラプロジェクトを推進するため、5,420万米ドルの無償助成プログラムを開始しました。これは、都市部と農村部の双方を近代化するという幅広い取り組みを反映したものです。
このインフラ開発の波により、鉄筋、メッシュ、および重要な構造用途におけるステンレス鋼線に対する前例のない需要が生まれています。
この傾向に対応し、業界の大手各社は世界中で生産能力を拡大しています。例えば、2024年11月、Walsin Lihwa社は、インドネシアのモロワリ工業団地に年間生産能力30万トンのステンレス鋼線材工場を建設するため、915万米ドルの投資を承認しました。これは、東南アジアおよび南アジア全域の建設・産業部門からの需要拡大を見据えたものです。
主要企業・市場シェア
サステナビリティ分析
ステンレス鋼線および線材市場は、その固有の環境的利点と最近の業界におけるイノベーションに後押しされ、サステナビリティの面で大きな変革を遂げています。ステンレス鋼は100%リサイクル可能であると認識されており、世界鉄鋼協会(World Steel Association)によると、すべての素材の中で最も高いリサイクル率を誇り、使用済みステンレス鋼の少なくとも95%がリサイクルされています。このリサイクル可能性により、資源の採掘が大幅に削減され、廃棄物が最小限に抑えられ、炭素排出量が低減されるため、ステンレス鋼は循環型経済の礎となっています。脱炭素化への圧力が高まる中、メーカー各社は、よりクリーンで効率的な生産技術に多額の投資を行っています。
例えば、2024年9月、マルチェガリア・ステンレス・シェフィールド社は、シェフィールドの工場に最先端の電気アーク炉を導入するため、5,000万ユーロを投資しました。プリメタルズ・テクノロジーズ社との提携により2026年半ばまでに導入が予定されているこの設備更新により、ステンレス鋼の年間生産能力は50万トンを超え、排出量の削減とエネルギー効率の向上も図られ、英国の鉄鋼業界にとってより環境に優しい方向への重要な一歩となります。
製品の革新は、耐用年数の延長や材料性能の最適化を通じて、持続可能性への取り組みを強化しています。例えば、2025年1月、アレイマ社は改良型「HighN50」ステンレス鋼棒を発売しました。この製品には、「HighN50-A」(焼きなまし)と「HighN50-HS」(高強度)の2種類があります。技術のアップグレードや製品革新に加え、メーカー各社はライフサイクルアセスメント(LCA)を導入し、透明性の高いカーボンフットプリントデータを提供することで、顧客が十分な情報に基づいた、持続可能性を重視した購買決定を行えるようにしています。
持続可能性への取り組みは、業界による電気アーク炉(EAF)技術への注力によってさらに強化されています。この技術では、未使用の鉱石の代わりに主にリサイクルスクラップを使用するため、従来の高炉と比較してCO₂排出量を最大70%削減できます。これは、世界的な脱炭素化の目標と合致しており、LEEDやBREEAMなどのグリーン認証の取得を目指すセクターからの高まる需要にも応えています。完全なリサイクル可能性、EAFの導入によるエネルギー集約度の低減、そして先進的な材料開発が相まって、ステンレス鋼線材および線棒は、将来に向けた持続可能なソリューションとしての地位を確立しています。
セグメント分析
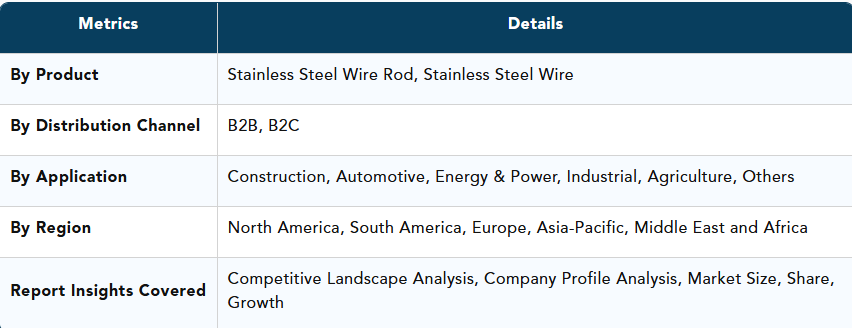
世界のステンレス鋼線材・線棒市場は、製品、流通チャネル、用途、および地域ごとに分類されます。
建設
建設業界は、ステンレス鋼線および線材にとって最も重要な市場の一つです。これは、この材料が強度、耐久性、耐食性を兼ね備えているためです。ステンレス鋼線は、吊り橋、建築用手すり、安全ネット、補強用途に広く採用されているのに対し、線材は構造用支持材、締結具、タイバー、ファサードシステムなどに使用されています。アジア、中東、およびアフリカの一部地域における急速な都市化とインフラの近代化により、過酷な条件や長期の使用サイクルに耐えうるステンレス鋼材への需要が高まっています。
ステンレス鋼は特性を損なうことなく100%リサイクル可能であり、線材および棒鋼には、地域のスクラップの入手状況に応じて、50~60%のリサイクル材が配合されていることがよくあります。建設業界は材料使用量の大部分を占め、CO₂排出量も多いため、開発業者や建設業者は、ライフサイクルにおける環境負荷が低いステンレス鋼などの材料を使用するよう求められています。ステンレス鋼のリサイクル可能性と低い交換コストが相まって、LEEDやBREEAMなどのグリーンビルディング認証の取得を可能にし、従来の材料に比べて優位性をもたらしています。
このセグメントは、中国やインドの大規模なインフラプロジェクトを背景に、特にアジア太平洋地域で著しい拡大が見られます。例えば、インドの「国家インフラ・パイプライン」計画では、2030年までに交通、エネルギー、都市開発プロジェクトに1.4兆米ドル以上を投資することを目指しており、ステンレス製の鉄筋や締結部品に対する長期的な需要を生み出しています。
同様に、欧州では「EUグリーン・ディール」を通じた持続可能な改修の推進により、省エネ建築物や改修プロジェクトにおけるステンレス鋼部品の需要が高まっています。
地域別市場動向
アジア太平洋地域
アジア太平洋地域は、中国、インド、日本などの国々における工業化、都市化、インフラ開発の進展により、ステンレス鋼棒・線材市場を牽引しています。鋼線材およびワイヤー分野におけるステンレス鋼の需要は、産業ニーズの高まり、技術的進歩、そして大規模なインフラプロジェクトに牽引され、継続的に拡大しています。新興市場と既存市場の両方で著しい成長が見られ、ステンレス鋼などの高性能材料に対する需要が高まっています。
2023年、インドはステンレス鋼線市場における地位を強化し、4億2,900万米ドルの輸出を記録しました。これらの輸出の主な仕向地は、米国(7,080万米ドル)、オランダ(4,830万米ドル)、ドイツ(4,410万米ドル)、ロシア(3,860万米ドル)、トルコ(2,510万米ドル)でした。一方、インドは3,480万米ドル相当のステンレス鋼線を輸入しており、その主な供給国は日本(1,020万米ドル)、中国(667万米ドル)、スウェーデン(431万米ドル)、米国(330万米ドル)、ドイツ(219万米ドル)でした。
インドのもう一つの主要企業であるジンダル・ステンレス・リミテッドは、オディシャ州ジャジュプールとハリヤーナ州ヒサールに2つの大規模工場を保有しています。ジャジュプール工場の溶解能力は年間210万トン、ヒサール工場は80万トンです。これらの工場では、自動車、建設、消費財などの産業向けに、線材やワイヤーを含む幅広いステンレス鋼製品を製造しています。
こうした革新は、世界的なステンレス鋼線材・線棒市場の成長に大きく寄与しています。これらの投資は総合的に、同地域におけるステンレス鋼線材製品への高まる需要に応える業界の能力を強化しています。
持続可能性分析
ステンレス鋼線材・線棒市場の規制環境は、世界的に施行されている厳格な品質、安全、および環境コンプライアンスの枠組みによって形作られています。政府や業界団体は、製品の完全性と消費者の安全を確保するため、製造業者に対し、一連の認証や規格の遵守を義務付けています。認証と規格は、ステンレス鋼製造業界における品質保証の基盤となっています。ASTM(米国材料試験協会)およびISO(国際標準化機構)は、材料のグレード、引張強度、耐食性、その他の重要な特性を検証する品質保証認証を提供しています。
認証とは、認定機関による、製品、プロセス、またはシステムが、多くの場合規格に定められた特定の要件に準拠していることを正式に宣言するものです。一方、規格とは、特定の製品やプロセスの設計、製造、または性能に関する正確な仕様やガイドラインを定めた文書です。さらに、環境規制により、企業は持続可能な生産手法の導入、廃棄物の効果的な管理、および排出量の削減を迫られています。
競争環境
この市場における主要なグローバル企業には、Nippon Steel Corporation, Aperam S.A., Bansal Wire Industries Ltd., Outokumpu Oyj, Alleima, Walsin Lihwa Corporation, Kobe Steel, Ltd., Tsingshan Holding Group, Yieh Corpなどが挙げられます。
新日本製鉄株式会社
新日本製鉄株式会社は、先進的な技術力と多様な製品ポートフォリオで知られる、世界をリードする鉄鋼メーカーの一つです。同社は、自動車、インフラ、造船、エネルギー各分野向けにカスタマイズされた、幅広い高品質のステンレス鋼材を供給しています。
同社は、特に高強度鋼や耐食性鋼の分野において、継続的な研究開発を通じたイノベーションを重視しています。
新日鉄は、世界のメーカーと長期的なパートナーシップを築いており、低排出生産方法を含む持続可能なソリューションの開発において戦略的な役割を果たしています。
同社は、戦略的提携や合弁事業を通じてグローバルな事業展開を積極的に推進し、国際鉄鋼市場における競争力を強化しています。
主な動向
2025年4月、スウェーデンを拠点とするファーゲルスタ・ステンレス社は、イタリアのダニエリ社に、同社のファーゲルスタ工場に年間生産能力70,000メートルトンの新型ステンレス鋼ブロームミルを設置するよう発注しました。同設備は2026年末までに稼働開始を予定しています。この先進的なミルでは、直径35~220 mmの丸棒およびビレットを生産し、製品の多様性と操業の柔軟性を高めることになります。
2024年11月、マルチェガリア・ファーゲルスタ・ステンレス社は、スウェーデンのファーゲルスタ拠点におけるステンレス鋼の生産能力を倍増させるため、1億1,677万米ドル(1億ユーロ)という大規模な投資を発表しました。2024年11月6日、同社の創業150周年記念式典において明らかにされたこの計画は、現在の線材生産量60,000メートルトンから、棒鋼およびステンレス線材の生産拡大を含めた増産を目指しています。この拡張は、高まる需要に応え、欧州のステンレス鋼市場における同社の地位を強化するというマルチェガリア社の決意を裏付けるものです。
【目次】
- 調査方法および範囲
- 調査方法
- 本レポートの調査目的および範囲
- 定義および概要
- エグゼクティブ・サマリー
- 製品別概要
- 流通チャネル別概要
- 用途別概要
- 地域別概要
- 市場動向
- 影響要因
- 成長要因
- インフラ整備への投資拡大
- 制約要因
- 原材料価格の変動性
- 機会
- 影響分析
- 成長要因
- 影響要因
- 業界分析
- ポーターの5つの力分析
- サプライチェーン分析
- 価格設定分析
- 規制分析
- サステナビリティ分析
- 技術進歩分析
- DMIの見解
- 種類別
- はじめに
- 市場規模分析および前年比成長率分析(%)、製品別
- 市場魅力度指数、製品別
- ステンレス鋼線材*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- 6mm
- 8mm
- 10mm
- 10mm以上
- ステンレス鋼線
- 0.01~0.08mm
- 0.09~1.6mm
- 1.7~4mm
- 4mm以上
- はじめに
- 流通チャネル別
- 概要
- 流通チャネル別市場規模分析および前年比成長率分析(%)
- 流通チャネル別市場魅力度指数
- B2B*
- 概要
- 市場規模分析および前年比成長率分析(%)
- B2C
- 概要
- 用途別
- 概要
- 市場規模分析および前年比成長率分析(%)、用途別
- 市場魅力度指数、用途別
- 建設*
- 概要
- 市場規模分析および前年比成長率分析(%)
- 自動車
- エネルギー・電力
- 産業
- 農業
- その他
- 概要
…
【本レポートのお問い合わせ先】
www.marketreport.jp/contact
レポートコード:MM9692
- ポリエステルポリオールの世界及び日本市場2026年:種類別(脂肪族ポリエステルポリオール、芳香族ポリエステルポリオール)
- アルゴリズム取引市場レポート:取引タイプ(外国為替(FOREX)、株式市場、上場投資信託(ETF)、債券、暗号通貨、その他)、コンポーネント(ソリューション、サービス)、展開モデル(オンプレミス、クラウド)、組織規模(中小企業、大企業)、地域別 2024年~2032年
- 石材用シーラーの世界及び日本市場2026年:種類別(含浸型シーラー、表面被膜型シーラー)
- 世界のハイバンド幅メモリ(HBM)市場規模・予測:種類別(グラフィックスプロセッシングユニット(GPU)、中央処理装置(CPU)、フィールドプログラマブルゲートアレイ(FPGA)、特定用途向け集積回路(ASIC))、 用途別(グラフィックス、ハイパフォーマンスコンピューティング、ネットワーク、データセンター)、地域別予測(2026年~2035年)
- 世界のコールド注入可能クラックフィラー市場
- タングステン電極の中国市場:純タングステン、トリエーテッドタングステン、ランタンタングステン、セリウムタングステン、イットリウムタングステン、その他
- 空気熱成形機の世界市場2025:メーカー別、地域別、タイプ・用途別
- アプリケーション管理サービスの世界市場規模調査:サービス別(アプリケーションポートフォリオアセスメント、アプリケーションモダナイゼーション、アプリケーション保守・サポート、アプリケーションマネージドサービス)、組織規模別、業種別、地域別予測:2022-2032年
- 世界の電子パッケージング用感光性ポリイミド市場
- 化学療法用手袋の世界及び日本市場2026年:種類別(化学療法用検査用手袋、化学療法用手術用手袋)
- 香料入り動物用医薬品の世界市場動向・予測(2024ー2030)
- 世界の在宅医療市場(2024 – 2030):製品別、サービス別、疾患別分析レポート