世界の航空宇宙用アルミニウム市場(2026 – 2035):合金種類別、形状別、製造工程別、エンドユーザー別、地域別
市場概要
航空宇宙用アルミニウム市場の規模と予測
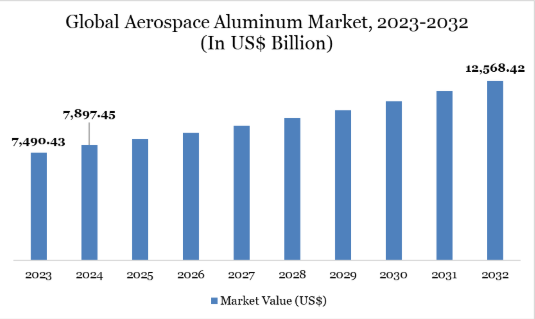
航空宇宙用アルミニウム市場は、2025年に8,374.50百万米ドルに達し、2035年までに15,119.60百万米ドルに達すると予測されており、2026年から2035年までの予測期間において年平均成長率(CAGR)6.04%で成長すると見込まれています。
世界の航空宇宙用アルミニウム市場は、民間および軍用航空機における軽量かつ高強度の材料への需要の高まりに牽引されており、これにより燃料効率が向上し、二酸化炭素排出量が削減されます。この成長は、国際航空運送協会(IATA)の報告によると、国際航空旅行の急速な拡大によってさらに後押しされています。同協会は、2024年にプレミアムクラスの乗客数が11.8%増加したと指摘しており、これは、豪華で長距離の旅行に対応できる先進的な航空機への需要が高まっていることを示しています。アルミニウム・リチウム合金やその他の高性能合金の技術革新により、メーカーはより軽量で強靭な航空機部品の製造が可能となり、プレミアムクラスおよびエコノミークラスの両方の航空旅行における進化するニーズに応えています。
この市場は、アジア太平洋地域などの航空宇宙インフラの成長によってもさらに支えられています。同地域では、エコノミークラスの旅客数が28.6%急増して5億800万人に達し、航空機の生産拡大と近代化が進んでいることが浮き彫りになっています。欧州は3,930万人の旅客数を誇り、プレミアム旅行市場で引き続き主導的な地位を占めており、民間航空機向けの高耐久性アルミニウム部品の需要を牽引しています。一方、中東ではプレミアム旅行者の割合が14.7%と高く、長距離およびラグジュアリー航空機における耐久性があり軽量な材料の必要性が強調されています。全体として、航空旅行の増加、合金の技術的進歩、および地域ごとの旅客数の伸びが相まって、航空宇宙用アルミニウム市場の着実な拡大を後押ししています。
航空宇宙用アルミニウム市場の主なポイント
航空機製造および更新プログラムの拡大により、2025年から2035年の間に、この市場には67億米ドルを超える新たな収益機会が生まれると予想されています。
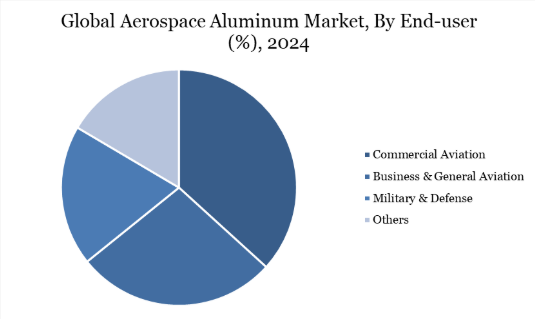
航空機メーカーが機体、翼、構造アセンブリにおける軽量アルミニウム部品の使用を拡大し続けているため、民間航空は依然として最大の需要源となっています。
航空宇宙メーカーが、航空機の軽量化を図りつつ機械的性能の向上を追求する中、先進的なアルミニウム・リチウム合金や高強度合金への投資が大幅に増加しています。
リサイクルアルミニウムの採用や低エネルギー生産技術を含む持続可能性への取り組みが、航空宇宙バリューチェーン全体における調達決定に影響を与えています。
アジア太平洋地域は、旅客数の急速な増加、空港インフラの拡充、および地域における航空機製造能力の向上により、引き続き主導的な地位を維持しています。
アルミニウム生産者と航空宇宙企業との戦略的提携により、積層造形や次世代航空機プログラムに適した特殊合金の商用化が加速しています。
航空宇宙用アルミニウム市場の動向
航空宇宙用アルミニウム市場では、航空需要の増加と環境規制の厳格化を背景に、燃料効率の向上と排出ガスの削減を図るため、軽量かつ高強度の合金への移行が急速に進んでいます。積層造形や精密鋳造といった先進的な製造技術は、材料性能の向上と生産コストの削減を図るため、普及が進んでいます。さらに、業界が循環型経済の原則に注力する中、再生アルミニウムの活用や持続可能な取り組みの統合が重要なトレンドとなりつつあります。また、航空宇宙用途に特化した次世代合金の開発に向けた、アルミニウム生産者と航空宇宙メーカー間の戦略的提携も増加しています。
航空機における軽量材料の需要
航空機における軽量材料の需要は、航空宇宙用アルミニウム市場の主要な推進要因となっています。航空会社やメーカーは、燃料効率の向上と排出ガスの削減を優先しており、そのためには高い強度対重量比を持つ材料が求められます。アルミニウム合金は、航空機の重量を抑えつつ耐久性と耐食性を兼ね備えているため、理想的な材料です。
このような軽量設計への注目の高まりは、1キログラムの軽量化ごとに燃料消費量と運用コストを削減できる民間航空分野で特に顕著です。新しい航空機モデルが開発されるにつれ、より重い金属よりもアルミニウムが引き続き好まれています。さらに、より環境に優しい航空ソリューションへの取り組みが、構造部品におけるアルミニウム合金の採用をさらに後押ししています。この傾向により、今後数年間は市場の力強い成長が続くと予想されます。
高い生産・加工コスト
高い生産・加工コストは、製造業者の総経費を増加させることで、航空宇宙用アルミニウム市場を著しく抑制しています。航空宇宙分野で使用されるアルミニウム合金には、高度な技術、精密な設備、熟練した労働力が求められ、これらすべてが運営コストを押し上げています。
こうした高コストは、中小規模や新興の企業が市場に参入し、効果的に競争する能力を制限しています。さらに、高い生産コストは最終製品の価格を押し上げ、コストに敏感な航空宇宙業界の顧客からの需要を減少させる可能性があります。その結果、特に価格に敏感な市場を持つ地域において、航空宇宙用アルミニウム分野の成長が鈍化する可能性があります。
民間航空が、軽量かつ燃料効率に優れた航空機構造材を求める航空宇宙用アルミニウム市場を牽引
旅客機は、胴体、翼、その他の構造部品に軽量かつ高強度のアルミニウム合金を広く採用しているため、民間航空は航空宇宙用アルミニウム市場において大きなシェアを占めています。アルミニウムの優れた強度対重量比は、航空会社が燃料効率を向上させ、運用コストを削減し、厳格な安全基準を満たすのに役立ち、航空機製造において好まれる材料となっています。
民間航空の重要性は、2024年12月30日から2025年8月17日にかけて観察された高い運航頻度によってさらに浮き彫りになっています。この期間には、片道便で合計24,104,736便が予定されており、1日平均104,803便に上りました。この膨大な運航需要が航空宇宙用アルミニウムの継続的な消費を牽引しており、市場の成長における同セクターの極めて重要な役割と、高性能アルミニウム合金に対する持続的な需要を裏付けています。
航空宇宙用アルミニウム市場の地域別シェア
アジア太平洋地域は、航空業界の急速な成長と航空機製造拠点の拡大により、航空宇宙用アルミニウム市場を支配しています
アジア太平洋地域は、航空産業の拡大と航空機製造への投資増加により、航空宇宙用アルミニウム市場において大きなシェアを占めています。中国、日本、韓国、インドなどの国々は、民間機および防衛用航空機の生産を支えるため、軽量かつ高強度のアルミニウム合金の需要を牽引しています。同地域全体での旅客数の増加や近代化プログラムの推進により、先進的な航空宇宙用材料への需要はさらに高まっています。
国際エネルギー機関(IEA)によると、インドの航空市場は急速に成長しており、2030年までに国内および国際線の旅客数が5億人を超えると予測されており、2047年までに世界的なリーダーとなる可能性を秘めています。2022年には旅客数が急増し、国内線は50%近く、国際線は150%以上増加しました。また、2023年上半期には前年同期比で32%の増加が見られました。空港数は2014年の74か所から2022年には147か所に拡大し、2025年までに220か所に達すると見込まれており、この地域のインフラ整備の進展を浮き彫りにするとともに、航空宇宙用アルミニウム市場におけるアジア太平洋地域の重要な役割をさらに強固なものにしています。
航空宇宙用アルミニウム市場の持続可能性分析
航空宇宙用アルミニウム市場では、航空機の排出ガスを削減する軽量で燃料効率に優れたアルミニウム合金の採用を通じて、持続可能性への注目が高まっています。メーカー各社は、環境への影響を最小限に抑え、資源を保全するために、リサイクルプログラムや再生アルミニウムの利用に投資しています。エネルギー効率の高い鋳造や押出成形技術といった製造プロセスの革新により、アルミニウム部品のカーボンフットプリントはさらに低減されています。規制上の圧力や業界基準により、航空宇宙企業はより環境に配慮したサプライチェーンや、エコフレンドリーな材料調達へと向かっています。
航空宇宙用アルミニウム市場の最新動向と洞察
軽量化が依然として主要な需要要因
航空機メーカーは、構造重量の低減が燃料効率、積載能力、および運用経済性の向上につながるため、引き続き軽量化を最優先事項としています。
アルミニウムは、重量、強度、製造性、コストのバランスが比較的優れているため、依然として魅力的な素材です。また、確立された接合、成形、修理のインフラも、大量生産型の航空機プログラムにおいて優位性をもたらしています。
アルミニウム・リチウム合金の重要性が高まっています
アルミニウム・リチウム合金は、従来の航空宇宙用アルミニウムグレードよりも低密度かつ高剛性を実現できるため、ますます注目を集めています。
この技術は、複合材料を多用した設計に完全に移行することなく、段階的な軽量化を追求している次世代航空機構造において、特に重要視されています。
DataM Intelligence社は、先進的なアルミニウム・リチウム合金および高強度合金を、航空宇宙用アルミニウム産業における重要な投資分野として特定しています。
航空宇宙用アルミニウムは複合材料とより直接的に競合しつつあります
航空機の材料構成は変化しています。複合材料は、エアバスA350やボーイング787などの大型航空機プログラムにおいて相当なシェアを獲得している一方、アルミニウムは小型の単通路型航空機において依然として重要な地位を維持しています。
コンステリウム社は、将来のナローボディ機プログラムを見据えて、軽量アルミニウム合金やリサイクル技術への投資を進めています。ロイターが引用した業界分析によると、2024年から2029年にかけて、欧州および北米における航空宇宙用アルミニウムの需要は年率約8%の成長が見込まれています。
これは、アルミニウムメーカーにとって、アルミニウムのリサイクル性や確立された製造エコシステムを維持しつつ、複合材料との重量・性能のギャップを縮める材料を開発する重要な競争上の機会となります。
リサイクルが競争上の優位性となりつつあります
サステナビリティは、航空宇宙用材料の調達にますます大きな影響を及ぼしています。アルミニウムは繰り返しリサイクルできるという大きな利点がありますが、一方、複雑な複合材構造のリサイクルは依然として困難な課題となっています。
ロイターによると、アルミニウムのリサイクルには、一次アルミニウムの生産に比べて約95%少ないエネルギーで済むため、この材料のサステナビリティ面での優位性がさらに高まっています。
その結果、航空宇宙サプライヤー各社は、スクラップ回収の改善、クローズドループリサイクル、および航空宇宙グレード製品へのリサイクル材の組み込みに投資を進めています。
積層造形が新たな合金の機会を生み出しています
積層造形により、レーザー粉末床溶融法やその他のプロセス向けに特別に設計されたアルミニウム粉末や合金に対する需要が生まれています。
研究により、計算設計されたアルミニウム合金は、高強度を実現すると同時に、積層造形において従来の高強度合金に見られる亀裂や熱安定性の制限の一部を克服できることが実証されています。
これにより、航空宇宙分野におけるアルミニウムの用途が、軽量ブラケット、ダクト、構造部品、および形状が複雑な部品へと拡大する可能性があります。
国内の航空宇宙材料サプライチェーンが戦略的に重要性を増しています
各国政府や航空宇宙企業は、戦略的に重要な金属の国内供給を確保することに、ますます注力しています。
最近の例としては、インド工科大学ガンディーナガル校(IIT Gandhinagar)による高強度アルミニウム合金の開発が挙げられます。これは、輸入品であるAA6082に代わる国内産代替材として設計されたもので、戦略的用途における海外供給への依存度を低減することを目的としています。
この傾向は、国内での合金開発、航空宇宙認証、および現地での加工能力に対するさらなる投資を促進する可能性があります。
航空宇宙用アルミニウム市場のバリューチェーン分析
航空宇宙用アルミニウムのバリューチェーンは、ボーキサイトの採掘とアルミナ精製から始まり、続いて一次アルミニウムの生産と合金化が行われます。
その後、専門のアルミニウムメーカーが、溶解、鋳造、圧延、押出、鍛造、熱処理を経て、航空宇宙グレードの材料を製造します。
次の段階では、航空宇宙用材料の加工業者や販売業者が、切断、機械加工、表面処理、その他の付加価値サービスを提供します。
ティア1およびティア2の航空宇宙サプライヤーは、アルミニウムを構造アセンブリ、航空機部品、押出成形品、パネル、鍛造部品に加工します。
最後に、航空機OEM、防衛メーカー、宇宙関連企業が、これらの部品を航空機や航空宇宙システムに組み込みます。
リサイクルは、バリューチェーンにおける二次ループとしてますます重要性を増しています。航空宇宙スクラップは回収され、新しいアルミニウム製品に加工されることで、材料効率の向上と低炭素製造の両方を支えています。
航空宇宙用アルミニウム市場の投資および戦略的提携に関する分析
投資は、高性能合金、航空宇宙用板材および押出成形能力、リサイクル、持続可能な生産の分野にますます集中しています。
カイザー・アルミニウム社は、民間航空宇宙需要の回復と、最近完了した生産能力拡大プロジェクトに支えられ、2026年第1四半期に航空宇宙用および高強度アルミニウムの出荷が堅調に推移したと報告しました。同社はその後、2026年の航空宇宙部門の見通しを引き上げました。
コンステリウム社も、将来の単通路型航空機に向けたアルミニウムの展開を図るため、軽量合金や先進的なリサイクル技術に投資しています。同社の試験には、新合金や摩擦撹拌接合(FSW)の手法が含まれており、試験用翼の重量を約20%削減できたと報告されています。
新しい航空宇宙用合金には、広範な認定試験や統合試験が必要となるため、アルミニウム生産者、航空機OEM、部品メーカー、研究機関間の戦略的提携がますます重要になっています。
主要企業・市場シェア
航空宇宙用アルミニウム市場における新興技術の分析
アルミニウム・リチウム合金:構造性能を維持しつつ、さらなる軽量化を実現するため、低密度の材料が開発されています。
先進的な7xxx系合金:合金組成と熱処理の改善により、高強度、優れた破壊靭性、および耐食性の向上を目指しています。
摩擦撹拌接合:この固相接合プロセスにより、従来の締結部材の必要性を低減し、適切な航空宇宙構造物の製造効率を向上させることができます。
積層造形:特殊なアルミニウム粉末により、従来のプロセスでは製造が困難な複雑な形状や軽量構造の実現が可能になっています。
AIを活用した合金設計:合金組成の特定や微細組織の最適化のために、計算モデリングや機械学習がますます活用されています。
クローズドループリサイクル:航空宇宙メーカー各社は、製造スクラップを回収し、アルミニウム生産サイクルに再投入するためのシステムを開発しています。
航空宇宙用アルミニウム市場の主要企業
この市場の主要なグローバル企業には、Constellium SE、Novelis Inc.、Kaiser Aluminum Corporation、UACJ Corporation、Hydro Aluminium、China Zhongwang Holdings Limited、Arconic Corporation、SAPA Group、Gulf Extrusions Company、Alcoa Corporationなどが挙げられます。
航空宇宙用アルミニウム市場の最近の動向:
2026年7月:アルコア・コーポレーションは、最大56億米ドル規模の取引により、サウス32社のボーキサイト、アルミナ、アルミニウム資産の買収に合意し、垂直統合型のアルミニウム事業ポートフォリオと原材料の安定供給体制を強化しました。
2026年7月:ハイドロ・アルミニウムは、2026年第2四半期の堅調な業績を報告し、調整後EBITDAは89億2,300万ノルウェークローネに達しました。また、低炭素かつより持続可能なアルミニウムソリューションへの注力を継続しています。
2026年7月:カイザー・アルミニウム・コーポレーションは、2026年第2四半期の過去最高の決算を発表し、航空宇宙および高性能アルミニウム事業への継続的な投資を後押ししました。
2026年6月:ハイドロ・アルミニウムは、事業最適化戦略の一環として、2027年に米国の押出工場2カ所を閉鎖する計画を発表しました。これにより、約350人の雇用に影響が及ぶほか、設備稼働率の低さに対処することになります。
2026年6月:コンステリウムSEは、2026年の見通しが上方修正され、調整後EBITDAが約9億~9億4,000万米ドルになるとの見込みを示しました。これは、同社の特殊アルミニウム事業全体における業績の好調さを反映したものです。
2026年5月:UACJ株式会社は、サフラン・ランディング・システムズ社と戦略的提携を締結しました。当初は金型鍛造製の着陸装置用ホイールに焦点を当て、2026年に生産開始を予定しており、これにより同社の航空宇宙用アルミニウム分野における能力を強化することになります。
2026年4月:ノベリス社は、オスウィーゴ工場における生産中断への対応を継続しつつ、航空宇宙向け出荷および広範な航空宇宙用アルミニウム供給能力を維持しました。ノベリス社は、現在飛行中の航空機の需要の90%以上に対応する認定を受けた航空宇宙用シートおよびプレートを供給しています。
2026年4月:アーコニック社は、先進的なアルミニウム合金、鋳造能力、および高性能航空宇宙製品への投資を通じて、航空宇宙分野に焦点を当てた成長戦略を推進し続けました。
2026年:ガルフ・エクストルージョンズ社は、アルミニウム押出成形および加工部品の製造能力を拡大し続け、軽量化や設計されたアルミニウムソリューションを必要とする用途を支援しました。
【目次】
- 調査方法および範囲
- 調査方法
- 本レポートの調査目的および範囲
- 定義および概要
- エグゼクティブ・サマリー
- 合金種別概要
- 形状別概要
- 製造プロセス別概要
- エンドユーザー別概要
- 地域別概要
- 市場動向
- 影響要因
- 推進要因
- 航空機における軽量材料の需要
- 制約要因
- 高い生産・加工コスト
- 機会
- 影響分析
- 推進要因
- 影響要因
- 業界分析
- ポーターの5つの力分析
- サプライチェーン分析
- 価格設定分析
- 規制分析
- 持続可能性分析
- 技術分析
- DMIの見解
- 合金タイプ別
- はじめに
- 市場規模分析および前年比成長率分析(%)、合金タイプ別
- 市場魅力度指数、合金タイプ別
- アルミニウム・リチウム*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- アルミニウム・銅
- アルミニウム・亜鉛
- アルミニウム・マグネシウム
- その他
- はじめに
- 形状別
- はじめに
- 市場規模分析および前年比成長率分析(%)、形状別
- 市場魅力指数、形状別
- 板材*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- シート
- 押出成形品
- その他
- はじめに
- 製造プロセス別
- はじめに
- 市場規模分析および前年比成長率分析(%)、製造プロセス別
- 市場魅力指数、製造プロセス別
- 鋳造*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- 押出成形
- 溶接
- 鍛造
- その他
- はじめに
- エンドユーザー別
- はじめに
- 市場規模分析および前年比成長率分析(%)、エンドユーザー別
- 市場魅力指数、エンドユーザー別
- 民間航空*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- ビジネスおよび一般航空
- 軍事および防衛
- その他
- はじめに
…
【本レポートのお問い合わせ先】
www.marketreport.jp/contact
レポートコード:MM9730
- ジフェニルアミンの中国市場:溶融ジフェニルアミン、ジフェニルアミンチップ
- Automation as a Service市場レポート:コンポーネント別(ソリューション、サービス)、ビジネス機能別(情報技術、営業・マーケティング、オペレーション、財務、人事、その他)、企業規模別(大企業、中小企業)、業種別(BFSI、通信・IT、小売・消費財、ヘルスケア・ライフサイエンス、製造、その他)、地域別2024-2032年
- デジタルバイオマーカーの世界市場規模は2031年までにCAGR 19.1%で拡大する見通し
- リアルタイム入札市場レポート:オークションタイプ別(オープンオークション、招待オークション)、広告フォーマット別(動画、画像)、アプリケーション別(メディア&エンターテイメント、小売&Eコマース、ゲーム、旅行&ラグジュアリー、モバイルアプリケーション、その他)、デバイス別(モバイル、デスクトップ、その他)、地域別 2024-2032
- 生地分割成形機市場:グローバル予測2025年-2031年
- AI搭載家畜健康モニタリング装置の世界及び日本市場2026年:種類別(連続体温モニタリング技術、マシンビジョン技術、音響分析技術)
- 無人水中車両の世界市場規模は2030年までにCAGR 8.0%で拡大する見通し
- 食物アレルギー治療の世界市場規模は2034年までにCAGR 8.1%で拡大する見通し
- トラッククラッシャーの世界市場2025:種類別(トラックジョークラッシャー、トラックインパクトクラッシャー、トラックコーンクラッシャー)、用途別分析
- オンラインイベントチケッティングの世界市場規模調査、プラットフォーム別(デスクトップ、モバイル)、イベントタイプ別(スポーツ、音楽、映画)、地域別予測:2022-2032年
- 世界のトラックバックラック市場
- ナトリウムメチルアリルスルホネートの世界市場