世界の特殊金属&鉱物市場(2026 – 2035):種類別、用途別、地域別分析レポート
市場概要
特殊金属・鉱物市場の規模
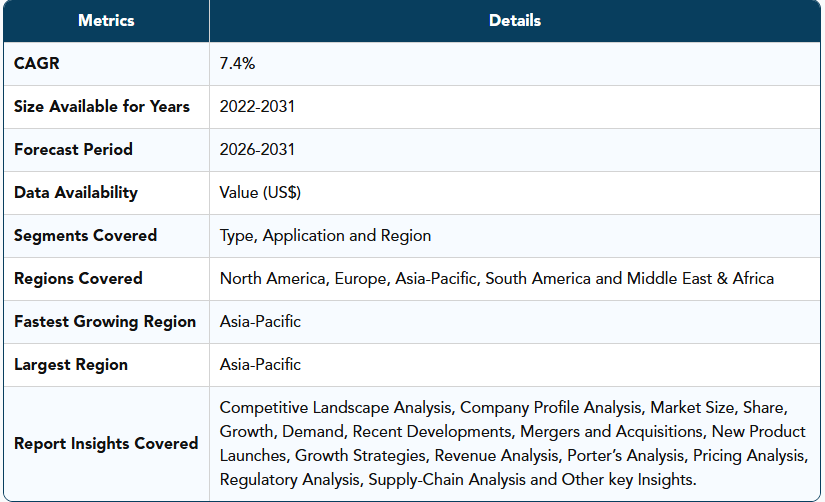
特殊金属・鉱物市場は、2025年の97億1,000万米ドルから2026年には104億3,000万米ドルに達し、2035年までに211億8,000万米ドルに達すると予測されています。2026年から2035年までの予測期間において、年平均成長率(CAGR)7.4%で着実な成長を記録する見込みです。
特殊金属・鉱物は、その特有の性質と過酷な環境下での信頼性から、航空宇宙および軍事分野で広く利用されています。航空宇宙、航空、および軍事システムにおいては、チタン、アルミニウム、高強度合金などの金属が不可欠です。技術開発が航空宇宙および軍事用途におけるイノベーションを促進するにつれ、特殊金属への需要は高まり続けており、これがひいては世界市場の成長を後押ししています。
世界的に持続可能な代替エネルギーへの移行が進んでいることから、電気自動車や再生可能エネルギー技術に不可欠な特殊金属・鉱物への需要が高まっています。電気自動車用バッテリーやエネルギー貯蔵装置は、その大部分がリチウム、コバルト、希土類元素などの金属で構成されています。これらの特殊素材への需要は、世界的な電気自動車(EV)および再生可能エネルギー源の利用拡大によって牽引されており、これが市場全体の成長を後押ししています。
アジア太平洋地域は、世界の特殊金属・鉱物市場において成長著しい地域の一つであり、市場の3分の1以上を占めています。同地域での電気自動車の利用台数が増加していることから、電気自動車用バッテリーの必須成分である希土類元素、コバルト、リチウムの需要が高まっています。アジア太平洋地域の特殊金属・鉱物市場を牽引する主な要因の一つは、自動車産業の拡大です。
主なポイント
アジア太平洋地域は、電気自動車の生産拡大、再生可能エネルギープロジェクト、および先端製造業に牽引され、世界市場の約35~38%を占めています。
特殊金属は、主要産業におけるチタン、希土類元素、コバルト、リチウム、および高性能合金の需要増加に支えられ、市場総収益の60~65%近くを占めています。
軽量で耐久性が高く、高性能な材料の採用が進んでいることから、エレクトロニクス、航空宇宙、自動車の各セクターが、エンドユーザー需要全体の50%以上を占めています。
世界のEV用バッテリー生産の70%以上が特殊金属および重要鉱物に依存しており、サプライチェーンの安定確保は政府やメーカーにとって戦略的な優先課題となっています。
クリーンエネルギー技術に使用される希土類元素、リチウム、コバルト、ニッケルの需要は年率15%以上で伸びており、鉱業および精製分野全体に大きな投資機会を生み出しています。
先進的な鉱物処理、リサイクル技術、AIを活用した探鉱の導入は年率18%を超える成長を見せており、生産効率と資源回収率の向上に寄与しています。
北米および欧州では、国内の重要鉱物サプライチェーンへの投資を大幅に増やしており、長期的な市場成長を支え、輸入への依存度を低減しています。
持続可能な採掘手法、金属リサイクル、および循環型経済への取り組みは、世界の鉱業業界全体において、主要な競争上の差別化要因となりつつあります。
電気自動車、航空宇宙、防衛、再生可能エネルギー、半導体、および重要鉱物加工分野への投資拡大により、長期的な市場拡大が加速すると予想されます。
投資機会の分析
電気自動車、再生可能エネルギーシステム、半導体、航空宇宙、防衛、医療技術、および先端エレクトロニクスに必要な重要素材に対する世界的な需要が加速する中、特殊金属・鉱物市場は強力な投資機会を提供しています。政府や民間企業は、戦略的素材へのアクセスを確保するため、採掘、精錬、リサイクル、およびサプライチェーンの多様化への投資を拡大しています。鉱物処理技術、持続可能な採掘方法、人工知能(AI)を活用した探査、および先進的な冶金技術における継続的な進歩により、操業効率が向上するとともに、長期的な資源の安定確保が支えられています。クリーンエネルギーインフラへの投資拡大や重要鉱物の自給率向上は、市場の長期的な投資見通しをさらに強固なものとしています。
特殊金属・鉱物市場の動向
ITおよびエレクトロニクス分野における急速な技術発展
特殊金属・鉱物市場は、主にエレクトロニクスおよび情報技術(IT)産業によって牽引されています。特に、高度なガジェットに対する消費者の需要が高まり続け、技術が進歩していることがその要因です。半導体、プリント基板(PCB)、電子部品はすべて、タンタル、銅、金といった金属によって製造されています。
さらに、製造プロセスではビッグデータ分析、3Dプリンティング、人工知能(AI)といった技術が活用されており、これにより生産性が向上し、運営コストが削減されると同時に、利益も増加しています。アクセンチュアの分析結果によると、人工知能(AI)により、製造業は2035年までに年率4.4%という最高水準の粗付加価値(GVA)成長率を達成すると予想されています。
さらに、同報告書によると、2035年までに人工知能は収益性を平均38%押し上げる可能性があるとのことです。運営コストの削減による利益率の向上は、企業が生産量や製品ラインナップを拡大することを可能にし、これが将来の金属・鉱物製造市場を牽引することになります。
再生可能エネルギーおよび電気自動車(EV)における消費者需要の拡大
特殊金属・鉱物市場は、世界中でクリーンで持続可能なエネルギーソリューションへの注目が高まっていることに大きく影響を受けています。リチウム、コバルト、希土類元素は、エネルギー貯蔵装置や電気自動車用のバッテリー製造に不可欠な金属です。特に、ニッケル、コバルト、リチウムといった特殊金属は、リチウムイオン電池にとって極めて重要です。
特殊金属・鉱物市場は、政府の取り組みや環境問題への懸念に後押しされて拡大している再生可能エネルギー源や電気自動車への需要の増加と歩調を合わせて拡大しています。自動車産業が電動化へと移行するにつれ、この傾向はおそらく継続する見込みであり、これらの必須元素に対する安全かつ持続可能なサプライチェーンの確保が不可欠となります。
国際エネルギー機関(IEA)の報告によると、2017年から2022年にかけて、主にエネルギー部門の需要に牽引され、リチウムの需要は3倍に、コバルトの需要は70%増、ニッケルの需要は40%増となりました。需要の増加と高価格に後押しされ、エネルギー転換に不可欠な鉱物の市場規模は2022年に2倍の3,200億米ドルに達しました。この成長が続くと見込まれる中、IEAは、2031年までに重要鉱物の需要が2倍になり、「2050年ネットゼロ排出シナリオ」では3.5倍に増加すると予測しています。こうした需要を満たすためには、重要鉱物に対する強靭で持続可能なクリーンエネルギー供給チェーンの構築が不可欠です。
価格変動と市場の不安定性
特殊金属・鉱物市場は、需要の変化、地政学的出来事、世界的な経済情勢など、さまざまな要因により、変動や価格の乱高下に敏感です。鉱業や生産活動の収益性は、商品価格の急激な変動によって大きな影響を受ける可能性があります。
新型コロナウイルス感染症(COVID-19)のパンデミックやその他の予期せぬ事態は、サプライチェーンの混乱や需要の急増を引き起こす可能性があり、その結果、価格の変動を招き、企業が財務実績を予測・管理することを困難にします。この不確実性は、製造業者や消費者の双方に困難をもたらすだけでなく、投資判断やプロジェクトファイナンスの妨げとなる可能性があります。
規制および環境問題
特殊金属・鉱物業界が直面する重大な環境的・規制上の障壁は、その拡大を阻んでいます。採掘や加工業務には、生息地の破壊、大気・水質汚染、廃棄物管理など、複雑な環境要因が頻繁に絡んできます。世界的に、各国政府や規制当局は環境に関する規制をますます強化しており、企業は持続可能かつ倫理的な採掘手法に従うことを余儀なくされています。
これらの規制を遵守するために必要な技術、環境モニタリング、および緩和措置への多額の支出は、特殊金属・鉱物生産者の総運営コストに影響を及ぼしています。さらに、規制の不確実性や環境法の改正により、企業は長期的な目標の策定や実施において困難に直面する可能性があります。その結果、プロジェクトの遅延や、コンプライアンスに関連するコストの増加につながる恐れがあります。
主要企業・市場シェア
セグメント分析
世界の特殊金属・鉱物市場は、種類、用途、地域に基づいてセグメント化されています。
建設業界における金属・鉱物の需要増加
建設セグメントは、世界の特殊金属・鉱物市場において成長著しい分野の一つであり、市場の3分の1以上を占めています。建設業界の急速な拡大に伴い、特殊金属・鉱物市場は今後数年間で急速に拡大すると予想されています。「建設業界」という用語は、インフラの建設、維持管理、修繕に関連する幅広い活動を指します。建設業界では、銅、アルミニウム、亜鉛、マンガン、石灰岩、ドロマイト、方解石など、さまざまな金属や鉱物が使用されています。
例えば、2023年10月時点で、米国連邦統計システム内の主要な米国機関である米国国勢調査局は、2023年8月の建設支出総額が1,983.5十億米ドルに達し、7月の改定推計値である1,973.7十億米ドルから0.5%(1.2%)増加すると推計しています。さらに、8月の総額は、2022年8月の予測値である1,847.3十億米ドルを7.4%(1.8%)上回っています。その結果、特に金属・鉱物市場は、建設部門の爆発的な成長に牽引されています。
市場の推進要因、制約要因、機会、課題(DROC分析)
特殊金属・鉱物市場は、高性能材料が不可欠である電気自動車、再生可能エネルギー、航空宇宙、防衛、エレクトロニクス、半導体産業からの需要増加によって牽引されています。重要鉱物の供給確保や国内加工能力の拡大に向けた政府の取り組みが活発化しており、これが市場の成長をさらに後押ししています。しかし、サプライチェーンの混乱、地政学的リスク、商品価格の変動、厳しい環境規制、およびプロジェクト開発の長期化が、引き続き市場の拡大を抑制しています。こうした課題があるにもかかわらず、電池材料、希土類の加工、持続可能な採掘、先進的なリサイクル技術、水素インフラ、および次世代の産業用途を通じて、新たな機会が生まれています。
技術動向と今後のトレンド
技術革新は、AIを活用した鉱物探査、先進的な冶金技術、自動化された採掘作業、デジタル鉱山管理、精密鉱物処理、および持続可能なリサイクル技術を通じて、特殊金属・鉱物市場を変革しつつあります。各社は、製品品質、資源効率、および環境的持続可能性を向上させるため、高純度の特殊金属や先進的な鉱物処理技術の開発を進めています。今後の市場動向としては、低炭素鉱業、電池用鉱物の生産、アーバンマイニング、AIを活用した探鉱、自律型採掘機器、循環型経済への取り組み、そして次世代の重要素材精製技術などが挙げられます。
特殊金属・鉱物市場の地域別浸透状況
アジア太平洋地域における高性能材料および特殊金属・鉱物への需要の高まり
アジア太平洋地域は、世界の特殊金属・鉱物市場において主導的な役割を果たしてきました。中国、インド、日本などの国々では、特に建設、エレクトロニクス、航空宇宙産業において、産業部門が急速に拡大しています。高性能材料への需要が高まっていることから、建築用の耐熱金属や、航空機用の軽量かつ高強度の合金など、特定の特性を備えた特殊金属・鉱物に対する需要もさらに高まっています。
さらに、アジア太平洋地域の多くの政府は、特殊金属・鉱物産業の戦略的重要性を認識しており、その成長を積極的に支援しています。これには、外国資本を誘致するための法律の整備、採掘・加工事業のための経済特区の創設、鉱業分野における研究と技術開発の促進などが含まれます。
例えば、2022年、ジンバブエはハラレ近郊の経済特区に、リチウムイオン電池用金属を加工する工場へ28億米ドルを投資しました。中国の投資家による資金提供を受けたこの施設は、2025年末までに完成する見込みです。同施設では、リチウム塩や硫酸ニッケルなどの材料を生産するほか、エネルギー需要を満たすための発電所も備える予定です。これらの金属は、電気自動車や太陽光発電の蓄電システム、その他の用途に使用されます。
例えば、2023年には、鉱業大手のBHPが、スキーム・オブ・アレンジメント(企業再編計画)の実施を通じてOZ Mineralsを買収しました。OZミネラルズの最終親会社は現在、この鉱業大手です。BHPが2023年4月24日午後7時(スキームの基準日)時点で保有されていたOZミネラルズ株1株につき26.50米ドルを支払うという本スキームの対価は、本日OZミネラルズの株主に分配され、1株あたりの現金対価総額は28.25米ドルとなりました。報道によると、この取引によりOZ Mineralsの企業価値は96億米ドルと評価され、過去18ヶ月間でオーストラリアで発生したM&A(合併・買収)案件としては最大規模のものとなりました。
主な動向
2026年6月:アルコア・コーポレーションは、サウス32社がオーストラリア、ブラジル、南アフリカに保有するボーキサイト、アルミナ、アルミニウム資産を41億米ドルで買収すると発表し、同社のグローバルな上流アルミニウム生産ポートフォリオを強化しました。
2026年6月:アングロ・アメリカン社は、チリのコデルコ社との「ロス・ブロンセス・アンディーナ」共同鉱山計画を完了しました。このプロジェクトにより、今後21年間でさらに270万トンの銅生産が見込まれています。
2026年5月:アングロ・アメリカン社は、鉱業ポートフォリオの最適化を図る戦略の一環として、オーストラリアの製鉄用石炭事業をディルマー社に最大38億7500万米ドルで売却することに合意しました。
2026年3月:フリーポート・マクモラン社は、インドネシアのグラスバーグ銅鉱山における操業の段階的な再開を発表し、長期的な生産拡大を支えるため、同鉱山の操業権を2041年以降に延長する計画を推進しました。
2026年2月:BHPグループは、上半期の堅調な決算を発表しました。銅事業が初めて最大の収益源となったことは、同社が引き続き銅事業の拡大に注力していることを反映しています。
2026年2月:グレンコア社は、20億米ドルの株主還元を発表するとともに、年間利益が伸び悩んでいるにもかかわらず、2035年までに銅生産量を大幅に増加させるという長期戦略を再確認しました。
2026年2月:リオ・ティント社とグレンコア社は、提案されていた2,600億米ドルの合併に関する協議を相互に打ち切りました。両社は、この取引が株主に対して十分な価値をもたらさないとの結論に達したためです。
【目次】
- 調査方法および範囲
- 調査方法
- 本レポートの調査目的および範囲
- 定義および概要
- エグゼクティブサマリー
- タイプ別概要
- 用途別概要
- 地域別概要
- 市場動向
- 影響要因
- 推進要因
- ITおよびエレクトロニクス分野における急速な技術開発
- 再生可能エネルギーおよび電気自動車(EV)に対する消費者需要の高まり
- 制約要因
- 価格変動および市場の変動性
- 規制および環境上の問題
- 機会
- 影響分析
- 推進要因
- 影響要因
- 業界分析
- ポーターの5つの力分析
- サプライチェーン分析
- 価格設定分析
- 規制分析
- ロシア・ウクライナ戦争の影響分析
- DMIの見解
- 種類別
- はじめに
- 市場規模分析および前年比成長率分析(%)、種類別
- 市場魅力度指数、種類別
- 貴金属*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- 貴金属
- 金
- 銀
- プラチナ
- その他
- 卑金属
- 銅
- 亜鉛
- ニッケル
- アルミニウム
- 鉛
- その他
- 耐火金属
- タングステン
- モリブデン
- ニオブ
- タンタル
- レニウム
- その他
- 希土類金属
- ランタン
- セリウム
- ネオジム
- イットリウム
- プラセオジム
- サマリウム
- ガドリニウム
- その他
- 特殊合金
- チタン合金
- コバルト合金
- ニッケル基合金
- アルミニウム合金
- コバルト基合金
- 銅合金
- 鉄系合金
- その他
- 鉱物
- 工業用鉱物
- 黒鉛
- 重晶石
- 長石
- 蛍石(フッ素鉱)
- その他
- 宝石(トン)
- ダイヤモンド
- エメラルド
- サファイア
- 希土類鉱物
- モナザイト
- バストネサイト
- ゼノタイム
- その他
- リチウム鉱物
- スポジューム
- ペタライト
- レピドライト
- その他
- その他
- 工業用鉱物
- その他
- はじめに
- 用途別
- はじめに
- 市場規模分析および前年比成長率分析(%)、用途別
- 市場魅力度指数、用途別
- エレクトロニクス*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- 建設
- 航空宇宙
- 製造
- 医療
- 鉱業
- 自動車
- その他
- はじめに
…
【本レポートのお問い合わせ先】
www.marketreport.jp/contact
レポートコード:MM8308
- 資産パフォーマンス管理市場レポート:コンポーネント別(ソリューション、サービス)、展開形態別(オンプレミス、クラウドベース)、組織規模別(大企業、中小企業)、産業分野別(エネルギー・公益事業、石油・ガス、製造、鉱業・金属、ヘルスケア・ライフサイエンス、化学・製薬、政府・防衛、IT・通信、食品・飲料、その他)、地域別 2024-2032
- シュウ酸スカンジウムの世界市場2025:メーカー別、地域別、タイプ・用途別
- ソフトウェア定義ネットワーキング市場レポート:コンポーネント別(ソリューション、サービス)、組織規模別(中小企業、大企業)、用途別(企業、通信サービスプロバイダ、クラウドサービスプロバイダ)、エンドユース産業別(BFSI、IT・通信、消費財、政府・防衛、ヘルスケア、その他)、地域別 2024-2032
- 再利用可能型ジェルアイスパックの世界市場
- ヒューマノイドロボットのグローバル市場(~2033):構成要素別(ハードウェア、ソフトウェア)、用途別(製造、物流&倉庫、医療、小売&Eコマース)、移動方式別(二足歩行、車輪駆動)、地域別
- 世界の電気化学的バリ取り装置市場
- モノオレインの世界及び日本市場2026年:種類別(純度98%以上、純度99%以上)
- 世界のカスタマイズウェーブはんだパレット市場
- セルフチェックアウトシステムの世界市場2026年~2034年:モデル種類別(現金対応型、キャッシュレス型)
- 大型商用車リアルタイム駐車システムの世界市場2025:種類別(自動駐車、遠隔駐車)、用途別分析
- サクシン酸の世界市場
- ローベッドセミトレーラーの世界及び日本市場2026年:種類別(1~3軸、4~8軸)